
IRPH

Ahorra en la factura de la luz desde ahora mismo

Ahorra en la factura de la luz desde ahora mismo

Puedes conseguir ahorrar en la factura de la luz, desde ahora mismo, siguiendo una serie de consejos

¿Cómo puedo reducir la factura de la luz?

Evita hábitos y rutinas innecesarias que implican gasto de luz
Ahorra en la factura de la luz desde ahora mismo

Si nos paramos a pensar en todos nuestros hábitos a lo largo del día y algunas actividades que no son rutinarias pero que implican un gasto de luz innecesario seguro que encontramos muchas. Por ejemplo, ver la televisión con alguna luz encendida.

La televisión ya emite luz para ver perfectamente las imágenes, entonces para qué queremos tener más luz a nuestro alrededor. Además, veremos los colores emitidos por la televisión de forma más intensa y vibrante sin no hay ninguna otra luz que le haga competencia. Disfrutaremos más de las imágenes de la televisión, tendremos un visionado más envolvente y nos concentraremos mejor, y especialmente ahorraremos luz. Lo que acabamos de decir respecto al televisor, también sirve para el ordenador, móvil o tablet.

Otra rutina que mucha gente practica, es ir encendiendo todas las luces que encuentra en su camino hasta llegar a la estancia de destino. Seguro que hubiéramos llegado con un visionado perfecto a donde deseábamos encendiendo muchas menos luces a nuestro paso.

Tener varias luces encendidas en una misma habitación cuando con menos luces ya vemos perfectamente. Hay gente que tiene encendidas las lámparas de pie y además las luces del techo en el comedor o en otras estancias. Seguro que muchas de esas luces son totalmente innecesarias.

Hay personas que empiezan a encender las luces demasiado pronto, es decir, cuando todavía existe suficiente luz solar que entra por nuestras ventanas para ver perfectamente todo desde nuestra vivienda.

Igualmente, puede existir el hábito de encender luces al levantarnos, y de mantenerlas encendidas hasta que alguien se le ocurre o hace el esfuerzo de levantar las persianas para que entre toda la luz solar de la mañana.

Y que pasa cuando salimos de las habitaciones. ¿Te dejas las luces encendidas? Puede ocurrirnos algunas veces por descuido, pero hacerlo de forma rutinaria incrementará nuestra factura eléctrica considerablemente. Y si vemos alguna luz encendida, y no hay nadie en la habitación ir directamente a apagarla.

No dejes dispositivos en stand by. Se piensa que prácticamente no consumen nada. Pero si vas sumando todo lo que dejas en stand by, como el cargador del móvil, el ordenador, la televisión, a lo largo del año gastaras mucho más dinero en la factura de la luz de lo que crees. Con un estudio adecuado te encontrarás con datos realmente sorprendentes y no volverás a dejar más aparatos o dispositivos en stand by.

Aprovecha la luz solar al máximo

La luz solar la podemos aprovechar al máximo en nuestra vivienda.

Coloquemos los lugares de trabajo o de estudio cerca de las ventanas.

Tengamos las ventanas abiertas para que entre la máxima luz solar y aprovechemos hasta el último minuto en el que el sol nos ofrece su energía inagotable y gratuita.

Si nuestro hogar tiene espacios exteriores, terrazas, balcones, y el tiempo es agradable, podemos desarrollar allí nuestras actividades o aficiones: deberes, lectura, escritura, comer, charlar.

Si no queremos que la luz solar de directamente sobre nuestro cuerpo, podemos aprovechar también los porches sin disponemos de ellos, o colocar sombrillas de forma estrategia, para aprovechar la luz, pero sin que afecte a nuestra piel o la dañe.

Usa bombillas CFL e iluminación LED

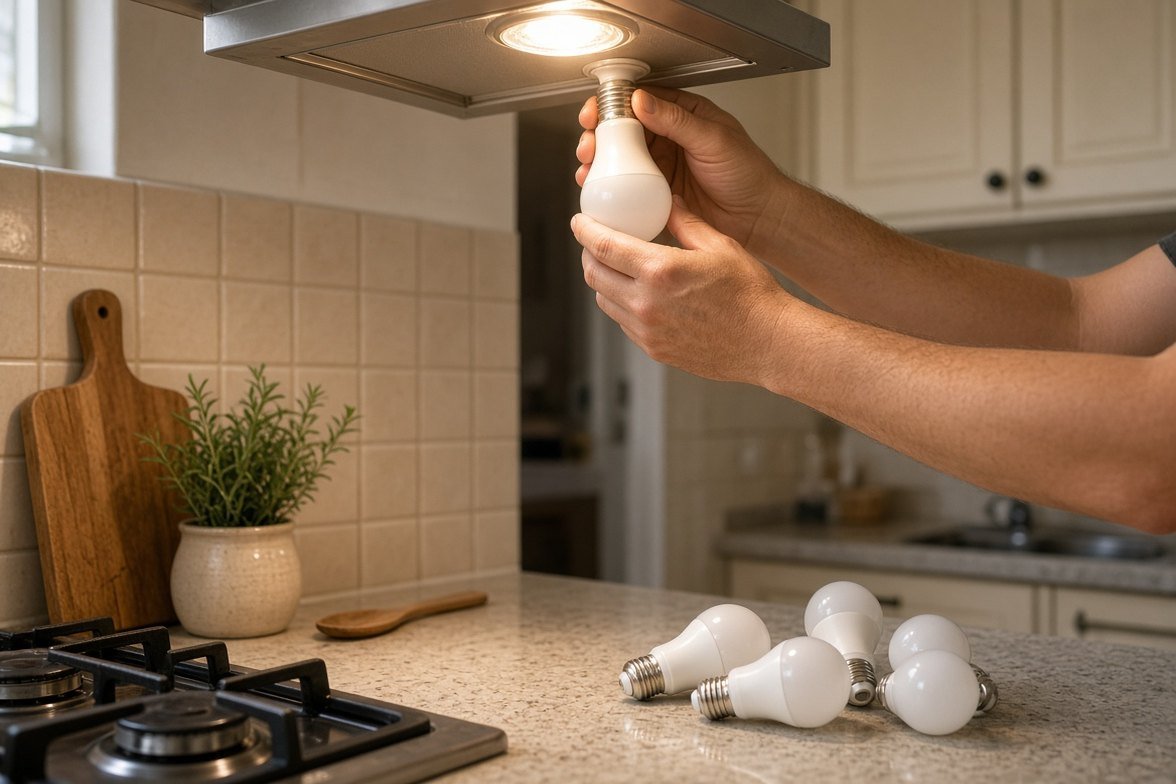
Te recomendamos que vayas sustituyendo tus bombillas tradicionales por bombillas LED o de bajo consumo, las llamadas bombillas CFL (Bombilla fluorescente compacta o de bajo consumo) porque ahorrarás mucho en la factura de la luz, especialmente con las luces LED. Las bombillas LED tienen una vida útil hasta 5 veces superior que las de bajo consumo.

Además, las bombillas LED Light Emitting Diode o diodo emisor de luz, cuentan con un encendido instantáneo.

Las bombillas LED logran consumir un 80% menos que las bombillas tradicionales y las bombillas de bajo consumo un 70% menos.

Elegir electrodomésticos eficientes y utilizarlos también eficientemente

Existen electrodomésticos que son más eficientes que otros, pero nosotros además podemos poner mucho de nuestra parte para que funcionen eficientemente.

Eficiencia energética electrodomésticos

A la hora de adquirirlo, deberemos de prestar mucha atención a la etiqueta que nos informe sobre su eficiencia. Debemos conocer las nuevas etiquetas de eficiencia energética.

Los electrodomésticos deben incorporar la nueva escala energética desde marzo de 2021. El etiquetado de la eficiencia energética de los electrodomésticos va de la A a la G y estas nuevas etiquetas se han hecho para que el consumidor tenga una información comprensible y clara de cuanto de eficiente va a ser su electrodoméstico.

La máxima eficiencia será la correspondiente a la letra A, y según avance la letra del abecedario hacia la G, significará menos eficiencia. Los colores van aparejados a la eficiencia. El verde oscuro es el correspondiente a la letra A, y el verde más claro a la letra B, el verde claro corresponde a la letra C, el verdor se va perdiendo para convertirse en amarillo para la eficiencia D, amarillo oscuro para la eficiencia E, naranja para el electrodoméstico con eficiencia F y rojo para el correspondiente a la eficiencia G.

Estas letras se apoyan en el llamado índice de eficiencia energética (EEI) y es indicativo del consumo al año de energía. Los electrodomésticos también disponen de un código QR para poder escanearlo y poder obtener así el máximo de información.

En este sentido se encuadra el proyecto europeo BELT (Boost Energy Label Take Up), es decir, impulsar la adopción de etiquetas energéticas con un doble objetivo:

- Dar todo el apoyo necesario para interpretar adecuadamente las etiquetas con el fin de los consumidores sepan elegir los productos más eficientes, es decir, los de mejor rendimiento

- Incentivar a los productores y fabricantes para que investiguen y creen electrodomésticos más eficientes.

La OCU forma parte del proyecto europeo Belt.

Pero como hemos dicho desde el principio de este apartado, no solo nos debemos de preocupar por buscar la eficiencia, el mejor rendimiento, en los productos que compramos, sino también aprender a utilizarlos nosotros mismos de la manera más eficiente posible.

Uso eficiente del lavavajillas

¿Cómo  hacer un uso eficiente del lavavajillas?

Primero que nada, y algo que ya se enseña a los niños y niñas en el colegio. Poner en marcha el lavavajillas cuando esté completamente lleno. No solo para ahorrar luz, sino también para ahorrar agua que es un bien escaso. Ahorrarás en tus facturas y pondrás tu granito de arena para ayudar al planeta.

Leer bien las instrucciones del lavavajillas. Si los platos y vasos salen sucios después del lavado, puede ser que no hayas hecho algo bien. Hay diferentes programas, aprende a utilizar el que más convenga en cada caso, dependiendo del tipo de vajilla que hayas introducido y del grado de suciedad que contengan. Recuerda, con menos de 55º C conseguirás quitar toda la suciedad. Si la suciedad está muy pegada a los platos, vasos y cubiertos podrás optar por un programa de 65º C, pero en muchos casos poner una temperatura excesiva, supone un gasto innecesario.

Procura que ningún elemento obstaculice las aspas del lavavajillas, coloca los elementos grandes abajo y los pequeños en la plaza superior. Recuerda que cada artículo tiene su lugar adecuado.

Cuida el filtro del lavavajillas quitando antes al máximo posible todos los residuos, por pequeños que sean. Esto no significa que debemos hacer un prelavado anterior al uso del lavavajillas. En absoluto, gastaremos agua, esfuerzo y tiempo.

Utiliza el botón "ECO" que muchos lavavajillas incorporan. Permite ahorrar casi la mitad de electricidad.

Los artículos deben ser colocados boca abajo para evitar que al final queden repletos de agua sucia, que implicará tener que ser lavados de nuevo, con el doble gasto de agua y de electricidad que ello supone.

Limpia los filtros de forma regular.

Uso eficiente de la lavadora

¿Cómo  hacer un uso eficiente de la lavadora?

Al igual que ocurre con el lavavajillas, la lavadora se ha de utilizar cuando esté llena de ropa. Pero ten en cuenta que llena, no significa totalmente apretujada, y sin prácticamente espacio para que pueda lavar la ropa adecuadamente. Deben quedar unos 8 centímetros entre el montón de ropa y la parte superior del tambor.

Cuida mucho tu lavadora. Es un elemento esencial de tu vivienda, muy necesario y totalmente imprescindible. Limpia los filtros regularmente. Revisa la ropa que vas a introducir, sus bolsillos, evitando que entren en ella objetos que puedan deteriorar un electrodoméstico tan valioso como es tu lavadora.

Si utilizas programas fríos, para aquella ropa que no esté muy sucia te evitarás mucho ahorro de energía. Debes saber que el calentamiento del agua en la lavadora implica hasta un 85% de su gasto eléctrico. Puedes ahorrar mucha en la factura de la luz utilizando programas fríos.

Lo mismo hay que decir de los programas largos. Seguramente, con programas cortos conseguirás la limpieza perfecta de la ropa. Habitualmente, para ropa del día a día que no contenga manchas importantes los ciclos cortos son ideales.

Utiliza la lavadora en los momentos del día donde el consumo sea más barato. No tienes por qué tener que estar disponible para poner la lavadora en cualquier momento. El programador puede serte de mucha utilidad en este sentido.

Uso eficiente de la nevera

¿Cómo  hacer un uso eficiente de la nevera?

Intenta no abrir la nevera continuamente. Seguramente se abre muchas veces la nevera de forma innecesaria. Al igual que ocurre con la lavadora, la nevera es el otro electrodoméstico imprescindible.

La nevera es un electrodoméstico tan imprescindible, que debe estar funcionando las 24 horas del día los 7 días de la semana en cualquier hogar. Aquí la elección de la nevera con la mejor etiqueta energética de eficiencia es fundamental, ya que, al estar funcionando durante todo el año, el ahorro será considerable si eliges una nevera lo más eficiente posible. Recuerda que la etiqueta de eficiencia energética va de la A a la G, siendo la A el electrodoméstico más eficiente.

Evita que la nevera se encuentre cercana a fuentes externas de calor, como estufas, radiadores, hornos, ventana... Así mismo, procura que la nevera se encuentra separada de la pared un mínimo de 5 centímetros.

Procura una limpieza adecuada de la nevera y extrae inmediatamente cualquier producto que no se encuentre en buenas condiciones. Debes procurar que el aire que circule por el electrodoméstico se encuentre renovado y limpio, ya que, si no es así, los alimentos no se estarán conservando en las condiciones adecuadas.

Debes tratar de que la nevera tenga una temperatura en su interior de 5 grados y de -18 grados en el congelador. Son las temperaturas ideales para que la nevera realice sus funciones adecuadamente y se gaste la menor energía posible.

Uso eficiente de la secadora

¿Cómo  hacer un uso eficiente de la secadora?

La secadora gasta mucha luz. Tiene un consumo energético muy alto, por lo que lo recomendable es utilizarla lo menos posible. Pero ocurre, que hay hogares en los que no hay espacio para colocar el tendedor de ropa y otras veces necesitamos que la ropa se seque mucho más rápidamente.

Si tienes terraza, balcón u otro espacio exterior que te permita tender, lo mejor para ahorrar luz, es que lo utilices antes de poner en funcionamiento la secadora. En verano, la ropa se te secará muy rápidamente.

Si no hay otro remedio, procura que la secadora este llena, pero procurando que quede algo de espacio.

Si tu secadora no tiene el botón de autolimpieza, limpia los filtros tras cada programa de secado. Tras una decena o algo más de secados limpia el condensador.

Existen secadoras de evacuación, secadoras de condensación y las de bombas de calor. Las de condensación gastan menos energía con respecto a las de evacuación, por lo que te ahorrarás dinero en la factura de la luz. También debes de saber que las secadoras de condensación son más caras que las de evacuación, pero les sacarás rentabilidad en poco tiempo. Las secadoras con bomba de calor son las más caras, pero también las que más eficiencia de ofrecerán, ya que reutilizan el aire a través de un ventilador que hace recircular al aire.

Utiliza el centrifugador antes de meter la ropa en la secadora. Ello te permitirá utilizar un programa de secado más corto, por lo que ahorrarás en tu factura de la luz.

Utiliza el botón "ECO" de tu secadora.

Utilizar eficientemente la calefacción

Un tema muy discutido son los grados o la temperatura ideal para encontrarnos a gusto en nuestro hogar. Durante el día deberíamos tener en nuestra vivienda una temperatura entre los 20º y los 23º y por la noche es suficiente con que la temperatura se encuentre entre 15º y 17º. Salirnos de estos márgenes supondrá un consumo energético innecesario.

Contar con un termostato programable es muy importante para ahorrar energía ya que se encargará de que la temperatura sea la ideal a los diferentes momentos del día y a las diferentes situaciones.

Aprovechar el calor del sol. Si tenemos las persianas levantadas y las cortinas abiertas dejaremos que el calor se vaya acumulando en nuestro hogar durante el día.

Cuando el sol se esté alejando ya podremos bajarlas y correr las cortinas, dejando así que el calor acumulado se mantenga en nuestra vivienda. De nuevo el sol, como ocurre para evitar encender las luces, es nuestro aliado. El sol no solo nos proporciona luz gratis, también nos da calor gratuito. Aprovechémonos al máximo del sol.

Con la calefacción también podemos tener hábitos que nos perjudican. Por ejemplo, ir demasiado ligeros de ropa y poner una calefacción excesiva lo pagaremos caro en nuestra factura de la luz. Dependiendo del frío que haga necesitaremos mantas más o menos gruesas. Utilicemos inteligentemente las mantas adecuadas y no las sustituyamos por más grados en nuestra calefacción.

¿Placa de inducción o vitrocerámica? ¿Cuál consume menos energía, la placa de inducción o la vitrocerámica?

En ambos casos, se trata de una superficie de cristal. Sin embargo, las placas de inducción son más rápidas, más eficientes (consumen menos energía) y más seguras.

Empecemos por la seguridad: son más seguras las placas de inducción porque la placa se calienta mucho menos. Las placas de inducción solo se calientan por el calor transmitido por el recipiente. Las vitrocerámicas al alcanzar temperaturas muy elevadas pueden quemarse con mayor probabilidad que las placas de inducción.

Las vitrocerámicas crean calor a través de una resistencia eléctrica o placa halógena calentándose con el paso de la electricidad.

Las placas de inducción, generan un campo magnético que hace que se caliente de forma directa el recipiente y no la placa. La placa de inducción es mucho más rápida calentando la comida que la vitrocerámica.

Y aquí viene la respuesta que estabas buscando. En cuanto al consumo de energía, las placas de inducción consumen entre un 20% y 40% menos que las vitrocerámicas. Todas las ventajas de la placa de inducción sobre las vitrocerámicas se pagan, y son las primeras más caras que las segundas, pero con su uso son más rentables.

Usa los recipientes a calentar con el diámetro correspondiente, evitando que el calor se desaproveche y haya así consumo de energía innecesario.

Busca la tarifa de luz más adecuada

Debes de comparar precios para encontrar la tarifa ideal para ti. Ten en cuenta la potencia contratada. Esta supone un coste fijo que sube según van aumentando el número de KW que contrates.

Si nunca te han apagado todas las luces de repente, es decir, nunca han saltado los plomos, tal vez puedas bajar la potencia contratada, pero si la bajas excesivamente te saltaran mucho más fácilmente, así que tampoco es conveniente bajarla demasiado, porque puede causarte demasiadas incomodidades.

Comentarios

avatar
Raúl · Sabadell · Sábado, 29 Febrero 2020 | 12:32:34 PM · nº 5736
El último fin de semana antes de la setencia IRPH del TJUE. ¡¡¡A cruzar los dedos!!!
Responder
avatar
jose antonio · HOSPITALET LLOBREGAT (L') · Viernes, 28 Febrero 2020 | 06:52:32 PM · nº 5735
pues si es un sablazo, porque encima ese dinero también ahi que declararlo a hacienda,
otro sablazo mas,
no si al final aqui los que van a ganar van a ser los abogados,
Responder
Manuel Jesús · San Agustín del Guadalix-Madrid · Viernes, 28 Febrero 2020 | 08:00:25 PM · resp. nº 1905
A Hacienda se declara los rendimientos del trabajo. Las cantidades que ganes el el juicio no hay que declararlas
Frasquito Roc · Elda-Alicante · Sábado, 29 Febrero 2020 | 12:41:23 AM · resp. nº 1906
Los 4 últimos años se tienen que declarar, el resto prescribe.
Miguel Ángel · Badalona-Barcelona · Sábado, 29 Febrero 2020 | 09:39:40 PM · resp. nº 1907
En realidad lo que reclamaría Hacienda sería lo desgravado de más los últimos 4 años, pues lo anterior ya ha prescrito.
Eso sí pagaran dinero, porque si se usara ese dinero en la amortización de capital pendiente no tendrían nada que reclamar.
avatar
manuel · barcelona · Viernes, 28 Febrero 2020 | 05:54:30 PM · nº 5734
muy buenas me estan llamando de reclama por mi te cobran el 15% + iva pero lo que no entiendo es si condenan al banco a pagar costas se lo quedan tambien alegando por buen trabajo y si pierdo y me condenan acostas lo pago yo lo del buen trabajo digo yo que por eso cobran el onorario porque tienen que cobrar las costas
Responder
eric · Barcelona · Viernes, 28 Febrero 2020 | 06:32:13 PM · resp. nº 1903
Si te recuperan 25.000 EUROS Y te cobran 15% + iva = 4537.5 ( si no me equivoco ) La condena en costas al banco no se cuanto es , pero si en total se llevan unos 6000 euros y tu recuperas 20000 . La verdad que si es un sablazo .
eric · Barcelona · Viernes, 28 Febrero 2020 | 06:51:30 PM · resp. nº 1904
He leído que la condena en costas puede ascender a 3000 euros dependiendo del territorio .La verdad que estaría bien que alguien que supiera del tema pusiera UNA SIMULACIÓN DEL COSTE DE UNA DEMANDA POR IRPH , DESGLOSADA Y CON EJEMPLOS ETC...
avatar
jose antonio · HOSPITALET LLOBREGAT (L') · Viernes, 28 Febrero 2020 | 11:10:49 AM · nº 5733
hola, alguien podria poner con que abogados esta y lo que se llevan, y si tienen buen trato de momento,
es que estoy echo un lio con que abogado coger para no esquivicarme,
gracias
Responder
Cris · Tarragona · Viernes, 28 Febrero 2020 | 02:40:31 PM · resp. nº 1902
Hola! desde 2016 (después de informarnos muuuucho)decidimos no unirnos a ninguna demanda colectiva y lo tenemos en manos del despacho: Solà Galvé Advocats (Barcelona), estamos contentos: muy profesionales, atención individualizada, nos han explicado cada paso...en otras palabras: con la seguridad y tranquilidad que estamos en buenas manos. Ahora solo nos cabe esperar la tan deseada Sentencia y que el Juzgado especializado en asuntos bancarios nos cite.
avatar
Ron · El Vendrell- Tarragona · Jueves, 27 Febrero 2020 | 02:36:07 PM · nº 5730
Hola, cuidadin con algunos abogados, como los de arriaga asociados que han sido condenados por meter cláusulas abusivas, os dejo el enlace. https://www.aquimicasa.net/blog/economia/el-bufete-arriaga-asociados-condenado-por-clausulas-abusivas?_mrMailingList=237&_mrSubscriber=3014
Responder
eric · Barcelona · Jueves, 27 Febrero 2020 | 03:17:43 PM · resp. nº 1901
Te estafa la banca , hacienda te sangra , tu ayuntamiento te saquea via impuestos , los políticos los despilfarrán y los corruptos directamente se los quedan , y los abogados no son de fiar ? .Que tranquilidad saber que la pensión que no cobraré, la seguridad social que en su lista de espera estaré,los ahorros que por mi sueldo y el IRPH nunca tendré ... Dios voy a hundir el sistema sólo genero deudas .
avatar
Luis · Madrid · Jueves, 27 Febrero 2020 | 01:49:22 PM · nº 5729
Faltan 5 días para que el Tribunal de Justicia de la Unión Europea se pronuncie sobre el IRPH, un asunto que afecta a 1,2 millones de afectados que referenciaron sus hipotecas a este índice y que están expectantes ante lo que pueda deparar la sentencia del TJUE del 3 de marzo sobre este índice.

A día de hoy, las Audiencias Provinciales de España han emitido fallos con sentencias dispares y, como ya publicamos en Diario16, han preferido esperar la sentencia final del TJUE para apoyarse en el criterio que siga el fallo del Tribunal Europeo.

Las plataforma Reclama Por Mí, ha hecho público un documento en el que se estudian los diferentes escenarios que podrían darse tras la sentencia y sus implicaciones.

Escenario 1: El TJUE falla a favor de los bancos


En este escenario se considera que el índice es suficientemente transparente, lo que daría a entender que su comercialización no puede ser poco transparente por el mero hecho de ser un índice oficial. En este caso se seguiría aplicando el IRPH y el cliente afectado perdería la oportunidad de recuperar todas las cantidades abonadas bajo este índice de referencia. Esta es, en resumen, la posición que adoptó el Tribunal Supremo.

Aunque este escenario supondría una gran decepción para los afectados y no permitiría recuperar el dinero abonado hasta la fecha, existen soluciones a futuro al alcance de la mano. Por ejemplo, pedir una novación o subrogación con mejores condiciones, aunque este cambio suponga un coste extra se verá económicamente compensado en las cuotas del futuro con creces.

Escenario 2: el TJUE declara nulo el IRPH
En este caso, seguiría las conclusiones del Abogado General de la Unión Europea que defendió en su informe, en contra del criterio del Supremo, que “la Directiva 93/13/CEE del Consejo, de 5 de abril de 1993, sobre las cláusulas abusivas en los contratos celebrados con consumidores, debe interpretarse en el sentido de que una cláusula contractual pactada entre un consumidor y un profesional, como la controvertida en el litigio principal, que fija un tipo de interés tomando como valor de referencia uno de los seis índices de referencia oficiales legales que pueden ser aplicados por las entidades de crédito a los préstamos hipotecarios con tipo de interés variable, no está excluida del ámbito de aplicación de esta Directiva”.

Es decir, la posición de Maciej Szpunar defiende que el hecho de que sea un índice oficial no implica que no pueda considerarse poco transparente o haberse comercializado de manera opaca o faltando al principio de buena fe y, por tanto, puede considerarse nulo.

Si el TJUE declara abusivo el IRPH por falta de transparencia y se declara nulo finalmente, existen diferentes supuestos:

1- Que se declare nulo y no se sustituya por otro índice: Una de las principales consecuencias es que el banco en cuestión tendría que devolver al cliente todos los intereses pagados a lo largo de la hipoteca en concepto de IRPH y, desde ese momento en adelante, no se aplicaría ningún otro interés salvo que esté reflejado en las propias escrituras y que solo podría ser el diferencial o un índice sustitutivo en caso de que lo haya. Devolvería todas los intereses pagados hasta la fecha al cliente.

2- Que se declare nulo pero se sustituya por otro índice como el Euribor: Ha calado entre algunos sectores que este índice podría verse moderado y que, en lugar de considerarse nulo, se sustituyera, por ejemplo, por el Euribor, incluso aunque en la escritura no estuviera reflejado. En este caso, recalcularíamos la hipoteca con el índice sustitutivo y se devolverían las cantidades correspondientes a la persona que quiera reclamar el IRPH. Sin embargo, desde la plataforma Reclama Por Mí apuntan que, según el Auto de 08 de julio de 2015, Asunto C-90/14, “los jueces nacionales están obligados únicamente a dejar sin aplicación la cláusula contractual abusiva, a fin de que esta no produzca efectos vinculantes para el consumidor, sin estar facultados para modificar el contenido de la misma”.

Por este motivo, si se declara nulo, los afectados no tendrán que abonar ningún interés por ese índice siempre y cuando reclamen su hipoteca. Si no se reclama, se entendería que la entidad puede seguir aplicando el IRPH hasta que un juez diga lo contrario.

3- Que se declare nulo pero la retroactividad no sea total: Algunas entidades financieras intentan plantear dudas sobre la posible prescripción de la acción de reclamación por IRPH si pasan más de 4 o 15 años desde la firma de la hipoteca o desde la finalización en un intento de obtener fallos favorables. Sin embargo, la jurisprudencia no está de parte de las entidades. Según reclama Por Mí: «Aunque la prescripción de la acción de reclamación es cierto que se limita en el tiempo, la mayoría de las audiencias (basándose en la doctrina del Supremo que es muy clara en este punto) consideran que se debe conceder la restitución de las cantidades ya que la acción declarativa de nulidad de una cláusula abusiva es imprescriptible» y ejemplifican «estaríamos ante la misma situación que las cláusulas suelo donde con una abrumadora mayoría todos los afectados recuperan su dinero aunque hayan pasado más de 15 años desde que firmaron la hipoteca hasta que reclamaron”.

Recomendaciones para los afectados por IRPH
Desde Reclama Por Mí estiman que las personas afectadas deberán reclamar judicialmente la nulidad de la cláusula IRPH además de la reintegración de las cantidades abonadas en exceso si los bancos no aceptan una negociación amistosa previa, situación más habitual en reclamaciones hipotecarias. Para ello, aconsejan recopilar la escritura del préstamo hipotecario y contactar con un abogado especialista que inicie el estudio del caso.

El cliente afectado debe saber que una hipoteca puede estar afectada por IRPH, cláusula suelo y gastos de formalización de su hipoteca a la vez. Son cláusulas que pueden estar vigentes en una hipoteca de forma simultánea y pueden reclamarse conjuntamente.

Faltan 5 días para que el Tribunal de Justicia de la Unión Europea se pronuncie sobre el IRPH, un asunto que afecta a 1,2 millones de afectados que referenciaron sus hipotecas a este índice y que están expectantes ante lo que pueda deparar la sentencia del TJUE del 3 de marzo sobre este índice.

A día de hoy, las Audiencias Provinciales de España han emitido fallos con sentencias dispares y, como ya publicamos en Diario16, han preferido esperar la sentencia final del TJUE para apoyarse en el criterio que siga el fallo del Tribunal Europeo.

Las plataforma Reclama Por Mí, ha hecho público un documento en el que se estudian los diferentes escenarios que podrían darse tras la sentencia y sus implicaciones.

Escenario 1: El TJUE falla a favor de los bancos


En este escenario se considera que el índice es suficientemente transparente, lo que daría a entender que su comercialización no puede ser poco transparente por el mero hecho de ser un índice oficial. En este caso se seguiría aplicando el IRPH y el cliente afectado perdería la oportunidad de recuperar todas las cantidades abonadas bajo este índice de referencia. Esta es, en resumen, la posición que adoptó el Tribunal Supremo.

Aunque este escenario supondría una gran decepción para los afectados y no permitiría recuperar el dinero abonado hasta la fecha, existen soluciones a futuro al alcance de la mano. Por ejemplo, pedir una novación o subrogación con mejores condiciones, aunque este cambio suponga un coste extra se verá económicamente compensado en las cuotas del futuro con creces.

Escenario 2: el TJUE declara nulo el IRPH
En este caso, seguiría las conclusiones del Abogado General de la Unión Europea que defendió en su informe, en contra del criterio del Supremo, que “la Directiva 93/13/CEE del Consejo, de 5 de abril de 1993, sobre las cláusulas abusivas en los contratos celebrados con consumidores, debe interpretarse en el sentido de que una cláusula contractual pactada entre un consumidor y un profesional, como la controvertida en el litigio principal, que fija un tipo de interés tomando como valor de referencia uno de los seis índices de referencia oficiales legales que pueden ser aplicados por las entidades de crédito a los préstamos hipotecarios con tipo de interés variable, no está excluida del ámbito de aplicación de esta Directiva”.

Es decir, la posición de Maciej Szpunar defiende que el hecho de que sea un índice oficial no implica que no pueda considerarse poco transparente o haberse comercializado de manera opaca o faltando al principio de buena fe y, por tanto, puede considerarse nulo.

Si el TJUE declara abusivo el IRPH por falta de transparencia y se declara nulo finalmente, existen diferentes supuestos:

1- Que se declare nulo y no se sustituya por otro índice: Una de las principales consecuencias es que el banco en cuestión tendría que devolver al cliente todos los intereses pagados a lo largo de la hipoteca en concepto de IRPH y, desde ese momento en adelante, no se aplicaría ningún otro interés salvo que esté reflejado en las propias escrituras y que solo podría ser el diferencial o un índice sustitutivo en caso de que lo haya. Devolvería todas los intereses pagados hasta la fecha al cliente.

2- Que se declare nulo pero se sustituya por otro índice como el Euribor: Ha calado entre algunos sectores que este índice podría verse moderado y que, en lugar de considerarse nulo, se sustituyera, por ejemplo, por el Euribor, incluso aunque en la escritura no estuviera reflejado. En este caso, recalcularíamos la hipoteca con el índice sustitutivo y se devolverían las cantidades correspondientes a la persona que quiera reclamar el IRPH. Sin embargo, desde la plataforma Reclama Por Mí apuntan que, según el Auto de 08 de julio de 2015, Asunto C-90/14, “los jueces nacionales están obligados únicamente a dejar sin aplicación la cláusula contractual abusiva, a fin de que esta no produzca efectos vinculantes para el consumidor, sin estar facultados para modificar el contenido de la misma”.

Por este motivo, si se declara nulo, los afectados no tendrán que abonar ningún interés por ese índice siempre y cuando reclamen su hipoteca. Si no se reclama, se entendería que la entidad puede seguir aplicando el IRPH hasta que un juez diga lo contrario.

3- Que se declare nulo pero la retroactividad no sea total: Algunas entidades financieras intentan plantear dudas sobre la posible prescripción de la acción de reclamación por IRPH si pasan más de 4 o 15 años desde la firma de la hipoteca o desde la finalización en un intento de obtener fallos favorables. Sin embargo, la jurisprudencia no está de parte de las entidades. Según reclama Por Mí: «Aunque la prescripción de la acción de reclamación es cierto que se limita en el tiempo, la mayoría de las audiencias (basándose en la doctrina del Supremo que es muy clara en este punto) consideran que se debe conceder la restitución de las cantidades ya que la acción declarativa de nulidad de una cláusula abusiva es imprescriptible» y ejemplifican «estaríamos ante la misma situación que las cláusulas suelo donde con una abrumadora mayoría todos los afectados recuperan su dinero aunque hayan pasado más de 15 años desde que firmaron la hipoteca hasta que reclamaron”.

Recomendaciones para los afectados por IRPH
Desde Reclama Por Mí estiman que las personas afectadas deberán reclamar judicialmente la nulidad de la cláusula IRPH además de la reintegración de las cantidades abonadas en exceso si los bancos no aceptan una negociación amistosa previa, situación más habitual en reclamaciones hipotecarias. Para ello, aconsejan recopilar la escritura del préstamo hipotecario y contactar con un abogado especialista que inicie el estudio del caso.

El cliente afectado debe saber que una hipoteca puede estar afectada por IRPH, cláusula suelo y gastos de formalización de su hipoteca a la vez. Son cláusulas que pueden estar vigentes en una hipoteca de forma simultánea y pueden reclamarse conjuntamente.

Faltan 5 días para que el Tribunal de Justicia de la Unión Europea se pronuncie sobre el IRPH, un asunto que afecta a 1,2 millones de afectados que referenciaron sus hipotecas a este índice y que están expectantes ante lo que pueda deparar la sentencia del TJUE del 3 de marzo sobre este índice.

A día de hoy, las Audiencias Provinciales de España han emitido fallos con sentencias dispares y, como ya publicamos en Diario16, han preferido esperar la sentencia final del TJUE para apoyarse en el criterio que siga el fallo del Tribunal Europeo.

Las plataforma Reclama Por Mí, ha hecho público un documento en el que se estudian los diferentes escenarios que podrían darse tras la sentencia y sus implicaciones.

Escenario 1: El TJUE falla a favor de los bancos


En este escenario se considera que el índice es suficientemente transparente, lo que daría a entender que su comercialización no puede ser poco transparente por el mero hecho de ser un índice oficial. En este caso se seguiría aplicando el IRPH y el cliente afectado perdería la oportunidad de recuperar todas las cantidades abonadas bajo este índice de referencia. Esta es, en resumen, la posición que adoptó el Tribunal Supremo.

Aunque este escenario supondría una gran decepción para los afectados y no permitiría recuperar el dinero abonado hasta la fecha, existen soluciones a futuro al alcance de la mano. Por ejemplo, pedir una novación o subrogación con mejores condiciones, aunque este cambio suponga un coste extra se verá económicamente compensado en las cuotas del futuro con creces.

Escenario 2: el TJUE declara nulo el IRPH
En este caso, seguiría las conclusiones del Abogado General de la Unión Europea que defendió en su informe, en contra del criterio del Supremo, que “la Directiva 93/13/CEE del Consejo, de 5 de abril de 1993, sobre las cláusulas abusivas en los contratos celebrados con consumidores, debe interpretarse en el sentido de que una cláusula contractual pactada entre un consumidor y un profesional, como la controvertida en el litigio principal, que fija un tipo de interés tomando como valor de referencia uno de los seis índices de referencia oficiales legales que pueden ser aplicados por las entidades de crédito a los préstamos hipotecarios con tipo de interés variable, no está excluida del ámbito de aplicación de esta Directiva”.

Es decir, la posición de Maciej Szpunar defiende que el hecho de que sea un índice oficial no implica que no pueda considerarse poco transparente o haberse comercializado de manera opaca o faltando al principio de buena fe y, por tanto, puede considerarse nulo.

Si el TJUE declara abusivo el IRPH por falta de transparencia y se declara nulo finalmente, existen diferentes supuestos:

1- Que se declare nulo y no se sustituya por otro índice: Una de las principales consecuencias es que el banco en cuestión tendría que devolver al cliente todos los intereses pagados a lo largo de la hipoteca en concepto de IRPH y, desde ese momento en adelante, no se aplicaría ningún otro interés salvo que esté reflejado en las propias escrituras y que solo podría ser el diferencial o un índice sustitutivo en caso de que lo haya. Devolvería todas los intereses pagados hasta la fecha al cliente.

2- Que se declare nulo pero se sustituya por otro índice como el Euribor: Ha calado entre algunos sectores que este índice podría verse moderado y que, en lugar de considerarse nulo, se sustituyera, por ejemplo, por el Euribor, incluso aunque en la escritura no estuviera reflejado. En este caso, recalcularíamos la hipoteca con el índice sustitutivo y se devolverían las cantidades correspondientes a la persona que quiera reclamar el IRPH. Sin embargo, desde la plataforma Reclama Por Mí apuntan que, según el Auto de 08 de julio de 2015, Asunto C-90/14, “los jueces nacionales están obligados únicamente a dejar sin aplicación la cláusula contractual abusiva, a fin de que esta no produzca efectos vinculantes para el consumidor, sin estar facultados para modificar el contenido de la misma”.

Por este motivo, si se declara nulo, los afectados no tendrán que abonar ningún interés por ese índice siempre y cuando reclamen su hipoteca. Si no se reclama, se entendería que la entidad puede seguir aplicando el IRPH hasta que un juez diga lo contrario.

3- Que se declare nulo pero la retroactividad no sea total: Algunas entidades financieras intentan plantear dudas sobre la posible prescripción de la acción de reclamación por IRPH si pasan más de 4 o 15 años desde la firma de la hipoteca o desde la finalización en un intento de obtener fallos favorables. Sin embargo, la jurisprudencia no está de parte de las entidades. Según reclama Por Mí: «Aunque la prescripción de la acción de reclamación es cierto que se limita en el tiempo, la mayoría de las audiencias (basándose en la doctrina del Supremo que es muy clara en este punto) consideran que se debe conceder la restitución de las cantidades ya que la acción declarativa de nulidad de una cláusula abusiva es imprescriptible» y ejemplifican «estaríamos ante la misma situación que las cláusulas suelo donde con una abrumadora mayoría todos los afectados recuperan su dinero aunque hayan pasado más de 15 años desde que firmaron la hipoteca hasta que reclamaron”.

Recomendaciones para los afectados por IRPH
Desde Reclama Por Mí estiman que las personas afectadas deberán reclamar judicialmente la nulidad de la cláusula IRPH además de la reintegración de las cantidades abonadas en exceso si los bancos no aceptan una negociación amistosa previa, situación más habitual en reclamaciones hipotecarias. Para ello, aconsejan recopilar la escritura del préstamo hipotecario y contactar con un abogado especialista que inicie el estudio del caso.

El cliente afectado debe saber que una hipoteca puede estar afectada por IRPH, cláusula suelo y gastos de formalización de su hipoteca a la vez. Son cláusulas que pueden estar vigentes en una hipoteca de forma simultánea y pueden reclamarse conjuntamente.

Faltan 5 días para que el Tribunal de Justicia de la Unión Europea se pronuncie sobre el IRPH, un asunto que afecta a 1,2 millones de afectados que referenciaron sus hipotecas a este índice y que están expectantes ante lo que pueda deparar la sentencia del TJUE del 3 de marzo sobre este índice.

A día de hoy, las Audiencias Provinciales de España han emitido fallos con sentencias dispares y, como ya publicamos en Diario16, han preferido esperar la sentencia final del TJUE para apoyarse en el criterio que siga el fallo del Tribunal Europeo.

Las plataforma Reclama Por Mí, ha hecho público un documento en el que se estudian los diferentes escenarios que podrían darse tras la sentencia y sus implicaciones.

Escenario 1: El TJUE falla a favor de los bancos


En este escenario se considera que el índice es suficientemente transparente, lo que daría a entender que su comercialización no puede ser poco transparente por el mero hecho de ser un índice oficial. En este caso se seguiría aplicando el IRPH y el cliente afectado perdería la oportunidad de recuperar todas las cantidades abonadas bajo este índice de referencia. Esta es, en resumen, la posición que adoptó el Tribunal Supremo.

Aunque este escenario supondría una gran decepción para los afectados y no permitiría recuperar el dinero abonado hasta la fecha, existen soluciones a futuro al alcance de la mano. Por ejemplo, pedir una novación o subrogación con mejores condiciones, aunque este cambio suponga un coste extra se verá económicamente compensado en las cuotas del futuro con creces.

Escenario 2: el TJUE declara nulo el IRPH
En este caso, seguiría las conclusiones del Abogado General de la Unión Europea que defendió en su informe, en contra del criterio del Supremo, que “la Directiva 93/13/CEE del Consejo, de 5 de abril de 1993, sobre las cláusulas abusivas en los contratos celebrados con consumidores, debe interpretarse en el sentido de que una cláusula contractual pactada entre un consumidor y un profesional, como la controvertida en el litigio principal, que fija un tipo de interés tomando como valor de referencia uno de los seis índices de referencia oficiales legales que pueden ser aplicados por las entidades de crédito a los préstamos hipotecarios con tipo de interés variable, no está excluida del ámbito de aplicación de esta Directiva”.

Es decir, la posición de Maciej Szpunar defiende que el hecho de que sea un índice oficial no implica que no pueda considerarse poco transparente o haberse comercializado de manera opaca o faltando al principio de buena fe y, por tanto, puede considerarse nulo.

Si el TJUE declara abusivo el IRPH por falta de transparencia y se declara nulo finalmente, existen diferentes supuestos:

1- Que se declare nulo y no se sustituya por otro índice: Una de las principales consecuencias es que el banco en cuestión tendría que devolver al cliente todos los intereses pagados a lo largo de la hipoteca en concepto de IRPH y, desde ese momento en adelante, no se aplicaría ningún otro interés salvo que esté reflejado en las propias escrituras y que solo podría ser el diferencial o un índice sustitutivo en caso de que lo haya. Devolvería todas los intereses pagados hasta la fecha al cliente.

2- Que se declare nulo pero se sustituya por otro índice como el Euribor: Ha calado entre algunos sectores que este índice podría verse moderado y que, en lugar de considerarse nulo, se sustituyera, por ejemplo, por el Euribor, incluso aunque en la escritura no estuviera reflejado. En este caso, recalcularíamos la hipoteca con el índice sustitutivo y se devolverían las cantidades correspondientes a la persona que quiera reclamar el IRPH. Sin embargo, desde la plataforma Reclama Por Mí apuntan que, según el Auto de 08 de julio de 2015, Asunto C-90/14, “los jueces nacionales están obligados únicamente a dejar sin aplicación la cláusula contractual abusiva, a fin de que esta no produzca efectos vinculantes para el consumidor, sin estar facultados para modificar el contenido de la misma”.

Por este motivo, si se declara nulo, los afectados no tendrán que abonar ningún interés por ese índice siempre y cuando reclamen su hipoteca. Si no se reclama, se entendería que la entidad puede seguir aplicando el IRPH hasta que un juez diga lo contrario.

3- Que se declare nulo pero la retroactividad no sea total: Algunas entidades financieras intentan plantear dudas sobre la posible prescripción de la acción de reclamación por IRPH si pasan más de 4 o 15 años desde la firma de la hipoteca o desde la finalización en un intento de obtener fallos favorables. Sin embargo, la jurisprudencia no está de parte de las entidades. Según reclama Por Mí: «Aunque la prescripción de la acción de reclamación es cierto que se limita en el tiempo, la mayoría de las audiencias (basándose en la doctrina del Supremo que es muy clara en este punto) consideran que se debe conceder la restitución de las cantidades ya que la acción declarativa de nulidad de una cláusula abusiva es imprescriptible» y ejemplifican «estaríamos ante la misma situación que las cláusulas suelo donde con una abrumadora mayoría todos los afectados recuperan su dinero aunque hayan pasado más de 15 años desde que firmaron la hipoteca hasta que reclamaron”.

Recomendaciones para los afectados por IRPH
Desde Reclama Por Mí estiman que las personas afectadas deberán reclamar judicialmente la nulidad de la cláusula IRPH además de la reintegración de las cantidades abonadas en exceso si los bancos no aceptan una negociación amistosa previa, situación más habitual en reclamaciones hipotecarias. Para ello, aconsejan recopilar la escritura del préstamo hipotecario y contactar con un abogado especialista que inicie el estudio del caso.

El cliente afectado debe saber que una hipoteca puede estar afectada por IRPH, cláusula suelo y gastos de formalización de su hipoteca a la vez. Son cláusulas que pueden estar vigentes en una hipoteca de forma simultánea y pueden reclamarse conjuntamente.
Responder
avatar
Ana · Tarragona · Jueves, 27 Febrero 2020 | 06:33:50 AM · nº 5727
Hola..buenos día.. esto va para Ana de Madrid!!! Ustedes todos los abogado aveis trabajado sin iva muncho tiempo!! Y Haora quereis poner el iva...?? Mientra unos Consumidores que no declara el iva!!el que pierde una sentencia normalmente paga los juicios..eso se deveria ser asín...tambie en estos mundo hay muncho abogado con abusos..hos Consejo que dejeis por escrito ante de contratar un abogado..esa es mi teoria..y mas en estos casos!!
Responder
avatar
Alfonso · Madrid · Jueves, 27 Febrero 2020 | 05:39:24 AM · nº 5726
Segun aparece en las noticias, Bankia cree que las hipotecas VPO ligadas la IRPH no son un riesgo para la entidad porque la Justicia europea dirime sobre las hipotecas comercializadas directamente por la banca a sus clientes.


Yo soy uno de los afectados por IRPH en una hipoteca de una VPO ... menuda desilusion como sea asi.
Responder
César · Granada · Jueves, 27 Febrero 2020 | 10:34:03 AM · resp. nº 1898
JAJAJAJA

Tampoco era un peligro las cláusulas suelo. Si el índice se considera abusivo lo único que hay que dilucidar es quien tiene que devolver el dinero, si los bancos o el gobierno. El caso de las VPO es aún más sangrante ya que NO HABÍA OTRA OPCIÓN, nos lo metieron por cojones. Además ¿porque lo cambiaron después del 2008 como ídice de referencia por el EURIBOR?
PABLO · VALLADA · Jueves, 27 Febrero 2020 | 02:49:49 PM · resp. nº 1900
Si se declara nulo es para todos VPO incluidas, al tiempo.
avatar
Oscar · Irun · Miércoles, 26 Febrero 2020 | 11:48:16 PM · nº 5725
Hola, solo quiero desearos suerte a tod@s. En breve tendremos la sarten por el mango y podremos reclamar todo lo que se nos ha cobrado de mas a lo largo de estos años. Como ya sabréis aún teniendo una sentencia favorable por parte del TJUE la justicia permite recursos y más recursos. No hay que desesperar, no va a ser fácil pero con paciencia ganaremos. Y os abogados nos van a sangrar, pero hacen su trabajo y deben cobrar, nadie trabaja gratis.
Responder
avatar
Ana · Madrid · Miércoles, 26 Febrero 2020 | 10:24:24 PM · nº 5724
Desde hace la 8 años vengo participando en este foro como afectada y abogada experta y, sólo puedo decir que después de tantos años, espero que el TJUE a la hora de dictar SENTENCIA tenga en cuenta, el informe de la Comisión Europea sobre el IRPH – por cierto, demoledor- así como las conclusiones del Abogado General, en virtud de las cuales se establece como parámetro en orden al cumplimiento del control de transparencia, que la ESCRITURA DE PRÉSTAMO CONTENGA LA DEFINICIÓN COMPLETA DE IRPH -me quedo con eso, ya que la mayoría de préstamos por no decir todos no la tienen y, los que la tienen la tienen incompleta, faltando el último párrafo y, por cierto más importante, dado que en el mismo está el “quid” de la cuestión.


Y a los que en su día demandasteis y decidisteis no seguir adelante o agostasteis todas las instancias, deciros, que si tal y como dictaminó el Abogado General, el IRPH es susceptible de control de CONTENIDO se abre la posibilidad de demandar nuevamente en base a dicho control de contenido. A los que no habéis iniciado la vía judicial, además de solicitar la nulidad vía control de transparencia tb se podría solicitar vía control de contenido.

Tras el análisis de la futura sentencia, tal y como he venido haciendo durante todos estos años, os informaré a través de este foro.

No obstante, os dejo mi teléfono 659 47 39 02 para los que tuvierais cualquier duda, yo encantada de informar.VAMOSSSSSSSSSSSSSSSSSSSSSSSSS
Responder
eric · Barcelona · Jueves, 27 Febrero 2020 | 01:19:39 PM · resp. nº 1899
Hola ANA . Cuál es la definición completa del IRPH que debe incluir la hipoteca ?? Y en caso de si estar completa que signica que no se puede demandar con garantías ? Y la fórmula de cálculo ? etc..

Mostrando 1711–1720 de 5754 comentarios · Página 172 de 576

Dejar comentario

Visitas: 2.064