
IRPH

El IRPH sube en marzo de 2022 hasta el 1,513%

El IRPH sube en marzo de 2022 hasta el 1,513%

El IRPH sube, sin embargo, las hipotecas vinculadas al IRPH que se revisen anualmente con el dato de marzo se abaratarán.

El IRPH sube en marzo de 2022

El IRPH ha subido en marzo de 2022, pasando del 1,481% del mes anterior, al 1,513%. Se trata de una subida intermensual de 0,032 puntos. Era lógico ya pensar que el IRPH iba a subir en el mes de marzo pues el Euribor ya lo lleva haciendo durante todo el 2022 y el IRPH lleva interiorizado en su fórmula de cálculo el Euríbor.
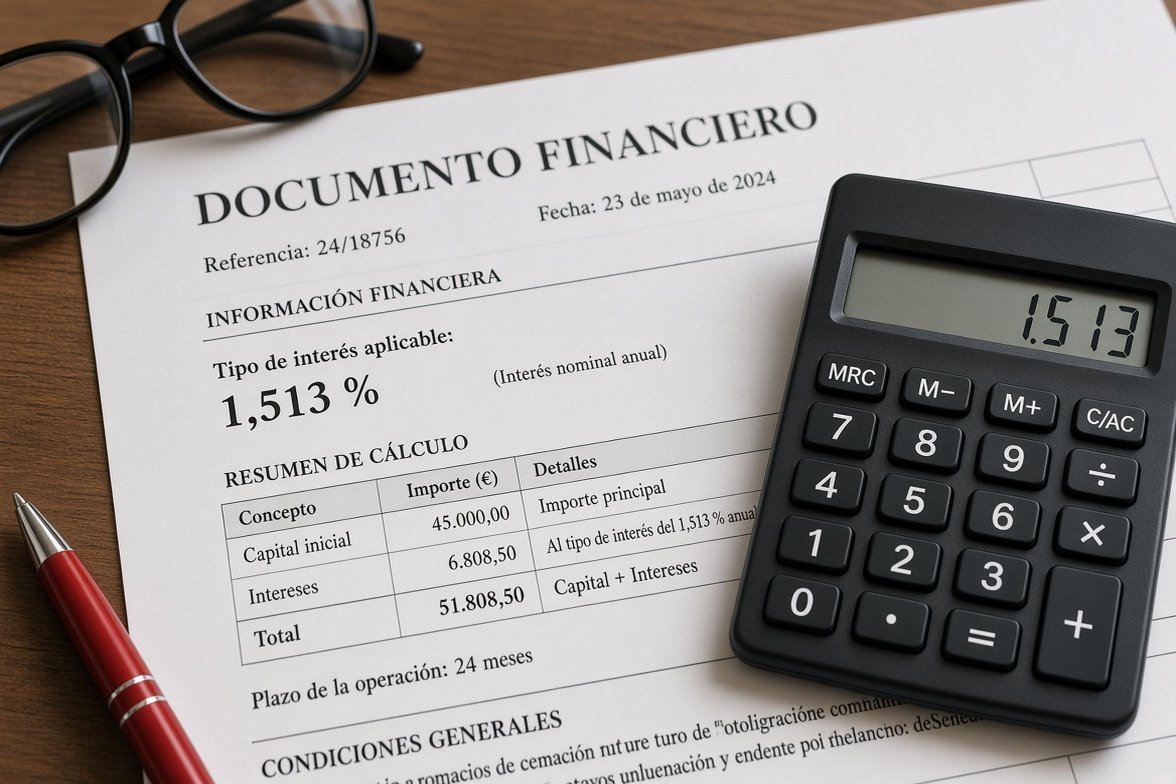
El IRPH sube en marzo de 2022 hasta el 1,513%

Las subidas de ambos índices, Euríbor e IRPH se deben a que actualmente existe una alta inflación, es decir, un alto encarecimiento de los precios, por los desequilibrios económicos provocados por la pandemia del Covid-19 y especialmente ahora por la tensión internacional generada por la guerra en Ucrania. Esta alta inflación, seguramente será afrontada por el Banco Central Europeo (BCE) con una subida de los tipos de interés, es decir, por un encarecimiento del precio del dinero.

El IRPH sube siguiendo la tendencia alcista del Euribor

El Euribor es un indicador del precio al que los bancos europeos se prestan dinero entre si. Y dado que piensan, seguramente acertadamente, que el BCE subirá los tipos de interés pronto, es decir, encarecerá el dinero, los mismos bancos se dejan entre ellos el dinero más caro, y por tanto el Euribor se está elevando. Es el llamado mercado interbancario y este ya se está anticipando, a una más que probable próxima subida de los tipos de interés en el corto plazo por parte del BCE, con el fin de que la inflación baje de los altos niveles en los que se encuentra actualmente.

El Euribor ha acelerado su subida en los meses de marzo y abril. Tanto es así, que en el mes de abril ya ha marcado el Euribor a 12 meses, varios valores diarios positivos, cuando en diciembre de 2021, el Euribor todavía se encontraba por debajo del -0,50% y próximo a su mínimo histórico. Esto nos invita a pensar que si en marzo el IRPH ya ha subido, en el valor del mes siguiente, es decir, en el de abril, el IRPH va a subir bastante más. Aunque está por ver.

A pesar de la subida del IRPH en el mes de marzo de 2022, un año atrás, el IRPH se encontraba más alto, concretamente en el 1,571%. Esto significa que las hipotecas vinculadas al IRPH y que se revisen anualmente con el dato de marzo se abaratarán, por la circunstancia de que el IRPH se encuentra interanualmente más bajo ahora.

¿Cuánto se encarecerá la hipoteca IRPH con el valor de marzo de 2022?

Dado que el valor actual del IRPH es más bajo que el de hace un año, la hipoteca que se revisen anualmente con el valor del IRPH de marzo se abaratará.

Una hipoteca referenciada al IRPH con un diferencial del 0% sobre el mismo, con un capital pendiente de 100.000 euros, con un plazo restante de 20 años y que se revise con el dato de marzo de 2022, pasará de una cuota de 486 euros a otra de 483 euros. Esto supone un ahorro en la cuota mensual de 3 euros. Los datos anteriores son aproximados.

Te invitamos a utilizar la calculadora revisión de hipoteca para un cálculo más preciso y personalizado a tu préstamo hipotecario. También puedes utilizar la calculadoras de simulador de hipoteca, la calculadora de amortización parcial anticipada de la hipoteca y la calculadora convertidor de número de plazos de amortización a cantidad de tiempo.

Comentarios

avatar
Javier - Reclama Por Mí · Bizkaia · Miércoles, 21 Octubre 2020 | 02:37:04 PM · nº 6268
A los afectados,


Tras la nota de prensa sobre la sentencia del Tribunal Supremo en referencia a los 4 casos jugados de IRPH a la espera del quinto que versa sobre una Vivienda de Protección Oficial, se plantean numerosas preguntas y dudas sobre la interpretación final a falta de la sentencia completa.


¿Los afectados pueden o no reclamar?

Destacamos los aspectos clave: Según podemos leer, "En los cuatro recursos resueltos, siguiendo la jurisprudencia del TJUE, ha apreciado falta de transparencia por no haberse informado de la evolución del índice en los dos años anteriores".


Es decir, se reconoce en todos esos casos que existe falta de transparencia. 


Sin embargo, el párrafo posterior indica que "no existe abusividad siguiendo la jurisprudencia anterior del TJUE".
La preguntas que se plantean son varias:
1- ¿La falta de transparencia implica necesariamente abusividad? 


2- ¿A qué se refiere el Tribunal Supremo cuando dice que no existe abusividad siguiendo la doctrina del TJUE? ¿A la abusividad del índice en sí mismo, o a que la falta de transparencia no implica abusividad? 


Sea como fuere, ¿ha sido falta de transparencia suficiente para declarar los cuatro contratos nulos (distinto de abusivos)?


Estas preguntas no se pueden contestar hasta disponer de la sentencia completa y conocer los fallos.


Pront actualizaremos la información aquí: https://www.reclamapormi.com/reclama-por-mi/hipoteca/irph-que-es-y-como-reclamar-irph-abogado/sentencia-irph.html#sentenciasupremoirph


Podéis consultar a los abogados de Reclama Por Mí lo que queráis.
Responder
JoseG · Gijon-Asturias · Miércoles, 21 Octubre 2020 | 02:51:07 PM · resp. nº 2309
Esta película ya esta vista.Se trata de tirarse la pelota unos a otros.El TSJE al en TSJUE y el TSJUE al TSJE y así hasta el infinito y más allá.Porque unos son unos vendidos y los otros se lavan las manos, en vez de sentenciar con claridad lo dejan todo con ambiguedad,así pueden estar décadas y decadas.Antes nos llega la parca, que la justicia
Arantxa · Navarra · Miércoles, 21 Octubre 2020 | 06:37:20 PM · resp. nº 2310
Como afectada por el IRPH tengo que decir que me suena la canción a lo de las cláusulas suelo, intentaron varias veces salvar a la banca, y el TJUE les fue comiendo terreno y dejando cada vez menos margen de maniobra. Ahora ya reconocen que hay falta de transparencia, ohhhh, no pueden negar lo innegable, pero todavía se muestran atrevidos... Saben que tenemos razón, que nuestra hipoteca fue una TRAMPA, pero buscan tiempo para que la banca haga sus estratagemas y aprovecharse de la mala economía de las personas para que acepten sus acuerdos. Yo voy a resistir por supuesto, como siempre...
avatar
JoseG · Gijon-Asturias · Miércoles, 21 Octubre 2020 | 02:04:17 PM · nº 6267
Yo no esperaba otra cosa del Supremo.Como veis no llegan al Supremo los jueces más preparados sino los que mejor se venden a la gran banca.Ahora podemos comenzar a despotricar con el teclado otro año y medio hasta que se pronuncie el TJUE.Por el camino caerán muchos que es lo que pretende la banca
Responder
avatar
Enrique · Santander · Miércoles, 21 Octubre 2020 | 01:54:48 PM · nº 6266
Era de esperar pero me sorprende cómo el Alto tribunal puede contradecirse en la misma frase de una sentencia : No son transparentes y no abusivas.
No soy entendido en leyes y no sé lo que implica meter o no abusividad en una reclamación. Si yo denuncio a UCI (mi caso) porque me dijo que el IRPH era estable porque sumaba el euribor y el diferencial medio que en aquella época 2006 que estaba en torno al 0,7 y bajando y la suma cuadraba bien. Hasta ahí correcto el problema vino cuando después cuando subía el Euribor y bajaban los diferenciales, el IRPH dejó de adecuarse a esta media y se mantuvo en una década con un diferencial superior a 2 ó 2,5%. Algo cambió en el modo de calcularse o hubo un factor que no se explicó pero que gravaba y mucho las hipotecas tanto con Euribor alto como con Euribor actual negativo. Esto efectivamente es falta de transparencia. Y por tanto en el caso de los afectados fue una estafa. No hace falta abusividad para estafar a alguien, con lo que yo me quedo con lo primero para demandar.
Responder
avatar
Manuel · Tarragona · Miércoles, 21 Octubre 2020 | 01:50:21 PM · nº 6265
MI QUERIDA ESPAÑA,ESTA ESPAÑA MIA, ESTA ESPAÑA NUESTRA, HIJOS DE ........
Responder
avatar
Ron · El Vendrell- Tarragona · Miércoles, 21 Octubre 2020 | 12:44:32 PM · nº 6264
Hola, la banca ya tiene lo que quería,tiempo para no pagar de momento, pero no significa que allan ganado, ahora tendrán que explicar al tjue cómo puede haber falta de transparencia y ser legal el irph, todo esto puesto de su puño y letra en la sentencia. Se lo tumbaran en el tjue seguro. Pero lo jodido es que mientras habrá gente que no tiene tiempo ni dinero para esperar otros 18 meses a que salga otra sentencia del TJUE. Suerte a todos.
Responder
avatar
Luis David · Vigo · Miércoles, 21 Octubre 2020 | 12:32:18 PM · nº 6263
Bueno señores,estaba ckaro,nos han vuelto a joder,tenemos que organizarnos de alguna manera y echarnos a la calle!!!!!
Responder
avatar
christian · Blanes · Miércoles, 21 Octubre 2020 | 12:03:19 PM · nº 6262
Póngamos un día para reventar las calles!! Ya está bien de estar callados! Ahora nos toca dicir a nosotros!! Nos toman por tontos estas ratas con túnicas!!!
Responder
avatar
Ana · Tarragona · Miércoles, 21 Octubre 2020 | 11:51:04 AM · nº 6261
Hay que salir a la calle!! A destrozarlo todo!! Que esperáis las plataforma
Responder
avatar
Miguel · ELCHE · Miércoles, 21 Octubre 2020 | 11:44:49 AM · nº 6260
Si ya incluso aceptando la no transparencia tp les vale ya no queda nada que luchar.Esta claro que los únicos avispados y perspicaces son los del supremo,pq el resto de jueces no saben leer lo que dice Europa.
Yo ya paso
Responder
avatar
hernan · santa pola · Miércoles, 21 Octubre 2020 | 11:16:29 AM · nº 6259
Ya está: admitenfalta de transparencia en #IRPHestafa, pero dicen que eso no lo hace abusivo.
Como estaba previsto, es su 2° intento para salvar a la banca. Voto particular de Arroyo Fiestas, que en la primera sentencia denunció que no se ajustaba a derecho.
Toca seguir peleando.... es que acaso alguno se había hecho ilusiones...
Responder
angel pepiol · camarles-tarragona · Miércoles, 21 Octubre 2020 | 11:49:11 AM · resp. nº 2308
Somos sumisos ante un macho alfa BANCA pero debemos de empezar a sacar anular libretas y targetas de cuentas corrientes de la banca y hacer una moratoria hipotecaria ante la falta de transparencia en nuestros contratos hipotecarios IRPH porque no quiero ni pensar lo que cuesta al heraldio publico es para alucinar que digan que la transparencia brilla por su ausencia y que no es una clausula abusiva entonces la DIRECTIVA 13/93/CEE debe ser ficcion

Mostrando 1221–1230 de 5754 comentarios · Página 123 de 576

Dejar comentario

Visitas: 1.821