
IRPH

Previsión Euríbor 2022 y 2023

Previsión Euríbor 2022 y 2023

Previsiones del Euribor para el 2022 y 2023

El Euríbor muestra claros indicios de situarse ya en zona positiva

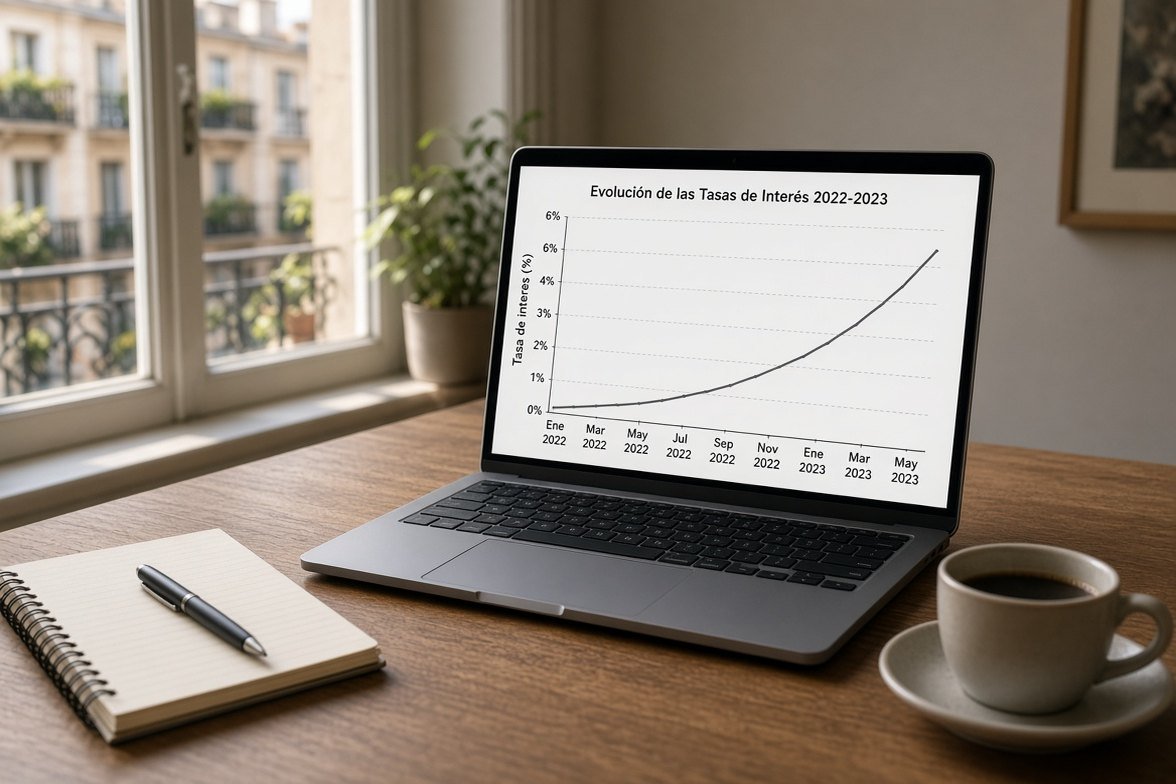
El Euribor constituye el principal indicador del precio de las hipotecas y actualmente se encuentra instalado en una clara senda alcista. Que las hipotecas se encarezcan o abaraten depende crucialmente del comportamiento del Euribor. Y no solo están afectadas las hipotecas a interés variable vinculadas al Euribor, sino también aquellas hipotecas vinculadas al IRPH, ya que en el cálculo del valor mensual del IRPH, se encuentra claramente comprometido el valor del Euríbor. Incluso seguramente afecta a las hipotecas que se oferten, ya sea en su vertiente variable o fija, porque si ahora el Euríbor sigue una tendencia claramente alcista, los bancos posiblemente ajustaran el valor de su oferta hipotecaria, tanto en su versión fija cómo en su versión variable, para adaptarlas a los actuales valores del Euribor.
Previsión Euríbor 2022 y 2023

La alta inflación está acelerando la carrera alcista del Euribor, y en el mes de abril de 2022 algunos valores diarios del Euríbor a 12 meses, ya muestran valores positivos. Recordemos que tan solo hace unos meses, concretamente a principios de año, el Euríbor estuvo a punto de situarse en un nuevo mínimo histórico, ya que en diciembre de 2021, señaló el valor del -0,502%.

Previsiones Euribor para 2022 y 2023

Desde diciembre de 2021 el Euríbor no ha hecho otra cosa más que ascender. Y esta carrera alcista se acelerado drásticamente en los meses de marzo y de abril de 2022. Seguramente el mes de abril el Euríbor hipotecario dará su último valor negativo, y en mayo ya nos encontraremos posiblemente en zona positiva.

La causa de esta repentina aceleración, la encontramos en la actual coyuntura económica, con una alta inflación, es decir, con una subida generalizada de los precios, que lleva a que el mercado interbancario, ya este asumiendo que pronto por parte del Banco Central Europeo (BCE), habrá un encarecimiento del precio del dinero, en otras palabras, subirá los tipos de interés situados actualmente en su nivel más bajo, el 0%. La alta inflación se debe a los desequilibrios económicos provocados por la pandemia por el Covid-19 y por la actual tensión internacional; la guerra en Ucrania que ha desatado una alta presión sobre los precios energéticos.

El BCE siempre busca la estabilidad financiera en la área euro, y para ello dirige sus políticas monetarias en la búsqueda de una inflación cercana pero por debajo del 2%. El IPC de la Eurozona se ha situado en marzo de 2022 en el 7,5% y en España en el 9,8%. Son tasas de inflación elevadísimas, claramente situadas por encima del 2%. Para bajar la inflación, el BCE tomará la medida monetaria de subir los tipos de interés y si estos suben también lo hace el Euribor, de hecho ya lleva muchos días haciéndolo, anticipándose de esta manera al futuro encarecimiento del precio del dinero.

El departamento de análisis de Bankinter pronostica un Euribor hipotecario positivo ya en el 2022, rondando el 0,40% y el 0,80% en el 2023. Estas previsiones de cumplirse supone una clara revisión al alza del precio de las hipotecas.

Comentarios

avatar
Ana · Madrid · Viernes, 23 Octubre 2020 | 10:16:40 AM · nº 6279
Recordemos lo dispuesto por el TS en SS de 24 y 25 de marzo y de 29 de abril de 2015, al afirmar que,
“la falta de transparencia trae consigo un desequilibrio sustancial en perjuicio del consumidor, consistente en la privación de la posibilidad de comparar entre las diferentes ofertas existentes en el mercado”,

De esta forma y, a raíz de las citadas sentencias del TS,
• El control de transparencia pasó a constituir propiamente un control de abusividad y, no un requisito sine quo non para entrar a valorar la abusividad de una cláusula relativa al precio.

• Se mutó, asimismo, el contenido del desequilibrio que provocaba la abusividad de la cláusula, en el sentido de que la propia falta de transparencia pasó a constituir un desequilibrio en sí mismo consistente en la imposibilidad del cliente de comparar distintas ofertas.

• En definitiva, el propio TS y TJUE concluyen que la FALTA DE TRANSPARENCIA lleva ímplicita la ABUSIVIDAD.

Y LO QUE ES MÁS IMPORTANTE y, aquí está el "QUID", consecuencia de esas interpretaciones realizadas por el propio TS se reformó el artículo 83 TRLGCU en el sentido de introducir el último párrafo que expresa que la FALTA DE TRANSPARENCIA CONLLEVA A NULIDAD DE PLENO DERECHO.
Responder
avatar
Ana · Madrid · Viernes, 23 Octubre 2020 | 09:48:21 AM · nº 6278
YO NO ME RINDO y, CREO QUE HABRÁ SORPRESAS A NUESTRO FAVOR. ANTE LA FALTA DE TRANSPARENCIA SÓLO CABE APLICAR EL ARTÍCULO 83 TRLGCU QUE PARA ESO SE REFORMÓ RECIENTEMENTE - NO CABEN INTERPRETACIONES SOBRE EL MISMO-. ART . 83 FALTA DE TRANSPARENCIA = NULIDAD PLENO DERECHO. CUALQUIER INTERPRETACIÓN QUEDÓ DESPEJADA CON LA RECIENTE REFORMA DEL ARTÍCULO 83 TRLGCU QUE ATRIBUYE EXPRESAMENTE A LA FALTA DE TRANSPARENCIA LA NULIDAD DE PLENO DERECHO.
Responder
avatar
HERNANDEZ E, P.Rafa · LLEIDA - LLEIDA · Viernes, 23 Octubre 2020 | 09:25:02 AM · nº 6277
Bueno. Pues la cosa está clara. A esperar 2 o 3 años más a que el TJUE vuelva a darle un revolcón a nuestro fantástico Tribunal Supremo.
A ver si con un poco de suerte, la cosa acaba ahí, porque volverán a intentar alguna treta para seguir favorecienco a sus señores los bancos. Esperemos que el TJUE haga una sentencia sin fisuras, para acabar con esta tortura.
Hemos de seguir, hemos de aguantar.
Responder
avatar
Jose · Vícar Almeria · Viernes, 23 Octubre 2020 | 09:12:54 AM · nº 6276
Hola a todos/as. Yo diría que seria conveniente enviar cartas de queja al TJUE, para informarles de la interpretación que ha hecho el T.S. sobre el IRPH. Debemos utilizar los medios que las leyes nos otorgan, para defender nuestros derechos. Yo confío en que los tribunales Europeos pidan explicaciones. Animo y un abrazo a todos.
Responder
avatar
TOMAS · BADALONA · Jueves, 22 Octubre 2020 | 09:06:04 PM · nº 6275
Hay algo que me inquieta desde hace mucho tiempo. A los clientes bancarios que solicitan invertir en Bolsa, en Fondos o en Activos Financieros, las entidades financieras (bancos y cajas) tienen la obligación de efectuarles el "test de idoneidad" (normativa MIFID -Markets in Financial Instruments Directive- en vigor desde 1 de noviembre de 2007). O sea Europa se preocupa de que los clientes sean catalogados con el test, en función de sus conocimientos financieros y en España la CNMV se preocupa (o eso dicen) de que ese test de efectúe para impedir se le "coloquen" inversiones que no alcanza a comprender y que puedan perjudicar sus intereses y sus ahorros. PERO SÓLO SI DESEAN INVERTIR. Mientras que si solicitan un crédito, préstamo al consumo o hipotecario para la compra de una vivienda AHÍ NO ES NECESARIO EL TEST. Me gustaría que alguien entendido en la materia me aclarase el motivo de esa aplicación parcial del test que determina el conocimiento financiero de los clientes sólo cuando . ¿O es que para comprender las cláusulas suelo, la diferencia entre EURIBOR y IRPH, las hipotecas multidivisa, etc... no es necesario tener ningún tipo de conocimiento financiero?.
Responder
TOMAS · BADALONA · Jueves, 22 Octubre 2020 | 09:31:01 PM · resp. nº 2314
Quería decir: "Me gustaría que alguien entendido en la materia me aclarase el motivo de esa aplicación parcial del test que determina el conocimiento financiero de los clientes sólo cuando éstos quieren invertir sus ahorros.
avatar
TOMAS · BADALONA · Jueves, 22 Octubre 2020 | 08:37:52 PM · nº 6274
Recomiendo escribir en el buscador de Google lo siguiente: IRPH: "Si no es transparente es abusivo".
Os aparecerá un artículo de hoy mismo escrito por José Mª Ruiz de Arriaga (socio director de Arriaga Asociados). Tengamos paciencia, esto debe acabar con nuevas directrices marcadas desde el TJUE.
¡Ya está bien de cacicadas desde el TS!
Responder
avatar
Ana · Madrid · Jueves, 22 Octubre 2020 | 01:15:40 PM · nº 6272
La falta de transparencia conlleva a la NULIDAD DE,o subjetivo PLENO DERECHO y, no lo digo yo, lo dice expresamente el artículo 83 del TRLGCU. Último párrafo de dicho artículo introducido recientemente precisamente con ocasión del surgimiento del CONTROL DE TRANSPARENCIA. Me da lo mismo que sea abusivo o no, dado que la falta de transparencia por virtud del artículo 83 del TRLGCU conlleva a la NULIDAD DE PLENO DERECHO. Insisto, no lo digo yo, lo dice la le reformada precisamente con ocasión de regular el control de transparencia. Declarada y admitida la FALTA DE TRANSPARENCA por el TS - lo cual era lo más dificultoso o interpetrable o subjetivo- sólo le queda aplicar la ley - artículo 83 TRLGCU- - Se trata de aplicar la LEY. VAMOS A ESPERAR QUE CONEJO SE SACA DE LA CHISTERA
Responder
Pere · Mataró · Jueves, 22 Octubre 2020 | 05:57:16 PM · resp. nº 2313
Y ahora Ana, que puede pasar? Hay que esperar otra vez al TJUE? Esto es cuestión de tiempo? Acabaremos teniendo razón?
avatar
Miguel · Barcelona · Jueves, 22 Octubre 2020 | 11:43:37 AM · nº 6271
Buenas , me gustaría que alguna persona me comentaran como queda aquellas demandas en casación pendientes del TSupremo?? Q significa esta sentencia , que tenemos q abonar todas las costas de las dos instancias anteriores?? 10000 a 15000 euros?? Que vergüenza de jueces y políticos
Responder
avatar
Eduardo · Manzanares el Real · Jueves, 22 Octubre 2020 | 07:25:27 AM · nº 6270
No existe en la estructura del TJUE un sistema de seguimiento de las resoluciones que dicta, pecando de ingenuidad si piensa que el Tribunal Supremo de España va a someterse, ni a la primera vez ni a la tercera, al principio de jerarquía de de las leyes comunitarias y su jurisprudencia, que están por encima de la española. Nuestro Tribunal Supremo va a intentar hacer su voluntad y lo que a la banca le conviene, aunque tenga que, como siempre, machacar a la ciudadanía. Pero también peca de ingenuo si piensa que...

https://www.aquimicasa.net/blog/justicia/tribunal-supremo/en-su-afan-de-salvar-los-40-000-millones-del-irph-el-ts-cae-en-la-chapuza/
Responder
avatar
Maria Pilar · Barcelona · Miércoles, 21 Octubre 2020 | 06:43:20 PM · nº 6269
Que verguenza de justicia. La mayoria del tribunal esta comprado por la Banca. El TJUE os va a dejar a la altura del betún.

Gracias Sr. Arroyo por su voto particular, nos servirá de gran ayuda a todos los que hemos sido engañados y estafados durante tantos años.
Responder
angel pepiol · camarles-tarragona · Jueves, 22 Octubre 2020 | 06:25:23 AM · resp. nº 2311
Me parece que el CODIGO DE BUENAS PRACTICAS FINANCIERAS debido a la Sentencia del TRIBUNAL DE JUSTICIA se debera de modificar porque la transparencia sera dolo cuando con palabras omaquinaciones insidiosas de parte deuno delos contratantes,es inducir al otro acelebrar un contrato que ,sin ellas no se hubiera celebrado art 1269 CC
Creo la UE debe de reciclar porque les damos mucho trabajo
Maria Pilar · Barcelona · Jueves, 22 Octubre 2020 | 10:04:48 AM · resp. nº 2312
Angel pepiol, no entiendo de terminologia legal y si eso puede ser dolo o no, pero lo que Vd. describe es exactamente mi caso : A través de maquinaciones insidiosas del delegado de la oficina de LA CAIXA, se me indujo a firmar con IPRH en lugar de MIBOR (que es lo que habia en el año que yo firmé, después quedo sustituido por EURIBOR).

Mostrando 1211–1220 de 5754 comentarios · Página 122 de 576

Dejar comentario

Visitas: 3.027