
IRPH

Previsión Euríbor 2022 y 2023

Previsión Euríbor 2022 y 2023

Previsiones del Euribor para el 2022 y 2023

El Euríbor muestra claros indicios de situarse ya en zona positiva

El Euribor constituye el principal indicador del precio de las hipotecas y actualmente se encuentra instalado en una clara senda alcista. Que las hipotecas se encarezcan o abaraten depende crucialmente del comportamiento del Euribor. Y no solo están afectadas las hipotecas a interés variable vinculadas al Euribor, sino también aquellas hipotecas vinculadas al IRPH, ya que en el cálculo del valor mensual del IRPH, se encuentra claramente comprometido el valor del Euríbor. Incluso seguramente afecta a las hipotecas que se oferten, ya sea en su vertiente variable o fija, porque si ahora el Euríbor sigue una tendencia claramente alcista, los bancos posiblemente ajustaran el valor de su oferta hipotecaria, tanto en su versión fija cómo en su versión variable, para adaptarlas a los actuales valores del Euribor.
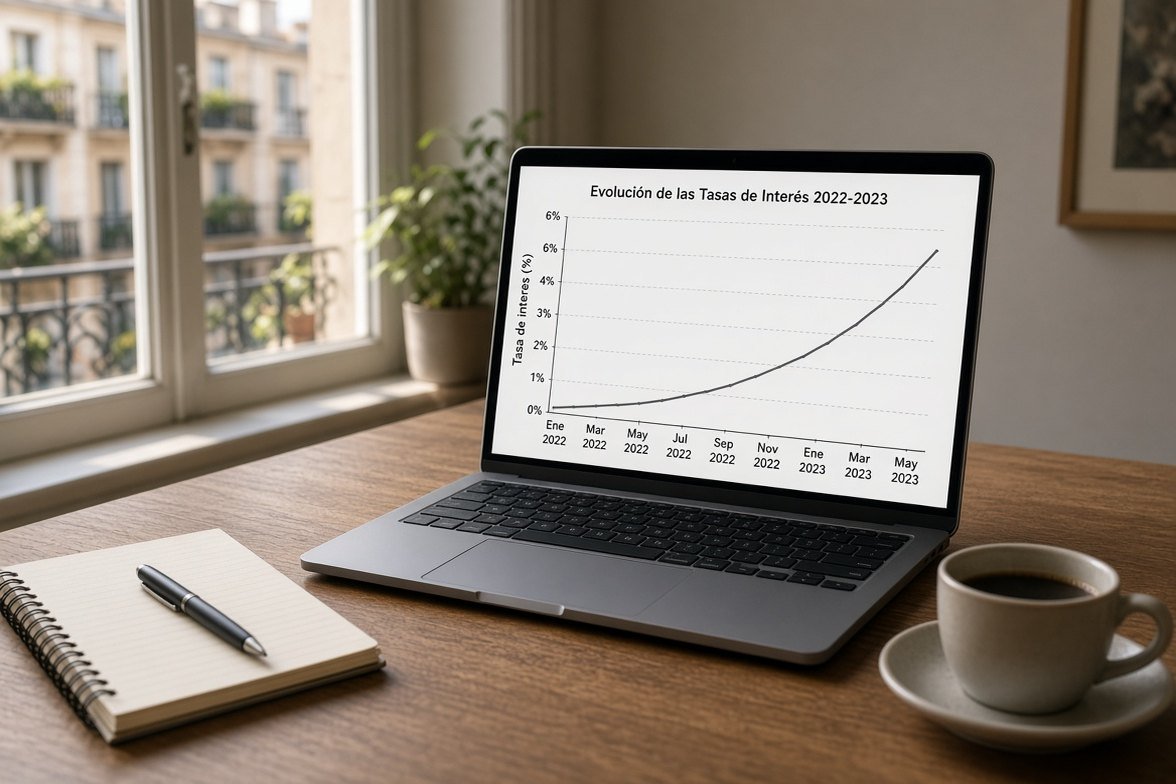
Previsión Euríbor 2022 y 2023

La alta inflación está acelerando la carrera alcista del Euribor, y en el mes de abril de 2022 algunos valores diarios del Euríbor a 12 meses, ya muestran valores positivos. Recordemos que tan solo hace unos meses, concretamente a principios de año, el Euríbor estuvo a punto de situarse en un nuevo mínimo histórico, ya que en diciembre de 2021, señaló el valor del -0,502%.

Previsiones Euribor para 2022 y 2023

Desde diciembre de 2021 el Euríbor no ha hecho otra cosa más que ascender. Y esta carrera alcista se acelerado drásticamente en los meses de marzo y de abril de 2022. Seguramente el mes de abril el Euríbor hipotecario dará su último valor negativo, y en mayo ya nos encontraremos posiblemente en zona positiva.

La causa de esta repentina aceleración, la encontramos en la actual coyuntura económica, con una alta inflación, es decir, con una subida generalizada de los precios, que lleva a que el mercado interbancario, ya este asumiendo que pronto por parte del Banco Central Europeo (BCE), habrá un encarecimiento del precio del dinero, en otras palabras, subirá los tipos de interés situados actualmente en su nivel más bajo, el 0%. La alta inflación se debe a los desequilibrios económicos provocados por la pandemia por el Covid-19 y por la actual tensión internacional; la guerra en Ucrania que ha desatado una alta presión sobre los precios energéticos.

El BCE siempre busca la estabilidad financiera en la área euro, y para ello dirige sus políticas monetarias en la búsqueda de una inflación cercana pero por debajo del 2%. El IPC de la Eurozona se ha situado en marzo de 2022 en el 7,5% y en España en el 9,8%. Son tasas de inflación elevadísimas, claramente situadas por encima del 2%. Para bajar la inflación, el BCE tomará la medida monetaria de subir los tipos de interés y si estos suben también lo hace el Euribor, de hecho ya lleva muchos días haciéndolo, anticipándose de esta manera al futuro encarecimiento del precio del dinero.

El departamento de análisis de Bankinter pronostica un Euribor hipotecario positivo ya en el 2022, rondando el 0,40% y el 0,80% en el 2023. Estas previsiones de cumplirse supone una clara revisión al alza del precio de las hipotecas.

Comentarios

avatar
Ana · Tarragona · Martes, 23 Junio 2020 | 02:53:27 PM · nº 6106
Hola a tots els afectats.

Avui, a Tarragona, a la porta de tots els bancs, hi ha hagut manifestacions i cacerolades. M'agradaria que això es fes a Reus l'1 de juliol, per veure quanta gent aniria.
La gent ja s'està manifestant.

L'1 de juliol a les 10h a la plaça Mercadal.
Responder
patricio · tarragona · Miércoles, 24 Junio 2020 | 12:20:24 AM · resp. nº 2216
[/negro]una cosa ana sap vostè que és l'IRPH o només ve a insultar els bancs sense saber el que significa fer una hipoteca IRPH:
L'índex de referència de préstecs hipotecaris, IRPH, és un índex de tipus d'interès de préstecs hipotecaris aplicat a Espanya i elaborat pel Banc d'Espanya. Va començar a aplicar-se en 1994 i va arribar a ser l'índex en el 10% de les hipoteques, el 2018 va suposar el 0,28% de les hipoteques. El 2020 segueix vigent per als préstecs vius dels que van signar hipoteques amb dit índex, pendents de diversos litigis per considerar-abusiu i manipulable segons sentència de l'TJUE de 3 de març de 2020 i és previsible que acabi desapareixent fins i tot de les hipoteques vives. El nombre de préstecs signats amb IRPH estaria entre 300.000 i 800.000. A Espanya, l'índex habitual i més utilitzat per a préstecs hipotecaris és l'euribor.

El 3 de març de 2020 el Tribunal de Justícia de la Unió Europea (TJUE) va dictar sentència per la qual els jutges espanyols podran anul·lar una hipoteca lligada a l'IRPH si consideren que és abusiva. A l'abril de 2020 diversos jutjats espanyols, en mans de qui està declarar la nul·litat de l'IRPH, van ordenar substituir aquest índex de préstecs hipotecaris per l'euríbor més un diferencial a l'ésser l'alternativa més beneficiosa per al consumidor. gràcies ana per la seva cometari, però guardatelo per si et embarguen la casa JAJAJA
avatar
Paul · Barcelona · Martes, 23 Junio 2020 | 11:32:20 AM · nº 6105
Hola a todos, he visto que hay ideas varias y diversas de como luchar contra el eje del mal (Banca-Gobierno), yo me comprometo a apuntarme esto y trasladarlo personalmente en unos días a la "Plataforma de afectados por las hipotecas" (PAH) y que nos digan que idea es viable o que camino debemos de seguir.
Por otro lado si hay personas que están en Asufin, Adicae, Stop Gipuzkoa y demás, que pregunten también como podemos unirnos indistintamente si seamos de una u otra plataforma, despacho de abogados, asociación, etc, con la finalidad de denunciar a jueces y gobierno.
En cuanto vaya y me digan algo os lo comunicare por este foro.
saludos.
Responder
Maria · Barcelona · Lunes, 29 Junio 2020 | 06:30:09 AM · resp. nº 2220
Buen día a tod@s !!
Pau Barcelona, espero noticias, también decir, empezamos ya, cada día que pasa es un día más a favor del Banco hacer lo que les da la gana.
Tenemos nuestros derechos, ahora a luchar por ello !!!
avatar
Vicente1981 · Barcelona · Lunes, 22 Junio 2020 | 01:21:41 PM · nº 6104
Hola a todo/as,

Soy un afectado más de esta pesadilla. Firmamos una hipoteca en 2005 con la extinguida entidad Caixa Tarragona, nos ofrecieron el "Pack Premium" (40 años, IRPH, clausula suelo, aval de la casa de mis padres, seguro de vida, tener la nómina domiciliada durante la vigencia de la condena e ir todos los meses a reírle la gracia al verdugo que nos ofreció dicha operación a su oficina). Mi pareja y yo vivimos años muy ahogados, comenzamos abonando 608 euros y terminamos en 1065 euros en pleno 2008 gracias a la clausula suelo del 3.75%, ¡otro detalle más del verdugo!. Lo único bueno que hemos aprendido conviviendo con IRPH es huir de la sociedad consumista, nada de financiaciones, nada de tarjetas de crédito, nada de coches nuevos, de hecho somos propietarios de un vehículo de casi 19 años de edad y sinceramente, cuando decida jubilarse adquiriremos otro de 10 o 12 años (después dicen que el parque automovilístico español es de lo mas jurásicos de Europa). ¡Si, no tenemos suficiente con estar condenados con IRPH que además vamos a aventurarnos en comprarnos coches nuevos! Ya pueden venderlos nuevos a precios irrisorios que no me gasto ni un céntimo. No hemos encontrado aún momento de tener un hijo/a debido a tener dicha condena (después dicen que los españoles no tenemos hijos y el índice de natalidad es inferior a décadas anteriores). Ya no es cosa que la vivienda sea VPO o libre, es indiferente, debemos reclamar todo/as y ya! Basta ya de vivir con este collar de plomo, con este saco de lastre a nuestras espaldas. Aprovecho a agradecer encarecidamente a todas esas personas y asociaciones que están luchando y defendiendonos ante una estafa como las que nos vendieron las entidades bancarias utilizando buenas palabras y trato de cercanía en un momento que eramos jóvenes e incrédulos, felices y sonábamos con un futuro prometedor!
Responder
avatar
José Luis · Baeza jaen · Lunes, 22 Junio 2020 | 08:24:09 AM · nº 6103
Perdóname pero otra cosa que pienso es que tenemos que está todos juntos y salir a la calle por las VPO que la culpa de que les pase esto es del gobierno y nos le a lluda y yo no soy VPO pero pienso que tenemos que estás todos juntos y salir ala calle para que esté govierno mentiroso y digo este por qué es el que está Haora y ante de esta nos decía otra cosa luego quedra que lo votemos yo si soy de iquierdas y no digo las cosas para quedar bien como esto simeguezas
Responder
avatar
José Luis · Baeza jaen · Lunes, 22 Junio 2020 | 07:16:38 AM · nº 6102
Buenas si yo también pienso que hay que denuncias pero porque se aora tiempo por qué yo llevo 5 años con esto y al que no haya denunciado que no secta que cuando denucia al día siguiente va a cobras sino fijaros en las clausulas suelo que todavía quedan muchos juicios lo que digo es que las asociaciones de debían juntar para una gran manifestación en Madrid ya que ellas tiene su socios que les esigen un pago y tienen derecho a que luchen por ellos y con forme está la cosa a hora es tiempo de salí a la calle por qué el tribunas supremo está maquinando algo y nuca sera bueno son unos simeguezas y los culpables de todo esto que está pasando por digo que stop asufis y todas las demás asociaciones se debían juntar y ponerse es contacto con lo bufetes de abogados para salir ala calle
Responder
avatar
Alfonso · Madrid · Lunes, 22 Junio 2020 | 06:32:59 AM · nº 6101
IRPH Mayo: 1,745
Responder
avatar
ruben · Marchena,sevilla · Domingo, 21 Junio 2020 | 05:29:51 PM · nº 6100
Hola yo estoy en la plataforma asufin lo que recomiendo como afectado es que denunciremos todos los afectados así ven que los bancos no tienen razon
Responder
avatar
José Luis · Baeza jaen · Sábado, 20 Junio 2020 | 09:30:40 AM · nº 6099
Buenas os voy a decir un comentario anterior conseguido retrasa que pregunte el juez audicana la pregunta al tjue pero no van a conseguir que nos callemos por qué para que lo sepan pregunta al tjue no es prevaricar es informase para saber lo que hacer pero lo que hizo seijo si es prevaricar informas a una parte de lo que debe hacer por eso son unos corustos simeguenzas bueno creo que para manifestarnos tendrías que ir a nuestras asociaciones y sigiselo que se ponga de acuerdo y llamen a bufetes como reclama por mi Arriaga etc. Y juntar nos todos en Madrid por lo menos una ver a mes par que sedencunta que estamos a qui y no se olviden ha lo dejo
Responder
avatar
eric · Barcelona · Viernes, 19 Junio 2020 | 08:16:56 PM · nº 6098
Y una recogida de firmas para una propuesta de ley al congreso ?????
Responder
Paul · Barcelona · Martes, 23 Junio 2020 | 11:36:19 AM · resp. nº 2215
Eso sería lo idóneo, recoger mas de un millón de firmas.
avatar
eric · Barcelona · Viernes, 19 Junio 2020 | 08:07:27 PM · nº 6097
Yo formaría una partido político llamado IRPH NO , con más de 1 millón de afectados ( más familiares,parejas hijos mayores de edad ETC..) Seríamos la cuarta o quinta fuerza política de este simpático país nuestro . En nuestro programa : nulidad IRPH . claúsulas abusivas , sanciones ecónomicas y de prisión por su comercialización .jueces especializados y órgano de control de contratos hipotecarios. Y embargo de los bienes del tribunal supremo , audiencias provinciales , abogacía del estado para compensar a todas las familias deshauciadas por ellos . Si los de podemos llegaron no podemos nosotros ???
Responder

Mostrando 1371–1380 de 5754 comentarios · Página 138 de 576

Dejar comentario

Visitas: 3.076