
IRPH

Previsión Euríbor 2022 y 2023

Previsión Euríbor 2022 y 2023

Previsiones del Euribor para el 2022 y 2023

El Euríbor muestra claros indicios de situarse ya en zona positiva

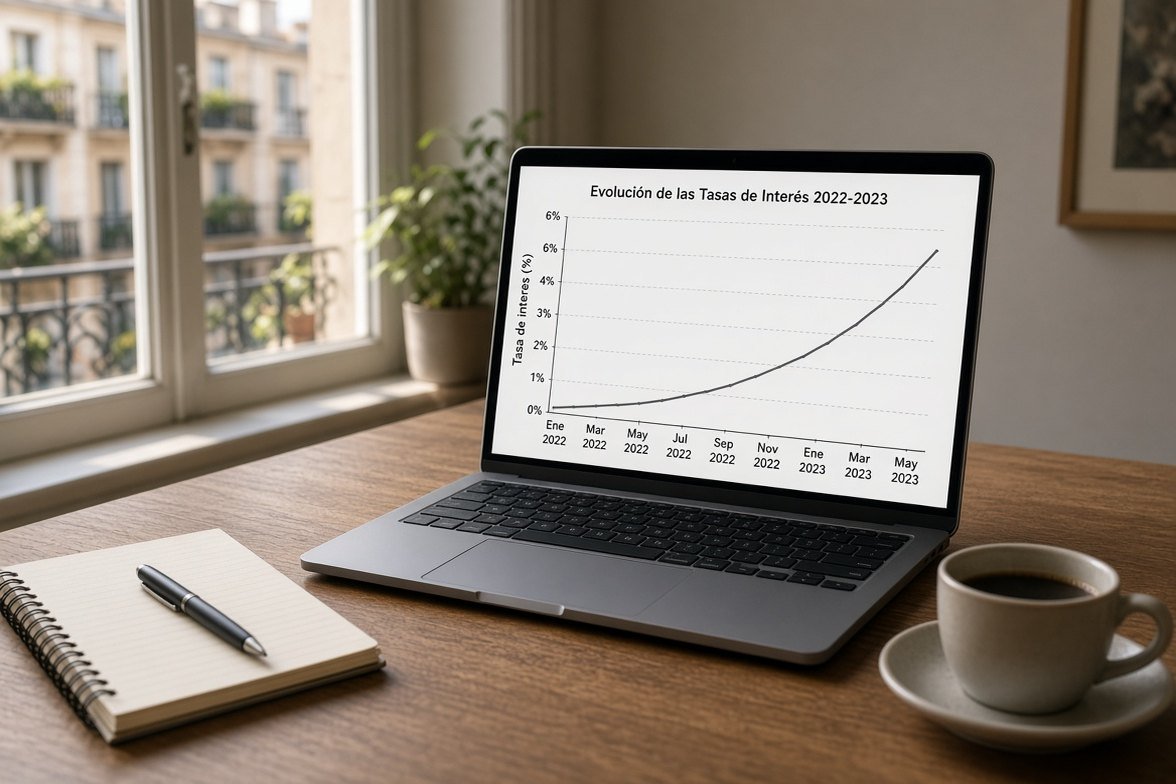
El Euribor constituye el principal indicador del precio de las hipotecas y actualmente se encuentra instalado en una clara senda alcista. Que las hipotecas se encarezcan o abaraten depende crucialmente del comportamiento del Euribor. Y no solo están afectadas las hipotecas a interés variable vinculadas al Euribor, sino también aquellas hipotecas vinculadas al IRPH, ya que en el cálculo del valor mensual del IRPH, se encuentra claramente comprometido el valor del Euríbor. Incluso seguramente afecta a las hipotecas que se oferten, ya sea en su vertiente variable o fija, porque si ahora el Euríbor sigue una tendencia claramente alcista, los bancos posiblemente ajustaran el valor de su oferta hipotecaria, tanto en su versión fija cómo en su versión variable, para adaptarlas a los actuales valores del Euribor.
Previsión Euríbor 2022 y 2023

La alta inflación está acelerando la carrera alcista del Euribor, y en el mes de abril de 2022 algunos valores diarios del Euríbor a 12 meses, ya muestran valores positivos. Recordemos que tan solo hace unos meses, concretamente a principios de año, el Euríbor estuvo a punto de situarse en un nuevo mínimo histórico, ya que en diciembre de 2021, señaló el valor del -0,502%.

Previsiones Euribor para 2022 y 2023

Desde diciembre de 2021 el Euríbor no ha hecho otra cosa más que ascender. Y esta carrera alcista se acelerado drásticamente en los meses de marzo y de abril de 2022. Seguramente el mes de abril el Euríbor hipotecario dará su último valor negativo, y en mayo ya nos encontraremos posiblemente en zona positiva.

La causa de esta repentina aceleración, la encontramos en la actual coyuntura económica, con una alta inflación, es decir, con una subida generalizada de los precios, que lleva a que el mercado interbancario, ya este asumiendo que pronto por parte del Banco Central Europeo (BCE), habrá un encarecimiento del precio del dinero, en otras palabras, subirá los tipos de interés situados actualmente en su nivel más bajo, el 0%. La alta inflación se debe a los desequilibrios económicos provocados por la pandemia por el Covid-19 y por la actual tensión internacional; la guerra en Ucrania que ha desatado una alta presión sobre los precios energéticos.

El BCE siempre busca la estabilidad financiera en la área euro, y para ello dirige sus políticas monetarias en la búsqueda de una inflación cercana pero por debajo del 2%. El IPC de la Eurozona se ha situado en marzo de 2022 en el 7,5% y en España en el 9,8%. Son tasas de inflación elevadísimas, claramente situadas por encima del 2%. Para bajar la inflación, el BCE tomará la medida monetaria de subir los tipos de interés y si estos suben también lo hace el Euribor, de hecho ya lleva muchos días haciéndolo, anticipándose de esta manera al futuro encarecimiento del precio del dinero.

El departamento de análisis de Bankinter pronostica un Euribor hipotecario positivo ya en el 2022, rondando el 0,40% y el 0,80% en el 2023. Estas previsiones de cumplirse supone una clara revisión al alza del precio de las hipotecas.

Comentarios

avatar
José miguel · Palma de Mallorca · Martes, 03 Marzo 2020 | 07:18:40 PM · nº 5825
Hola Luis. El TJUE ha dicho que el efecto sería el interés nulo, y ha añadido además que este efecto sería retroactivo, en contra de lo que defendieron los gobiernos de PP y PSOE.
Lo que ha dicho el TJUE es que si un juez considerara que un préstamo no puede subsistir sin interés y si además ocurriera que cancelar el contrato resultara más perjudicial para el consumidor, en ese caso no se opone a que el juez sustituya el índice por otro. Sólo en ese hipotético caso.

Cabe destacar que un préstamo sí puede subsistir sin interés, lo han dicho muchos jueces españoles y lo dijo la Comisión Europea en el proceso. También es verdad que es evidente que el Supremo dirá que no, que no se puede, porque así beneficiará a la banca. Pero lo pelearemos.
Además, no es obvio que cancelar el contrato sea perjudicial para el consumidor. Eso puede ocurrir si esa persona no está en condiciones de devolver de inmediato todo lo que debe al banco, pero habría que hacer cuentas, porque al importe total del préstamo habría que restar lo ya pagado en concepto de amortización y también en intereses.
Responder
avatar
eric · Barcelona · Martes, 03 Marzo 2020 | 07:01:07 PM · nº 5824
Hoy el que vaya a firmar una hipoteca verá que no tiene cláuSulas suelo , que no le estafarán con los gastos de apertura , y de los índices euribor/Irph cuál es mejor . Todo ello gracias a todas las personas que en su dia demandaron y pelearon .Ahora es el momento de seguir adelante , nunca antes hubo tantas garantías de éxito .A nadie le va bien el gasto en abogados , ir a juicio ..etc Pero hay que reclamar lo que tanto nos ha costado ganar,saturar los juzgados de demandas , dar visibilidad a la estafa de la banca y cuando llegue la sentencia podré dormir tranquilo sabiendo que he peleado .No pienso pasarme los próximos 11 años sin haberlo intentado . Ya llevo 19 años esperando y ahora voy a por ti amigo banquero , nos vemos en el juicio.y ya hablamos allí de lo estable que era el irph cajas.
Responder
Luis · Madrid · Martes, 03 Marzo 2020 | 07:06:58 PM · resp. nº 1967
Deja de hacer el Riculo y leer el comunicado de prensa del tribunar de justicia de la EU.....
https://curia.europa.eu/jcms/upload/docs/application/pdf/2020-03/cp200023es.pdf No seas Mas ignorante por dios...... Lee que aqui lo unico que se ganara en caso de que un Juez dictamine que es abusibo es un cambio de IRPH por Euribor.. lee la sentencia y deja de especular..
Miguel · ELCHE · Martes, 03 Marzo 2020 | 07:52:21 PM · resp. nº 1971
Luis hijo,buscate otro trabajo que ya tus opiniones nos las pasamos por el forro.Sabemos leer,tendras que aprender tu a comprender lo que lees.
SUERTE ERIC,ahora empezamos el partido y tenemos la pelota
avatar
Jose Angel · Elche-Alicante · Martes, 03 Marzo 2020 | 06:42:21 PM · nº 5823
Hola a todos. No me queda claro el alcance de la sentencia para, los que como yo, tenemos IRPH Conjunto de Entidades, ya que en la sentencia solo y únicamente menciona IRPH Cajas. De momento me voy a esperar unos días, a ver si los expertos me sacan de dudas, ya que hablas con cualquier abogado y todos lo ven muy claro, da igual que tengas IRPH Cajas, Bancos o Entidades. Y si pierdes, a quien le toca pagar es a ti. ¿Alguien sabe (una aproximación) a cuanto dinero podría ascender una condena en costas?

Por otra parte, ¿alguien puede contar experiencias de Reclama Por mi?

Un saludo a todos los afectados.
Responder
José miguel · Palma de Mallorca · Martes, 03 Marzo 2020 | 06:50:44 PM · resp. nº 1963
Mira el enlace que he puesto anteriormente y te aclara el tema de irph entidades.
Jose Angel · Elche-Alicante · Martes, 03 Marzo 2020 | 06:57:59 PM · resp. nº 1964
Hola Jose Miguel de Palma. Gracias por el enlace. Lo había leído ya, pero veo una contradicción: en el enlace hablan del IRPH en general, pero en la sentencia se nombra en exclusividad al IRPH Cajas, lo que veo estúpido puesto que la naturaleza de uno y otro índice es la misma, pero los bancos se agarran a un clavo ardiendo, y los abogados te aconsejan pleitear, pero en este caso tengo esa duda.
Juan · Las palmas dgc · Martes, 03 Marzo 2020 | 08:51:13 PM · resp. nº 1973
El irph cajas ya no existe. A mi me aplicaron automáticamente irph entidades..
avatar
Luis · Madrid · Martes, 03 Marzo 2020 | 06:07:19 PM · nº 5822
COMUNICADO DE PRENSA n.º 23/20 de la sentencia
Sentencia en el asunto C-125/18
Gómez del Moral Guasch/Bankia S.A.

https://curia.europa.eu/jcms/upload/docs/application/pdf/2020-03/cp200023es.pdf
Responder
Luis · Madrid · Martes, 03 Marzo 2020 | 06:19:37 PM · resp. nº 1961
Ahora quien es Guapo que dice que esto es una Victoria cuando no solo devuelve la pelota a casa si no lo deja bien claro.

¿Qué harán los jueces españoles?

Ante un caso de IRPH, los jueces españoles valorarán si la cláusula en cuestión era clara y comprensible, si es que sí no harán nada. Si la respuesta es negativa, integrarán el contrato mediante la sustitución del índice de referencia. Esto es y sera el Negocio de los Abogados los únicos que gana aquí pierdas o ganes.
eric · Barcelona · Martes, 03 Marzo 2020 | 06:36:56 PM · resp. nº 1962
Tú no te cansas nunca LUIS ? Haztelo mirar .POR CIERTO UN ENLACE ESPECTACULAR JOSE MIGUEL DE PALMA.Antes de esta sentencia era muy arriesgado poner una demanda , ahora que ya se ha pronunciado el TJUE , pondré la reclamación al banco a ver que dicen y luego la demanda . Hay que quitarse los complejos de que la banca siempre gana pues no es cierto . Y lo de pasar por abogados es como ir al dentista , duele es carísimo pero hay que ir .
Luis · Madrid · Martes, 03 Marzo 2020 | 07:00:50 PM · resp. nº 1965
Lo tuyo si que es grave.... todavia no he leido nas disculpas por tu parte... te Recuerdo que la sentencia .Punto por punto es lo mismo que yo comente semanas atrás.

He puesto la sentencia para que nadie se sienta mas Engañado y que cada uno saque sus conclusiones. No hace falta se Abogado para entender lo que pone Punto 4 es lo único que se tiene que entender.

Ver las 5 respuestas →

avatar
José miguel · Palma de Mallorca · Martes, 03 Marzo 2020 | 05:44:30 PM · nº 5821
Hola, os dejo este enlace que me sirve para aclarar mi anterior comentario, o sea lo que ha dicho la patronal de la banca sobre la sentencia.
Irph stop guipuzcua está muy relacionado con el abogado que ha llevado el caso a Europa, que por cierto se retira a su farmacia, con lo cual me parece que es interesante estas conclusiones.
https://www.irphstop.eus/es/banketxeak-gezurretan-ari-dira-europako-epaiaren-inuguruko-beraien-oharra-gezurtatzen-dugu/
Un saludo
Responder
avatar
federico mingo · poyales del hoyo-avila · Martes, 03 Marzo 2020 | 04:51:06 PM · nº 5820
Hoy saben ustedes quien son los verdaderos ganadores del día??? Ni los afectados ni la banca, los agraciados de verdad son los abogados, me acaban de llamar arraiga y me dice que ha sido un éxito rotundo, que hay que volver a pleitear y por supuesto 1200 de provisión de fondos eso si. Y luego llaman ustedes a los bancos, jueces o políticos sinvergüenzas.... En fin sin comentarios... Tengo 63 años y mi camino se de lucha se acaba aquí.... Suerte a todos... Adios
Responder
Manuel Jesús · San Agustín del Guadalix-Madrid · Martes, 03 Marzo 2020 | 05:41:28 PM · resp. nº 1960
Con Arriaga son 250 al principio.El resto después del juicio o acuerdo extrajudicial.
avatar
Consuelo · Granada · Martes, 03 Marzo 2020 | 04:40:40 PM · nº 5819
Hola, yo también me he animado a reclamar pero prefiero que sea algún abogado/a en Granada. Si alguien me quiere recomendar un buen profesional os lo agradecería.
Un saludo
Responder
avatar
juan · Sevilla · Martes, 03 Marzo 2020 | 04:24:58 PM · nº 5818
Necesito abogado con esperiencia en irph en Sevilla
Responder
Paco · Camas - Sevilla · Martes, 03 Marzo 2020 | 04:45:44 PM · resp. nº 1958
Hola, Juan:
A nosotros nos lo está llevando Giraldez Calzado Asesores en Sevilla. A mí me habló muy claro , el que más, y fui a unos cuantos. No es caro y solo cobra si se recupera algo. Saludos.
avatar
Kika · Valencia · Martes, 03 Marzo 2020 | 04:06:12 PM · nº 5817
Buenas, yo estoy pendiente este mes de la sentencia de la Audiencia provincial de Valencia, así que a esperar con qué nos sorprenden... Ánimo a tod@s.
Responder
avatar
Kika · Valencia · Martes, 03 Marzo 2020 | 04:00:45 PM · nº 5816
Buenas, yo estoy pendiente este mes de la sentencia de la Audiencia provincial de Valencia, así que a esperar con qué nos sorprenden... Ánimo a tod@s.
Responder

Mostrando 1631–1640 de 5754 comentarios · Página 164 de 576

Dejar comentario

Visitas: 3.163