
IRPH

Previsión Euríbor 2022 y 2023

Previsión Euríbor 2022 y 2023

Previsiones del Euribor para el 2022 y 2023

El Euríbor muestra claros indicios de situarse ya en zona positiva

El Euribor constituye el principal indicador del precio de las hipotecas y actualmente se encuentra instalado en una clara senda alcista. Que las hipotecas se encarezcan o abaraten depende crucialmente del comportamiento del Euribor. Y no solo están afectadas las hipotecas a interés variable vinculadas al Euribor, sino también aquellas hipotecas vinculadas al IRPH, ya que en el cálculo del valor mensual del IRPH, se encuentra claramente comprometido el valor del Euríbor. Incluso seguramente afecta a las hipotecas que se oferten, ya sea en su vertiente variable o fija, porque si ahora el Euríbor sigue una tendencia claramente alcista, los bancos posiblemente ajustaran el valor de su oferta hipotecaria, tanto en su versión fija cómo en su versión variable, para adaptarlas a los actuales valores del Euribor.
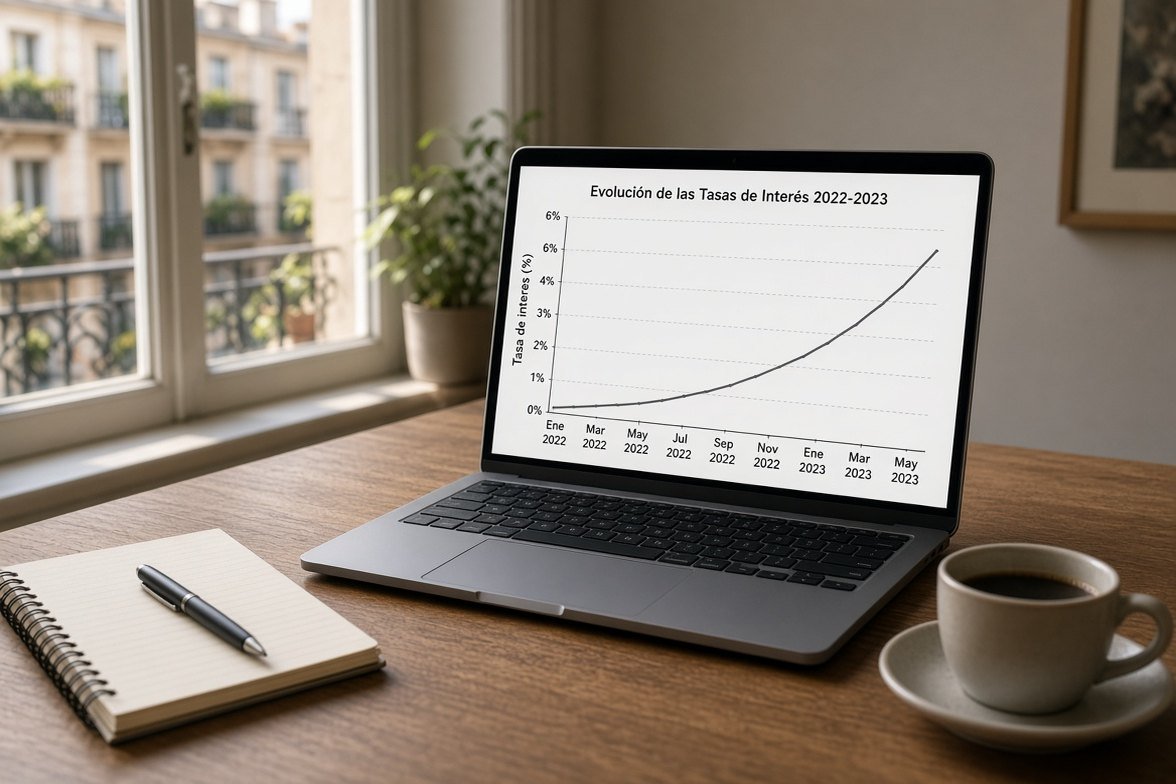
Previsión Euríbor 2022 y 2023

La alta inflación está acelerando la carrera alcista del Euribor, y en el mes de abril de 2022 algunos valores diarios del Euríbor a 12 meses, ya muestran valores positivos. Recordemos que tan solo hace unos meses, concretamente a principios de año, el Euríbor estuvo a punto de situarse en un nuevo mínimo histórico, ya que en diciembre de 2021, señaló el valor del -0,502%.

Previsiones Euribor para 2022 y 2023

Desde diciembre de 2021 el Euríbor no ha hecho otra cosa más que ascender. Y esta carrera alcista se acelerado drásticamente en los meses de marzo y de abril de 2022. Seguramente el mes de abril el Euríbor hipotecario dará su último valor negativo, y en mayo ya nos encontraremos posiblemente en zona positiva.

La causa de esta repentina aceleración, la encontramos en la actual coyuntura económica, con una alta inflación, es decir, con una subida generalizada de los precios, que lleva a que el mercado interbancario, ya este asumiendo que pronto por parte del Banco Central Europeo (BCE), habrá un encarecimiento del precio del dinero, en otras palabras, subirá los tipos de interés situados actualmente en su nivel más bajo, el 0%. La alta inflación se debe a los desequilibrios económicos provocados por la pandemia por el Covid-19 y por la actual tensión internacional; la guerra en Ucrania que ha desatado una alta presión sobre los precios energéticos.

El BCE siempre busca la estabilidad financiera en la área euro, y para ello dirige sus políticas monetarias en la búsqueda de una inflación cercana pero por debajo del 2%. El IPC de la Eurozona se ha situado en marzo de 2022 en el 7,5% y en España en el 9,8%. Son tasas de inflación elevadísimas, claramente situadas por encima del 2%. Para bajar la inflación, el BCE tomará la medida monetaria de subir los tipos de interés y si estos suben también lo hace el Euribor, de hecho ya lleva muchos días haciéndolo, anticipándose de esta manera al futuro encarecimiento del precio del dinero.

El departamento de análisis de Bankinter pronostica un Euribor hipotecario positivo ya en el 2022, rondando el 0,40% y el 0,80% en el 2023. Estas previsiones de cumplirse supone una clara revisión al alza del precio de las hipotecas.

Comentarios

avatar
Roberto · Madrid · Jueves, 12 Sept. 2019 | 07:10:28 PM · nº 5356
Señores no me asigneis comentarios de otros. Yo solo escribo con mi nombre Roberto, ni soy Juan ni otro que han dicho por aqui.
Responder
DAVID · BARCELONA · Jueves, 12 Sept. 2019 | 09:23:46 PM · resp. nº 1459
Roberto Robertito.... jajaja
Roberto · Madrid · Viernes, 13 Sept. 2019 | 05:02:28 AM · resp. nº 1460
David, david... Que desconfiado eres. Si hubieses sido igual de desconfiado al firmar la hipoteca.......
Maria · Barcelona · Viernes, 13 Sept. 2019 | 08:08:34 AM · resp. nº 1462
Roberto, Roberto,...Sé que no te haces pasar por tu compañero el TROL empleado de Bankia. Él acentúa todas las palabras y tú sin embargo no lo haces con ninguna. Signo de que sois dos personas distintas. Me gustaría hacerte una pregunta antes de que comience a ignorar todos y cada uno de tus comentarios en este foro.

¿Qué ganas con todo esto?

Ver las 5 respuestas →

avatar
Manuel · Gandía · Jueves, 12 Sept. 2019 | 06:07:34 PM · nº 5355
Ese comentario que comenta Eric de Barcelona es exactamente lo que me envio Reclamaporti y busco lo mismo que tu un precio por los servicios algo mas bajos.Saludos
Responder
avatar
Manuel · Gandía · Jueves, 12 Sept. 2019 | 05:56:19 PM · nº 5354
Segun comentan en este enlace y ya se abra hablado en este foro lo primero y mas coherente es intentar primero la vía amistosa con el banco: https://elpais.com/economia/2019/09/11/mis_finanzas Aunque esta claro que el banco no lo va a aceptar.Creeis es la mejor opcion? En Reclamaporti dicen de rellenar un impreso y enviar una copia de la hipoteca para empezar los tramites y no se que hacer.Estoy muy perdido pero soy una persona que le gusta andar con los pies de plomo y no quiero equivocarme.Saludos
Responder
Javier - Reclama Por Mí · Bizkaia · Viernes, 13 Sept. 2019 | 07:21:31 AM · resp. nº 1461
Hola Manuel,

Quizá algo no ha quedado claro.

En www.reclamapormi.com intentamos esa vía amistosa a la par que estudiamos todas las escrituras. No iniciamos ningún trámite legal que pueda comprometer al afectado. Solo iremos adelante judicialmente si la sentencia es favorable.

Es decir, no solo hacemos esa vía amistosa o reclamación extrajudicial, sino que la hacemos de manera que nos sirve para después, tras analizar todo el caso. Es dar ese primer paso asesorado.

Entendemos que es mejor hacerlo así que cada uno por sus medios o con un modelo descargado a menos que tengáis la seguridad de que lo que estáis haciendo es correcto.

Siempre hemos sido muy cautos a la hora de aconsejar a los clientes. Hemos constatado que otros abogados a sabiendas de que un fallo favorable no estaba claro iniciaron trámites con afectados y eso o bien les ha supuesto perder el caso y ya considerarse cosa juzgada, o en otros casos, suplicar obtener un fallo favorable del TJUE para no perder con dobles costas.

Os jugáis mucho.

Un saludo, Javier
avatar
eric · Barcelona · Jueves, 12 Sept. 2019 | 05:03:16 PM · nº 5353
Honorarios ascienden :15 % + IVA de la cantidad que se recupere + una prima de éxito por importe de las costas procesales en caso de concederlas el juez que deberá pagar la entidad financiera. En caso de condena en costas en contra las abonará el cliente. ALGUIEN SABE DE ALGUNA OFERTA MEJOR ?
Responder
JoseG · Gijon-Asturias · Jueves, 12 Sept. 2019 | 06:36:05 PM · resp. nº 1456
Facebook stop clausula suelo.Busca por internet
avatar
David220375 · Vendrell Tarragona · Jueves, 12 Sept. 2019 | 04:27:20 PM · nº 5352
Yo hice una subrogación de hipoteca en 2008 y nadie me explicó que el anterior dueño tenía irph podría reclamar en este caso?
Responder
avatar
Celes Huerta · San Clemente - Cuenca · Jueves, 12 Sept. 2019 | 04:17:14 PM · nº 5351
Buenas tardes
¿Podríais volver a poner el enlace del vídeo en el cual explican cómo se calcula el irph?
Gracias de antemano.
Responder
avatar
Keka · Leganes · Jueves, 12 Sept. 2019 | 03:01:17 PM · nº 5350
Alguien sabe a como está ahora el Irph. Gracias Keka desde madrid, y también estamos más cerca de que se nos haga justicia, gracias al tribunal europeo
Responder
avatar
Alejandro · Las palmas · Jueves, 12 Sept. 2019 | 10:44:59 AM · nº 5348
Buenos días a tod@s,yo en primer lugar diría a tod@s los que leen las barbaridades de algunos listos o listas que escriben aquí demostrando tanta sabiduría que hace mucho tiempo que tenemos a emplead@s de banco intentando destruir este foro, y que no hagan caso. Es la primera vez que leo a nadie decir que él o ella, entendió el IRPH, y que le informaron sobre sus evoluciones. Pues si es así, Sr o Sra, no fue ud tan list@ como quiere hacer ver, sabiendo que era un interés por el que pagaría más. Váyase con el cuento a otro lado ande, y otra cosa, no defienda tanto al banco que le paga, que en breve le pondrán de patitas en la calle y le cambiaran por un cajero en la puerta del banco. Uds trabajan para una panda de golfos estafadores y actúan como ellos. Manipulan gobiernos, para que a su vez manipulen a nuestros jueces, manipulan prensa , aquí dejo un ejemplo https://www.elmundo.es/economia/2019/09/12/5d7936defc6c83701c8b4599.html, la suerte que tienen es que este país aún no despierta para reventar lo que han hecho con sus estafas, pero algún día ocurrirá, y será tal el desastre que van a vivir que tendrán que cerrar todas las pocas oficinas que les quedan. Esto ya ocurrió en el pasado con el hambre Leonina y actuaciones de mala fe, que ahora se han triplicado porque lo quieren todo para uds. No van a desmoralizar a muchos, seguiremos luchando hasta el final y a ver como demuestran a la mayoría, como y de que forma les explicaron que aceptaron un interés que sería el triple del euribor. No sigan mintiendo, y no se metan en este foro, porque si golfos son sus jefes, quien trabaja para un golfo, que es?........ Dediquense a las llamáditas intimidantes que es lo suyo.
Responder
JAIME · BARCELONA · Jueves, 12 Sept. 2019 | 10:54:58 AM · resp. nº 1454
El tema es que no es que sean unos golfos, que evidentemente lo son. El tema es que están contaminando la red con unos cuantos profesores de banca haciendo comentarios que son indignos de un profesional. Hacen comentarios de lo que les interesa y en cambio no dicen nada de cuando desapareció el IRPH cajas en 2013 porque sustituyeron los prestamos por el último IRPH y los dejaron al 4% sin pedir opinión a los clientes. Fue en ese momento cuando demostraron su posición abusiva ya que es cuando tuvieron la opción de cambiar a Euribor pero prefirieron seguir robando ya que nunca esperaban lo que esta pasando con el IRPH. Ahora lloran por las esquinas y se agarran al abogado del estado para que justifique lo injustificable. No os preocupéis que los 15 jueces de TJUE os van a machacar con su sentencia.
avatar
Ordago · Manzanares el Real · Jueves, 12 Sept. 2019 | 10:30:57 AM · nº 5347
Nuestro punto de vista a las conclusiones del Abogado General.
https://www.aquimicasa.net/blog/activos-inmobiliarios/las-conclusiones-sobre-el-irph-ponen-a-la-banca-al-borde-del-abismo
Responder
avatar
JAIME · BARCELONA · Jueves, 12 Sept. 2019 | 08:56:35 AM · nº 5346
El tema es que el abogado de la Unión Europea ha hablado de transparencia. Poder estar de acuerdo que el cálculo del IRPH pueda ser igual de complejo que el del Euribor. Lo que no es de recibo es que el banco te imponga el IRPH cuando siempre ha estado por encima del Euribor. Pero lo mas grave es que desaparece el IRPH de cajas y te imponen el último IRPH como tipo fijo sin darte la opción de cambiar a Euribor. Cometen dos abusos clarísimos, el último mas grave todavía. Ahora están corriendo por la red los comentarios de profesores de banca que se inclinan a favor de los bancos como no por eso están pagados por ellos. Yo pienso que el abogado europeo les ha enséñado la patita a los bancos para que hagan alguna oferta a sus clientes antes de la sentencia pero la sentencia será condenatoria.
Responder
David · Dos Hermanas -Sevilla · Jueves, 12 Sept. 2019 | 09:55:11 AM · resp. nº 1450
Buenas Jaime ,estoy totalmente de acuerdo contigo en todo,los bancos tienen un tiempo para intentar ahorrarse los máximo con propuestas a los clientes ,además ya verás como en poco tiempo escucharemos ofertas de muchos que no están en juicio ofreciéndole cambio a euribor sin poder después reclamarles el dinero cobrado de más,ya queda menos

Mostrando 2041–2050 de 5754 comentarios · Página 205 de 576

Dejar comentario

Visitas: 3.431