
IRPH

Previsión Euríbor 2022 y 2023

Previsión Euríbor 2022 y 2023

Previsiones del Euribor para el 2022 y 2023

El Euríbor muestra claros indicios de situarse ya en zona positiva

El Euribor constituye el principal indicador del precio de las hipotecas y actualmente se encuentra instalado en una clara senda alcista. Que las hipotecas se encarezcan o abaraten depende crucialmente del comportamiento del Euribor. Y no solo están afectadas las hipotecas a interés variable vinculadas al Euribor, sino también aquellas hipotecas vinculadas al IRPH, ya que en el cálculo del valor mensual del IRPH, se encuentra claramente comprometido el valor del Euríbor. Incluso seguramente afecta a las hipotecas que se oferten, ya sea en su vertiente variable o fija, porque si ahora el Euríbor sigue una tendencia claramente alcista, los bancos posiblemente ajustaran el valor de su oferta hipotecaria, tanto en su versión fija cómo en su versión variable, para adaptarlas a los actuales valores del Euribor.
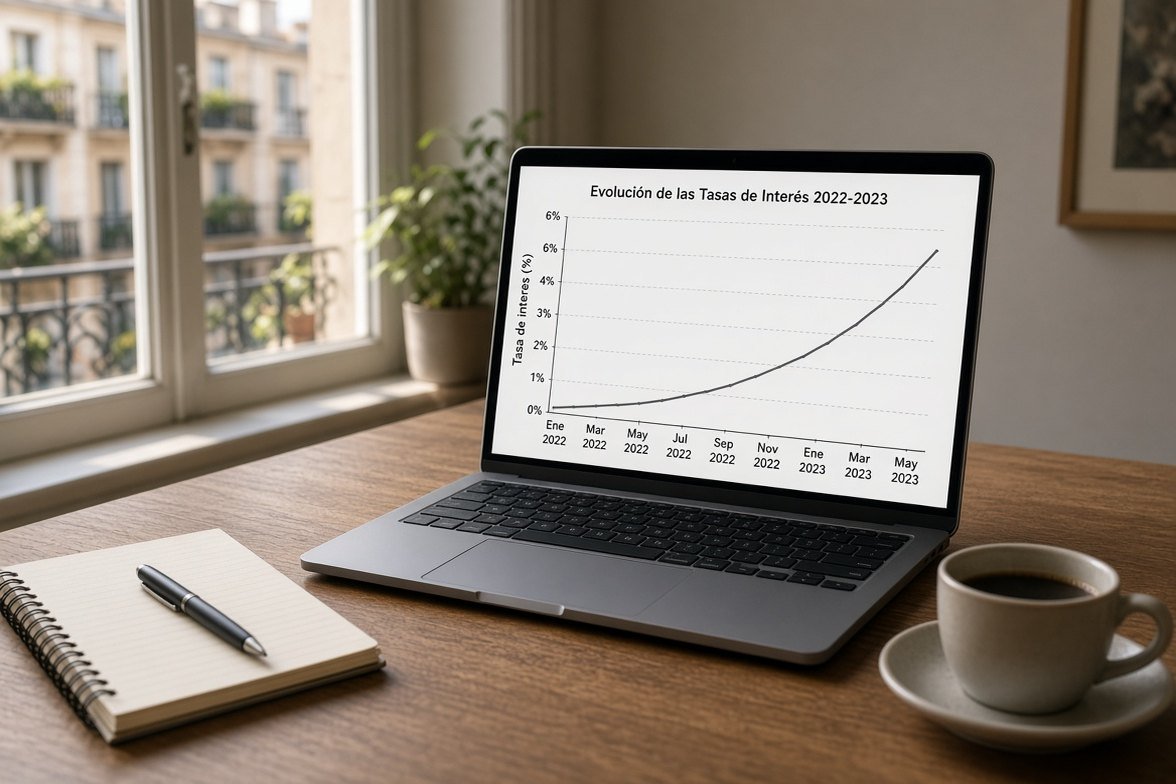
Previsión Euríbor 2022 y 2023

La alta inflación está acelerando la carrera alcista del Euribor, y en el mes de abril de 2022 algunos valores diarios del Euríbor a 12 meses, ya muestran valores positivos. Recordemos que tan solo hace unos meses, concretamente a principios de año, el Euríbor estuvo a punto de situarse en un nuevo mínimo histórico, ya que en diciembre de 2021, señaló el valor del -0,502%.

Previsiones Euribor para 2022 y 2023

Desde diciembre de 2021 el Euríbor no ha hecho otra cosa más que ascender. Y esta carrera alcista se acelerado drásticamente en los meses de marzo y de abril de 2022. Seguramente el mes de abril el Euríbor hipotecario dará su último valor negativo, y en mayo ya nos encontraremos posiblemente en zona positiva.

La causa de esta repentina aceleración, la encontramos en la actual coyuntura económica, con una alta inflación, es decir, con una subida generalizada de los precios, que lleva a que el mercado interbancario, ya este asumiendo que pronto por parte del Banco Central Europeo (BCE), habrá un encarecimiento del precio del dinero, en otras palabras, subirá los tipos de interés situados actualmente en su nivel más bajo, el 0%. La alta inflación se debe a los desequilibrios económicos provocados por la pandemia por el Covid-19 y por la actual tensión internacional; la guerra en Ucrania que ha desatado una alta presión sobre los precios energéticos.

El BCE siempre busca la estabilidad financiera en la área euro, y para ello dirige sus políticas monetarias en la búsqueda de una inflación cercana pero por debajo del 2%. El IPC de la Eurozona se ha situado en marzo de 2022 en el 7,5% y en España en el 9,8%. Son tasas de inflación elevadísimas, claramente situadas por encima del 2%. Para bajar la inflación, el BCE tomará la medida monetaria de subir los tipos de interés y si estos suben también lo hace el Euribor, de hecho ya lleva muchos días haciéndolo, anticipándose de esta manera al futuro encarecimiento del precio del dinero.

El departamento de análisis de Bankinter pronostica un Euribor hipotecario positivo ya en el 2022, rondando el 0,40% y el 0,80% en el 2023. Estas previsiones de cumplirse supone una clara revisión al alza del precio de las hipotecas.

Comentarios

avatar
Ana · Tarragona · Viernes, 09 Agosto 2019 | 05:59:18 PM · nº 5108
El mayor atracó...por banco es irph...esto es un cáncer..te lo digo yo que pago 300 euro demás...cada mes...como tantas cosas..España es la Mallor mafia....asta que el pueblo nos levantemos de una pura vez.
Responder
avatar
Roberto · Madrid · Viernes, 09 Agosto 2019 | 12:47:43 PM · nº 5107
Vamos a ver, con todo el respeto del mundo y asumiendo que en determinados casos pudo existir engaño, de verdad creeis que aqui todo el mundo ha sido engañado? El 80% de la gente que firma una hipoteca solo se preocupa de cuanto va a pagar al mes y si le cuadra firma. Ahora años despues salen los tipicos despachos de abogados que se tienen que ganar la vida y todo es ilegal. A mi tampoco me explicaron como se calcula el euribor y es uno de los argumentos que se utiliza para indicar que el IRPH es ilegal, pues tambien habra que reclamar. El IRPF es un indice controlado por el banco de españa, publicado en el BOE, mas legalidad que eso?

No quiero ofender a nadie, yo a lo que voy es que habra casos y casos y condenar a la banca solo creo que es injusto, pq todo el mundo tiene su parte de culpa. El banco que pague su parte pero no el 100% de la factura.

Un ejemplo tonto, es como si bajan el limite de velocidad de 120 a 100 en autopista y cuando te lo saltas me dices que es que no me habeis informado directamente. Es legal pq asi lo establece la normativa de trafico.

Pues aqui lo mismo, es legal pq esta controlado por banco España y publicado en BOE. ¿Que el banco no te ha informado? Muy mal, pero cuando se firma algo se tiene que leer y si se tienen dudas consultar con alguien que sepa y si una hipoteca no te gustan las, condiciones pues se va a otro banco. Lo facil es decir que me han engañado, estafado, etcc...

Dicho esto espero os den una buena solucion, condenen a la banca en su parte de culpa y el resto que asuma las consecuencias de sus actos.
Responder
Ris · Avila · Viernes, 09 Agosto 2019 | 01:10:24 PM · resp. nº 1258
Que pasa eres banquero o qué?nos han engañado.
Pamida · Villamartín · Viernes, 09 Agosto 2019 | 01:37:03 PM · resp. nº 1259
Pues te voy a decir un par de cositas, cobrar dos veces por lo mismo, este o no en el boe, eso es engañar. Mi humilde opinión, sin faltar, los políticos y los banqueros, deberían estar todos en la carcel. Habéis hecho y estáis haciendo mucho daños a las familias y ojalá paguéis por ello
Miguel · ELCHE · Viernes, 09 Agosto 2019 | 01:56:43 PM · resp. nº 1260
No entiendo que pretendes.Si no eres afectado por Irph,opines con respeto o sin el,no tienes cabida aquí,porque esto no es un foro de opinión,sino de información para afectados.Creo que deberías informarte más de lo que hablas para poder hablar con propiedad.Las cláusulas suelo según tu teoría no deberían ser abusivas,pues si se han firmado pues nada,no?Y están declaradas abusivas.Informate tb de que fíjate como será este tipo de interés,que el mismo banco de España dice que para comercializarlo y paliar su fórmula,se le ponga un diferencial negativo.Si encuentras a algún afectado que tenga un diferencial negativo en su hipoteca te juro que te regalo mi casa y la sigo pagando yo.
No vengas a dar clases de nada,con todo el respeto que tu has utilizado te lo digo.

Ver las 9 respuestas →

avatar
juanjo · valencia · Viernes, 09 Agosto 2019 | 08:31:21 AM · nº 5106
hola a tod@s lo que no me espilco yo ,que hay ninguna noticia en los medios de comunicacion donde mas jente ve las noticias la tv .nadie que no este vinculado a este problema save poco o nada.que se pretende esconder¡¡¡¡
Responder
avatar
Dabitxu · BARCELONA · Viernes, 09 Agosto 2019 | 06:04:48 AM · nº 5105
Espero que muchos despierten cuando salga la sentencia del TJUE. Que vean que no estamos en una democracia y que tenemos un ESTADO corrupto al que le importamos bien poco. Presionarán al TJUE y les pagarán lo que haga falta a escondidas (como hacen con todo), para que no salga una sentencia justa. Espero equivocarme.
Responder
Ron · El Vendrell- Tarragona · Viernes, 09 Agosto 2019 | 08:18:41 AM · resp. nº 1257
Hola, pues a los jueces del TJUE que juzgaron las cláusulas suelo no les pagaron muy bien, porque les está costando unos cuantos eurillos a la banca.
lucas · sotiello · Domingo, 18 Agosto 2019 | 12:10:18 PM · resp. nº 1282
estado corrupto y lo que es peor, estado BICHO COLMENERO, no le preocupa la ley ni la justicia, porque eso es a nivel individual, da igual para uno que para un millón, es decir un sistema de pais de desarrollados, sólo se preocupan por mantener el resultado grueso del conjunto como si fuéramos un pais de subdesarrollados, e igual que con la media no ponderada, ser ellos los cuatro del estado los que tienen el 1% y que la media sea 4. Están instaurando el sistema bicho en un país desarrollado.
avatar
Joaquin · Sant Boi · Jueves, 08 Agosto 2019 | 10:38:33 AM · nº 5104
Que calladito lo tienen estos políticos, el tema IRPH..
Espero que la justicia europea, se eso mismo, justa con los engañados...
Descontando días........................
Responder
avatar
Juan · Las palmas dgc · Miércoles, 07 Agosto 2019 | 06:19:03 PM · nº 5103
Lla queda menos para que resuelva este espolio.mi agradecimiento años jueces y abogados que han llegado hasta aquí
Responder
avatar
Ana · Tarragona · Martes, 06 Agosto 2019 | 12:22:27 PM · nº 5102
Esto si que es el mejor atraco..Que ábido en la historia...irph...Mejor que la casa de papel....
Responder
avatar
Anro · Málaga, Málaga · Martes, 06 Agosto 2019 | 10:30:50 AM · nº 5101
Buenos días. Os pongo mi caso a ver si me podéis ayudar que estoy un poco perdido. Yo compre un piso de VPO de la junta de Andalucía en Málaga, en Unicaja que es el banco que nos dio la hipoteca nos dijeron que esto iba referenciado al IRPH, pero en el contrato que yo tengo de la hipoteca no aparece nada de eso, solo aparece al plan de vivienda que nos acogemos por la junta de Andalucía. El caso es que ahora he ido a Arriaga Asociados y me han dicho que vaya al banco a pedir el contrato vinculante y ahora el banco me dice que eso no me lo pueden dar porque eso lo lleva la junta. Así que no se que tengo qu hacer ahora. El abogado la verdad que tambien lo veo un poco perdido cuando leía el contrato hipotecario que le lleve. Me podríais ayudar?
Responder
VPO · Madrid · Miércoles, 07 Agosto 2019 | 08:02:51 PM · resp. nº 1254
Si el plan que tienes es el de 2002 o 2005 si que va referenciado con el irph al cual le hacen un índice corrector del 0,915 creo recordar.
VPO · Madrid · Miércoles, 07 Agosto 2019 | 08:44:20 PM · resp. nº 1255
Si el plan que tienes es el de 2002 o 2005 si que va referenciado con el irph al cual le hacen un índice corrector del 0,915 creo recordar.
Anro14 · Málaga · Miércoles, 07 Agosto 2019 | 09:21:00 PM · resp. nº 1256
El plan de vivienda es 2003-2007. Pero hay entonces posibilidad de hacer algo aunque sea la junta de Andalucía la que haya puesto las condiciones.
Gracias por las respuestas.

Ver las 5 respuestas →

avatar
Pac0 · Orihuela · Sábado, 03 Agosto 2019 | 12:33:22 PM · nº 5100
Buenas tardes,compre dos pisos con hipoteca en 2007 con la cam .el primer piso me ofrecieron euribo+1 y el segundo piso me hicieron irph diferencial+0.el director de la cama me dijo que al tener ya una hipoteca la segunda me la daban irph+0porque era más barata que euroribo+1 cosaber que pronto comprobé que me engañaron.nunca me ofrecieron cambiar condiciones y estoy a la espera de sentencia Europa para denunciar.tengo 2 hipoteca del mismo piso con irph una de 120000 y otra de 22000 porque tampoco quisieron hacerme una sola.
Responder
Olmo · Soria · Lunes, 05 Agosto 2019 | 01:35:38 PM · resp. nº 1253
Comprar 2 pisos suena a especulación.
avatar
eric · Barcelona · Viernes, 02 Agosto 2019 | 06:50:16 PM · nº 5099
El primer comentario en este foro es del 16 agosto 2007 .Llevo más de una década entrando a esta página y 19 años pagando irph. el 10 de septiembre está cerca y luego la sentencia .Dios como pasa el tiempo , espero que nos den la razón y se haga justícia pero realmente creo que lo que más quiero es que se acabe todo esto y pasar página.
Responder

Mostrando 2271–2280 de 5754 comentarios · Página 228 de 576

Dejar comentario

Visitas: 3.489