
IRPH

Previsión Euríbor 2022 y 2023

Previsión Euríbor 2022 y 2023

Previsiones del Euribor para el 2022 y 2023

El Euríbor muestra claros indicios de situarse ya en zona positiva

El Euribor constituye el principal indicador del precio de las hipotecas y actualmente se encuentra instalado en una clara senda alcista. Que las hipotecas se encarezcan o abaraten depende crucialmente del comportamiento del Euribor. Y no solo están afectadas las hipotecas a interés variable vinculadas al Euribor, sino también aquellas hipotecas vinculadas al IRPH, ya que en el cálculo del valor mensual del IRPH, se encuentra claramente comprometido el valor del Euríbor. Incluso seguramente afecta a las hipotecas que se oferten, ya sea en su vertiente variable o fija, porque si ahora el Euríbor sigue una tendencia claramente alcista, los bancos posiblemente ajustaran el valor de su oferta hipotecaria, tanto en su versión fija cómo en su versión variable, para adaptarlas a los actuales valores del Euribor.
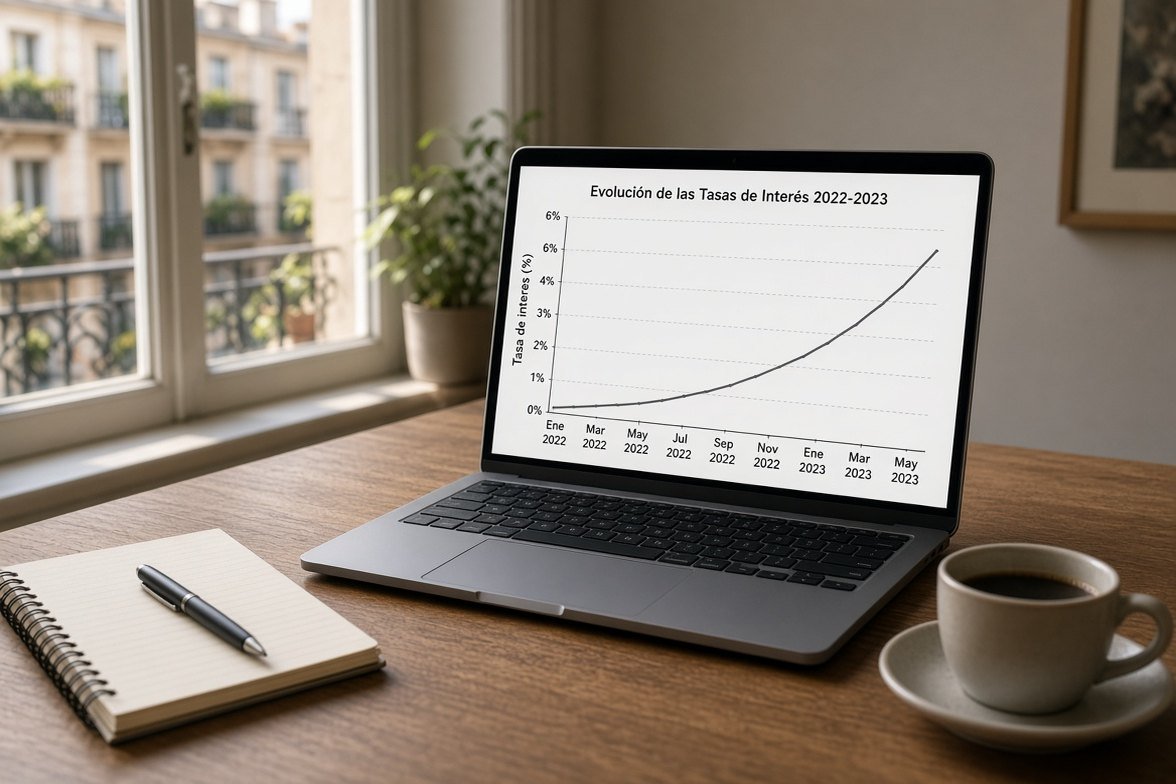
Previsión Euríbor 2022 y 2023

La alta inflación está acelerando la carrera alcista del Euribor, y en el mes de abril de 2022 algunos valores diarios del Euríbor a 12 meses, ya muestran valores positivos. Recordemos que tan solo hace unos meses, concretamente a principios de año, el Euríbor estuvo a punto de situarse en un nuevo mínimo histórico, ya que en diciembre de 2021, señaló el valor del -0,502%.

Previsiones Euribor para 2022 y 2023

Desde diciembre de 2021 el Euríbor no ha hecho otra cosa más que ascender. Y esta carrera alcista se acelerado drásticamente en los meses de marzo y de abril de 2022. Seguramente el mes de abril el Euríbor hipotecario dará su último valor negativo, y en mayo ya nos encontraremos posiblemente en zona positiva.

La causa de esta repentina aceleración, la encontramos en la actual coyuntura económica, con una alta inflación, es decir, con una subida generalizada de los precios, que lleva a que el mercado interbancario, ya este asumiendo que pronto por parte del Banco Central Europeo (BCE), habrá un encarecimiento del precio del dinero, en otras palabras, subirá los tipos de interés situados actualmente en su nivel más bajo, el 0%. La alta inflación se debe a los desequilibrios económicos provocados por la pandemia por el Covid-19 y por la actual tensión internacional; la guerra en Ucrania que ha desatado una alta presión sobre los precios energéticos.

El BCE siempre busca la estabilidad financiera en la área euro, y para ello dirige sus políticas monetarias en la búsqueda de una inflación cercana pero por debajo del 2%. El IPC de la Eurozona se ha situado en marzo de 2022 en el 7,5% y en España en el 9,8%. Son tasas de inflación elevadísimas, claramente situadas por encima del 2%. Para bajar la inflación, el BCE tomará la medida monetaria de subir los tipos de interés y si estos suben también lo hace el Euribor, de hecho ya lleva muchos días haciéndolo, anticipándose de esta manera al futuro encarecimiento del precio del dinero.

El departamento de análisis de Bankinter pronostica un Euribor hipotecario positivo ya en el 2022, rondando el 0,40% y el 0,80% en el 2023. Estas previsiones de cumplirse supone una clara revisión al alza del precio de las hipotecas.

Comentarios

avatar
victor maquirriain · Martes, 31 Enero 2017 | 09:03:55 PM · nº 3642
Empecemos por lo primero ,el IRPH se ha dejado de calcular por el banco de españa y se tiene que aplicar el indice sustitutivo.Os dejo un copia pega donde lo pone
"Es importante que conozca que:

Con efectos desde el 1 de noviembre de 2013 el Banco de España dejó de publicar los siguientes índices oficiales aplicables a los préstamos o créditos hipotecarios de conformidad con la legislación vigente:
a) Tipo medio de los préstamos hipotecarios a más de tres años, para adquisición de vivienda libre, concedidos por los bancos. IRPH Bancos
b) Tipo medio de los préstamos hipotecarios a más de tres años, para adquisición de vivienda libre, concedidos por las cajas de ahorros. IRPH Cajas
c) Tipo activo de referencia de las cajas de ahorros. CECA.


Las referencias a los tipos previstos en el apartado anterior serán sustituidas, con efectos desde la siguiente revisión de los tipos aplicables, por el tipo o índice de referencia sustitutivo previsto en el contrato.

En el caso de que no exista un tipo sustitutivo en el contrato, o en caso de que este fuera alguno de los índices o tipos que desaparecen, la sustitución se realizará por el tipo de interés oficial denominado «tipo medio de los préstamos hipotecarios a más de tres años, para adquisición de vivienda libre, concedidos por las entidades de crédito en España», aplicándole un diferencial equivalente a la media aritmética de las diferencias entre el tipo que desaparece y el citado anteriormente, calculadas con los datos disponibles entre la fecha de otorgamiento del contrato y la fecha en la que efectivamente se produce la sustitución del tipo.

Tanto el cliente bancario como la entidad carecerán de acción para reclamar la modificación, alteración unilateral o extinción del préstamo o crédito como contrapartida de la aplicación de lo dispuesto en esta Disposición:

Ley 14/2013, de 27 de septiembre, de apoyo a los emprendedores desaparición de índices o tipos de interés de referencia.

y un enlace.
.bde.es/ clientebanca /es/ areas/ Tipos_de_Interes / Tipos_de_interes / Oficiales_para_p/ Tipos_referencia/


QUE NO NOS ENGAÑEN MAS!!!
Responder
avatar
Francisco Javier Almería · Martes, 31 Enero 2017 | 11:54:12 AM · nº 3641
Al comentario 2214:
Hola, no soy un experto en finanzas, pero después de muchos años siguiendo el tema del IRPH, creo que me ha quedado claro como se calcula, y en principio, a menos que algún experto nos diga lo contrario, lo de las clausulas suelo a nosotros no nos ha afectado (a no ser que tuvieses clausula suelo además de IRPH), porque el IRPH se calcula en base a las hipotécas que se firman en un determinado mes, no con lo que ya están cobrando por otras. Se supone que aunque una hipoteca tenga clausula suelo, en el momento de la firma no estará en vigor. Lo que si nos afecta es el hecho de que bancos que firman muchas hipotecas (tipo BBVA, Santander, etc) lo hagan a Euribor + 1,5 (por ejemplo) y otros bancos con mucho menor volumen lo hagan a Euribor + 2,5 (por ejemplo también), ya que a la hora de calcular el IRPH, se hace una media de todos los bancos (no te todas las hipotecas). Es decir, pondera igual el banco que firma 3 hipotecas a euribor + 2.5 que el banco que firma 30000 hipotecas a euribor + 1.5, con lo cual el IRPH sería la media de euribor +1.5 + Euribor + 2.5 resultando Euribor + 2 (a pesar de solo haber 3 hipotecas firmadas a euribor + 2,5). Un saludo
Responder
avatar
JOSE CERCOS, BARCELONA · Martes, 31 Enero 2017 | 11:12:08 AM · nº 3640
SI LAS CLUASULAS SUELO HAN AFECTADO A LO QUE SE PAGA POR LA HIPOTECA, ESTO QUIERE DECIR QUE CUANDO SE HA CALCULADO EL IRPH EN FUNCION DE LO QUE LOS BANCO HAN COBRADO POR LAS HIPOTECAS.??
SI ES ASI, El IRPH SE HA CALCULADO MAL Y POR TANTO DEBE DEVOLVERSE A LOS HIPOITECADO CON TIPO IRPH LO COBRADO EN EXCESO.??
AGRADECERIA UNA RESPUESTA POR PARTE DEL ALGUIEN CON CONOCIMIENTOS SOBRE EL ASUNTO.

Responder
avatar
Tony. Baleres · Lunes, 30 Enero 2017 | 09:13:20 PM · nº 3639
A los abogados que pululan por aquí y que dicen que han interpuesto muchas demandas ES UNA MENTIRA SOLO HUELEN EL DINERO, no os dejéis robar. En este link os dejo las sentencias favorables de la nulidad del irph, son verídicas y podéis consultarlas. También os aconsejo ADICAE, FACUA Y OCU si quereis recurrir a tribunales, os saldrá mucho mas barato y si, tienen la misma carrera de Derecho. Yo estoy asociado a una de ellas con una cuota baja que pagas, les he llevado la hipoteca (fotocopia) y la están estudiando, extrajudicialmente irán contra y mediaran ante la entidad bancaria pero colectivamente quiere decir que si tienen 100 socios con cláusulas abusivas de un mismo banco presentaran esos 100 casos en ese banco concreto; ya sabéis la unión hace la fuerza. Os aconsejo que os deis una vuelta por estas organizaciones de consumidores, leer, que os expliquen, tienen oficinas, y si hay que ir a juicio se va; te sobra el dinero vete directamente a un abogado, el juicio va a tardar lo mismo que si fueses con alguna organización de este tipo, no por se mas guap@ vas a ser el primer@ pero seguro que se queda con mas dinero que estas organizaciones que defienden a los consumidores; yo antes no había visto tanta movilización de abogados hasta después de la respuesta del TSUE, por algo será, ni siquiera para decirte que los gastos hipotecarios no solo los pagas tú. Concretando que cada uno haga lo que considere oportuno, nos han engañado y bien, que no sean dos veces. Salud
Responder
avatar
pilar de estepona · Domingo, 29 Enero 2017 | 03:55:20 PM · nº 3636
Hola,yo firme una hipoteca con irph,consulte con un abogado y no me da esperanzas para reclamar, alguien me puede informar sobre que pautas seguir en este caso.
Responder
avatar
Camarada IVÁN Barcelona · Sábado, 28 Enero 2017 | 01:00:15 PM · nº 3635
Hola, no queremos que este foro se convierta en un medio de publicidad gratuita para prestamistas usureros, así que porfavor resepeten este foro solo para comentarios sobre el IRPH.
Responder
avatar
SONIA LLEIDA · Viernes, 27 Enero 2017 | 09:42:26 PM · nº 3633
Comentario 2199
Hola Fátima,
En principio parece que tu índice de referencia es el Euribor y en el caso que esté no exista te aplicarían IRPH, pero como si existe pues sería Euribor....
Estas pagando un interes muy elevado?? Tendrias que mirar que no te apliquen cláusula suelo.
En las escrituras del préstamo hipotecario deberías ver que índice de referencia se utiliza para calcular el interés del préstamo y si te aplican un diferencial ( por ejemplo Euribor +1) para saber si el interés que estás pagando es el correcto o no y compararlo con el que pagas ( puede que veas el que estás pagando en el recibo del banco o simplemente preguntando lo al banco).
En la escritura del préstamo también habria que ver si hay cláusula suelo, mira si te pone algún apartado donde te diga que como mínimo deberás pagar un interes mínimo, por ejemplo un 4%..
En tal caso lo mejor seria buscar una persona que te pudiera asesorar.
Responder
avatar
SONIA LLEIDA · Viernes, 27 Enero 2017 | 09:17:26 PM · nº 3632
Buenas Leonardo, comentario 2202.
En principio el banco te tendría que haber informado que a partir de noviembre de 2013 salió una disposición donde si querías te podías pasar a IRPH entidades. Si no lo han echo en principio podrías reclamar el cambio y pedir que te devuelvan el dinero pagado de más des de noviembre 2013. Tendrías que tener en cuenta que el interés ya no sería fijo sino variable y que sí hiciste declaración de la renta desgravando el préstamo hipotecario deberias hacer una declaración complementaria.
Tendrías que valorar.
Responder
avatar
LEONARDO FARIAS mallorca · Miércoles, 25 Enero 2017 | 09:04:26 PM · nº 3630
hola , podrian decirme que debo hacer porque en la caixa me dicen que tengo el interes fijo porque el irph y el ceca se quitaron pero en algunas paginas veo aun que hablan del valor del irph muchas gracias
Responder
avatar
pedro dario castellar del val · Miércoles, 25 Enero 2017 | 06:36:06 PM · nº 3629
busco abogado/a hipotecario para hipoteca con irph congelado a3,78,+ clasula suelo+gasto hipotecario .llamar urgente al 937473720
Responder

Mostrando 3551–3560 de 5754 comentarios · Página 356 de 576

Dejar comentario

Visitas: 3.484