
IRPH

Previsión Euríbor 2022 y 2023

Previsión Euríbor 2022 y 2023

Previsiones del Euribor para el 2022 y 2023

El Euríbor muestra claros indicios de situarse ya en zona positiva

El Euribor constituye el principal indicador del precio de las hipotecas y actualmente se encuentra instalado en una clara senda alcista. Que las hipotecas se encarezcan o abaraten depende crucialmente del comportamiento del Euribor. Y no solo están afectadas las hipotecas a interés variable vinculadas al Euribor, sino también aquellas hipotecas vinculadas al IRPH, ya que en el cálculo del valor mensual del IRPH, se encuentra claramente comprometido el valor del Euríbor. Incluso seguramente afecta a las hipotecas que se oferten, ya sea en su vertiente variable o fija, porque si ahora el Euríbor sigue una tendencia claramente alcista, los bancos posiblemente ajustaran el valor de su oferta hipotecaria, tanto en su versión fija cómo en su versión variable, para adaptarlas a los actuales valores del Euribor.
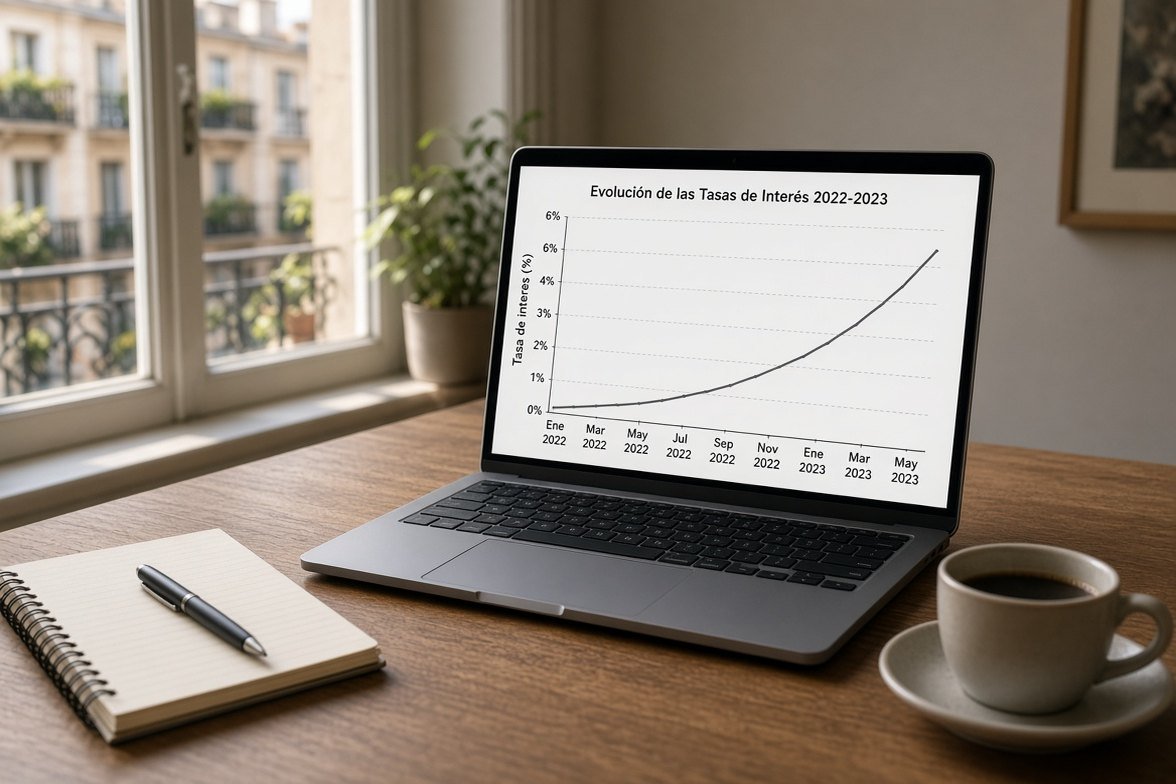
Previsión Euríbor 2022 y 2023

La alta inflación está acelerando la carrera alcista del Euribor, y en el mes de abril de 2022 algunos valores diarios del Euríbor a 12 meses, ya muestran valores positivos. Recordemos que tan solo hace unos meses, concretamente a principios de año, el Euríbor estuvo a punto de situarse en un nuevo mínimo histórico, ya que en diciembre de 2021, señaló el valor del -0,502%.

Previsiones Euribor para 2022 y 2023

Desde diciembre de 2021 el Euríbor no ha hecho otra cosa más que ascender. Y esta carrera alcista se acelerado drásticamente en los meses de marzo y de abril de 2022. Seguramente el mes de abril el Euríbor hipotecario dará su último valor negativo, y en mayo ya nos encontraremos posiblemente en zona positiva.

La causa de esta repentina aceleración, la encontramos en la actual coyuntura económica, con una alta inflación, es decir, con una subida generalizada de los precios, que lleva a que el mercado interbancario, ya este asumiendo que pronto por parte del Banco Central Europeo (BCE), habrá un encarecimiento del precio del dinero, en otras palabras, subirá los tipos de interés situados actualmente en su nivel más bajo, el 0%. La alta inflación se debe a los desequilibrios económicos provocados por la pandemia por el Covid-19 y por la actual tensión internacional; la guerra en Ucrania que ha desatado una alta presión sobre los precios energéticos.

El BCE siempre busca la estabilidad financiera en la área euro, y para ello dirige sus políticas monetarias en la búsqueda de una inflación cercana pero por debajo del 2%. El IPC de la Eurozona se ha situado en marzo de 2022 en el 7,5% y en España en el 9,8%. Son tasas de inflación elevadísimas, claramente situadas por encima del 2%. Para bajar la inflación, el BCE tomará la medida monetaria de subir los tipos de interés y si estos suben también lo hace el Euribor, de hecho ya lleva muchos días haciéndolo, anticipándose de esta manera al futuro encarecimiento del precio del dinero.

El departamento de análisis de Bankinter pronostica un Euribor hipotecario positivo ya en el 2022, rondando el 0,40% y el 0,80% en el 2023. Estas previsiones de cumplirse supone una clara revisión al alza del precio de las hipotecas.

Comentarios

avatar
antonio la llagosta · Martes, 18 Octubre 2016 | 09:10:03 AM · nº 3467
Porque no se oye nada en los medios de comunicacion sobre el irph pero es que en ninguna cadena solo sacan los desaucios. Y para de contar y si hay follon mejor pero la raiz del problema que es culpa del banco nada de nada si señores el irph es una estafa y los partidos politicos callados bueno menos pp y cs que estan de acuerdo en seguir favoreciendo a los bancos
Responder
avatar
Carlos terrassa · Lunes, 17 Octubre 2016 | 03:46:44 PM · nº 3464
Hola tengo irph es clausula abusiva o no? E pagado 600? a assis gestion de impagos porque segun ellos estoi afectado en el irph i quieren cambiarme al euribor que dicen que esta por debajo han mandado una carta al bbva i el banco contesta que denunciemos que mientras no vean denuncia no van hacer nada, por lo menos eso me dicen los de assis gestion de impagos i ahora me piden 800? mas para hacerlo via judicial reclamar 7000? que me deve el banco segun ellos i bajarme la hipoteca 100? mensuales que devo hacer? Irph es ilegal devo degir adelante o dejarlo asi ?? Ya no se ni lo que hacer
Responder
avatar
Alberto · Viernes, 14 Octubre 2016 | 01:47:46 AM · nº 3461
El irph nunca estara debajo del euribor. Aqui lo explican genial revisamostuhipoteca.com/
caracteristicas-del-irph/
Si el euribor se vuelve a poner al 5, el irph estara por lo menos en el 5,5. Lo peor es que si el irph fuera el mas usado siempre tenderia a subir. Es un timo.
Responder
avatar
Juan Antonio Rodriguez Molero · Viernes, 07 Octubre 2016 | 05:11:53 PM · nº 3460
Lo que pedí que no lo he dicho fue una hoja de reclamación dirigida a la dirección del banco.
Responder
avatar
Juan Antonio Rodriguez Molero · Viernes, 07 Octubre 2016 | 05:07:30 PM · nº 3458
Cuando quitaron los intereses del IRPH de Bancos y Cajas me dejaron la última sin darme ninguna explicación y así he estado tres años, a primeros de mes decidí presentar una reclamación por mi cuenta sin ningún abogado y en quince días me han ofrecido cuatro cambios de hipoteca a mi conveniencia es el BBNVA
Responder
avatar
josep de terrassa de la provincia de barcelona · Viernes, 07 Octubre 2016 | 10:06:51 AM · nº 3457
el dia 29 de setembre vaig tenir el judici per lo del irph hi ja tenim la sentencia i ens van donar la rao parcialment en les clausules abusibas que habian a la hipoteca pero no al irph malgrat demostrar que no m\'habian informat res d\' aquest index, malgrat portar 500 euros gastats mes 200 del procurador i 16 euros de desplacaments del adbocat i anar just de diners, fare l\' esfors de fer el recurs perque crec que tinc la rao
Responder
avatar
Pablo · Jueves, 29 Sept. 2016 | 08:36:13 PM · nº 3456
Seamos realistas, el irph no va a alejarse mucho de la zona del 2%, ahora bien, si empiezan a subir los tipos d interes en nada buscara el 3%....4%.....Mi hipoteca es del 2006 d VPO y es Irph + 0 con un coheficie te reductor del 0.9175. Pero manda huevos q a las vpo les obligaran al irph sin opcion a nada, o lo tomas o lo dejas. Tambien somos muchos los afectados, no tanto como a UCI pero nos toca los huevos igualmente
Responder
avatar
Gabriel Barcelona · Jueves, 29 Sept. 2016 | 10:25:52 AM · nº 3455
Perdón, en mi comentario anterior dije que \"La media de Euribor + diferenciales + comisiones + tipos fijos + IRPH > IRPH\". Quise decir:


\'La media de Euribor + diferenciales + comisiones + tipos fijos + IRPH > Euribor\'
Responder
avatar
Gabriel Barcelona · Jueves, 29 Sept. 2016 | 08:27:06 AM · nº 3454
He leído por aquí que el IRPH estuvo en algún momento por debajo del Euribor.

Nunca ha estado por debajo del Euribor. Creo que es matemáticamente imposible, porque para calcular el IRPH se hace la media del Euribor + diferenciales + comisiones +, posiblemente, suelos de las hipotecas + IRPH.

La media de Euribor + diferenciales + comisiones + tipos fijos + IRPH > IRPH

Una hipoteca referenciada a IRPH podría tener un interés más bajo que otra referenciada a Euribor en función del diferencial. Pero el índice IRPH siempre ha sido más alto que el Euribor. Esto es un hecho empíricamente verificable, basta con observar la gráfica de ambos índices.
Responder
avatar
Ana Terrassa · Sábado, 24 Sept. 2016 | 11:16:07 AM · nº 3453
Hola!!
Firme en 2006 una hipoteca de 174.000? con Caixa Terrassa (después UNIM y ahora BBVA) con el IRPH, a día de hoy estoy pagando unos 750? al mes y en 10 años solo he amortizado 20.000? de capital, habiendo llegado a pagar cuotas de casi 1.000? durante bastante tiempo. Hablamos con el banco para que nos hiciese el cambio al Euribor pero nos dicen que es peor para nosotros y yo no se que pensar, me da miedo que me vuelvan a engañar pero tampoco quiero que me tomen el pelo. No se que debo hacer!!! Me podéis ayudar por favor??
Muchas Gracias!!
Responder

Mostrando 3701–3710 de 5754 comentarios · Página 371 de 576

Dejar comentario

Visitas: 3.448