
IRPH

Previsión Euríbor 2022 y 2023

Previsión Euríbor 2022 y 2023

Previsiones del Euribor para el 2022 y 2023

El Euríbor muestra claros indicios de situarse ya en zona positiva

El Euribor constituye el principal indicador del precio de las hipotecas y actualmente se encuentra instalado en una clara senda alcista. Que las hipotecas se encarezcan o abaraten depende crucialmente del comportamiento del Euribor. Y no solo están afectadas las hipotecas a interés variable vinculadas al Euribor, sino también aquellas hipotecas vinculadas al IRPH, ya que en el cálculo del valor mensual del IRPH, se encuentra claramente comprometido el valor del Euríbor. Incluso seguramente afecta a las hipotecas que se oferten, ya sea en su vertiente variable o fija, porque si ahora el Euríbor sigue una tendencia claramente alcista, los bancos posiblemente ajustaran el valor de su oferta hipotecaria, tanto en su versión fija cómo en su versión variable, para adaptarlas a los actuales valores del Euribor.
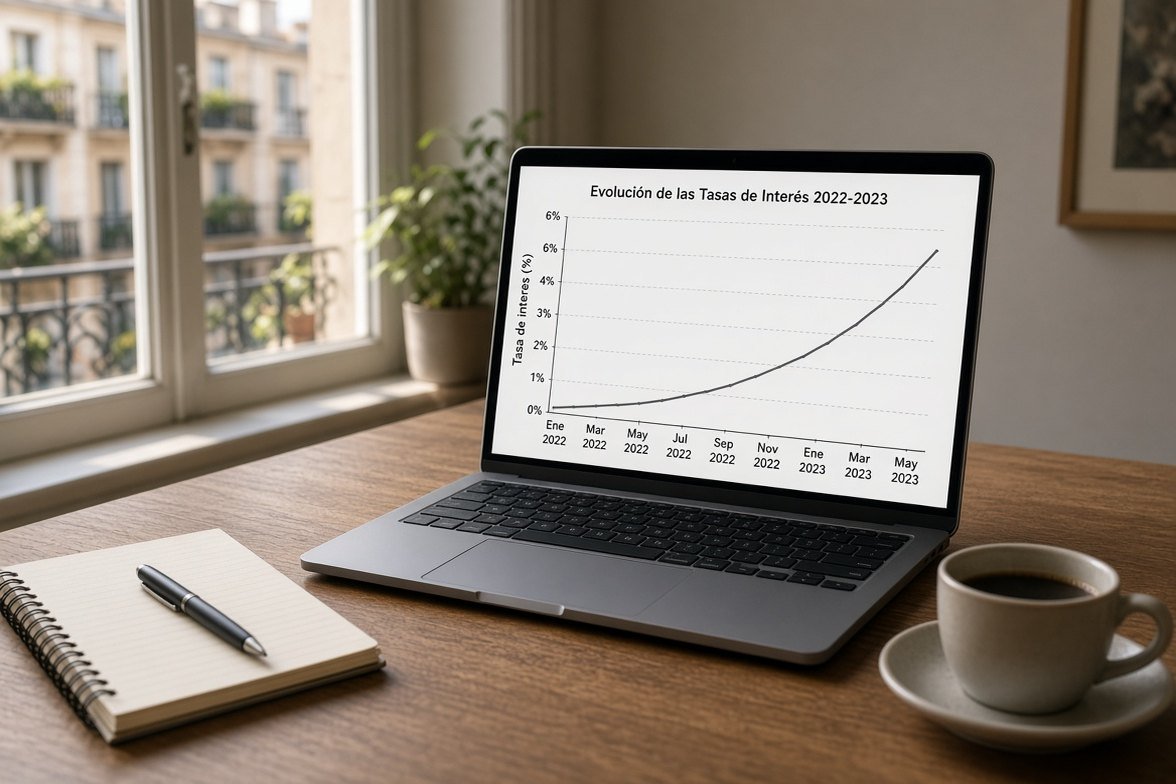
Previsión Euríbor 2022 y 2023

La alta inflación está acelerando la carrera alcista del Euribor, y en el mes de abril de 2022 algunos valores diarios del Euríbor a 12 meses, ya muestran valores positivos. Recordemos que tan solo hace unos meses, concretamente a principios de año, el Euríbor estuvo a punto de situarse en un nuevo mínimo histórico, ya que en diciembre de 2021, señaló el valor del -0,502%.

Previsiones Euribor para 2022 y 2023

Desde diciembre de 2021 el Euríbor no ha hecho otra cosa más que ascender. Y esta carrera alcista se acelerado drásticamente en los meses de marzo y de abril de 2022. Seguramente el mes de abril el Euríbor hipotecario dará su último valor negativo, y en mayo ya nos encontraremos posiblemente en zona positiva.

La causa de esta repentina aceleración, la encontramos en la actual coyuntura económica, con una alta inflación, es decir, con una subida generalizada de los precios, que lleva a que el mercado interbancario, ya este asumiendo que pronto por parte del Banco Central Europeo (BCE), habrá un encarecimiento del precio del dinero, en otras palabras, subirá los tipos de interés situados actualmente en su nivel más bajo, el 0%. La alta inflación se debe a los desequilibrios económicos provocados por la pandemia por el Covid-19 y por la actual tensión internacional; la guerra en Ucrania que ha desatado una alta presión sobre los precios energéticos.

El BCE siempre busca la estabilidad financiera en la área euro, y para ello dirige sus políticas monetarias en la búsqueda de una inflación cercana pero por debajo del 2%. El IPC de la Eurozona se ha situado en marzo de 2022 en el 7,5% y en España en el 9,8%. Son tasas de inflación elevadísimas, claramente situadas por encima del 2%. Para bajar la inflación, el BCE tomará la medida monetaria de subir los tipos de interés y si estos suben también lo hace el Euribor, de hecho ya lleva muchos días haciéndolo, anticipándose de esta manera al futuro encarecimiento del precio del dinero.

El departamento de análisis de Bankinter pronostica un Euribor hipotecario positivo ya en el 2022, rondando el 0,40% y el 0,80% en el 2023. Estas previsiones de cumplirse supone una clara revisión al alza del precio de las hipotecas.

Comentarios

avatar
Reynos · Jueves, 25 Marzo 2010 | 10:50:59 PM · nº 1031
Primavera, verano, otoño, invierno, primavera, verano, otoño, invierno. Bueno si lo preferiis: enero, febrero, marzo, abril, mayo, junio, julio, agosto, septiembre, octubre, noviembre y diciembre. Asi hasta 30 años, hipoteca a irph + 0,45. ¿Me lo tomo con calma mejor no?
Responder
Iván · Barcelona · Martes, 19 Marzo 2019 | 08:46:13 AM · resp. nº 1031
Hola Silvia, gracias por contestar, tengo la sección civil 15 y en el primer juicio en Sant Feliu gane c.suelo, interés de demora , vencimiento anticipado y perdí irph y avalistas. Mucha suerte Silvia,
avatar
Vangoh · Jueves, 25 Marzo 2010 | 10:48:42 PM · nº 1030
¿Alguien ha oído hablar de la hipoteca rompesuelos? Porque vamos a ver, si yo tengo una hipoteca irph + 0,45, no es lo mismo que una hipoteca a euribor con clausula de suelo al 3%. Yo creo que si. ¿Alguien ha oído hablar de la hipoteca rompesuelos?
Responder
avatar
Ivan · Jueves, 25 Marzo 2010 | 10:46:46 PM · nº 1029
Alcon; irph cajas al 4% para marzo. ¿Porque no has dicho irph marzo al 5%? Total, mejor todavia, al leer al 4% a mi y a mi novia nos has hecho sonreir, si hubieras dicho al 5% en marzo nos hubieramos carcajeado
Responder
SILVIA · BARCELONA · Lunes, 18 Marzo 2019 | 10:56:14 PM · resp. nº 1029
yo desde enero de 2018 que estoy tambien esperando fecha para la AP DE BARCELONA. Ivan que seccion tienes ? ganaste de primera instancia el juicio?

GRACIAS Y UN SALUDO
avatar
Azteres · Jueves, 25 Marzo 2010 | 10:45:19 PM · nº 1028
Quebat. Amotiza ya, reduce tu hipoteca irph esa que tienes y date la satisfacción de quitarte unos años por pagar. Mira yo tenía nueve mil euros ahorrados, quise amortizar y al final no lo hice. Luego me gaste poco a poco el dinero, que si 300 euros para comprarme una camara, que si 200 para ropa, que si me pongo llantas al coche, que si mi cumpleñaos, y ahora me quedan telarañas. Si hubiera amortizado ahora el dinero habría estado más aprovechado.
Responder
vicente · as pontes · Lunes, 18 Marzo 2019 | 03:56:21 PM · resp. nº 1028
claro, pues de eso se trata, como hicieron con la clausula suelo, devolvérselo a quien les da la gana, eso les da PODER, aplicar la ley igual para todos no. y el PODER se puede vender a terceros y amortizar, el mero trabajo de aplicar la ley, establecida por los ciudadanos, no, sólo es un trabajo y un sueldo, lo que tiene que ser.
avatar
loquito · Jueves, 25 Marzo 2010 | 10:43:02 PM · nº 1027
Un dos tres: a ver que te acepten la hipoteca naranja, creo que es todo un exito, aunque claro, a mi da no se que tener que meter dinero por internet y no tener tu oficinita a mano, pero si tienes tu hipoteca a irph i consigues una buenos datos con la hipoteca naranja, yo me lanzaría sin duda. Pero no creo que sea tan faci, pues, si lo fuera, miles de gentes que pasan por aqui por el foro ya se habrían cambiado.
Responder
vicente · as pontes · Lunes, 18 Marzo 2019 | 03:46:40 PM · resp. nº 1027
efectivamente, los bancos además de llevarse el dinero público a medio del conocido como rescate a la banca más de la mitad del cual no era de la burbuja inmobiliaria sino de prestamos dados a sí mismos sin ningún activo inmobiliario detrás, es decir, sin garantía alguna y no devueltos, se estaban llevando más dinero aún, con la conocida como estafa de los contratos irph, a los ciudadanos de rentas más bajas. y efectivamente, la fórmula del índice a que se apuntaba para que de nuevo la culpa y la compensación a los estafados corriera a cargo de dinero público, no tiene nada que ver con la estafa de los bancos en los contratos con este índice. la de no informar y con ello poder malusar dicho índice sin que nadie se percatara, duplicando gastos y periodificación en distintas claúsulas y multiplicándolos exponencialmente mediante la propia periodificación, así como mediante el número de contratos de este tipo con el precio ilegalmente aumentado que retroalimentaban la estafa piramidal mes a mes.
avatar
Lujan · Jueves, 25 Marzo 2010 | 10:37:42 PM · nº 1026
Para Alcon: Escucha, que el irph cajas haya subido en marzo, no quiere decir un cambio de tendencia. Mientras que el BCE no suba los tipos de interés, ni el euribor, que ahora esta estancado ni el irph, queda también la sensación de estarlo, var a subir. Si te parece pasa del 3% al 4%, y al mes que viene al 5% y al otro al 6%. Por favor, si no tienes ni idea, dejate de chorradas. Hay mucha gente que esta sufriendo para pagar la hipoteca, y llegas tu y dices que va a subir al 4%. ¿Que argumentos tienes para decir semejante disparate? Si quieres decir chorradas, las dices a tu novia o a tu mujer, y no vengas aquí para molestarnos. Somos muchos los que vivimos ahogados con la hipoteca, y venimos aquí asesorarnos y no a que nos intranquilicen con chorradas. No entiendo porque no han censurado todavía tu comentario. Es un comentario bastante irresponsable.
Responder
Jose · Bilbao-Vizcaya · Lunes, 18 Marzo 2019 | 11:49:31 AM · resp. nº 1026
¿Algún partido político se pronunció sobre el IRPH,comentó algún político la ocurrido el 25 febrero en Bruselas?,de ser así para ellos hira mi voto¡¡¡¡
avatar
Quebat · Jueves, 25 Marzo 2010 | 10:34:03 PM · nº 1025
Alguien puede ayudarme con una amortización. ¿Que pasos hay que dar?
¿Es necesario pagar notario?
Quiero dar 8.000 euros. El irph esta ahora bajo, pero dicen que cuanto más alto este mejor para amortizar. Alguien sabe si este momento es bueno, o me espero a que suba el irph?
Responder
Juan · Las PanasG C · Lunes, 18 Marzo 2019 | 08:40:05 AM · resp. nº 1025
Carajo!!!y eso de dónde salió
avatar
PIn · Jueves, 25 Marzo 2010 | 10:32:00 PM · nº 1024
Alcon no digas tonterias ¿Como va ser irph cajas para marzo 4%? Sinceramente tu flipas. Por favor no vengas al foro a amargar gratuitamente a los demás.
Responder
Jose · Bilbao-Vizcaya · Domingo, 17 Marzo 2019 | 03:30:43 PM · resp. nº 1024
Pues vaya manera de marear la perdiz, no hay que esperar a lo que diga el TJUE?,o aquí cada juez hace lo que le viene en gana?
avatar
Alcon · Jueves, 25 Marzo 2010 | 09:46:56 PM · nº 1023
Señores: MI PRONOSTICO: IRPH CAJAS MARZO 4%. ¿no SE LO CREEN? yo tampoco me creía que iba a subir en febrero y ahí esta todo subido.
Responder
Jose · Bilbao-Vizcaya · Sábado, 16 Marzo 2019 | 04:53:48 PM · resp. nº 1023
Si como dicen los abogados expertos que aún dándonos la razón el TJUE , pueden pasar de 7/8 años hasta que podamos cobrar lo que hemos pagado de más durante estos años porque recurrirán y recurrirán,pues ustedes diran ¡¡,espero que si tardan tanto se vayan sumando intereses de demora,como cuando uno no paga un préstamo y la cantidad a devolver cada vez es mayor ,los que tenéis VPO, supongo que también tendréis los mismos derechos, supongo,pero ni idea,no soy abogado
avatar
Cantarero · Jueves, 25 Marzo 2010 | 09:45:48 PM · nº 1022
Angel David. Que gracioso eres. Aqui tienes una hipoteca estupenda para saber cuanto cambiara tu hipoteca tras la revisión. Pero bueno, creo que eres muy vago, porque dices que tienes la hipoteca a irph, y ni sabes el diferencial, ni el capital pendiente, ni el tiempo que te queda. La única solución es que te lo miren en el banco. Pero a lo mejor eso te da también pereza. Creo que voy a hacer lo mismo que tu, total vamos a pagar lo que nos pidan, para que calentarse la cabeza.
Responder
Ana · Madrid · Viernes, 15 Marzo 2019 | 10:59:08 AM · resp. nº 1022
Es una advertencia pq si aceptáis acuerdos LUEGO NO PODÉIS RECLAMAR EN CASO de que el TJUE dictamine a favor nulidad y, en este supuesto los beneficios son MUY SUUPERIORES a los del acuerdo por muy suculento que sea.

Mostrando 4961–4970 de 5754 comentarios · Página 497 de 576

Dejar comentario

Visitas: 3.139