
Previsión Euríbor 2022 y 2023
Previsiones del Euribor para el 2022 y 2023
El Euríbor muestra claros indicios de situarse ya en zona positiva
El Euribor constituye el principal indicador del precio de las hipotecas y actualmente se encuentra instalado en una clara senda alcista. Que las hipotecas se encarezcan o abaraten depende crucialmente del comportamiento del Euribor. Y no solo están afectadas las hipotecas a interés variable vinculadas al Euribor, sino también aquellas hipotecas vinculadas al IRPH, ya que en el cálculo del valor mensual del IRPH, se encuentra claramente comprometido el valor del Euríbor. Incluso seguramente afecta a las hipotecas que se oferten, ya sea en su vertiente variable o fija, porque si ahora el Euríbor sigue una tendencia claramente alcista, los bancos posiblemente ajustaran el valor de su oferta hipotecaria, tanto en su versión fija cómo en su versión variable, para adaptarlas a los actuales valores del Euribor.
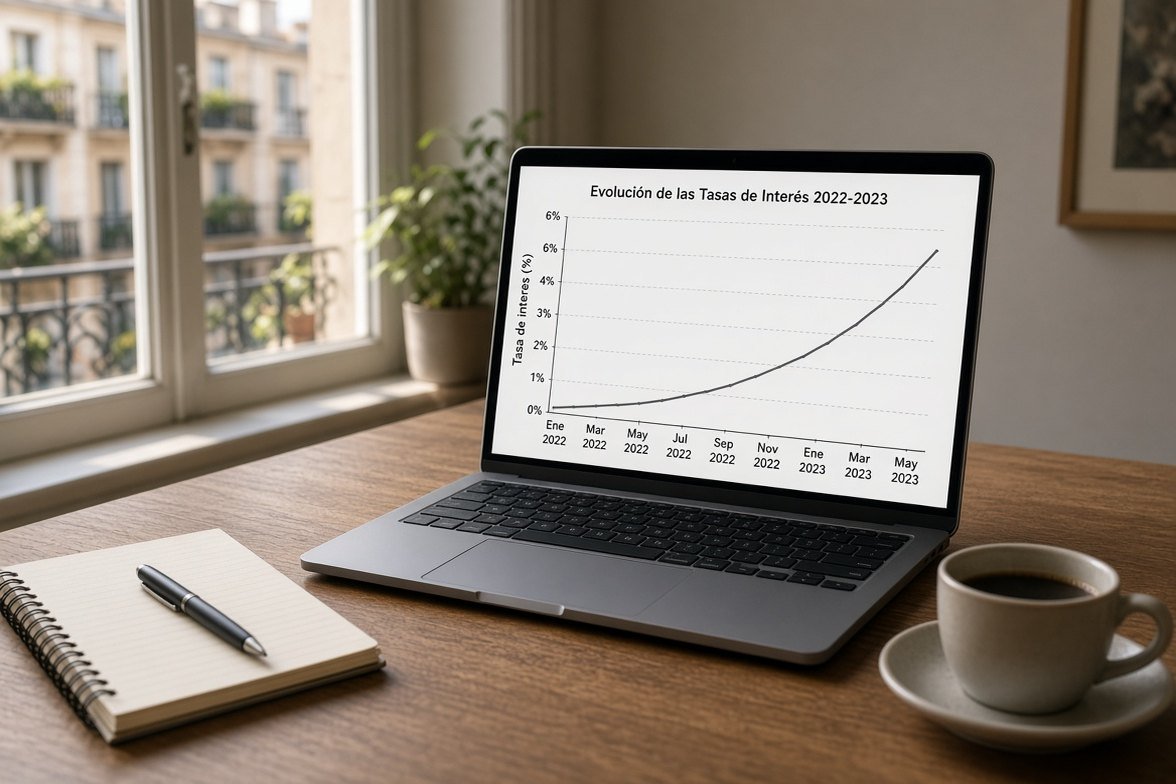
La alta inflación está acelerando la carrera alcista del Euribor, y en el mes de abril de 2022 algunos valores diarios del Euríbor a 12 meses, ya muestran valores positivos. Recordemos que tan solo hace unos meses, concretamente a principios de año, el Euríbor estuvo a punto de situarse en un nuevo mínimo histórico, ya que en diciembre de 2021, señaló el valor del -0,502%.
Previsiones Euribor para 2022 y 2023
Desde diciembre de 2021 el Euríbor no ha hecho otra cosa más que ascender. Y esta carrera alcista se acelerado drásticamente en los meses de marzo y de abril de 2022. Seguramente el mes de abril el Euríbor hipotecario dará su último valor negativo, y en mayo ya nos encontraremos posiblemente en zona positiva.
La causa de esta repentina aceleración, la encontramos en la actual coyuntura económica, con una alta inflación, es decir, con una subida generalizada de los precios, que lleva a que el mercado interbancario, ya este asumiendo que pronto por parte del Banco Central Europeo (BCE), habrá un encarecimiento del precio del dinero, en otras palabras, subirá los tipos de interés situados actualmente en su nivel más bajo, el 0%. La alta inflación se debe a los desequilibrios económicos provocados por la pandemia por el Covid-19 y por la actual tensión internacional; la guerra en Ucrania que ha desatado una alta presión sobre los precios energéticos.
El BCE siempre busca la estabilidad financiera en la área euro, y para ello dirige sus políticas monetarias en la búsqueda de una inflación cercana pero por debajo del 2%. El IPC de la Eurozona se ha situado en marzo de 2022 en el 7,5% y en España en el 9,8%. Son tasas de inflación elevadísimas, claramente situadas por encima del 2%. Para bajar la inflación, el BCE tomará la medida monetaria de subir los tipos de interés y si estos suben también lo hace el Euribor, de hecho ya lleva muchos días haciéndolo, anticipándose de esta manera al futuro encarecimiento del precio del dinero.
El departamento de análisis de Bankinter pronostica un Euribor hipotecario positivo ya en el 2022, rondando el 0,40% y el 0,80% en el 2023. Estas previsiones de cumplirse supone una clara revisión al alza del precio de las hipotecas.


 una pena, os seguimos animando, que no mandéis 1 email, mandar muchos, y asin a ver si nos escuchan, os doy las gracias por ello, que tengáis un buen día, Isa
En la carta que te manda UCI todos los meses hay un apartado que pone capital pendiente antes de liquidacion, eso es lo que tienes que poner en la casilla capital del simulador, a ti te queda todo por pagar porque solo has pagado intereses, asi que lo tienes sencillo , luego en la casilla interes anterior pones el interes que en la carta te ponga como tipo interes, ahi te viene sumado ya el IRPH cajas mas tu diferencial, sabiendo cual es el irph cajas, restas y sabras cual es el diferencial que te aplican, si no eres capaz de encontrarlo en las escrituras del prestamo, luego en la casilla plazo años tienes que poner los años que te quedan para pagar todo, que en tu caso como solo pagas intereses sera el total de los años por los que firmaste la hipoteca ya que no te quitas nada de capital, y finalmente en la casilla interes actual pones la suma del IRPH cajas actual mas la de tu diferencial y te le das a calcular, asi te saldra la cuota que pagas actualmente, lo que pagarias de menos si la revision fuese este mes y en cuanto de te quedaria la letra. Evidentemente el descuento sera menor que si lo calculas en julio que sera mas aproximado a lo que te van a descontar realmente. Espero haberte ayudado
Si esa cuenta es exclusiva para la hipoteca, no compras nada ni domicilias recibo algo, no deben cobrarte comision alguna pues la cuenta es una obligacion impuesta por el banco, una cuenta de donde poder cobrarte mensualmente la hipoteca.
Si te lo estan cobrando y solo la usas para pagar la hipoteca, reclama la devolucion de la coision de 12 euros.
Saludos, un afectado mas por IRPH desde el 99 en La caixa ( IRPH cajas a CECA a Fijo 4,34).