
IRPH

Previsión Euríbor 2022 y 2023

Previsión Euríbor 2022 y 2023

Previsiones del Euribor para el 2022 y 2023

El Euríbor muestra claros indicios de situarse ya en zona positiva

El Euribor constituye el principal indicador del precio de las hipotecas y actualmente se encuentra instalado en una clara senda alcista. Que las hipotecas se encarezcan o abaraten depende crucialmente del comportamiento del Euribor. Y no solo están afectadas las hipotecas a interés variable vinculadas al Euribor, sino también aquellas hipotecas vinculadas al IRPH, ya que en el cálculo del valor mensual del IRPH, se encuentra claramente comprometido el valor del Euríbor. Incluso seguramente afecta a las hipotecas que se oferten, ya sea en su vertiente variable o fija, porque si ahora el Euríbor sigue una tendencia claramente alcista, los bancos posiblemente ajustaran el valor de su oferta hipotecaria, tanto en su versión fija cómo en su versión variable, para adaptarlas a los actuales valores del Euribor.
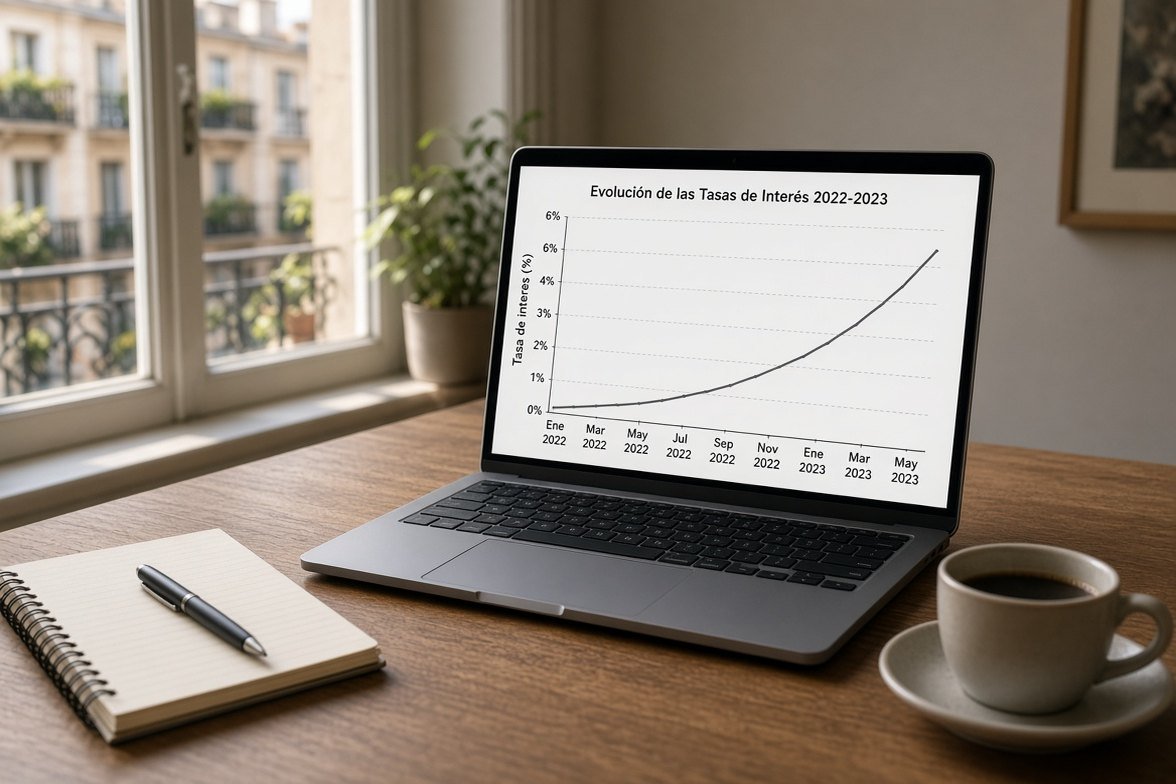
Previsión Euríbor 2022 y 2023

La alta inflación está acelerando la carrera alcista del Euribor, y en el mes de abril de 2022 algunos valores diarios del Euríbor a 12 meses, ya muestran valores positivos. Recordemos que tan solo hace unos meses, concretamente a principios de año, el Euríbor estuvo a punto de situarse en un nuevo mínimo histórico, ya que en diciembre de 2021, señaló el valor del -0,502%.

Previsiones Euribor para 2022 y 2023

Desde diciembre de 2021 el Euríbor no ha hecho otra cosa más que ascender. Y esta carrera alcista se acelerado drásticamente en los meses de marzo y de abril de 2022. Seguramente el mes de abril el Euríbor hipotecario dará su último valor negativo, y en mayo ya nos encontraremos posiblemente en zona positiva.

La causa de esta repentina aceleración, la encontramos en la actual coyuntura económica, con una alta inflación, es decir, con una subida generalizada de los precios, que lleva a que el mercado interbancario, ya este asumiendo que pronto por parte del Banco Central Europeo (BCE), habrá un encarecimiento del precio del dinero, en otras palabras, subirá los tipos de interés situados actualmente en su nivel más bajo, el 0%. La alta inflación se debe a los desequilibrios económicos provocados por la pandemia por el Covid-19 y por la actual tensión internacional; la guerra en Ucrania que ha desatado una alta presión sobre los precios energéticos.

El BCE siempre busca la estabilidad financiera en la área euro, y para ello dirige sus políticas monetarias en la búsqueda de una inflación cercana pero por debajo del 2%. El IPC de la Eurozona se ha situado en marzo de 2022 en el 7,5% y en España en el 9,8%. Son tasas de inflación elevadísimas, claramente situadas por encima del 2%. Para bajar la inflación, el BCE tomará la medida monetaria de subir los tipos de interés y si estos suben también lo hace el Euribor, de hecho ya lleva muchos días haciéndolo, anticipándose de esta manera al futuro encarecimiento del precio del dinero.

El departamento de análisis de Bankinter pronostica un Euribor hipotecario positivo ya en el 2022, rondando el 0,40% y el 0,80% en el 2023. Estas previsiones de cumplirse supone una clara revisión al alza del precio de las hipotecas.

Comentarios

avatar
José Antonio · Viernes, 19 Sept. 2008 | 03:56:10 PM · nº 123
Hola:

Estoy mirando la posibilidad de pedir una hipoteca con la Kutxa y la verdad es que desconozco esa caja. ¿alguién me puede decir cosas buenas y malas de este banco? Me ofrecen un Euribor +0,90 con descuentos si la haces bonificada, nomina, seguro del hogar... y otraposibilidad es el IRPH+0. ¿No sé por cual decidirme?.

¿Alguien me podría asesorar en la decisión?

Un saludo y gracias de antemano.
Responder
avatar
ivan rodriguez gonzalez · Martes, 05 Agosto 2008 | 12:35:05 AM · nº 122
quiero ver si alquien me puede ayudar me han puesto la simulacion de una hipoteca que es irph-entidades x 0,9175 revisa primer tremestre de cada año y esta exenta de comisiones .me puede perjudicar que sea irph y no euribor ?? a tipo de interes 4,975 gracias ivan
Responder
Camarada IVÁN · Barcelona · Viernes, 21 Abril 2017 | 09:54:17 AM · resp. nº 122
Vamos a ver, yo no digo que se gane seguro, claro que hay muchas sentencias perdidas, pero hay casos que se podrán ganar.
Otra cosa .Primero :esto es un foro público no el foro de Ana así que tú no eres nadie para decirme a mi ni a nadie a que juego o dejo de jugar, además no pretendo jugar a nada solo doy mi opinión obviamente con el permiso de la señora Ana claro.
Segundo: no creo que en tan poco tiempo te hayas leído todas las demandas asi que eso ya dice mucho de ti.
Tercero: no creo que tu problema se de miopía es otro, pero no de miopía.
Cuarto y último pero no menos importante: siempre te quedarán los divorcios
avatar
ivan rodriguez gonzalez · Lunes, 04 Agosto 2008 | 11:49:51 PM · nº 121
quiero ver si alquien me puede ayudar me han puesto la simulacion de una hipoteca que es irph-entidades x 0,9175 revisa primer tremestre de cada año y esta exenta de comisiones .me puede perjudicar que sea irph y no euribor ?? a tipo de interes 4,975 gracias ivan
Responder
Alberto Rey · Carlet - Valencia · Viernes, 21 Abril 2017 | 08:29:28 AM · resp. nº 121
Buenos días, si quiere puedo revisar su caso y estudiar si hay falta de transparencia y viabilidad para reclamar. Acabo de ganar sentencia pionera en Carlet con costas a IRPH, podría enviarle la sentencia para su revisión. Un saludo.
avatar
Pau · Miércoles, 16 Julio 2008 | 01:44:12 PM · nº 120
Llevo 4 semanas de un banco a otro para contratar una hipoteca. Creo que la mejor oferta que he recibido es una a 30 años que ofrece 3 años a tipo fijo IRPH+0,0% y renegociación cada 3 años, pudiendo elegir cada triennio entre tipo fijo o variable y referencia entre Euribor+0,75% o IRPH-0,1%. Lo mejor es no precipitarse. También hay que mirar comisiones de estudio, apertura, amortización parcial, cancelación y subrogación. Lo importante es no "casarse" con ninguna entidad. Al fin y al cabo hablamos de mi dinero y a quién voy a "regalárselo". Quién lo quiera que se lo gane.
Responder
Juan Diego · Viladecans-Barcelona · Viernes, 21 Abril 2017 | 08:15:48 AM · resp. nº 120
Hola Susana! Por lo visto sí somos muchos en situaciones parecidas. Yo también tengo hipioteca con UCI referenciada al IRPH del conjunto de entidades con un diferencial del 2.1 %. He leído en tu comentario que desde la PAH te dijeron que con UCI lo tenías complicado, ¿podrías explicar el motivo que re dieron? Hace poco más de un mes solicité por escrito la devolución de los gatos de hipoteca que en mi caso ascienden a algo más de 6.000 €. Tienen dos meses para responder, así que aún están dentro del plazo, pero si no lo hacen o no me devuelven la cantidad me plantearía demandar. Hay cantidad de profesionales que lo hacen a cambio de un porcentaje de lo que se consiga en la demanda. Yo creo que vale la pena. Pero me ha llamado la atención lo que has dicho acerca de que "con UCI está complicado".
Muchas gracias y suerte con todo, seguro que entre todos al final conseguiremos algo...
avatar
pedro · Lunes, 09 Junio 2008 | 10:23:01 PM · nº 119
tambien mi hipoteca con irph, mas 0.15, ahora esta algo mas bajo, pero sigue interesando o es preferible cambiarse a una hipoteca de euribor, la revision la tengo el 30 junio, saludos

Responder
Ana · Madrid · Viernes, 21 Abril 2017 | 01:02:41 AM · resp. nº 119
Iván, las he mirado todas y, salvo que mi miopía me haya traicionado, las únicas AUDIENCIAS, de las que se han pronunciado,que declaran la nulidad son las de Alava y Vizcaya ( excepto la sección cuarta de la AP de Vizcaya)

Aunque los juzgados suelen seguir el criterio de su AUDIENCIA, puede que haya alguno que no lo siga, pero como bien dice Oscar y además documenta, cuando llega a la Audiencia se las «tumban».

Antes de hablar y, más aún informar, hay que saber de lo que se habla. No se trata de jugar a ser abogado.


avatar
javi · Miércoles, 04 Junio 2008 | 11:20:29 AM · nº 118
tengo mi hipoteca con IRPH+0%,mi banco me ofrece cambiar a euribor
0,60%,con los consiguientes gastos notariales,etc...unos 600 euros,mi pregunta es si me compensa ya que veo que en mayo el euribor cerro en 4,99 y el irph esta en torno al 5,50,decirme algo por favor,un saludo y gracias
Responder
Oscar · Irun · Jueves, 20 Abril 2017 | 11:02:03 PM · resp. nº 118
Estoy convencido de que en un futuro proximo el TS se pronunciará a favor nuestro. Mientras tanto, armate de paciencia y espera. Una vez que se pronuncie el TS tienes todas las papeletas para ganar. Ahora no.
avatar
Berta · Miércoles, 16 Abril 2008 | 03:33:45 PM · nº 117
Estoy mirando una hipoteca y tengo muchas dudas. A ver si alguien me puede ayudar.

Me estan ofreciendo dos posibilidades:

1- El primer año euribor + 0,39% y el resto IRPH -0,10%

2- El primer año euribor + 0,39% y el resto euribor +0,40% pero con bastantes vinculaciones.

Me podeis ayudar?

Gracias

Responder
Oscar · Irun · Jueves, 20 Abril 2017 | 10:59:10 PM · resp. nº 117
Pues yo creo que lo que Ana pretende es dejar claro que las sentencias sobre el IRPH no dan toda la razón al demandante. Yo tengo IRPH Entidades y en Gipuzkoa ya sabéis quien lleva mas casos ganados de este tipo, y me explico claramente que a día de hoy la Audiencia Provincial de Gipuzkoa tumbaría mis sentencias, que por otra parte me garantizaba ganarlas. Pero.... Ahí tienes el problema

www.eldiario.es/norte/euskadi/IRPH-Audiencia-Gipuzkoa-juzgados-mercantil_0_375513229.html
avatar
RIKI · Jueves, 20 Marzo 2008 | 05:31:30 PM · nº 116
En estos momentos,¿Que indice es mejor IRPH o EURIBOR?¿Donde se puede ver la evolucion del IRPH? Gracis
Responder
Ana · Madrid · Jueves, 20 Abril 2017 | 08:14:10 PM · resp. nº 116
Hola Iván,

Cómo va tu procedimiento?.
avatar
xxxxx · Viernes, 07 Marzo 2008 | 08:47:42 PM · nº 115
gracies por el consejo ami los de la kutxa casi me la meten ,me hablaron todo el tiempo de euribor +0,40 pero me di cuenta que solo los 6 meses y luego irph asi que cuidado todos que nadie se deja timar de estos con trajes ,antes de firmar qualquier hipoteca pedeis una copia al banco y llebar la a qualquier gestoria para saber lo que vais a firmar ,mas vale pagar 40 euros o 100 a un gestor que acabar pagando miles de mas a un banco . no holbidais que la tasasion del piso tiene 6 meses de valides ..asi que suerte a todos
Responder
Ana · Madrid · Jueves, 20 Abril 2017 | 08:08:11 PM · resp. nº 115
Hola Sonia y Marcos,

Lamadme y os informo y explico sin ningún tipo de compromiso 659 47 39 02
avatar
monica · Viernes, 07 Marzo 2008 | 06:42:59 PM · nº 114
pides una hipoteca de 30 kilos y tienes que devolver 60.Que es esto? Hasta cuando nos van a seguir timando? Y eso de que todos tenemos derecho a una vivienda digna? Donde esta ese techo al cual todos tendriamos que poder acceder facilmente?
Responder
Ana · Madrid · Jueves, 20 Abril 2017 | 05:40:00 PM · resp. nº 114
Estimado Compañero,

Los criterios que indicas para determinar si se supera el control de transparencia traen causa en la famosa Sentencia del TS y posteriores, respecto de las cláusulas suelos. La AP ÁLAVA y VIZCAYA estiman la nulidad del IRPH en base a dichos criterios, entre otros que a mi entender son más importantes y no indicas.

Sin embargo, la Audiencia de Pontevedra, Barcelona, Valencia etc entienden que dichos criterios no son extrapolables al IRPH y, de ahí que determinen que la citada cláusula -IRPH- supera el control de transparencia y, por consiguiente no declaren su nulidad.

Las Sentencias que me indicas ya las conocía.

Un saludo,


Mostrando 5721–5730 de 5754 comentarios · Página 573 de 576

Dejar comentario

Visitas: 2.799