
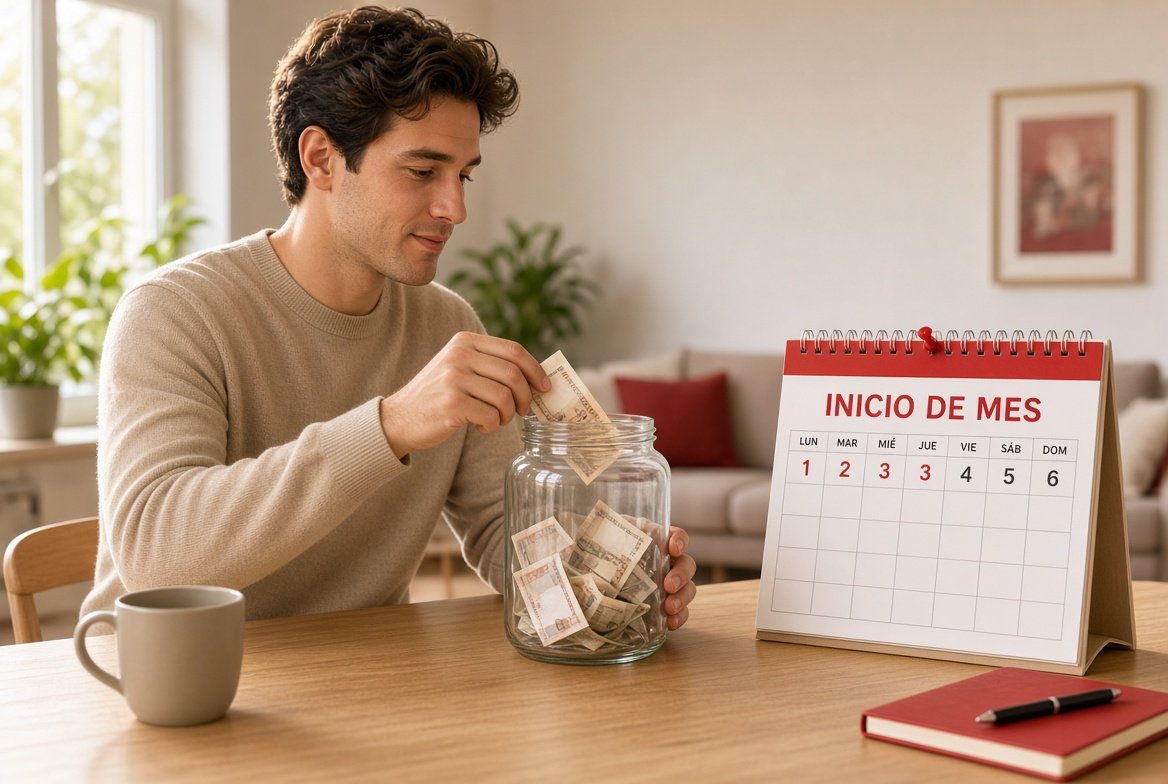
Cómo ahorrar: destina una parte de tus ingresos al ahorro a principio de mes
Para ahorrar debes de hacer un plan reflexivo de ahorro. Debes calcular cuanto de tus ingresos debes de destinar realmente a gastos necesarios y de lo que te reste, destina una parte a ahorros y apártala al principio de mes.
Muchas personas no pueden ahorrar, porque los gastos se llevan todos sus ingresos. Para ello es fundamental poner en marcha un plan de ahorro reflexivo, basado principalmente en reducir los gastos superfluos, no comprar por comprar, sino comprar solo aquello que realmente necesitemos.
Debemos de realizar un estudio de todos los gastos necesarios e inevitables que debemos abordar cada mes y una vez sepamos realmente los gastos que tenemos que afrontar, realizaremos una diferencia entre gastos e ingresos.
Una parte de esa diferencia, la que nosotros nos establezcamos como objetivo, deberemos destinarla al ahorro.
Y ¿cuándo es mejor apartar esa cantidad de dinero del resto del dinero dispuesto para gastos?
Al principio de mes o cuando nos ingresen la nómina. Si lo retiremos al principio, sabemos que esa parte ya no podremos utilizarla. Muchas veces agotamos todos nuestros ingresos porque sabemos que pronto llegará el cobro del siguiente mes.
Si esa parte que nos hemos fijado como objetivo de ahorro, la retiramos al principio, nos evitaremos la tendencia psicológica que nos lleva a agotar todo lo que aparece en nuestra cuenta antes de recibir la siguiente nómina.
Aunque agotemos nuestra cuenta, afortunadamente no gastaremos lo que nos habíamos propuesto ahorrar, porque lo habíamos retirado, a principio de mes, cuando disponíamos de todo lo ingresado.
Debes de separar lo dispuesto al ahorro del resto de la cantidad de dinero destinada a gastar. Puedes sacar ese dinero de la cuenta y ponerla en otra cuenta de ahorros, o guardártelo en casa donde quieras, en un bote, en una caja fuerte... donde quieras... pero debe de estar separada del resto y además esta separación debes de hacerla en los primeros momentos en los que recibes el nuevo ingreso o nómina.
Muchas cuentas bancarias te permiten hacer huchas virtuales. En dichas huchas virtuales, tendrás tu dinero y no estará con el resto. También puedes abrir cuentas de ahorro que te pueden dar algún tipo de interés mientras ahorras. Ten el dinero de los ahorros donde quieras, pero lo importante es que lo separes del dinero destinado para gastos.


Como sabéis se acerca una fecha muy importante el 25 de febrero donde se dará respuesta a una triple cuestión prejudial. Para quien quiera más información, os dejamos el artículo que hemos escrito en Reclama Por Mí aquí: https://www.reclamapormi.com/reclama-por-mi/hipoteca/irph-que-es-y-como-reclamar-irph-abogado/278-que-va-ocurrir-el-25-de-febrero-con-el-irph.html, y os resumimos lo escrito:
¿Qué va ocurrir el 25 de febrero con el IRPH? Resolución de una triple cuestión prejudicial
El día 25 de febrero a las 14:30 se reúne el pleno del Tribunal de Justicia Europeo donde se abordará la nulidad del Irph.
No es habitual que se celebre una vista oral en la que tomen parte los 15 jueces, hecho que pone de manifiesto la transcendencia de la decisión que tiene en vilo a más de un millón de personas que referenciaron sus hipotecas a este índice.
Para poder entender bien la situación actual debemos hacer un análisis de las fechas más relevantes y sus implicaciones.
Los hitos más importantes sobre el IRPH:
El Tribunal Supremo en su sentencia del de 22 de noviembre de 2017, comunicó que "la mera referenciación a un tipo oficial como es el IRPH no implica falta de transparencia ni abusividad". La decisión que fue controvertida, contó con 2 votos particulares en contra y fallaba a favor de los intereses de los bancos y suponía que los afectados no pudieran reclamar por el índice.
El magistrado del Juzgado de Instrucción Nº 38 de Barcelona consideró que la decisión del Pleno de la Sala de lo Civil del Tribunal Supremo, validando el Índice de Referencia de Préstamos Hipotecarios (IRPH) porque gozaba de transparencia y no era abusivo, vulneraba, de hecho, la legislación comunitaria en materia de protección de consumidores en productos financieros.
Dicho magistrado elevó una triple cuestión prejudicial al Tribunal de Justicia de la Unión Europea (TJUE) por la comercialización de hipotecas vinculadas al IRPH.
La Comisión Europea, en su informe de observaciones escritas al TJUE del 17 de septiembre del 2018, se alineó a favor de los clientes afectados por el IRPH, situándose en sentido contrario a la sentencia del Tribunal Supremo.
El día 25 de febrero se reúne el pleno del Tribunal de Justicia Europeo donde se abordará la nulidad del Irph. Es importante destacar que después de celebrar la vista no tendremos una respuesta definitiva. Habrá que esperar al informe del abogado TJUE en que presentará sus conclusiones (plazo que oscila entre 2 semanas y 3 meses) y posteriormente llegará se propondrá una fecha para la decisión del Tribunal.
Leer todo el artículo aquí: https://www.reclamapormi.com/reclama-por-mi/hipoteca/irph-que-es-y-como-reclamar-irph-abogado/278-que-va-ocurrir-el-25-de-febrero-con-el-irph.html