
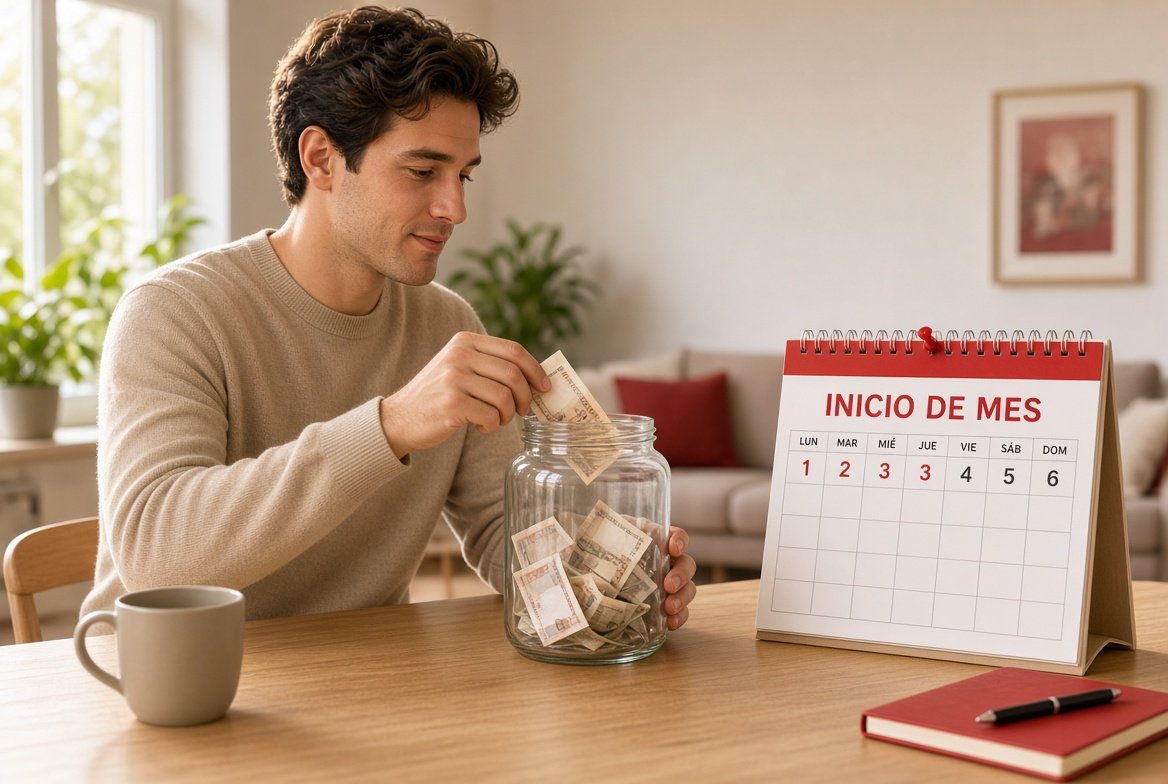
Cómo ahorrar: destina una parte de tus ingresos al ahorro a principio de mes
Para ahorrar debes de hacer un plan reflexivo de ahorro. Debes calcular cuanto de tus ingresos debes de destinar realmente a gastos necesarios y de lo que te reste, destina una parte a ahorros y apártala al principio de mes.
Muchas personas no pueden ahorrar, porque los gastos se llevan todos sus ingresos. Para ello es fundamental poner en marcha un plan de ahorro reflexivo, basado principalmente en reducir los gastos superfluos, no comprar por comprar, sino comprar solo aquello que realmente necesitemos.
Debemos de realizar un estudio de todos los gastos necesarios e inevitables que debemos abordar cada mes y una vez sepamos realmente los gastos que tenemos que afrontar, realizaremos una diferencia entre gastos e ingresos.
Una parte de esa diferencia, la que nosotros nos establezcamos como objetivo, deberemos destinarla al ahorro.
Y ¿cuándo es mejor apartar esa cantidad de dinero del resto del dinero dispuesto para gastos?
Al principio de mes o cuando nos ingresen la nómina. Si lo retiremos al principio, sabemos que esa parte ya no podremos utilizarla. Muchas veces agotamos todos nuestros ingresos porque sabemos que pronto llegará el cobro del siguiente mes.
Si esa parte que nos hemos fijado como objetivo de ahorro, la retiramos al principio, nos evitaremos la tendencia psicológica que nos lleva a agotar todo lo que aparece en nuestra cuenta antes de recibir la siguiente nómina.
Aunque agotemos nuestra cuenta, afortunadamente no gastaremos lo que nos habíamos propuesto ahorrar, porque lo habíamos retirado, a principio de mes, cuando disponíamos de todo lo ingresado.
Debes de separar lo dispuesto al ahorro del resto de la cantidad de dinero destinada a gastar. Puedes sacar ese dinero de la cuenta y ponerla en otra cuenta de ahorros, o guardártelo en casa donde quieras, en un bote, en una caja fuerte... donde quieras... pero debe de estar separada del resto y además esta separación debes de hacerla en los primeros momentos en los que recibes el nuevo ingreso o nómina.
Muchas cuentas bancarias te permiten hacer huchas virtuales. En dichas huchas virtuales, tendrás tu dinero y no estará con el resto. También puedes abrir cuentas de ahorro que te pueden dar algún tipo de interés mientras ahorras. Ten el dinero de los ahorros donde quieras, pero lo importante es que lo separes del dinero destinado para gastos.


De acuerdo a la Orden de 5 de mayo de 1994, sobre transparencia de las condiciones financieras de los préstamos hipotecarios
ANEXO II
Cláusulas financieras de los contratos de préstamo hipotecario
.3.ª bis
Tipo de interés variable.-
1. Definición del tipo de interés aplicable.-Cuando el tipo de interés pueda variar en algún período, se expresará éste de alguna de las siguientes formas:
a) Como suma de:
Un margen constante (positivo, nulo o negativo), expresado en puntos o fracciones de punto. El tipo de interés de referencia.
b) Como cierto porcentaje de un tipo de interés de referencia.
c) Como suma de:
Un tipo de interés constante.
Un margen variable, que será igual a la variación absoluta (positiva, nula o negativa) experimentada, desde cierta fecha establecida en el contrato, por un índice o tipo de interés de referencia.
TIPO DE INTERES (en adelante TI) E INDICE ( en adelante I) NO SON LA MISMA COSA, Y se comprueba como CUANDO EL LEGISLADOR HA QUERIDO REFERIRSE A AMBOS, ASI LO HA ESPECIFICADO.
Así, el TIPO DE INTERES VARIABLE de los CONTRATOS HIPOTECARIOS podía estar formado de:
a) MARGEN + TI
b)% TI
c) TI + [MARGEN= f( I/TI)]
Y la fórmula que han usado los bancos es:
MARGEN + I
Es decir, lo que han hecho los bancos es usar un INDICE como TIPO DE INTERES en la fórmula recogida en el apartado a) del art. 3,bis del Anexo II de la ORDEN.
Si en la fórmula del apartado a), se hubiera podido usar indistintamente un I o un TI, el legislador lo hubiera indicado, igual que lo ha hecho en el apartado c).
Así que donde había que usar un TI, los bancos han usado un I como el IRPH. Un INDICE I, sólo estaba previsto usar SU VARIACIÓN ANUAL como MARGEN. Y el usado por los bancos, el IRPH, consta a su vez de TI+ MARGEN+ COMISIONES y debe usarse unido a un AJUSTE NEGATIVO POR PLAZO- Todo locual resulta claramente abusivo y no conforme a derecho.
Y lo han hecho contra la normatIva vigente, aprovechando que ni los ciudadanos, ni el Supremo, como se ve claramente en la Sentencia TS, entienden la diferencia.
Ello nos lleva a que la fórmula utilizada para la clausula de INTERES VARIABLE, en los contratos hipotecarios donde aparece como tal un MARGEN + el IRPH, es decir, un MARGEN + I, es contraria las fórmulas permitidas para dicha CLAUSULA, y por tanto se trata de una clausula NULA. El resultado es prescindir de dicha clausula y sus efectos.