
IRPH

Cómo ahorrar: destina una parte de tus ingresos al ahorro a principio de mes

Cómo ahorrar: destina una parte de tus ingresos al ahorro a principio de mes

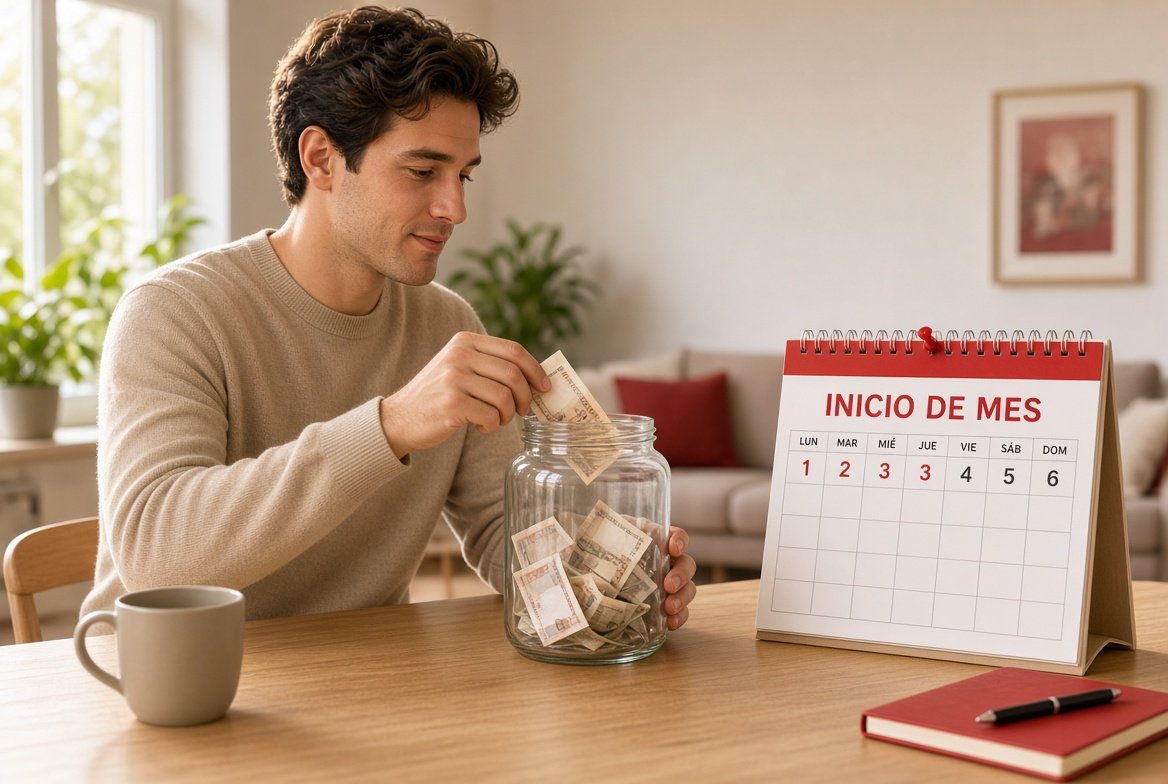
Para ahorrar debes de hacer un plan reflexivo de ahorro. Debes calcular cuanto de tus ingresos debes de destinar realmente a gastos necesarios y de lo que te reste, destina una parte a ahorros y apártala al principio de mes.

Muchas personas no pueden ahorrar, porque los gastos se llevan todos sus ingresos. Para ello es fundamental poner en marcha un plan de ahorro reflexivo, basado principalmente en reducir los gastos superfluos, no comprar por comprar, sino comprar solo aquello que realmente necesitemos.
Cómo ahorrar: destina una parte de tus ingresos al ahorro a principio de mes

Debemos de realizar un estudio de todos los gastos necesarios e inevitables que debemos abordar cada mes y una vez sepamos realmente los gastos que tenemos que afrontar, realizaremos una diferencia entre gastos e ingresos.

Una parte de esa diferencia, la que nosotros nos establezcamos como objetivo, deberemos destinarla al ahorro.

Y ¿cuándo es mejor apartar esa cantidad de dinero del resto del dinero dispuesto para gastos?

Al principio de mes o cuando nos ingresen la nómina. Si lo retiremos al principio, sabemos que esa parte ya no podremos utilizarla. Muchas veces agotamos todos nuestros ingresos porque sabemos que pronto llegará el cobro del siguiente mes.

Si esa parte que nos hemos fijado como objetivo de ahorro, la retiramos al principio, nos evitaremos la tendencia psicológica que nos lleva a agotar todo lo que aparece en nuestra cuenta antes de recibir la siguiente nómina.

Aunque agotemos nuestra cuenta, afortunadamente no gastaremos lo que nos habíamos propuesto ahorrar, porque lo habíamos retirado, a principio de mes, cuando disponíamos de todo lo ingresado.

Debes de separar lo dispuesto al ahorro del resto de la cantidad de dinero destinada a gastar. Puedes sacar ese dinero de la cuenta y ponerla en otra cuenta de ahorros, o guardártelo en casa donde quieras, en un bote, en una caja fuerte... donde quieras... pero debe de estar separada del resto y además esta separación debes de hacerla en los primeros momentos en los que recibes el nuevo ingreso o nómina.

Muchas cuentas bancarias te permiten hacer huchas virtuales. En dichas huchas virtuales, tendrás tu dinero y no estará con el resto. También puedes abrir cuentas de ahorro que te pueden dar algún tipo de interés mientras ahorras. Ten el dinero de los ahorros donde quieras, pero lo importante es que lo separes del dinero destinado para gastos.

Si quieres leer un nuevo artículo sobre como ahorrar, evitando comprar por comprar o realizando compras compulsivas, tienes un artículo aquí a tu disposición.

Comentarios

avatar
tagleton · Jueves, 26 Marzo 2009 | 11:16:44 AM · nº 717
Miguel, yo he aprendido como dices, a base de palos: si tu hipoteca es mala, mira la mía: 180.000 € divididos en dos préstamos: 150.000 al irph+0.5 y 30.000 al ¡¡ irph+ 1,5 !! cuando firmamos éramos unos palurdos, pero ahora entiendo más que muchos que viven de esto...por suerte, parece que Barclays va a aceptar la subrogación (gracias a unos amigos que son asesores financieros y van a maquillar algunos datos), y me podré ir con ellos a euribor + 0,34...ni que decir tiene el fortunón que me voy a ahorrar: de casi 1100 euros,voy a pagar 480 (600 euros menos!!!) si se cierra el acuerdo....Eso si, durante 3 años le he dado a la financiera dinero regalado, pero es lo que tiene meterse a lo loco
Responder
Olaia · Madrid · Martes, 20 Nov. 2018 | 03:25:15 PM · resp. nº 717
Para Javier, no es verdad porque yo llevo desde Julio 2013 con el 4,096% de interés y no me ha bajado
avatar
Miguel · Jueves, 26 Marzo 2009 | 11:02:06 AM · nº 716
Pra Tagleton:
Gracias por el consejo,voy a ver si en la próxima revisión lo pongo en práctica y aviso con tiempo a estos de UCI.
Por cierto...¿conocéis de alguien que haya logrado cambiar de IRPH a euribor dentro de UCI?,¿O que hayan conseguido bajarles el diferencial por lo menos..?,o es que esta gente trabaja solo con irph?.Si sabeis de alguien ,que nos informe que hizo,(bajarse los pantalones,ponerse de rodillas...,amenazarles con llevarse la hipoteca a otro lado....)es broma...
Y por cierto,creo que irph -0.10,no está del todo mal comparado con lo que tenemos algunos encima ...+0.30.Me la colaron doblá los muy mamones...lo que es no entender de las cosas financieras y eso de que el irph era más estable...¡¡y un mojón pa ellos¡¡¡Anda que ahora no iba yo a regatear todos esas cosas...ya sé mas que algunos "asesores" de UCI,je,je.
Saludos a todos.
Responder
Olmo · Soria · Martes, 20 Nov. 2018 | 03:16:58 PM · resp. nº 716
Hola Javier respecto a lo que dice Israelllobo de Toledo no es cierto que a TODOS los perjudicados de CAIXABANK les hallan bajado el interés. Yo llevo desde 2013 a interés fijo 4,250 hipoteca desde 2001.
avatar
arturo · Jueves, 26 Marzo 2009 | 09:15:02 AM · nº 715
para javi G

FALTAN DATOS PARA CONTESTARTE, PUES ME IMAGINO QUE TIENES PERIODO DE CARENCIA POR SER A 40 AÑOS, EN ESTA QEB PUEDES VER EL IRPH DE CADA MES, ENTRA EN UN SIMULADOR DE HIPOTECAS Y CALCULALO, ES FACIL.
POR OTRO LADO DECIRTE QUE IRPH -0.10 ES MUY PARECIDO A EURIBOR+1, LO CUAL ES REGULAR.
Responder
Israellobo · Toledo · Martes, 20 Nov. 2018 | 11:34:25 AM · resp. nº 715
Muchas gracias Javier,yo fui uno de los que te comentó lo de caixabank. Ahora nos han bajado el interés a todos los que nos dejaron fijo el irph cajas y veo que nos han puesto a cada uno un interés,eso no tiene sentido ai se supone que el banco de España les ha dado el interés al que nos tienen que dejar.
avatar
Javi G · Jueves, 26 Marzo 2009 | 08:42:04 AM · nº 714
Alguien me puede contestar a este cometario por favor "Hola a todos. Yo tambien estoy con UCi y quisiera saber si alguien me puede calcular en cuanto se me quedaría la hipoteca ahora mismo. Mi hipoteca es el IRPH de cajas - 0,10 de diferencial. El capital amortizado es 230.000 euros. La hipoteca la tengo a 40 años. A mi la revision me la hacen semestral y me toca en Mayo con el IRPH de abril pero me gustaría saber en cuanto estaría ahora con el IRPH de febrero. Por otro lado quisiera saber que tal están las condiciones del IRPH -0,10. Un saludo y gracias de antemano"
Responder
Pamida · Villamartín · Lunes, 19 Nov. 2018 | 08:41:16 PM · resp. nº 714
Lo he leído, pero no he entendido casi nada. Si alguien puede aportar algo de claridad o estos informes. Gracias
avatar
Tagleton · Jueves, 26 Marzo 2009 | 08:23:15 AM · nº 713
Para Miguel: según estoy leyendo en diversas páginas de economía, dado que la crisis durará este año y parte del que viene, los tipos de interés (Y por tanto lo que nos cobran los bancos con el euribor y el irph) seguirán bajos, dado que saben perfectamente que no podemos pagar mucho más con la que está cayendo...todo esto, ya lo estamos viendo,hay que cogerlo con cautela, porque en esta misma página hay artículos de junio de 2008 diciendo que el euribor iba a mantenerse en el 5%...eso si, lo de amortizar es siempre recomendable, porque aunque la carencia supone una cuota menor,es una faena cuando ves que llevas X años y debes lo mismo: todo lo que sea amortizar es dinero de menos que debes, y eso es bueno incluso si en un futuro (esperemos que no)nos ejecutan la hipoteca por impago: irán a por nosotros, pero por menos deuda. Mi consejo es que, si puedes asumirlo, amortices desde ya
Responder
leire · pamplona · Domingo, 18 Nov. 2018 | 08:21:46 PM · resp. nº 713
Es que lo de la Comisión tiene dos partes, la primera aplica correctamente la ley y jurisprudencia europea de consumo, pero en la segunda donde entra en las consecuencias de lo mismo por la ley española, miente, ya que no existe tal reciprocidad de que tú tengas que devolver tu parte si el responsable de la nulidad de la clausula, que impide la viabilidad del contrato es una de las partes, en este caso el banco. El art. 1306 CC que omite el juez de Barcelona en una pregunta que no hizo el demandante hipotecado, y el informe de la Comisión hecho por españoles, señala sólo el 1303 CC que es el general, como si no existiera el otro, y es en lo que basa pedir poder del juez para cambiar la clausula en vez de anularla,lo que está prohibido según Europa, porque según eso beneficia al demandante. Es una especie de trampa del propio juez que hace la pregunta y de la Comisión para impedir la devolución total, tal y como corresponde, al igual que en la clausula suelo. Y haciendo ver que son los propios demandantes los que lo piden. Y como dicen los jueces que respetan la ley, yo no puedo no aplicar la ley, pero tampoco puedo dar más de lo que me piden. Algo que también se aplican los políticos.
avatar
Vanesa · Miércoles, 25 Marzo 2009 | 08:17:57 PM · nº 709
Para AGA: Muchas gracias. Nos han dicho que este tipo de novaciones no están permitidos en la caixa, que los "jefes" no las aceptan. Definitivamente nos toman el pelo... Nosotros estamos en Barcelona. ¿En que comunidad autonoma vives tu? Es por decirles que si se hace y donde. Creo que la única solución es insistir...
Responder
David · Dos Hermanas sevilla · Sábado, 17 Nov. 2018 | 07:56:29 PM · resp. nº 709
Hecho ,ahora es cuando mas tenemos que hacernos oír ,ya parece que estamos en la recta final ,vamossss irph nulo ya
avatar
Javi G · Miércoles, 25 Marzo 2009 | 05:49:46 PM · nº 708
Hola a todos. Yo tambien estoy con UCi y quisiera saber si alguien me puede calcular en cuanto se me quedaría la hipoteca ahora mismo. Mi hipoteca es el IRPH de cajas - 0,10 de diferencial. El capital amortizado es 230.000 euros. La hipoteca la tengo a 40 años. A mi la revision me la hacen semestral y me toca en Mayo con el IRPH de abril pero me gustaría saber en cuanto estaría ahora con el IRPH de febrero. Por otro lado quisiera saber que tal están las condiciones del IRPH -0,10. Un saludo y gracias de antemano
Responder
Dabitxu · BARCELONA · Sábado, 17 Nov. 2018 | 08:36:39 AM · resp. nº 708
Hola,
La segunda parte me gusta "si el Gobierno decide no defender a su ciudadanía". Yo hace unos pocos años desperté y me dí cuenta que solo somos sus esclavos, vivimos para pagar sus impuestos. Cada mes pagamos IRPF. Cuando compramos algo IVA. Si ahorramos dinero impuesto de Patrimonio. Si regalamos dinero impuesto de donaciones. Si nos morimos, impuesto de sucesiones y entre todo esto, multas, sanciones, tasas, impuestos y tributos. Pero venga ánimo
avatar
Miguel · Miércoles, 25 Marzo 2009 | 05:34:41 PM · nº 707
Hola a tod@s.Mi caso: Me revisan el 19 de abril con el irph del 20 de marzo (4,49 + 0,30 dif)y me baja la cuota (solo intereses)de 1348 a 976,con una hipoteca de 243599 e y es mi 2º año de carencia.
Mi duda es..contando con que una letra de 1300 euros mensuales es "llevadera" para nosotros en estos momentos de la vida...¿me recomendais empezar a amortizar capital y dejar de pagar solo intereses?,mi preocupación es que vuelva a subir dentro de poco el irph y me peguen un buen crujío..
Que opinais los expertos?...cuanto tiempo va a estar el irph por debajo del 3% 0 4%?..un año ,dos ,tres?.
Mientras pasa la crisis he puesto en alquiler el piso que debería vender para amortizar un buen pellizco de la hipoteca.
Muchas gracias y un saludo.
Responder
David · Dos Hermanas sevilla · Jueves, 15 Nov. 2018 | 11:21:13 AM · resp. nº 707
Buenas tardes ,hecho se tarda 1 min y es muy importante para nosotros ,intentar todos de enviar vuestro apoyo ,vamos todos juntos podemos
avatar
María · Miércoles, 25 Marzo 2009 | 01:32:18 PM · nº 706
Alberto a mi me pasa lo mismo con la numeración, jeje,ayer por ejemplo no podía entrar desde esta página y para poder entrar lo hice desde otra y los mensajes salen con otro número.Si yo no hubiera entrado en este foro también hubiera cogido esa oferta,a mi también me la hicieron y seguro que hubiera caido como una pardilla,ya q además te dan pocos días para aceptar o rechazar..y en ese momento como estas agobiadito lo ves como una salvación.Menos mal q di con este foro...sabiendo que ahora tiene q bajar me hubiera tirado de los pelos!
Responder
salvador.gomez3 · Murcia-Murcia · Jueves, 15 Nov. 2018 | 10:27:19 AM · resp. nº 706
Así es IVAN. Es importante firmarla. Yo lo hice ayer. Gracias por avisar
avatar
alberto · Miércoles, 25 Marzo 2009 | 11:49:53 AM · nº 705
Saludos a todos, vuelvo a repetir lo mismo, la entrega de llaves debe ser SIEMPRE la ultima opcion ya que va a hacer que nuestra deuda suba como la espuma a base de intereses altisimos, luego cuando llegue la subasta y en el caso de que no se cubra la deuda los bancos van a ir a por los avalistas como lobos hasta exprimir hasta el ultimo euro bien a base de nominas, propiedades, etc..¿ acaso os gustaria a alguno de vosotros que fueran a por vuestros padres, hermanos o quien sea tu avalista? a mi desde luego no, asi que no frivolicemos con un asunto tan serio y tan penoso como es el embargo de un piso. P.D: no se si sera en mi ordenador pero mi mensaje es el 602 y no el 427 y en dicho mensaje no estoy a favor de uci, lo que digo es que antes de dejar de pagar es preferible aceptar esa basura de oferta.
Responder
Montse · Barcelona · Jueves, 15 Nov. 2018 | 08:40:38 AM · resp. nº 705
Buenos días, nosotros estamos igual llevamos 13 años con este follon y 3 años con juicios ahora esperando que salga la sentencia del TJUE porque ya vale. No nos dejaron parar la apelación hasta sentencia y vuelve a pagar pero ahora el juez lo ha parado hasta tener la del TJUE a ver si sale pronto porqué ya nos ahogamos. último spring. Suerte a todos y feliz día.

Mostrando 5241–5250 de 5754 comentarios · Página 525 de 576

Dejar comentario

Visitas: 1.942