
IRPH

Cómo ahorrar: destina una parte de tus ingresos al ahorro a principio de mes

Cómo ahorrar: destina una parte de tus ingresos al ahorro a principio de mes

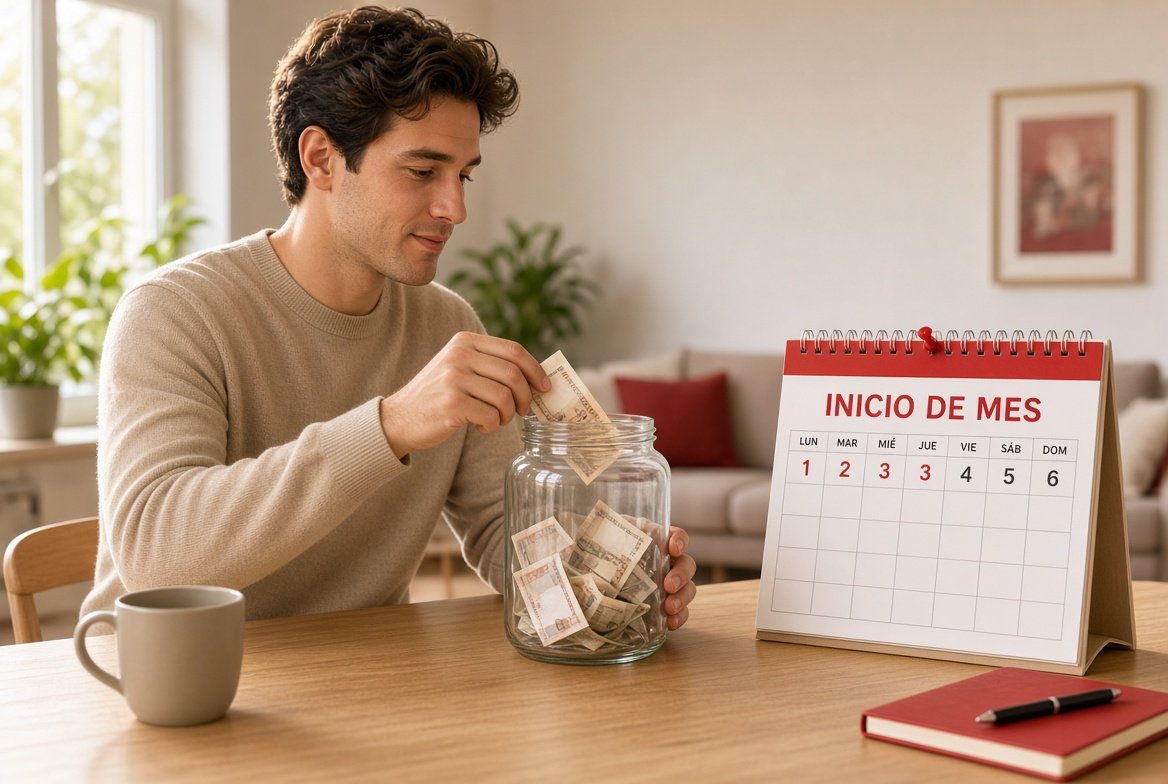
Para ahorrar debes de hacer un plan reflexivo de ahorro. Debes calcular cuanto de tus ingresos debes de destinar realmente a gastos necesarios y de lo que te reste, destina una parte a ahorros y apártala al principio de mes.

Muchas personas no pueden ahorrar, porque los gastos se llevan todos sus ingresos. Para ello es fundamental poner en marcha un plan de ahorro reflexivo, basado principalmente en reducir los gastos superfluos, no comprar por comprar, sino comprar solo aquello que realmente necesitemos.
Cómo ahorrar: destina una parte de tus ingresos al ahorro a principio de mes

Debemos de realizar un estudio de todos los gastos necesarios e inevitables que debemos abordar cada mes y una vez sepamos realmente los gastos que tenemos que afrontar, realizaremos una diferencia entre gastos e ingresos.

Una parte de esa diferencia, la que nosotros nos establezcamos como objetivo, deberemos destinarla al ahorro.

Y ¿cuándo es mejor apartar esa cantidad de dinero del resto del dinero dispuesto para gastos?

Al principio de mes o cuando nos ingresen la nómina. Si lo retiremos al principio, sabemos que esa parte ya no podremos utilizarla. Muchas veces agotamos todos nuestros ingresos porque sabemos que pronto llegará el cobro del siguiente mes.

Si esa parte que nos hemos fijado como objetivo de ahorro, la retiramos al principio, nos evitaremos la tendencia psicológica que nos lleva a agotar todo lo que aparece en nuestra cuenta antes de recibir la siguiente nómina.

Aunque agotemos nuestra cuenta, afortunadamente no gastaremos lo que nos habíamos propuesto ahorrar, porque lo habíamos retirado, a principio de mes, cuando disponíamos de todo lo ingresado.

Debes de separar lo dispuesto al ahorro del resto de la cantidad de dinero destinada a gastar. Puedes sacar ese dinero de la cuenta y ponerla en otra cuenta de ahorros, o guardártelo en casa donde quieras, en un bote, en una caja fuerte... donde quieras... pero debe de estar separada del resto y además esta separación debes de hacerla en los primeros momentos en los que recibes el nuevo ingreso o nómina.

Muchas cuentas bancarias te permiten hacer huchas virtuales. En dichas huchas virtuales, tendrás tu dinero y no estará con el resto. También puedes abrir cuentas de ahorro que te pueden dar algún tipo de interés mientras ahorras. Ten el dinero de los ahorros donde quieras, pero lo importante es que lo separes del dinero destinado para gastos.

Si quieres leer un nuevo artículo sobre como ahorrar, evitando comprar por comprar o realizando compras compulsivas, tienes un artículo aquí a tu disposición.

Comentarios

avatar
Juan Ramon · Lunes, 09 Febrero 2009 | 12:09:24 AM · nº 423
yo soy cliente de la KUTXA y firme hace tres años una hipoteca con el irph -15%.Me fue revisada en Julio y me subio de 375 a 450 euros.Hoy navegando por ahi empece a ver las cotizaciones del IRPH y me quede helado.Cuando firme me dijeorn q era un tipo de interes mas estable,ya al revisar le comenete a la persona que me atendio que me parecia extraño que subiese tanto como el euribor si es que era mas estable ,pero me dio ,por lo que se ve,largas con no se que bajadas de futuro que tras 5 meses no se han producido.Alguien puede decirme donde recabar informacion para comprobar si me es aconsejable cambiar de tipo de interes teniendo en cuenta que no tengo penalizacion ni por cancelacion parcial ni total?.Gracias.
Responder
avatar
luz daney · Domingo, 08 Febrero 2009 | 10:00:10 PM · nº 422
yo tambien tengo una hipoteca con uci y la revision me la hicieron ahora en enero con el irph de cajas y me subio y llame al telefono de uci a decir k no podia seguir pagando la hipoteca y me respondieron lo mismo k todos vosotros k eso es lo que habia son unos hijos de la gran hp cabrones desgraciados si os unis comunicarnos k yo apoyare para ponerlos en su sitio espero respuesta.
mi email es daniela_12_music@hotmail.com o mi telefono k es 620901463 o a mi fijo k es 950484086
Responder
Javier - Reclama Por Mí · Bizkaia · Miércoles, 03 Enero 2018 | 12:39:40 PM · resp. nº 422
Hola Isabel,

Lo mejor es que se poga en contacto con nosotros aquí para que un abogado le asesore sin compromiso. Le ayudaremos. https://www.reclamapormi.com/reclamacion/
avatar
luz daney · Domingo, 08 Febrero 2009 | 09:27:20 PM · nº 421
yo tambien tengo una hipoteca con uci y la revision me la hicieron ahora en enero con el irph de cajas y me subio y llame al telefono de uci a decir k no podia seguir pagando la hipoteca y me respondieron lo mismo k todos vosotros k eso es lo que habia son unos hijos de la gran hp cabrones desgraciados si os unis comunicarnos k yo apoyare para ponerlos en su sitio espero respuesta.
Responder
kikolg · Toledo · Lunes, 01 Enero 2018 | 08:00:14 AM · resp. nº 421
Feliz año nuevo 2018 a todos!!!

Y ya puestos a pedir,aparte de salud, amor y dinero que tengamos suerte con con todo esto del IRPH!!!
avatar
oscar · Domingo, 08 Febrero 2009 | 08:01:45 PM · nº 420
soy cliente de la cam y no me enterado que tengo el irph despues de 2 años de firmar escritura,
fui ala cam y me dijeron que si quiero cambiar a irph
me cobrarian 1% del prestamo y + gasto de novacion
total 3000 euros
no se que hacer?
Responder
Isabel · La Cornuña · Viernes, 29 Dic. 2017 | 12:10:24 PM · resp. nº 420
Hola amigos

En su web pone que si pagan intereses desorbitados mejor cambiar de banco.

A que se refieren con intereses desorbitados? Yo estoy pagando un 4,56% con diferencial del 1%

Es mucho?

Gracias
avatar
Marta · Domingo, 08 Febrero 2009 | 03:29:49 PM · nº 419
Yo tengo un prestamo con La Caixa, IRPH + 0,5, ¿Hay algun grupo donde quejarse? Supongo que hay más gente que tienen hipotecas en las cajas con IRPH que en ese Banco y no aparecen por aquí.
Responder
Lorena · Prisión · Viernes, 29 Dic. 2017 | 09:34:24 AM · resp. nº 419
pues lo tienes claro si crees que Europa va a repartir " humildad"....Esta todo podrido
avatar
Jesus · Domingo, 08 Febrero 2009 | 03:22:31 PM · nº 418
Todo esto hay que verlo con perspectiva de varios años, si miramos ahora la diferencia entre Euribor e IRPH ciertamente hay un diferencia muy importante, pero ¿Cuantas veces ha caido el euribor 3% en 3 meses? en 3 meses el IRPH habrá bajado un montón y ahí se quedará varios meses haga lo que haga el euribor. Imaginaros el que ha revisado en Octubre con el euribor comparado al que va a revisar en Marzo, también tendría que llamar estafador a su Banco o Caja? Pues no, el euribor es una bomba de relojería, igual que ha bajado un 3% puede subir un 5%, es cierto que el IRPH también subiría pero no a la misma velocidad.
Responder
Juan · Las Palmas de G.C · Jueves, 28 Dic. 2017 | 08:52:30 AM · resp. nº 418
Buenos días: llo he llevado asta el banco de España: y tengo una resolución a favor para que lo intentes: son unos verdaderos estafadoras
avatar
buscando · Domingo, 08 Febrero 2009 | 03:07:46 PM · nº 417
curisioso, estaba buscando en internet IRPH y EURIBOR, encuentro esta página que en Julio la gente se preguntaba si era mejor IRPH o Euribor, lógico en esa fecha estaban muy cerca las dos referencias, y acaba siendo esto la caza de brujas de una entidad que no es una Caja de Ahorros, que son los que crean la referencia. El IRPH es una referencia oficial del Banco de España y es la media de los prestamos hipotecarios de las Cajas que son las que más hipotecas tienen, entiendo que es menos manipulable que el Euribor que se lo inventan cada día. Vaya pais! el que mas me ha gustado es el que dice que no se paguen las hipotecas, este debe ser de los que rompen coches en las manifestaciones, y cosas así.
Responder
Antonio Dominguez · Bollullos del condado Huelva · Viernes, 22 Dic. 2017 | 01:51:03 PM · resp. nº 417
Los jueces del supremo piensan que todos sabemos de economia y finanazas,que de eso es de lo que hablamos a diario.
La formula que aparece en mi hipo para recalcular la cota la ha viste financieros y matematicos y ninguno la entiende.
Me gustaria saber que si un juez de estos se compra un coche en el que el comercial le dice que el coche tiene unas caracteristicas determinadas y cuando lo lleva al taller por averia el mecanico le dice que de las caracteristicas nada de nada lo tomaran por tonto ¿creeis que le reclamaria a la marca? O pensara que tenia que haber sido mas avispado y saber tambien de mecanica, electicidad y todo lo que conlleva un auto
avatar
Ana · Viernes, 06 Febrero 2009 | 08:33:04 AM · nº 416
Ni se te ocurra dar las llaves aún así segurás deviendoles dinero,si no puedes pagar declarate en quiebra,aquí te dejo un articulo que he encontrado:

Hasta hace poco tiempo, cuando una persona se veía en dificultades económicas que le impedían pagar sus deudas, el proceso habitual que se seguía era el embargo de sus bienes. En estas deudas podían figurar desde una hipoteca, créditos bancarios o sin garantía, hasta deudas impositivas o compras financiadas con tarjeta de crédito.

No hay que olvidar, en este sentido, que según un informe de la Unión Europea, el endeudamiento de las familias en el país podría llegar en 2008 al 95% del Producto Interno Bruto (PIB). Además, el creciente endeudamiento de este sector de la economía ha sido recientemente calificado de 'alarmante' por el presidente del Banco de España, dado el riesgo de morosidad que puede implicar en un contexto de fuerte fomento del consumo y de acceso a la vivienda costoso (el 75% de las deudas corresponde a las operaciones hipotecarias).

Sin embargo, desde septiembre de 2004, cuando entró en vigor la Ley Concursal, la quiebra y la suspensión de pagos de las que antes se beneficiaban únicamente las empresas también se pueden aplicar a las personas físicas.

La quiebra y la suspensión de pagos de las que antes se beneficiaban únicamente las empresas también se pueden aplicar a las personas físicas

Así, frente a la situación de no poder pagar, ya no queda el único camino del embargo. Con la nueva ley, el deudor puede abrir un proceso judicial que, de manera inmediata, tiene las siguientes consecuencias:

Paraliza las demandas interpuestas por la falta de pago y la ejecución de los bienes que se estén tramitando, incluidas las hipotecarias.
Interrumpe la acumulación de intereses en los créditos impagados.
Permite reanudar los contratos de crédito que habían sido interrumpidos por falta de pago.
Posibilita lograr una reducción de la deuda de hasta un 50%.
Permite conseguir hasta cinco años de aplazamiento.
Responder
Alicia · A CORUÑA · Miércoles, 20 Dic. 2017 | 02:58:11 PM · resp. nº 416
Gracias por la aclaración
avatar
eduardo · Jueves, 05 Febrero 2009 | 11:29:57 PM · nº 415
Hola a todos, soy un afectado mas de U.C.I y la cosa como no vayan bajando los intereses esto va a ser para llorar.Cada vez q me revisan la hipoteca (semestralmente)pues me acojono y llegara 1 momento q tendre q ir al banco a llevarles las llaves de mi casa para q se la keden e irme de alkiler q en estos tiempos en losq estamos kizas sea la mejor opcion y a esperar q lleguen tiempos mejores.En junio de 2007 empece cn U.C.I pagando 804 euros y en la revision de enero 2009 me salia a pagar 1.160 euros y suerte q me limitaron la subida de cuota al incremento del ipc del 2008 y x lo menos no se a disparado tanto la cuota.Estoy mirando la subrogacion al Santander cn el Euribor cn revision anual y me dicen q hasta semana santa o asi aun no es buena epoca para q acepten subrogaciones y cuando sea semana santa diran q para despues de navidad,esto es pa cagarse.Suerte a todos los q estais como yo y ojala q os podais ir pronto de U.C.I y q se keden sin clientes y aver si quiebran como lo estan haciendo las familias q an de renunciar a vivir para pagar y no terminar debajo de un puente.
Responder
revisamostuhipoteca.com · Valencia · Miércoles, 20 Dic. 2017 | 07:32:04 AM · resp. nº 415
La noticia habla una cuestión prejudicial no un recurso. En revisamostuhipoteca.com solicitamos la primera cuestión en diciembre ante la Audiencia Provincial de Barcelona, hasta hoy son muchas más en varias, de momento no tenemos respuesta, pero no es obligatorio para el Tribunal. El recurso solo lo puede poner el abogado del asunto resuelto por la sentencia del Tribunal Supremo.
avatar
sergio · Jueves, 05 Febrero 2009 | 06:10:33 PM · nº 414
Nosotros estamos en el mismo caso,cada seis meses toca revisión y aumento de cuota.Llamé un par de veces a uci para saber si se podia modificar o mejorar las condiciones y su respuesta siempre es la misma, ellos no pueden hacer nada.Quizas la culpa de todo no sea de uci,si no de quien les permite realizar semejantes atrocidades hipotecarias.
Responder
El loco del IRPH · Granà · Martes, 19 Dic. 2017 | 02:14:23 PM · resp. nº 414

Mostrando 5491–5500 de 5754 comentarios · Página 550 de 576

Dejar comentario

Visitas: 1.880