
IRPH

Si no llega la cuota de la hipoteca IRPH: carencia, impago y lo que no firmar

Si no llega la cuota de la hipoteca IRPH: carencia, impago y lo que no firmar

Hay un momento concreto, no abstracto, en el que la cuota deja de caber. No es “el IRPH en general”: es el recibo de este mes, el saldo de la cuenta y el día en que el banco va a pasar el cargo. Si tu préstamo va referenciado al IRPH, esa cifra cambia cada revisión y el susto no siempre coincide con el titular de la prensa.

El índice se publica hacia el día 20. Tu banco lo aplica en la fecha de revisión que pone la escritura, no al día siguiente del BOE. Por eso una familia puede estar al día en marzo y ahogada en julio sin haber “dejado de pagar” a propósito. Lo primero es separar tres palabras que el comercial mezcla: carencia, aplazamiento e impago.

Clave: no firmes un “acuerdo de facilidades” el mismo día que te lo leen por teléfono. Pide el texto, calcula la cuota nueva con el simulador de revisión y mira qué derechos cedes.
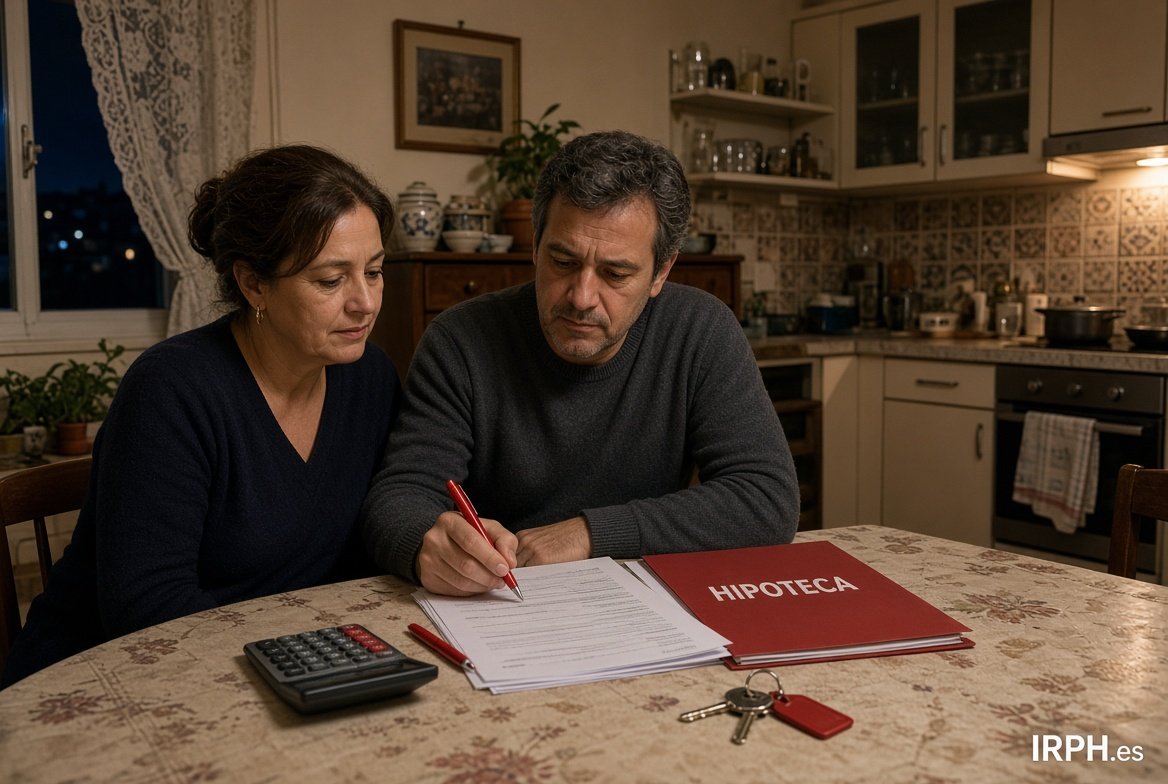
Pareja revisando la escritura y la cuota de una hipoteca IRPH en la cocina

Tres palabras que no son lo mismo

Carencia suele significar que durante un plazo pagas solo intereses, o incluso no pagas cuota, y el capital se queda quieto o crece. La letra pequeña decide si esos meses se añaden al final o se comprimen después. Una carencia “que alivia” puede alargar años el préstamo.

Aplazamiento o fraccionamiento es mover recibos concretos: este mes no se carga, se reparte en los siguientes. No perdona deuda. Solo la empuja. Si el IRPH sigue alto, empujas una bola más cara.

Impago es no atender el recibo sin un pacto escrito. Ahí entran intereses de demora, comisión por reclamación y, si se acumulan cuotas, el riesgo de vencimiento anticipado. No es un “descanso informal”. Es un incumplimiento.

SituaciónQué ocurre con el capitalQué pedir por escrito
Carencia de capitalNo baja (o sube si capitalizan intereses)Plazo, tipo aplicable, si hay capitalización
Aplazamiento de 1–3 recibosSigue igual; se desplazan vencimientosCalendario nuevo y coste total
Impago sin pactoSigue igual + mora + comisionesNo hay pacto: hay reclamación

Antes de llamar: tres números de tu escritura

El índice: IRPH Entidades u otro. No mezcles con Euríbor. El valor vigente está en IRPH hoy y el histórico en IRPH histórico.

El diferencial y la fecha de revisión. Sin eso no sabes si el recibo de este mes ya lleva el IRPH nuevo o todavía el anterior.

El capital pendiente y los años que quedan. Con eso el simulador de hipoteca te dice qué cuota saldría si el índice baja, si amortizas o si alargas plazo.

Si no tienes esos tres datos, la conversación con el banco es teatro: ellos hablan de “ayudarte” y tú no puedes contrastar la cifra.

Qué pedir en la primera llamada (y qué no aceptar ahí)

Pide, por escrito o por la app del banco, una propuesta con: nueva cuota, duración, TAE resultante, comisiones y si el acuerdo incluye una renuncia a reclamar el IRPH u otras cláusulas. Esa última frase es el núcleo de muchos “alivios”.

Un recorte de 40 euros al mes a cambio de cerrar para siempre una reclamación por falta de transparencia puede ser un mal negocio. Calcula primero cuánto pagas de más con la calculadora IRPH vs Euríbor y luego mira la oferta.

No firmes en la oficina “para salir del paso”. Pide 48 horas. Lee en casa. Si el texto habla de novación, transacción o finiquito, no es un aplazamiento: es un contrato nuevo.

Carencia útil y carencia trampa

Una carencia corta (tres o seis meses) para cubrir un paro, una baja o una obra inesperada puede ser herramienta. Tiene sentido si hay fecha de reingreso de ingresos y si los intereses de esos meses no se capitalizan de forma opaca.

Una carencia larga que añade años, sube el diferencial o te ata a un seguro nuevo suele ser un crédito disfrazado de favor. Pregunta en voz alta: “¿cuánto habré pagado de más al final del préstamo?”. Si no saben contestarte, no es un favor: es un producto.

Compara la carencia con una amortización parcial pequeña. A veces conviene vender un coche o recortar un gasto y meter 2.000 euros a capital, no alargar el IRPH dos años más.

Impago: el reloj no es el de las redes

Un recibo devuelto no es un desahucio. Pero el segundo y el tercero activan protocolos internos. El banco puede ofrecer refinanciación, incluirte en ficheros si se cumplen los requisitos legales, o iniciar reclamación. El Código de Buenas Prácticas existe para determinados perfiles de vulnerabilidad; no es automático ni para todas las hipotecas.

Si crees que encajas en un código de protección, pregunta por el nombre exacto de la norma y los documentos (IRPF, certificado de empadronamiento, escritura). No aceptes un “ya te lo gestionamos” sin registro de entrada.

Paralelamente, el IRPH de tu contrato puede ser revisable en transparencia. Eso no paraliza solo el recibo de este mes, pero sí cambia la estrategia: no regales esa vía en un finiquito para ahorrarte dos cuotas.

Papeles que sí y firmas que no

  • Recibos de los últimos 12 meses y carta de la última revisión.
  • Escritura completa, no solo la primera hoja.
  • Simulación propia con el IRPH actual de IRPH.es.
  • Renuncia genérica a “acciones presentes y futuras” sobre el índice.
  • Seguro o tarjeta “porque si no no hay carencia”.
  • Cambio de titular o avalista nuevo sin asesoramiento.

Un orden que se puede ejecutar esta semana

Día 1: baja el PDF del último IRPH en IRPH BOE y anota el valor de tu mes de revisión. Día 2: mete capital, plazo y diferencial en el simulador. Día 3: escribe al banco pidiendo propuesta por escrito, sin firmar nada en ventanilla.

Si quieres contrastar cómo lo han hecho otros, el foro IRPH sirve para trámites y bancos, no como sentencia. Si el caso mezcla revolving, cláusula de vehículo o una escritura opaca, la caja de AMILCA ABOGADOS en la portada es un canal de consulta, no un atajo mágico.

Cierre útil: la cuota que no llega se atiende con números y con un papel que puedas releer. El IRPH se actualiza cada mes; tu firma, si cedes derechos, no se actualiza: se queda.

Comentarios

avatar
jose · valencia · Martes, 24 Sept. 2019 | 05:13:03 PM · nº 5463
Buenas tardes, por favor necesito opinión. Me dice mi abogado que hay que demandar ya el IRPH ya que esta convencido de que va a salir favorable y luego va a ver multitud de demandas y retrasos en los juzgados en el peor escenario tambien tengo clausula suelo y gastos notaria etc... por lo cual no tendria que pagar los gastos judiciales, ¿que opinais?, Muchas Gracias.
Responder
Jose · Bilbao-Vizcaya · Martes, 24 Sept. 2019 | 06:32:58 PM · resp. nº 1575
Pues yo le preguntaría a tu abogado que se supone que quiere demandar?,entiendo que si no hay una sentencia definitiva que diga que el IRPH puede ser demandado porque a si lo dice un tribunal no se puede hacer nada,y para esto hay que esperar a la decisión final del Tribunal de justicia europeo ,si luego se colapsa el sistema judicial y nos toca esperar,pues eso ya no está en nuestras manos.
Jesule · Cáceres · Martes, 24 Sept. 2019 | 08:52:59 PM · resp. nº 1576
Me imagino que lo que querrá hacer tu abogado es una reclamación exigiendo a tu banco el cambio de IRPH a Euribor y todo lo que has pagado de más con intereses desde que lo tienes ya que eso no supone una demanda judicial y si el banco dice NO (que lo dirá) ya has dado ese primer paso que creo que todos tendremos que dar antes de la demanda ahorrándote desde ya dos meses como máximo de espera que tienen los bancos para contestar y agilizando tu futura demanda final. Algo así tengo entendido...
Javier - Reclama Por Mí · Bizkaia · Miércoles, 25 Sept. 2019 | 07:48:50 AM · resp. nº 1577
Hola Jose,

Lo que entiendo que intenta transmitir tu abogado es que va a demandar al banco por gastos hipotecarios, cláusula suelo e IRPH conjuntamente. Como tienes cláusula suelo y gastos hipotecarios eso lo vas a ganar (casi seguro), y por tanto, incluso aunque perdieras por IRPH (que él cree que será favorable), no te van a condenar en costas.

Es verdad que es improbable que te condenen en costas, porque muy probablemente, como mínimo, tendrías una estimación parcial.

Sin embargo, te lo desaconsejamos.

Tú no solo necesitas que te quiten la cláusula suelo y gastos, sino el IRPH y la prudencia dice, que sin conocer la sentencia definitiva por IRPH del TJUE, no puedes preparar bien la demanda por IRPH y, por tanto, podrías perder esa parte y te juegas mucho.


Hay alternativas a esto que se está diciendo... si quieres una segunda opinión gratuita: Reclama Por Mí.

En cuanto a preguntar por vuestros casos, os sugiero siempre doble o triple opinión. Preguntar todas las dudas que tengáis como ha hecho Jose.

Ver las 4 respuestas →

avatar
Juan Carlos · Mostoles · Martes, 24 Sept. 2019 | 10:51:53 AM · nº 5462
Buenos Dias, mi nombre es Juan Carlos (Madrid) la hipoteca la contrate con Caixa de Cataluña, tenia el IRPH de las Cajas, luego me pusieron el IRPH entidades (que es el actual) actualmente la caixa fue fusionada con el BBVA. Mi pregunta es puedo reclamar despues de la sentencia. Y si saben alguien de confianza para poderlo reclamar. Gracias Un saludo.
Responder
Lucía · Sevilla · Martes, 24 Sept. 2019 | 04:18:31 PM · resp. nº 1574
No me fio de los abogados por Internet por que cada vez que leo los comentarios de algunos usuarios que han utilizado sus servicios no es que tengan muy buena experiencia.Yo esperare la sentencia y luego buscare un abogado de confianza en mi ciudad.Pues parece que estos tienen mucha prisa por agarrar clientes con la escusa de la demanda prejudicial.Ya el Banco nos la a jugado bien asi que ojo con los abogados.
avatar
Quim · Mahon-Menorca · Martes, 24 Sept. 2019 | 06:52:01 AM · nº 5461
Hola soy trabajador de Thomas Cook en Menorca, estamos a la expectativa de que va a pasar con nuestros puestos de trabajo. Tengo hipoteca al IRPH desde 2001 con La Caixa, con cuantas cuotas impagadas de hipoteca puedo estar sin que empiecen a desahuciar? Tengo entendido que con la nueva ley de pagos son 12 cuotas, pero no tengo claro el asunto. Y más sabiendo como son los de la Caixa. Aún me quedan 69.000 € de 130.000 € que pedí. Gracias
Responder
Dani · Vigo · Domingo, 29 Sept. 2019 | 04:28:44 PM · resp. nº 1591
Hola Quin son 12 mensualidades si intentan algo ponlo inmediatamente en un abogado y veras como reculan animo y te deseo mucha suerte en el aspecto laboral.
avatar
Celia · Terrassa · Lunes, 23 Sept. 2019 | 08:22:00 PM · nº 5459
Hola tengo una duda he consultado con unos abogados y me han dicho que les envie las 4 primeras paginas de la escritura y que ellos me haran la carta para que la entregue al banco.
Me ha parecido raro porque en las 4 primeras paginas no dice nada del irph. Entonces, quiere decir esto que todas las cartas son iguales?
La verdad no me fio. Que os han pedido a vosotros?
Gracias
Responder
Maria · Barcelona · Lunes, 23 Sept. 2019 | 09:16:46 PM · resp. nº 1573
Hola, Celia.

¿Qué clase de abogados has contratado?¿Se van a leer solo las cuatro primeras páginas? Mi escritura de crédito hipotecario tiene 46 páginas y solo espero que se las lean todas desde el principio hasta al fin.. No es poco lo que un abogado cobra solo para leer una mínima parte de toda una escritura hipotecaria.
avatar
Ana · Tarragona · Lunes, 23 Sept. 2019 | 02:51:54 PM · nº 5458
Que vote a su puta....m...la culpa la tenemos nosotros por no hecharnos a la calle...todo está corrupto..en España sólo hay político...y vitalicio.
Responder
avatar
JoseG · Gijon-Asturias · Lunes, 23 Sept. 2019 | 01:07:51 PM · nº 5457
Y los corruptos de los politicos,""preocupandose"" por los ciudadanos.Encima ireis a votar en noviembre.Que vote su p..a m..re.
https://www.expansion.com/empresas/banca/2019/09/23/5d88b8fb468aebb6508b46ac.html?intcmp=NOT002

Responder
Miguel · ELCHE · Lunes, 23 Sept. 2019 | 01:26:47 PM · resp. nº 1571
No estoy a favor de ningún partido,pero el titular va claramente a dejar mal a Cs cuando lo que ha hecho es preguntarle al DESgobierno en funciones si tiene algo pensado en el caso de que nos den la razón...
Con prensa así luego nos quejaremos de que los políticos hacen lo que les da la gana..
avatar
Ana · Cádiz · Lunes, 23 Sept. 2019 | 12:45:12 PM · nº 5456
Hola, tengo una hipoteca con IRPH y tengo que vender mi vivienda ya que me voy a vivir a otra localidad. Alguien que me aconseje como hacer para no perder en un futuro la posibilidad de reclamar lo pagado de más.
Gracias.
Responder
avatar
JoseG · Gijon-Asturias · Lunes, 23 Sept. 2019 | 12:21:50 PM · nº 5455
Maria de Barcelona,pues algo estan tramando seguro.
https://www.lainformacion.com/empresas/faine-guindos-reunion-francfort-irph/6513109/º
Responder
Maria · Barcelona · Lunes, 23 Sept. 2019 | 05:30:56 PM · resp. nº 1572
No me cabe la menor duda. Es una vergüenza que causas como las que nos atañen tengan que llevarse al TJUE para que desde allí defiendan los pocos derechos que aún nos quedan a los ciudadanos de a pie de este gran país. Sin palabras.

Un saludo JoseG.
avatar
Jesule · Cáceres · Lunes, 23 Sept. 2019 | 08:00:55 AM · nº 5454
Buenas, tengo una hipoteca subrogada para una VPO. Por lo que veo pone en las escrituras de la vivienda lo siguiente: "...el tipo de interés nominal será el que corresponda al tipo de interés efectivo fijado por Acuerdo del Consejo de Ministros a propuesta de la comisión Deloegada del Gobierno para asuntos Económicos, y su cuantía será la resultante de aplicar un cofeficiente reductor a la media de los tres últimos meses, con información disponible, del tipo porcentual de referencia de los préstamos hipotecarios del conjunto de entidades de crédito, elaborado por el banco de España. El coeficiente reductor será 0,9175, establecido mediante el Acuerdo del Consejo de Ministros de 5 de Abril de 2002, cuyo contenido, por ser publico, se da por...".

Me surgen varias preguntas.

¿Estoy sujeto al IRPH entidades?
¿Ese coeficiente reductor afecta al reclamar? (no tengo claro qué es)
¿Es posible reclamar en su momento?
Y por último, no veo por ninguna parte a que interés tengo la hipoteca pero en los recibo veo que pone 1,878... ¿sigue siendo mayor aún que aplicando el euribor?

Gracias
Responder
avatar
Maria · Barcelona · Lunes, 23 Sept. 2019 | 07:32:13 AM · nº 5453
Noticia de interés para todos los afectados por la entidad Caixabank, incluida yo misma.

https://www.economiadigital.es/finanzas-y-macro/caixabank-marca-el-camino-del-pacto-en-el-conflicto-de-hipotecas-irph_652313_102.html

¿Qué opináis?
Responder
Carlos · Hospitalet de Llobregat · Lunes, 23 Sept. 2019 | 10:38:36 AM · resp. nº 1570
Buenos días.
Esperemos que sea cierta la noticia porque hace 2 semanas que envié el escrito para pedirles que me quitaran el Irph y de momento sin noticias!!!!
Ánimo a todos

Mostrando 1951–1960 de 5754 comentarios · Página 196 de 576

Dejar comentario

Visitas: 5.782