
IRPH

Si no llega la cuota de la hipoteca IRPH: carencia, impago y lo que no firmar

Si no llega la cuota de la hipoteca IRPH: carencia, impago y lo que no firmar

Hay un momento concreto, no abstracto, en el que la cuota deja de caber. No es “el IRPH en general”: es el recibo de este mes, el saldo de la cuenta y el día en que el banco va a pasar el cargo. Si tu préstamo va referenciado al IRPH, esa cifra cambia cada revisión y el susto no siempre coincide con el titular de la prensa.

El índice se publica hacia el día 20. Tu banco lo aplica en la fecha de revisión que pone la escritura, no al día siguiente del BOE. Por eso una familia puede estar al día en marzo y ahogada en julio sin haber “dejado de pagar” a propósito. Lo primero es separar tres palabras que el comercial mezcla: carencia, aplazamiento e impago.

Clave: no firmes un “acuerdo de facilidades” el mismo día que te lo leen por teléfono. Pide el texto, calcula la cuota nueva con el simulador de revisión y mira qué derechos cedes.
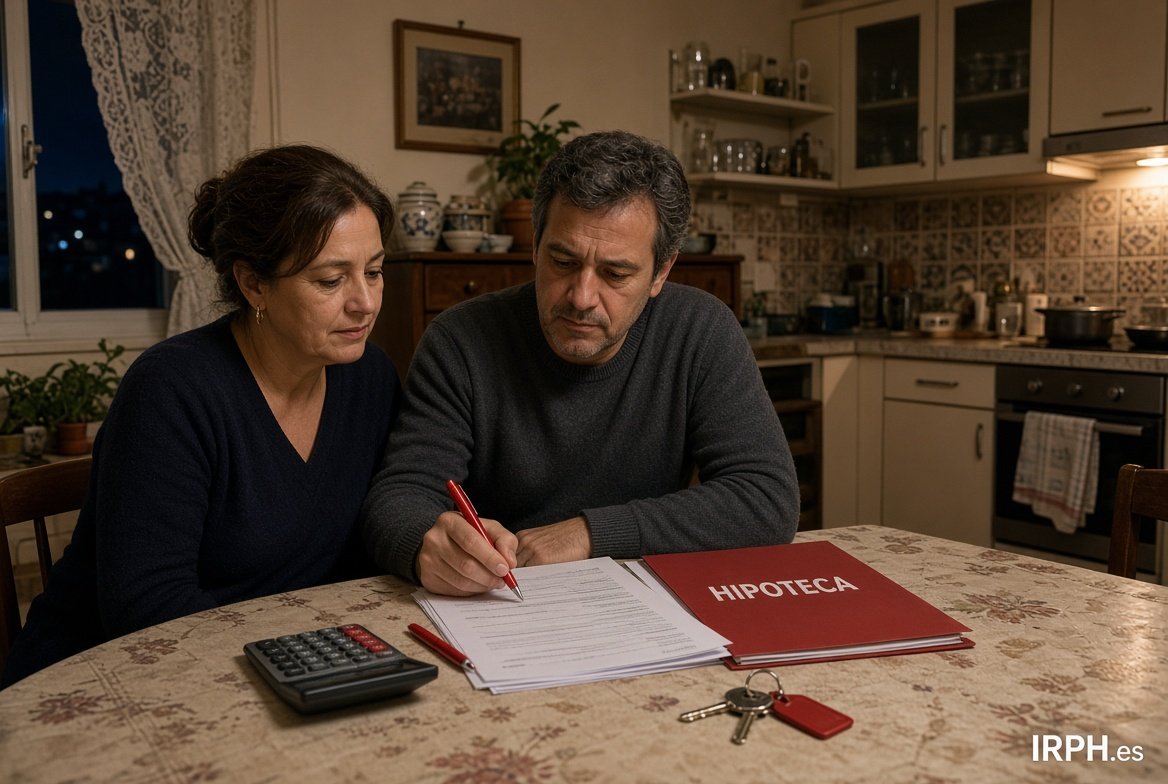
Pareja revisando la escritura y la cuota de una hipoteca IRPH en la cocina

Tres palabras que no son lo mismo

Carencia suele significar que durante un plazo pagas solo intereses, o incluso no pagas cuota, y el capital se queda quieto o crece. La letra pequeña decide si esos meses se añaden al final o se comprimen después. Una carencia “que alivia” puede alargar años el préstamo.

Aplazamiento o fraccionamiento es mover recibos concretos: este mes no se carga, se reparte en los siguientes. No perdona deuda. Solo la empuja. Si el IRPH sigue alto, empujas una bola más cara.

Impago es no atender el recibo sin un pacto escrito. Ahí entran intereses de demora, comisión por reclamación y, si se acumulan cuotas, el riesgo de vencimiento anticipado. No es un “descanso informal”. Es un incumplimiento.

SituaciónQué ocurre con el capitalQué pedir por escrito
Carencia de capitalNo baja (o sube si capitalizan intereses)Plazo, tipo aplicable, si hay capitalización
Aplazamiento de 1–3 recibosSigue igual; se desplazan vencimientosCalendario nuevo y coste total
Impago sin pactoSigue igual + mora + comisionesNo hay pacto: hay reclamación

Antes de llamar: tres números de tu escritura

El índice: IRPH Entidades u otro. No mezcles con Euríbor. El valor vigente está en IRPH hoy y el histórico en IRPH histórico.

El diferencial y la fecha de revisión. Sin eso no sabes si el recibo de este mes ya lleva el IRPH nuevo o todavía el anterior.

El capital pendiente y los años que quedan. Con eso el simulador de hipoteca te dice qué cuota saldría si el índice baja, si amortizas o si alargas plazo.

Si no tienes esos tres datos, la conversación con el banco es teatro: ellos hablan de “ayudarte” y tú no puedes contrastar la cifra.

Qué pedir en la primera llamada (y qué no aceptar ahí)

Pide, por escrito o por la app del banco, una propuesta con: nueva cuota, duración, TAE resultante, comisiones y si el acuerdo incluye una renuncia a reclamar el IRPH u otras cláusulas. Esa última frase es el núcleo de muchos “alivios”.

Un recorte de 40 euros al mes a cambio de cerrar para siempre una reclamación por falta de transparencia puede ser un mal negocio. Calcula primero cuánto pagas de más con la calculadora IRPH vs Euríbor y luego mira la oferta.

No firmes en la oficina “para salir del paso”. Pide 48 horas. Lee en casa. Si el texto habla de novación, transacción o finiquito, no es un aplazamiento: es un contrato nuevo.

Carencia útil y carencia trampa

Una carencia corta (tres o seis meses) para cubrir un paro, una baja o una obra inesperada puede ser herramienta. Tiene sentido si hay fecha de reingreso de ingresos y si los intereses de esos meses no se capitalizan de forma opaca.

Una carencia larga que añade años, sube el diferencial o te ata a un seguro nuevo suele ser un crédito disfrazado de favor. Pregunta en voz alta: “¿cuánto habré pagado de más al final del préstamo?”. Si no saben contestarte, no es un favor: es un producto.

Compara la carencia con una amortización parcial pequeña. A veces conviene vender un coche o recortar un gasto y meter 2.000 euros a capital, no alargar el IRPH dos años más.

Impago: el reloj no es el de las redes

Un recibo devuelto no es un desahucio. Pero el segundo y el tercero activan protocolos internos. El banco puede ofrecer refinanciación, incluirte en ficheros si se cumplen los requisitos legales, o iniciar reclamación. El Código de Buenas Prácticas existe para determinados perfiles de vulnerabilidad; no es automático ni para todas las hipotecas.

Si crees que encajas en un código de protección, pregunta por el nombre exacto de la norma y los documentos (IRPF, certificado de empadronamiento, escritura). No aceptes un “ya te lo gestionamos” sin registro de entrada.

Paralelamente, el IRPH de tu contrato puede ser revisable en transparencia. Eso no paraliza solo el recibo de este mes, pero sí cambia la estrategia: no regales esa vía en un finiquito para ahorrarte dos cuotas.

Papeles que sí y firmas que no

  • Recibos de los últimos 12 meses y carta de la última revisión.
  • Escritura completa, no solo la primera hoja.
  • Simulación propia con el IRPH actual de IRPH.es.
  • Renuncia genérica a “acciones presentes y futuras” sobre el índice.
  • Seguro o tarjeta “porque si no no hay carencia”.
  • Cambio de titular o avalista nuevo sin asesoramiento.

Un orden que se puede ejecutar esta semana

Día 1: baja el PDF del último IRPH en IRPH BOE y anota el valor de tu mes de revisión. Día 2: mete capital, plazo y diferencial en el simulador. Día 3: escribe al banco pidiendo propuesta por escrito, sin firmar nada en ventanilla.

Si quieres contrastar cómo lo han hecho otros, el foro IRPH sirve para trámites y bancos, no como sentencia. Si el caso mezcla revolving, cláusula de vehículo o una escritura opaca, la caja de AMILCA ABOGADOS en la portada es un canal de consulta, no un atajo mágico.

Cierre útil: la cuota que no llega se atiende con números y con un papel que puedas releer. El IRPH se actualiza cada mes; tu firma, si cedes derechos, no se actualiza: se queda.

Comentarios

avatar
JoseG · Gijon-Asturias · Martes, 10 Sept. 2019 | 11:41:36 AM · nº 5278
A Roberto de Madrdid.Mira por donde con lo listo que fuiste tu al escoger hipoteca en Euribor y lo tontos que fuimos los demas por meternos el IRPH,resulta que el abogado general de la UE,dice que no es transparente y cabe la posibilidad de declararlo nulo.A partir de ahi ni tu erees tan listo (simplemente no te engañaron) ni nosotros tan tontos (simplemente nos engañaron),Ya no hacen falta mas comentarios.
Responder
Roberto · Madrid · Martes, 10 Sept. 2019 | 11:54:13 AM · resp. nº 1402
Yo no fui mas listo que nadie por tener euribor, nunca he dicho eso
Simplemente tengo una hipoteca referenciada a ese indice igual que el 90% de las hipotecas de España. Solo el 10% firmaron IRPH, pq lo hicieron? Les engañaron? No, Simplemente no se informaron. Tu dices que no fuiesteis tan tontos? Yo nunca dije que lo fuerais e insisto no lo sois, Simplemente es un error que no aceptais.

Yo me alegro por vosotros, yo nunca quise el mal para ese 10%. Tu dices que no fuiesteis tontos, lo dices tu no yo, pero no creo que sea un orgullo que te salve otro de tu error.

No me he leido el informe pero lo hare cuando pueda pero por lo que he leido dicen que el informe dice que se es susceptible de ir por la via judicial, pero no dice nada de ilegal, ni de retroactividad, etccc. Hay que esperar a la sentencia.

Como otro dato hay que ver la banca en bolsa, un susto inicial y a estas horas recuperando y algunos ya en verde, no sera muy negativo ese informe para la banca cuando no se han hundido hoy.

Y por ultimo contestó pq me has aludido pero mi entencion no era decir nada hoy. Suerte en la sentencia, no deseo el mal a nadie.
juan · Las Palmas · Martes, 10 Sept. 2019 | 05:19:11 PM · resp. nº 1412
Roberto..mi niño..no seas agua fiestas..bete del foro si nos tienes el irph
avatar
Juan · soria · Martes, 10 Sept. 2019 | 10:57:44 AM · nº 5276
srt olga como es posible que usted firme una hipoteca sin saber el significado de las clausulas , es algo que no logro entender. yo cuando no entiendo un documento o un contrato busco un especialista y previo pago busco un asesor para que me explique todo lo que no entiendo.
Responder
OLGA CUESTA · SANTANDER · Martes, 10 Sept. 2019 | 11:24:41 AM · resp. nº 1396
Sr. Juan de Soria, he entrado en el foro para ver si alguien podía ayudarme pero no para que me llamen tonta sin decirlo, solo he pedido ayuda, solo eso,y ya que es usted tan listo explíquemelo. Los foros son para ayudar, no para hacer leña del árbol caído.
Es usted muy amable.
Iuris dictio · Madrid · Martes, 10 Sept. 2019 | 11:26:43 AM · resp. nº 1397
Debería ser usted más respetuoso y tener más empatía con la gente que lleva años sufriendo éste índice y por aquéllos que fueron desahuciados por culpa del mismo.

Sin querer extenderme mucho, todos sabemos que cuando ser firman unas escrituras de préstamo hipotecario se debe de hacer un ejercicio de fé y de confianza en el banco. Se acude un día a notaría y te ponen encima de la mesa 5.000 folios para que firmes rápido porque el sr. notario y ellos mismos tienen prisa.

Opine usted libremente, pero hágalo desde el respeto a aquéllos que un día fueron engañados, pues ese ha sido su único pecado.

Que a los bancos les importe poco la nulidad del IRPH es algo que a los ciudadanos les importa menos aún. Los bancos lo que deberían hacer es cumplir la ley y las sentencias nacionales y europeas sin necesidad de que los ciudadanos se gasten más dinero en abogados.

Por cierto, y haber si algún tienen a bien esos señores de pagar el rescate bancario. Rescate que lo fue con el dinero de todos y que aún no han devuelto. Gracias.
oliver · las palmas · Martes, 10 Sept. 2019 | 11:43:41 AM · resp. nº 1400
Creo que se ha equivocado de foro, leo bastantantes comentarios que debio leer, informarse, etc.El mismo banco de españa admitio que el irph es manipulabe, a eso le sumas que no te muestran graficas comparativas entre euribor vs irph, mas la buena fe de las personas o un minimo de estudios, plato perfecto para la banca. A dia de hoy si alguien firma una hipoteca refernciada a irph, con los medios de los que disponemos, una simple consulta a internet, por ejemplo... pero las hipotecas de las que hablamos se firmaron en su mayoria hace mas de diez años, en ese entonces no era tan facil consultar, ni por medios, tiempo o dinero.

Ver las 6 respuestas →

avatar
juan · medinaceli soria · Martes, 10 Sept. 2019 | 10:54:16 AM · nº 5275
vamos a ver señor , los bancos esta claro que han engañado por ejemplo preferentes, clausulas abusivas ejemplo suelo , pero el tema del irph no es tema unico de los bancos , es el banco de españa,si si banco de españa quien cancula el irph , que culpa tienen los bancos a comercializar un producto que esta respaldado por el banco de españa.
Responder
adrian · murcia · Martes, 10 Sept. 2019 | 11:05:16 AM · resp. nº 1390
Hablas si estar informado, efectivamente calcula el banco de españa con los datos facilitados por los bancos inflados desde luego ademas el bamnco de españa dijo era recomendable poner un diferencial negativo, alguno lo ha echo?
Alberto · Baleares · Martes, 10 Sept. 2019 | 11:07:29 AM · resp. nº 1392
Que culpa tiene un asesino/ladron de robar con la pistola que su amigo le ha dejado o ha comprado al fabricante que las crea legalmente?
Que culpa tiene el que apuñala a otro con la navaja que le vendio la tienda donde se fabrica legalmente?

El que comete el delito es quien lo esta usando y beneficiandose y por supuesto es tan culpable como el que se lo facilito sin controlar para que lo usaba.

Por favor, este argumento que expones es bastante insultante.
Juan · soria · Martes, 10 Sept. 2019 | 11:14:29 AM · resp. nº 1393
Venga vale no quiero entrar en polemicas suerte a todos y tengan en cuenta que a los bancos les da igual vean la cotizacion de bbva y santander y lo entenderan.

el ejemplo de la pistola y la navaja es muy interesa

Ver las 4 respuestas →

avatar
juan · medinaceli-soria · Martes, 10 Sept. 2019 | 10:47:24 AM · nº 5274
Hola a todos, las primeras conclusiones de caso irph dejan la puerta abierta para pleitear contra los bancos, pero el juez europeo es tremendamente ambiguo al respecto, lean el informe, yo trabajo en una sucursal de bankia y nos han pasado una circular interna que se van a pleitear todas y cada una de las demandas de irph , ojala y digo ojala tengan ustedes suerte . Tambien quisiera decir a los abogados de este foro que les digan la verdad a sus clientes.
Responder
Iuris dictio · Madrid · Martes, 10 Sept. 2019 | 11:06:48 AM · resp. nº 1391
En primer lugar, no ha sido un juez el que ha emitido el informe, sino el Abogado General de la Unión Europea, el SEÑOR con todos las letras Don Maciej Szpunar. Los jueces dictarán sentencia a finales de año o durante el primer semestre del año que viene.

En segundo lugar no es un informe, es un escrito de conclusiones que opera de modo parecido al fiscal en el derecho nacional. En 4 de cada 5 casos el Tribunal Europeo hace suyas las conclusiones del Abogado General de la UE.

Y en tercer y último lugar, la tesis es clara: Según el citado escrito de conclusiones, una cláusula o un índice no son transparentes por el mero hecho de ser oficiales. La banca española no tenía ninguna obligación de haber usado el IRPH, el Índice de Referencia de Préstamos Hipotecarios, en los contratos con sus clientes. Era una posibilidad, pero no algo "imperativo". Escogieron hacerlo, incluso en casos en que no era lo más beneficioso para los ciudadanos. Y ahora corresponde a los Tribunales españoles pronunciarse sobre ello. Serán ellos los que decidan si la cláusula era abusiva y si, de serlo, corresponden compensaciones. Si los bancos no informaron a los consumidores de las consecuencias económicas de suscribir un préstamo vinculado a este índice, la claúsula es nula.

En resumidas cuentas, si no hubo información al consumidor, clara, concreta y prolija, con comparativas con otros indices, la evolución histórica del IRPH y las consecuencias económicas del mismo, el IRPH debe ser declarado nulo.

Los bancos ya pueden pasar las circulares internas que quieran, pero si se demuestra que hubo falta de transparencia, éste índice deberá ser anulado salvo que nuestro T.S. se arrodille una vez más ante los poderes económicos en detrimento de a quién debe servir realmente: LA JUSTICIA.
irphestafa · Palma de Mallorca · Martes, 10 Sept. 2019 | 11:48:57 AM · resp. nº 1401
Los quince Magistrados de la gran Sala Europea deben de sentenciar que es una estafa este impuesto, opaco y manipulable. El Abogado del TJUE da la razón a la evidencia. Bankia y el Abogado de España (robo=pago o sobres)se hacen los listos y ahora quieren pleitar (con otros rescate supongo, pagar las costas) una Fuerza de ley que deben de aceptar y aplicar todos los jueces; una circular para gastar papel inultimente; pagar y dejar de robar; no asusten, no lloren y devuelvan lo robado, eso si sigan pagando a los políticos que ya trincan de vds y de nosotros.
avatar
Maria · Barcelona · Martes, 10 Sept. 2019 | 10:40:07 AM · nº 5273
[centrar]PARA PARIENTE DE SANTANDER[/centrar]

Vivo en una población de 24.000 habitantes.De cinco puñeteras entidades (caixabank) sólo ha quedado viva una. Progresivamente han ido cayendo poco a poco. ¿Crees que para una población tan pequeña eran necesarias tantas sucursales? Por mí como si quieran cerrar la única que queda. Deberían dejar los cajeros automáticos y a toda esa gente poco legal/leal que supuestamente trabaja en ellas mandarlas al paro. ¿Qué papel desempeñan a día de hoy estos comerciales aparte de engañar y robar al ciudadano de a pie?

El otro día acudí a mi entidad bancaria a pedir una documentación y la tipa tan panchamente me dijo: " Puedes pedirla tú misma desde nuestra web en el apartado de atención al cliente" ¿...?".

La respuesta que recibió mejor me la reservo.
Responder
avatar
OLGA CUESTA · SANTANDER-CANTABRIA · Martes, 10 Sept. 2019 | 10:30:40 AM · nº 5272
Buenos días, os cuento yo no tengo ni idea de esto, mi hipoteca viene asi tipo de interés 1,89200% y euribor hip. 1 año+2.0
Sabe alguien explicarme esto y si tengo derecho a reclamar.
Muchas gracias y que malo es no entender nada de esto.
Responder
Ivan · granollers · Martes, 10 Sept. 2019 | 11:17:38 AM · resp. nº 1394
imagínate, el mío es a 3,75%
Iuris dictio · Madrid · Martes, 10 Sept. 2019 | 11:33:52 AM · resp. nº 1399
[negro[/negro]
Ánimo Olga. El Tribunal del U.E se pronunciará a finales de este año a primeros del que viene. Generalmente, en 4 de cada cinco casos el Triunal adopta el criterio del Abogado General. Osea que en principio pinta bien, pero hay que ser prudentes.

Si el Tribunal dicta sentencia en el mismo sentido que el escrito del Abogado General, claro que tendrás derecho a reclamar. El IRPH fue indice que se comercializó sin ningún tipo de transparencia.

Espero haberte ayudado. Mucho ánimo. La justicia se acerca poco a poco.
avatar
Luis Morales Moya · Córdoba · Martes, 10 Sept. 2019 | 10:28:54 AM · nº 5271
Buenos Dias¡ Soy nuevo en este grupo , gracias por admitirme, creo que hoy es un gran día para todos los afectados, por este tipo de interés del IRPH, con el dictamen del abogado de la Union Europea. Me podéis informar de los pasos a seguir hasta la Sentencia del Tribunal Europeo, conoceis algun despaño de abogados especialistas en IRPH, en Córdoba. Un Saludo
Responder
Alejandro · Las palmas · Martes, 10 Sept. 2019 | 10:36:35 AM · resp. nº 1387
Buenos días Luis
Aquí tienes abogados que te llevarían todo y con unas condiciones muy aceptables. Ponte en contacto con ellos y te informaran de todo.
Te los recomiendo.
avatar
Miguel · ELCHE · Martes, 10 Sept. 2019 | 10:19:11 AM · nº 5270
En serio que lo de los 44 mil millones es una mentira como una casa solo para llorar.Se calcula que hay 1millon de hipotecas irph y de media que tendríamos que dar 40mil euros a cada uno.Pero eso es mentira.Ni todas son recurribles,ni todos recurrirán,habrá grbre que ta ha llegado a acuerdos con sus bancos etc.
Es una mentira para dar pena.
Responder
Alejandro · Las palmas · Martes, 10 Sept. 2019 | 11:02:49 AM · resp. nº 1389
No sé miguel. Se oye diferentes versiones, pero todas son de la banca. Una veces hablan de 1.300.000 y otras de menos, pero viniendo de estos impresentables pueden ser más o menos. Así que calculen que sean entre 1.500.000 a 2.000.000 y lo ocultan por no darse peor propaganda, que visto lo visto, ya peor no pueden tener.
avatar
Andrés · La Zubia (Granada) · Martes, 10 Sept. 2019 | 09:59:48 AM · nº 5269
Hola y felicidades a todos los que estáis luchando contra el Irph,,,,mi duda es que pasa con todo aquello que ya tienen sentencias en firme como en mi caso que denuncie el irph hace 4 años por falta de transparencia y a pesar de tener pruebas más que suficientes,,,el juez dijo que era poco creíble que no se me informara de este índice aún no existiendo documentación.
Un saludo y gracias

Responder
Oliver · Las Palmas · Martes, 10 Sept. 2019 | 10:39:28 AM · resp. nº 1388
Los que tengan sentencia firme no podrán reclamar, es cosa juzgada.
Isabel · Cadiz · Martes, 10 Sept. 2019 | 01:05:10 PM · resp. nº 1407
Andrés, mañana se va saber que les va a pasar a todas las cláusulas suelo que fueron juzgadas y engañadas por los bancos, que les hicieron firmar que no reclamarían, creo que con irph, puede que vuelva a pasar, seguro que si, en todo esto aunque no nos menciones las televisiones que están compradas, hemos ganado una batalla, ahora nos queda la guerra, felicidades a todos.Isa
avatar
David · Dos Hermanas -Sevilla · Martes, 10 Sept. 2019 | 09:54:22 AM · nº 5268
Buenas a todos y enhorabuena por un paso importante,cuando leo el foro y dicen que están llorando los comprendo perfectamente a sido un subidón después de tantos años luchando ,ahora a esperar unos meses más y ojalá se haga justicia,por últimas me gustaría que si algún abogado diera su punto de vista sería de gran ayuda , gracias de antemano
Responder

Mostrando 2111–2120 de 5754 comentarios · Página 212 de 576

Dejar comentario

Visitas: 5.737