
IRPH

Si no llega la cuota de la hipoteca IRPH: carencia, impago y lo que no firmar

Si no llega la cuota de la hipoteca IRPH: carencia, impago y lo que no firmar

Hay un momento concreto, no abstracto, en el que la cuota deja de caber. No es “el IRPH en general”: es el recibo de este mes, el saldo de la cuenta y el día en que el banco va a pasar el cargo. Si tu préstamo va referenciado al IRPH, esa cifra cambia cada revisión y el susto no siempre coincide con el titular de la prensa.

El índice se publica hacia el día 20. Tu banco lo aplica en la fecha de revisión que pone la escritura, no al día siguiente del BOE. Por eso una familia puede estar al día en marzo y ahogada en julio sin haber “dejado de pagar” a propósito. Lo primero es separar tres palabras que el comercial mezcla: carencia, aplazamiento e impago.

Clave: no firmes un “acuerdo de facilidades” el mismo día que te lo leen por teléfono. Pide el texto, calcula la cuota nueva con el simulador de revisión y mira qué derechos cedes.
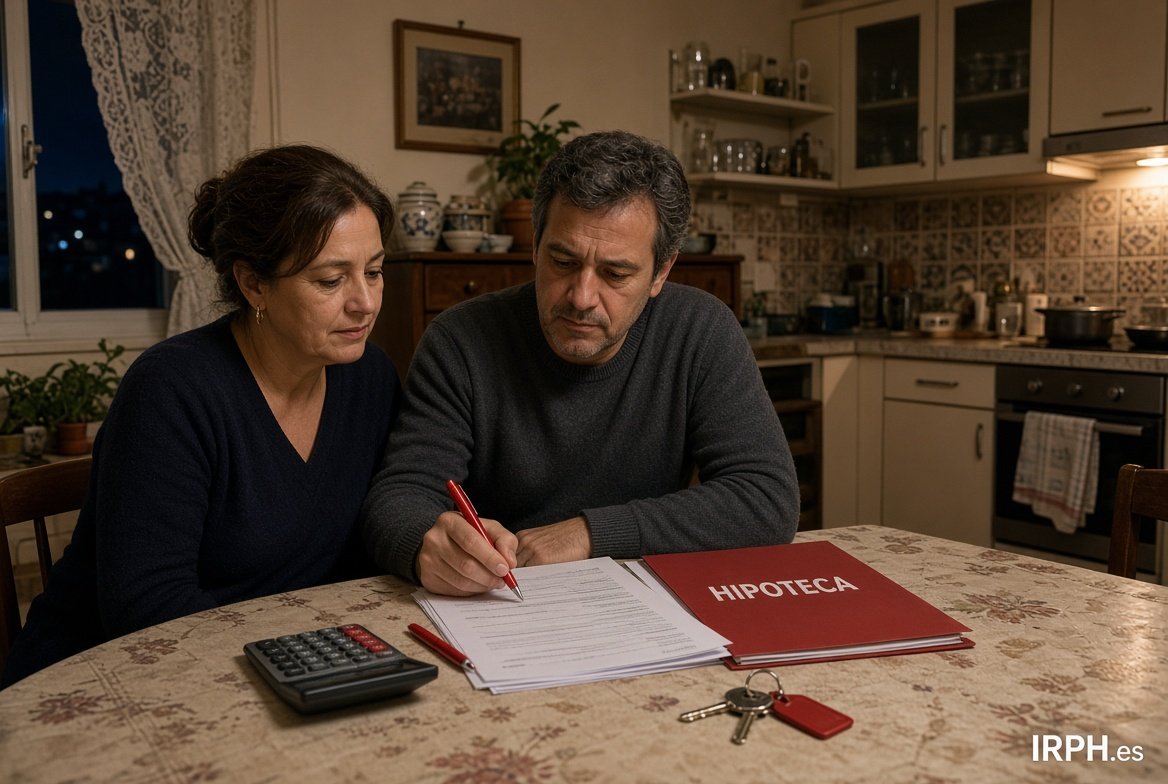
Pareja revisando la escritura y la cuota de una hipoteca IRPH en la cocina

Tres palabras que no son lo mismo

Carencia suele significar que durante un plazo pagas solo intereses, o incluso no pagas cuota, y el capital se queda quieto o crece. La letra pequeña decide si esos meses se añaden al final o se comprimen después. Una carencia “que alivia” puede alargar años el préstamo.

Aplazamiento o fraccionamiento es mover recibos concretos: este mes no se carga, se reparte en los siguientes. No perdona deuda. Solo la empuja. Si el IRPH sigue alto, empujas una bola más cara.

Impago es no atender el recibo sin un pacto escrito. Ahí entran intereses de demora, comisión por reclamación y, si se acumulan cuotas, el riesgo de vencimiento anticipado. No es un “descanso informal”. Es un incumplimiento.

SituaciónQué ocurre con el capitalQué pedir por escrito
Carencia de capitalNo baja (o sube si capitalizan intereses)Plazo, tipo aplicable, si hay capitalización
Aplazamiento de 1–3 recibosSigue igual; se desplazan vencimientosCalendario nuevo y coste total
Impago sin pactoSigue igual + mora + comisionesNo hay pacto: hay reclamación

Antes de llamar: tres números de tu escritura

El índice: IRPH Entidades u otro. No mezcles con Euríbor. El valor vigente está en IRPH hoy y el histórico en IRPH histórico.

El diferencial y la fecha de revisión. Sin eso no sabes si el recibo de este mes ya lleva el IRPH nuevo o todavía el anterior.

El capital pendiente y los años que quedan. Con eso el simulador de hipoteca te dice qué cuota saldría si el índice baja, si amortizas o si alargas plazo.

Si no tienes esos tres datos, la conversación con el banco es teatro: ellos hablan de “ayudarte” y tú no puedes contrastar la cifra.

Qué pedir en la primera llamada (y qué no aceptar ahí)

Pide, por escrito o por la app del banco, una propuesta con: nueva cuota, duración, TAE resultante, comisiones y si el acuerdo incluye una renuncia a reclamar el IRPH u otras cláusulas. Esa última frase es el núcleo de muchos “alivios”.

Un recorte de 40 euros al mes a cambio de cerrar para siempre una reclamación por falta de transparencia puede ser un mal negocio. Calcula primero cuánto pagas de más con la calculadora IRPH vs Euríbor y luego mira la oferta.

No firmes en la oficina “para salir del paso”. Pide 48 horas. Lee en casa. Si el texto habla de novación, transacción o finiquito, no es un aplazamiento: es un contrato nuevo.

Carencia útil y carencia trampa

Una carencia corta (tres o seis meses) para cubrir un paro, una baja o una obra inesperada puede ser herramienta. Tiene sentido si hay fecha de reingreso de ingresos y si los intereses de esos meses no se capitalizan de forma opaca.

Una carencia larga que añade años, sube el diferencial o te ata a un seguro nuevo suele ser un crédito disfrazado de favor. Pregunta en voz alta: “¿cuánto habré pagado de más al final del préstamo?”. Si no saben contestarte, no es un favor: es un producto.

Compara la carencia con una amortización parcial pequeña. A veces conviene vender un coche o recortar un gasto y meter 2.000 euros a capital, no alargar el IRPH dos años más.

Impago: el reloj no es el de las redes

Un recibo devuelto no es un desahucio. Pero el segundo y el tercero activan protocolos internos. El banco puede ofrecer refinanciación, incluirte en ficheros si se cumplen los requisitos legales, o iniciar reclamación. El Código de Buenas Prácticas existe para determinados perfiles de vulnerabilidad; no es automático ni para todas las hipotecas.

Si crees que encajas en un código de protección, pregunta por el nombre exacto de la norma y los documentos (IRPF, certificado de empadronamiento, escritura). No aceptes un “ya te lo gestionamos” sin registro de entrada.

Paralelamente, el IRPH de tu contrato puede ser revisable en transparencia. Eso no paraliza solo el recibo de este mes, pero sí cambia la estrategia: no regales esa vía en un finiquito para ahorrarte dos cuotas.

Papeles que sí y firmas que no

  • Recibos de los últimos 12 meses y carta de la última revisión.
  • Escritura completa, no solo la primera hoja.
  • Simulación propia con el IRPH actual de IRPH.es.
  • Renuncia genérica a “acciones presentes y futuras” sobre el índice.
  • Seguro o tarjeta “porque si no no hay carencia”.
  • Cambio de titular o avalista nuevo sin asesoramiento.

Un orden que se puede ejecutar esta semana

Día 1: baja el PDF del último IRPH en IRPH BOE y anota el valor de tu mes de revisión. Día 2: mete capital, plazo y diferencial en el simulador. Día 3: escribe al banco pidiendo propuesta por escrito, sin firmar nada en ventanilla.

Si quieres contrastar cómo lo han hecho otros, el foro IRPH sirve para trámites y bancos, no como sentencia. Si el caso mezcla revolving, cláusula de vehículo o una escritura opaca, la caja de AMILCA ABOGADOS en la portada es un canal de consulta, no un atajo mágico.

Cierre útil: la cuota que no llega se atiende con números y con un papel que puedas releer. El IRPH se actualiza cada mes; tu firma, si cedes derechos, no se actualiza: se queda.

Comentarios

avatar
Ana · Tarragona · Viernes, 09 Agosto 2019 | 05:59:18 PM · nº 5108
El mayor atracó...por banco es irph...esto es un cáncer..te lo digo yo que pago 300 euro demás...cada mes...como tantas cosas..España es la Mallor mafia....asta que el pueblo nos levantemos de una pura vez.
Responder
avatar
Roberto · Madrid · Viernes, 09 Agosto 2019 | 12:47:43 PM · nº 5107
Vamos a ver, con todo el respeto del mundo y asumiendo que en determinados casos pudo existir engaño, de verdad creeis que aqui todo el mundo ha sido engañado? El 80% de la gente que firma una hipoteca solo se preocupa de cuanto va a pagar al mes y si le cuadra firma. Ahora años despues salen los tipicos despachos de abogados que se tienen que ganar la vida y todo es ilegal. A mi tampoco me explicaron como se calcula el euribor y es uno de los argumentos que se utiliza para indicar que el IRPH es ilegal, pues tambien habra que reclamar. El IRPF es un indice controlado por el banco de españa, publicado en el BOE, mas legalidad que eso?

No quiero ofender a nadie, yo a lo que voy es que habra casos y casos y condenar a la banca solo creo que es injusto, pq todo el mundo tiene su parte de culpa. El banco que pague su parte pero no el 100% de la factura.

Un ejemplo tonto, es como si bajan el limite de velocidad de 120 a 100 en autopista y cuando te lo saltas me dices que es que no me habeis informado directamente. Es legal pq asi lo establece la normativa de trafico.

Pues aqui lo mismo, es legal pq esta controlado por banco España y publicado en BOE. ¿Que el banco no te ha informado? Muy mal, pero cuando se firma algo se tiene que leer y si se tienen dudas consultar con alguien que sepa y si una hipoteca no te gustan las, condiciones pues se va a otro banco. Lo facil es decir que me han engañado, estafado, etcc...

Dicho esto espero os den una buena solucion, condenen a la banca en su parte de culpa y el resto que asuma las consecuencias de sus actos.
Responder
Ris · Avila · Viernes, 09 Agosto 2019 | 01:10:24 PM · resp. nº 1258
Que pasa eres banquero o qué?nos han engañado.
Pamida · Villamartín · Viernes, 09 Agosto 2019 | 01:37:03 PM · resp. nº 1259
Pues te voy a decir un par de cositas, cobrar dos veces por lo mismo, este o no en el boe, eso es engañar. Mi humilde opinión, sin faltar, los políticos y los banqueros, deberían estar todos en la carcel. Habéis hecho y estáis haciendo mucho daños a las familias y ojalá paguéis por ello
Miguel · ELCHE · Viernes, 09 Agosto 2019 | 01:56:43 PM · resp. nº 1260
No entiendo que pretendes.Si no eres afectado por Irph,opines con respeto o sin el,no tienes cabida aquí,porque esto no es un foro de opinión,sino de información para afectados.Creo que deberías informarte más de lo que hablas para poder hablar con propiedad.Las cláusulas suelo según tu teoría no deberían ser abusivas,pues si se han firmado pues nada,no?Y están declaradas abusivas.Informate tb de que fíjate como será este tipo de interés,que el mismo banco de España dice que para comercializarlo y paliar su fórmula,se le ponga un diferencial negativo.Si encuentras a algún afectado que tenga un diferencial negativo en su hipoteca te juro que te regalo mi casa y la sigo pagando yo.
No vengas a dar clases de nada,con todo el respeto que tu has utilizado te lo digo.

Ver las 9 respuestas →

avatar
juanjo · valencia · Viernes, 09 Agosto 2019 | 08:31:21 AM · nº 5106
hola a tod@s lo que no me espilco yo ,que hay ninguna noticia en los medios de comunicacion donde mas jente ve las noticias la tv .nadie que no este vinculado a este problema save poco o nada.que se pretende esconder¡¡¡¡
Responder
avatar
Dabitxu · BARCELONA · Viernes, 09 Agosto 2019 | 06:04:48 AM · nº 5105
Espero que muchos despierten cuando salga la sentencia del TJUE. Que vean que no estamos en una democracia y que tenemos un ESTADO corrupto al que le importamos bien poco. Presionarán al TJUE y les pagarán lo que haga falta a escondidas (como hacen con todo), para que no salga una sentencia justa. Espero equivocarme.
Responder
Ron · El Vendrell- Tarragona · Viernes, 09 Agosto 2019 | 08:18:41 AM · resp. nº 1257
Hola, pues a los jueces del TJUE que juzgaron las cláusulas suelo no les pagaron muy bien, porque les está costando unos cuantos eurillos a la banca.
lucas · sotiello · Domingo, 18 Agosto 2019 | 12:10:18 PM · resp. nº 1282
estado corrupto y lo que es peor, estado BICHO COLMENERO, no le preocupa la ley ni la justicia, porque eso es a nivel individual, da igual para uno que para un millón, es decir un sistema de pais de desarrollados, sólo se preocupan por mantener el resultado grueso del conjunto como si fuéramos un pais de subdesarrollados, e igual que con la media no ponderada, ser ellos los cuatro del estado los que tienen el 1% y que la media sea 4. Están instaurando el sistema bicho en un país desarrollado.
avatar
Joaquin · Sant Boi · Jueves, 08 Agosto 2019 | 10:38:33 AM · nº 5104
Que calladito lo tienen estos políticos, el tema IRPH..
Espero que la justicia europea, se eso mismo, justa con los engañados...
Descontando días........................
Responder
avatar
Juan · Las palmas dgc · Miércoles, 07 Agosto 2019 | 06:19:03 PM · nº 5103
Lla queda menos para que resuelva este espolio.mi agradecimiento años jueces y abogados que han llegado hasta aquí
Responder
avatar
Ana · Tarragona · Martes, 06 Agosto 2019 | 12:22:27 PM · nº 5102
Esto si que es el mejor atraco..Que ábido en la historia...irph...Mejor que la casa de papel....
Responder
avatar
Anro · Málaga, Málaga · Martes, 06 Agosto 2019 | 10:30:50 AM · nº 5101
Buenos días. Os pongo mi caso a ver si me podéis ayudar que estoy un poco perdido. Yo compre un piso de VPO de la junta de Andalucía en Málaga, en Unicaja que es el banco que nos dio la hipoteca nos dijeron que esto iba referenciado al IRPH, pero en el contrato que yo tengo de la hipoteca no aparece nada de eso, solo aparece al plan de vivienda que nos acogemos por la junta de Andalucía. El caso es que ahora he ido a Arriaga Asociados y me han dicho que vaya al banco a pedir el contrato vinculante y ahora el banco me dice que eso no me lo pueden dar porque eso lo lleva la junta. Así que no se que tengo qu hacer ahora. El abogado la verdad que tambien lo veo un poco perdido cuando leía el contrato hipotecario que le lleve. Me podríais ayudar?
Responder
VPO · Madrid · Miércoles, 07 Agosto 2019 | 08:02:51 PM · resp. nº 1254
Si el plan que tienes es el de 2002 o 2005 si que va referenciado con el irph al cual le hacen un índice corrector del 0,915 creo recordar.
VPO · Madrid · Miércoles, 07 Agosto 2019 | 08:44:20 PM · resp. nº 1255
Si el plan que tienes es el de 2002 o 2005 si que va referenciado con el irph al cual le hacen un índice corrector del 0,915 creo recordar.
Anro14 · Málaga · Miércoles, 07 Agosto 2019 | 09:21:00 PM · resp. nº 1256
El plan de vivienda es 2003-2007. Pero hay entonces posibilidad de hacer algo aunque sea la junta de Andalucía la que haya puesto las condiciones.
Gracias por las respuestas.

Ver las 5 respuestas →

avatar
Pac0 · Orihuela · Sábado, 03 Agosto 2019 | 12:33:22 PM · nº 5100
Buenas tardes,compre dos pisos con hipoteca en 2007 con la cam .el primer piso me ofrecieron euribo+1 y el segundo piso me hicieron irph diferencial+0.el director de la cama me dijo que al tener ya una hipoteca la segunda me la daban irph+0porque era más barata que euroribo+1 cosaber que pronto comprobé que me engañaron.nunca me ofrecieron cambiar condiciones y estoy a la espera de sentencia Europa para denunciar.tengo 2 hipoteca del mismo piso con irph una de 120000 y otra de 22000 porque tampoco quisieron hacerme una sola.
Responder
Olmo · Soria · Lunes, 05 Agosto 2019 | 01:35:38 PM · resp. nº 1253
Comprar 2 pisos suena a especulación.
avatar
eric · Barcelona · Viernes, 02 Agosto 2019 | 06:50:16 PM · nº 5099
El primer comentario en este foro es del 16 agosto 2007 .Llevo más de una década entrando a esta página y 19 años pagando irph. el 10 de septiembre está cerca y luego la sentencia .Dios como pasa el tiempo , espero que nos den la razón y se haga justícia pero realmente creo que lo que más quiero es que se acabe todo esto y pasar página.
Responder

Mostrando 2271–2280 de 5754 comentarios · Página 228 de 576

Dejar comentario

Visitas: 5.689