
IRPH

Si no llega la cuota de la hipoteca IRPH: carencia, impago y lo que no firmar

Si no llega la cuota de la hipoteca IRPH: carencia, impago y lo que no firmar

Hay un momento concreto, no abstracto, en el que la cuota deja de caber. No es “el IRPH en general”: es el recibo de este mes, el saldo de la cuenta y el día en que el banco va a pasar el cargo. Si tu préstamo va referenciado al IRPH, esa cifra cambia cada revisión y el susto no siempre coincide con el titular de la prensa.

El índice se publica hacia el día 20. Tu banco lo aplica en la fecha de revisión que pone la escritura, no al día siguiente del BOE. Por eso una familia puede estar al día en marzo y ahogada en julio sin haber “dejado de pagar” a propósito. Lo primero es separar tres palabras que el comercial mezcla: carencia, aplazamiento e impago.

Clave: no firmes un “acuerdo de facilidades” el mismo día que te lo leen por teléfono. Pide el texto, calcula la cuota nueva con el simulador de revisión y mira qué derechos cedes.
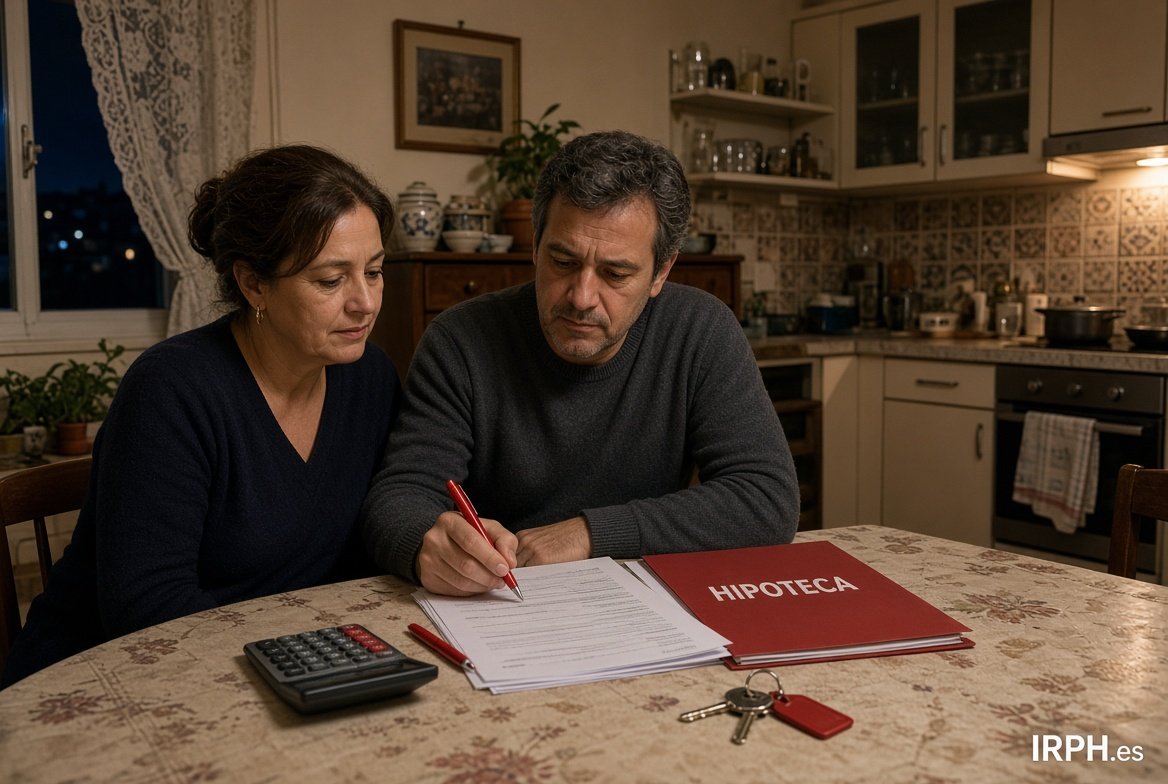
Pareja revisando la escritura y la cuota de una hipoteca IRPH en la cocina

Tres palabras que no son lo mismo

Carencia suele significar que durante un plazo pagas solo intereses, o incluso no pagas cuota, y el capital se queda quieto o crece. La letra pequeña decide si esos meses se añaden al final o se comprimen después. Una carencia “que alivia” puede alargar años el préstamo.

Aplazamiento o fraccionamiento es mover recibos concretos: este mes no se carga, se reparte en los siguientes. No perdona deuda. Solo la empuja. Si el IRPH sigue alto, empujas una bola más cara.

Impago es no atender el recibo sin un pacto escrito. Ahí entran intereses de demora, comisión por reclamación y, si se acumulan cuotas, el riesgo de vencimiento anticipado. No es un “descanso informal”. Es un incumplimiento.

SituaciónQué ocurre con el capitalQué pedir por escrito
Carencia de capitalNo baja (o sube si capitalizan intereses)Plazo, tipo aplicable, si hay capitalización
Aplazamiento de 1–3 recibosSigue igual; se desplazan vencimientosCalendario nuevo y coste total
Impago sin pactoSigue igual + mora + comisionesNo hay pacto: hay reclamación

Antes de llamar: tres números de tu escritura

El índice: IRPH Entidades u otro. No mezcles con Euríbor. El valor vigente está en IRPH hoy y el histórico en IRPH histórico.

El diferencial y la fecha de revisión. Sin eso no sabes si el recibo de este mes ya lleva el IRPH nuevo o todavía el anterior.

El capital pendiente y los años que quedan. Con eso el simulador de hipoteca te dice qué cuota saldría si el índice baja, si amortizas o si alargas plazo.

Si no tienes esos tres datos, la conversación con el banco es teatro: ellos hablan de “ayudarte” y tú no puedes contrastar la cifra.

Qué pedir en la primera llamada (y qué no aceptar ahí)

Pide, por escrito o por la app del banco, una propuesta con: nueva cuota, duración, TAE resultante, comisiones y si el acuerdo incluye una renuncia a reclamar el IRPH u otras cláusulas. Esa última frase es el núcleo de muchos “alivios”.

Un recorte de 40 euros al mes a cambio de cerrar para siempre una reclamación por falta de transparencia puede ser un mal negocio. Calcula primero cuánto pagas de más con la calculadora IRPH vs Euríbor y luego mira la oferta.

No firmes en la oficina “para salir del paso”. Pide 48 horas. Lee en casa. Si el texto habla de novación, transacción o finiquito, no es un aplazamiento: es un contrato nuevo.

Carencia útil y carencia trampa

Una carencia corta (tres o seis meses) para cubrir un paro, una baja o una obra inesperada puede ser herramienta. Tiene sentido si hay fecha de reingreso de ingresos y si los intereses de esos meses no se capitalizan de forma opaca.

Una carencia larga que añade años, sube el diferencial o te ata a un seguro nuevo suele ser un crédito disfrazado de favor. Pregunta en voz alta: “¿cuánto habré pagado de más al final del préstamo?”. Si no saben contestarte, no es un favor: es un producto.

Compara la carencia con una amortización parcial pequeña. A veces conviene vender un coche o recortar un gasto y meter 2.000 euros a capital, no alargar el IRPH dos años más.

Impago: el reloj no es el de las redes

Un recibo devuelto no es un desahucio. Pero el segundo y el tercero activan protocolos internos. El banco puede ofrecer refinanciación, incluirte en ficheros si se cumplen los requisitos legales, o iniciar reclamación. El Código de Buenas Prácticas existe para determinados perfiles de vulnerabilidad; no es automático ni para todas las hipotecas.

Si crees que encajas en un código de protección, pregunta por el nombre exacto de la norma y los documentos (IRPF, certificado de empadronamiento, escritura). No aceptes un “ya te lo gestionamos” sin registro de entrada.

Paralelamente, el IRPH de tu contrato puede ser revisable en transparencia. Eso no paraliza solo el recibo de este mes, pero sí cambia la estrategia: no regales esa vía en un finiquito para ahorrarte dos cuotas.

Papeles que sí y firmas que no

  • Recibos de los últimos 12 meses y carta de la última revisión.
  • Escritura completa, no solo la primera hoja.
  • Simulación propia con el IRPH actual de IRPH.es.
  • Renuncia genérica a “acciones presentes y futuras” sobre el índice.
  • Seguro o tarjeta “porque si no no hay carencia”.
  • Cambio de titular o avalista nuevo sin asesoramiento.

Un orden que se puede ejecutar esta semana

Día 1: baja el PDF del último IRPH en IRPH BOE y anota el valor de tu mes de revisión. Día 2: mete capital, plazo y diferencial en el simulador. Día 3: escribe al banco pidiendo propuesta por escrito, sin firmar nada en ventanilla.

Si quieres contrastar cómo lo han hecho otros, el foro IRPH sirve para trámites y bancos, no como sentencia. Si el caso mezcla revolving, cláusula de vehículo o una escritura opaca, la caja de AMILCA ABOGADOS en la portada es un canal de consulta, no un atajo mágico.

Cierre útil: la cuota que no llega se atiende con números y con un papel que puedas releer. El IRPH se actualiza cada mes; tu firma, si cedes derechos, no se actualiza: se queda.

Comentarios

avatar
JoseG · Gijon-Asturias · Lunes, 17 Sept. 2018 | 06:35:56 PM · nº 4400
Y de paso os dejo una muy buena noticia, para alegrar el dia,
https://irphhipotecas.wordpress.com/2018/09/17/importante-avance-en-la-cuestion-europea-respecto-al-indice-irph-la-comision-europea-se-posiciona-a-favor-del-consumidor/
Responder
Miguel Company Lozano · ELCHE · Martes, 18 Sept. 2018 | 08:00:58 AM · resp. nº 584
Enserio ese es el informe de la Comisión?Si eso es cierto no es que sea buena noticia,es un milagro que ha venido a vernos...Ojalá de verdad sea asi..Ojalá.Me has animado el dia
Martin · Santa Coloma · Miércoles, 19 Sept. 2018 | 06:19:47 AM · resp. nº 585
Gracias gracias, mil gracias por el enlace y por las pequeñas esperanzas que esta noticia alberga para todos los afectados por este índice maldito. Un fuerte abrazo JoseG
Esperanza · Malaga · Miércoles, 19 Sept. 2018 | 10:05:36 AM · resp. nº 586
Os dejo otro enlace de la noticia.
http://www.finanzas.com/noticias/economia/20180919/propone-tjue-inste-supremo-3911423_age.html

Ver las 4 respuestas →

avatar
JoseG · Gijon-Asturias · Lunes, 17 Sept. 2018 | 06:33:24 PM · nº 4399
Juan de Tudela,perdon por el retraso.Solo te puedo decir que no cobran porcentajes sobre lo recuperado.Todo lo recuperado es para el cliente,ellos cobrab de las costas al banco.Si te puede servir de algo yo ya he puesto en sus manos la reclamacion sobre gastos hiporecarios,notaria,registro,tasacion,ect.He estado con la abogada y me ha quedado muy claro que a mi no me cobran.Solo cobran de las costas del banco.Mas claro aun.Tengo que abonarles sobre 300 euros por todo el proceso.Dinero que me devuelven cuando ganemos el juicio.Y tengo la posibilidad de pagar todo ahora o bien puedo pagar a plazos o bien puedo pagar al final del proceso que es la opcion que yo he elegido.No caigais en las garras de aprovechados que hay por ahi.Hay abogados con etica todavia y ganan igual cuando cobran las costas del juicio al banco.Los demas solo quieren aprovecharse cobrando porcentajes sobre lo recuperado,JETAS LOS LLAMO YO
Responder
Juan · Tudela · Viernes, 21 Sept. 2018 | 03:09:55 AM · resp. nº 588
Gracias JoseG, lei en el enlace que pudiste colgar la informacion que daban sobre el asunto y condiciones en las que se podia presentar el caso con su ayuda y me ha parecido interesante ampliar info con tu criterio , ahora mas que ademas le das solidez con tu propia experiencia, te animo a seguir hasta el final y espero poder acompañarte en esta aventura incomoda que nos ha tocado sufrir, gracias a tu testimonio creo que acabare solicitando sus servicios , con la esperanza de que todo acabe bien y podamos recuperar esa parte que a todas nos vendria muy bien no haber invertido innecesariamente. De nuevo gracias por la informacion aportada. Seguiremos esperando con impaciencia y esperanza que todo acabe bien.Saludos.
avatar
Manuel Barrios Pascual · Mostoles Madrid · Sábado, 15 Sept. 2018 | 11:22:44 AM · nº 4398
Hola a todos:
Sigo observando que cada día que pasa, los afectados por el IRPH seguimos solamente contando
los días para ver cuando se pronuncia el TJUE.

y por supuesto seguimos estando desesperados, pero
sin manifestarnos de forma masiva ante las cortes
como han hecho otros colectivos.

Como sabéis la unión hace la fuerza y como está el
panorama es más importante para nuestros políticos es más importante los Másteres de unos y otros, y por supuesto ellos protegiendo a la banca porque en su momento suelen ser los que compran deuda del Estado ya que no la quiere nadie y así ellos salen adelante.

No me refiero al gobierno actual ( que no se quien manda en nuestro denostado País sino a todos en general.
Responder
avatar
Rodri · Valencia · Viernes, 14 Sept. 2018 | 05:56:41 PM · nº 4397
Hola a todos, llevo mucho tiempo visitando esta página y me gustaría saber cuanto tiempo más tenemos que esperar para que Europa finalmente se decida. Dependemos muchas familias de esta importante decisión del IRPH y no entiendo como un tema como este puede tardar tanto tiempo. Ya ha pasado casi dos años desde el duro golpe del Tribunal Supremo si no recuerdo mal. ¿No había que esperar dos años más? ¿Cuanto tiempo entonces falta por esperar la nueva sentencia? Gracias de antemano.
Responder
Ivan Molero · Corralejo · Sábado, 15 Sept. 2018 | 03:45:38 PM · resp. nº 583
Buenas tardes. Los aproximadamente 2 años que puede tardar el TJUE A
en resolver se cuentan desde el 2 de febrero,creo recordar, de ESTE año 2018. Un saludo
avatar
Jose Antonio · Terrassa Barcelona · Miércoles, 05 Sept. 2018 | 05:38:32 PM · nº 4396
Os paso el enlace de lo que me parece una muy buena reflexión sobre los problemas con las clausulas abusivas y posibles soluciones por parte de nuestros gobernantes.http://www.diariodelaltoaragon.es/NoticiasDetalle.aspx?Id=1135817
Animos a tod@s y a seguir luchando, llegara el dia en el que se haga justicia !!
Responder
Laia · Cerdanyola del Vallés · Jueves, 06 Sept. 2018 | 06:59:15 AM · resp. nº 578
Gracias amigo. Un abrazo
sergio · laredo santander · Jueves, 13 Sept. 2018 | 09:27:05 AM · resp. nº 581
cuidado con este enlace, el art 14 de la constitucion no se aplica a autonomos y empresas que son actividades economómicas, sólo a ciudadanos,que son los soberanos titulares de los derechos de la constitución. equiparar ciudadanos a actividades económicas es un paso muy grave, que abandera un conocido partido político de color naranja.
avatar
Jose Antonio · Terrassa Barcelona · Miércoles, 05 Sept. 2018 | 05:36:39 PM · nº 4395
Os paso el enlace de lo que me parece una muy buena reflexión sobre los problemas con las clausulas abusivas y posibles soluciones por parte de nuestros gobernantes.http://www.diariodelaltoaragon.es/NoticiasDetalle.aspx?Id=1135817
Animos a tod@s y a seguir luchando, llegara el dia en el que se haga justicia !!
Responder
avatar
Marta · Girona · Martes, 04 Sept. 2018 | 11:17:17 AM · nº 4394
Hola a todos.
Tengo 2 hipotecas referenciadas IRPH desde el 2006.
Presentamos demanda hace 2 años ya que, desde el 2016 nos congelaron el tipo de interés sin previo aviso. La sentencia fue a favor de la entidad bancaria y la apelación también ya que alegaron que el TS daba transparencia a este tipo de interés.
Mi pregunta es la siguiente, si ya ha habido sentencia firme y el Tribunal Europeo da la razón al consumidor confirmando que el IRPH es abusivo, ¿se puede volver a demandar a la entidad bancaria?
Además la entidad bancaria, en sus alegaciones, siempre decía que nos estaban aplicando IRPH ENTIDADES cosa que no es verdad, ya que, así fuera, pagaríamos un tipo de interés inferior al que estamos pagando ya que congelaron el que había en el 2012 siendo éste muy elevado.
Gracias.
Responder
Jose Antonio · Terrassa, Barcelona · Martes, 04 Sept. 2018 | 06:41:26 PM · resp. nº 577
Buenas tardes Marta. Creo que un caso ya juzgado no se puede volver a juzgar. No soy experto pero por desgracia pienso que es así. Lo de la congelación del tipo de interés me suena raro, como una cláusula suelo, cosa que es claramente abusivo y demandable. No se como lo expresa tu escritura en concreto, pero si es claudula suelo, no entiendo como no te han dado la razón los tribunales en ese punto. Te aconsejo revisar bien tu escritura con algun esxperto y ver que se puede hacer al respecto. Mucha suerte y un saludo
avatar
rocio · cabanillas · Miércoles, 29 Agosto 2018 | 05:46:54 PM · nº 4393
Tengo una duda, a los que tienen vivienda protegida cuyas hipotecas están referenciadas al IRPH por ley, a parte del IRPH revisado por el gobierno, en la hipoteca se le suma algún diferencial?
Responder
Oscar · Irun-Guipzucoa · Domingo, 02 Sept. 2018 | 03:34:56 PM · resp. nº 575
No siempre, pero suele ser habitual.
Revisa las condiciones de tu hipoteca, en el apartado del interés aplicable debería ponerlo bastante claro.
Se te pueden dar diversas condiciones, irph solo, irph + diferencial, e incluso lo más habitual suele ser el irph + diferencial variable sujeto a condiciones, como seguro de la casa, nóminas, tarjetas, etc etc.
Además de lo anterior puede tener cláusula suelo y no bajar de una cantidad, pero todo ha de estar reflejado en las condiciones que firmaste
Un saludo
IRPH · MADRID · Miércoles, 12 Sept. 2018 | 02:52:40 PM · resp. nº 579
Hola Rocio, tiene un indice corrector del 0.9175. Cogen la media de los 3 últimos irph antes de la reunión de ministros y si la un 2€ por ejemplo, se multiplica por 0.9175 y se obtiene lo que aplican durante ese año. Resumiendo que va a ser un poco mas bajo.
Saludos,
IRPH · MADRID · Miércoles, 12 Sept. 2018 | 02:54:07 PM · resp. nº 580
Perdon, queria decir si da un 2% de media aplican el indice corrector.
avatar
Javier - Reclama Por Mí · Bizkaia · Lunes, 27 Agosto 2018 | 08:04:45 AM · nº 4392
Hola a todos los afectados,


Aprovechamos para recordar lo que dijimos hace algunos días desde reclamapormi.com en referencia a reclamar IRPH.


Guías para los afectados por IRPH:


1- Si tu caso aún no ha sido juzgado recomendamos desde http://www.reclamapormi.com mantenerse a la espera de la sentencia del TJUE. Sabemos que hay que esperar y que en muchos casos puede suponer pagar unas cuotas en la hipoteca muy altas. No obstante, el riesgo de iniciar un trámite por la vía judicial es altísimo ya que el TJUE puede no pronunciarse a tiempo y el coste de apelar es alto y además limitado. No recomendamos iniciar ningún proceso. Quien quiera saber cómo proceder que deje su reclamación aquí y le explicaremos como hacerlo: https://www.reclamapormi.com/reclamacion/


2- A todos aquellos que hayáis iniciado el trámite:Lamentablemente tenéis que tomar una decisión muy difícil. Tenéis que valorar el riesgo/beneficio conociendo el coste de apelar el primera y segunda instancia llegado el caso frente al coste de oportunidad que supone dejar de reclamar por IRPH si el TJUE le da la vuelta.


Como sabréis la mayoría de los afectados por IRPH, puede reclamar por los gastos hipotecarios o incluso puede que tenga suelo además de IRPH.


Debéis saber que se puede empezar por reclamar los gastos hipotecarios o el suelo y posteriormente, si la justicia falla a nuestro favor, reclamar por el IRPH. No es necesario, y desde http://www.reclamapormi.com no recomendamos iniciar un proceso judicial por el IRPH hasta que se sepa más.


A todo aquél que tenga dudas sobre qué hacer podemos asesorar a quien lo desee sobre el tema para que conozca los pros y los contras antes de tomar la decisión.


Recomendamos antes de iniciar cualquier contratación, reclamación extrajudicial, demanda judicial o acuerdo con el banco que antes se asesore a que hay decisiones que tienen consecuencias legales importantes.


Esperamos ser de ayuda. Reclama Por Mí.
Responder
avatar
Julian · Valencia · Viernes, 24 Agosto 2018 | 06:16:46 PM · nº 4391
En el 2007 pase mi hipoteca por subrogación del Banco Valencia a Kutxabank y cometí el error de mi vida, pues pase de Euribor + 1% a IRPH + 0,25%. ¿Por qué? Para obtener algo más de dinero y terminar de pagar el coche. Mi pregunta es, si anulan el IRPH en Europa, ¿también me lo anularán a mi aunque haya yo cambiado de hipoteca voluntariamente? ¿Qué opinais? Gracias de antemano.
Responder
Oscar · Irun-Guipuzcoa · Domingo, 02 Sept. 2018 | 03:39:07 PM · resp. nº 576
Hola. No creo que eso importe a la hora de reclamar. El criterio de Europa debiera de ser "si es o no es un interés legal". De serlo, no tendríamos nada que rascar. Pero si declaran el irph ilegal, por cualquier motivo, simplemente con reclamarlo debieran darnos lo cobrado de más. Pero han de declararlo ilegal.

Mostrando 2911–2920 de 5754 comentarios · Página 292 de 576

Dejar comentario

Visitas: 5.484