
IRPH

Si no llega la cuota de la hipoteca IRPH: carencia, impago y lo que no firmar

Si no llega la cuota de la hipoteca IRPH: carencia, impago y lo que no firmar

Hay un momento concreto, no abstracto, en el que la cuota deja de caber. No es “el IRPH en general”: es el recibo de este mes, el saldo de la cuenta y el día en que el banco va a pasar el cargo. Si tu préstamo va referenciado al IRPH, esa cifra cambia cada revisión y el susto no siempre coincide con el titular de la prensa.

El índice se publica hacia el día 20. Tu banco lo aplica en la fecha de revisión que pone la escritura, no al día siguiente del BOE. Por eso una familia puede estar al día en marzo y ahogada en julio sin haber “dejado de pagar” a propósito. Lo primero es separar tres palabras que el comercial mezcla: carencia, aplazamiento e impago.

Clave: no firmes un “acuerdo de facilidades” el mismo día que te lo leen por teléfono. Pide el texto, calcula la cuota nueva con el simulador de revisión y mira qué derechos cedes.
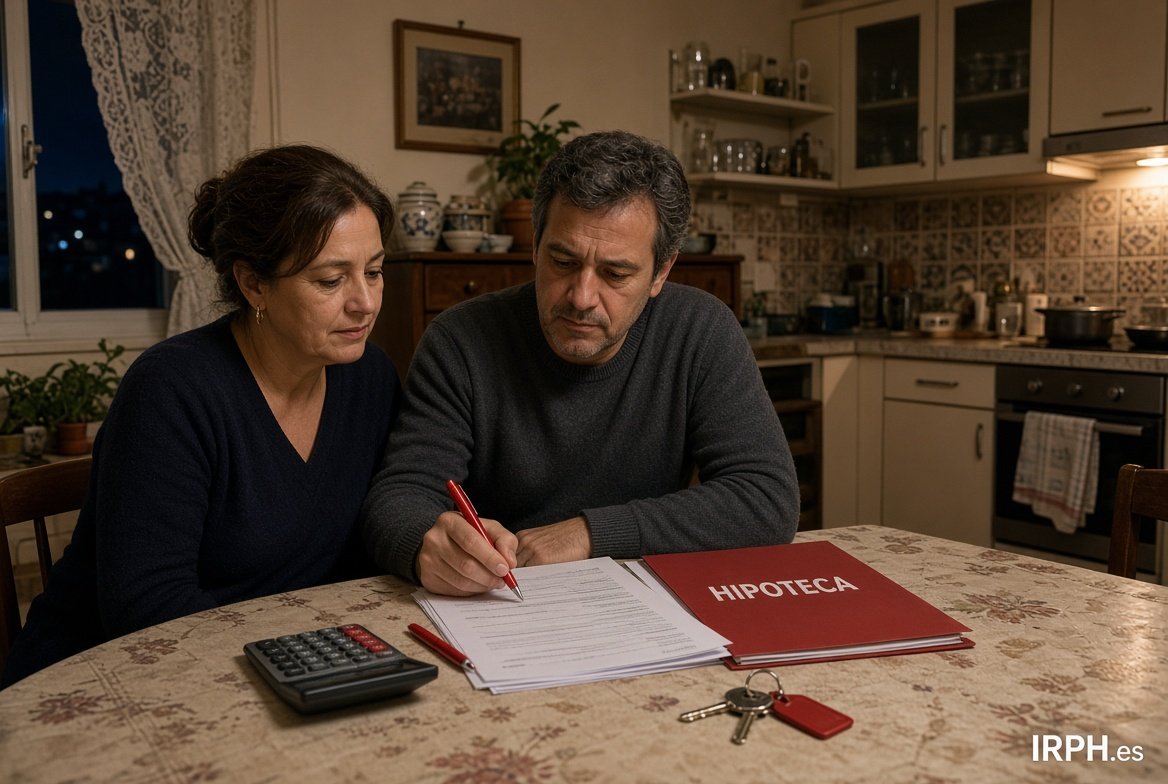
Pareja revisando la escritura y la cuota de una hipoteca IRPH en la cocina

Tres palabras que no son lo mismo

Carencia suele significar que durante un plazo pagas solo intereses, o incluso no pagas cuota, y el capital se queda quieto o crece. La letra pequeña decide si esos meses se añaden al final o se comprimen después. Una carencia “que alivia” puede alargar años el préstamo.

Aplazamiento o fraccionamiento es mover recibos concretos: este mes no se carga, se reparte en los siguientes. No perdona deuda. Solo la empuja. Si el IRPH sigue alto, empujas una bola más cara.

Impago es no atender el recibo sin un pacto escrito. Ahí entran intereses de demora, comisión por reclamación y, si se acumulan cuotas, el riesgo de vencimiento anticipado. No es un “descanso informal”. Es un incumplimiento.

SituaciónQué ocurre con el capitalQué pedir por escrito
Carencia de capitalNo baja (o sube si capitalizan intereses)Plazo, tipo aplicable, si hay capitalización
Aplazamiento de 1–3 recibosSigue igual; se desplazan vencimientosCalendario nuevo y coste total
Impago sin pactoSigue igual + mora + comisionesNo hay pacto: hay reclamación

Antes de llamar: tres números de tu escritura

El índice: IRPH Entidades u otro. No mezcles con Euríbor. El valor vigente está en IRPH hoy y el histórico en IRPH histórico.

El diferencial y la fecha de revisión. Sin eso no sabes si el recibo de este mes ya lleva el IRPH nuevo o todavía el anterior.

El capital pendiente y los años que quedan. Con eso el simulador de hipoteca te dice qué cuota saldría si el índice baja, si amortizas o si alargas plazo.

Si no tienes esos tres datos, la conversación con el banco es teatro: ellos hablan de “ayudarte” y tú no puedes contrastar la cifra.

Qué pedir en la primera llamada (y qué no aceptar ahí)

Pide, por escrito o por la app del banco, una propuesta con: nueva cuota, duración, TAE resultante, comisiones y si el acuerdo incluye una renuncia a reclamar el IRPH u otras cláusulas. Esa última frase es el núcleo de muchos “alivios”.

Un recorte de 40 euros al mes a cambio de cerrar para siempre una reclamación por falta de transparencia puede ser un mal negocio. Calcula primero cuánto pagas de más con la calculadora IRPH vs Euríbor y luego mira la oferta.

No firmes en la oficina “para salir del paso”. Pide 48 horas. Lee en casa. Si el texto habla de novación, transacción o finiquito, no es un aplazamiento: es un contrato nuevo.

Carencia útil y carencia trampa

Una carencia corta (tres o seis meses) para cubrir un paro, una baja o una obra inesperada puede ser herramienta. Tiene sentido si hay fecha de reingreso de ingresos y si los intereses de esos meses no se capitalizan de forma opaca.

Una carencia larga que añade años, sube el diferencial o te ata a un seguro nuevo suele ser un crédito disfrazado de favor. Pregunta en voz alta: “¿cuánto habré pagado de más al final del préstamo?”. Si no saben contestarte, no es un favor: es un producto.

Compara la carencia con una amortización parcial pequeña. A veces conviene vender un coche o recortar un gasto y meter 2.000 euros a capital, no alargar el IRPH dos años más.

Impago: el reloj no es el de las redes

Un recibo devuelto no es un desahucio. Pero el segundo y el tercero activan protocolos internos. El banco puede ofrecer refinanciación, incluirte en ficheros si se cumplen los requisitos legales, o iniciar reclamación. El Código de Buenas Prácticas existe para determinados perfiles de vulnerabilidad; no es automático ni para todas las hipotecas.

Si crees que encajas en un código de protección, pregunta por el nombre exacto de la norma y los documentos (IRPF, certificado de empadronamiento, escritura). No aceptes un “ya te lo gestionamos” sin registro de entrada.

Paralelamente, el IRPH de tu contrato puede ser revisable en transparencia. Eso no paraliza solo el recibo de este mes, pero sí cambia la estrategia: no regales esa vía en un finiquito para ahorrarte dos cuotas.

Papeles que sí y firmas que no

  • Recibos de los últimos 12 meses y carta de la última revisión.
  • Escritura completa, no solo la primera hoja.
  • Simulación propia con el IRPH actual de IRPH.es.
  • Renuncia genérica a “acciones presentes y futuras” sobre el índice.
  • Seguro o tarjeta “porque si no no hay carencia”.
  • Cambio de titular o avalista nuevo sin asesoramiento.

Un orden que se puede ejecutar esta semana

Día 1: baja el PDF del último IRPH en IRPH BOE y anota el valor de tu mes de revisión. Día 2: mete capital, plazo y diferencial en el simulador. Día 3: escribe al banco pidiendo propuesta por escrito, sin firmar nada en ventanilla.

Si quieres contrastar cómo lo han hecho otros, el foro IRPH sirve para trámites y bancos, no como sentencia. Si el caso mezcla revolving, cláusula de vehículo o una escritura opaca, la caja de AMILCA ABOGADOS en la portada es un canal de consulta, no un atajo mágico.

Cierre útil: la cuota que no llega se atiende con números y con un papel que puedas releer. El IRPH se actualiza cada mes; tu firma, si cedes derechos, no se actualiza: se queda.

Comentarios

avatar
Angela · Asturias · Miércoles, 01 Nov. 2017 | 12:20:05 PM · nº 3926
Hola, buenas a todos. He contactado varias veces con mi entidad para que me cambiaran de IRPH a Euribor y me han dicho que lo único que pueden hacer en mi caso es pasarme la hipoteca de IRPH a interés fijo y tengo cita con ellos para el próximo jueves 9 de noviembre. No me han dicho ni a que interés ni nada. Entonces no se que hacer, si al ver con el cambio a interés fijo que pago menos cuota, realmente será muy tentador no dejar pasar la oportunidad. Por otra parte yo ya se que el Euribor ahora esta por los suelos, pero no siempre será así, creo que puede subir ya proximamente, entonces si yo tengo la hipoteca a interés fijo, no me afectaría. Pero no se bien que hacer, es un lío... me da miedo tomar una decisión y luego arrepentirme.
Responder
Javier - Reclama Por Mí · Bizkaia · Jueves, 02 Nov. 2017 | 08:04:03 AM · resp. nº 255

Hola Ángela, yo te diría en primer lugar que te asesores bien con un abogado. Aquí puedes hacerlo: www.reclamapormi.com. Debes pensar que si el banco te ofrece eso, y en su día te incluyó el IRPH para que pagarás más de una manera abusiva, confiar en un trato justo es cuanto menos, cuestionable. Piensa que si te ofrecen eso... ¿no será que piensan que el euribor va a estar bajo durante muchos años? Por otro lado, lo normal, cuando se considera abusivo, es que te dejen el fijo que tenías más euribor a no ser que pidas otro trato. Por último, si pasas a fijo directamente, sin reclamar, aunque como dices, pudieran ofrecerte un buen trato después de todo, no recuperarías las cantidades pagadas de más con anterioridad y en el nuevo contrato que firmes, seguramente rechazas interponer una reclamación posterior. Sin duda, antes de dar un paso así asesórate.
avatar
MARIA · LAS PALMAS · Lunes, 30 Octubre 2017 | 09:20:00 AM · nº 3925
Buenos días,

Y una vez que el tribunal supremo dicte sentencia sobre el IRPH, suponiendo que sea favorable a los afectados, cual sería el plazo a seguir?

Demanda colectiva? Individual?. Entiendo que lo primero sería ponerse en contacto con un abogado pero podrían decirme que lo habitual y entorno a cuanto es lo normal de los honorarios de un
buffet o despacho de abogados?. Un 10% de los ganado ? sus honorario mas gastos de procurador y perito económico?

Entiendo que si la sentencia es favorable habrán, todos quieramos ganar dinero, pero que viene siendo lo normal?

Gracias
Responder
Javier - Reclama Por Mí · Bizkaia · Lunes, 30 Octubre 2017 | 04:57:49 PM · resp. nº 254
Hola María. Lo normal, en primer lugar, es presentar una demanda extrajudicial que la mayoría de los bancos rechazan prácticamente el 100% de las veces. De esta manera se consigue un objetivo doble: hacer un primer contacto con el banco buscando una vía amistosa que suele rechazarse, y en segundo lugar, tenemos una prueba ante una posible demanda de que hemos tratado de no llegar a una demanda y el banco (muy seguramente nos la ha rechazado e incluso nos ha hecho una oferta muy por debajo de lo que debería). Sin duda lo mejor es tramitar todo con un abogado ya que te asesora y tiene consecuencias legales todo lo que firmamos. Cuidado con este punto. Si firmamos algo, es posible que estemos firmando la renuncia a reclamar después y los importes a recuperar son altísimos. Además, no solo es importante lo reclamar lo cobrado de más, sino el nuevo tipo que nos van aplicar después, que puede hacer que paguemos mucho menos de lo que pagamos ahora. Por último, los honorarios varían entre despachos y dependiendo de el tipo de reclamación. En www.reclamapormi.com la consulta es gratuita y no hay honorarios si el cliente no cobra. Es un modelo a éxito con 100% de casos de éxito en suelo y 98% de casos de éxito en todo lo demás.
avatar
mercedes molin · Madrid · Lunes, 30 Octubre 2017 | 08:29:59 AM · nº 3924
HOLA¡¡¡, tengo hipoteca con Kutxabank desde 2001, a IRPH de cajas, posteriormente cambiado al de entidades. si el TS el día 22 declara nulo ese índice, entiendo que tienen que devolverme los intereses desde 2001?'''
Responder
Javier - Reclama Por Mí · Bizkaia · Lunes, 30 Octubre 2017 | 04:36:07 PM · resp. nº 253
Efectivamente Mercedes. Que se haya declarado nulo y se sustituyera por IRPH entidades no significa que no pueda reclamar. De hecho es posible que usted tenga un importe muy alto a reclamar entorno al 10% de su hipoteca (calculo aproximado). SI tiene dudas contacte con Reclama Por Mí y le asesorará un abogado gratuitamente: www.reclamapormi.com Las cantidades a recuperar rondan los 10.000€.
avatar
sonia · Santander · Viernes, 27 Octubre 2017 | 08:43:55 AM · nº 3923
Si el Supremo declara nulo el IRPH¿como nos afectara a todos los que lo tenemos en nuestra hipoteca y nuestro banco no es Kutxabank ?Alguien que entienda del tema podria explicarnoslo un poco...GRACIAS
Responder
Javier - Reclama Por Mí · bizkaia · Viernes, 27 Octubre 2017 | 09:13:54 AM · resp. nº 248
Hola, Sonia. Cuando el tribunal se pronuncie por el caso en particular, sienta jurisprudencia para los demás casos. En este sentido, quien tenga IRPH va a tener una seguridad jurídica mucho mayor para reclamar. Quien tenga dudas sobre su caso puede preguntar de forma gratuita aun abogado en www.reclamapormi.com.
avatar
Tovarishch Ivan · ????, ????????? · Miércoles, 25 Octubre 2017 | 07:16:02 PM · nº 3921
Hola camaradas, sami de valencia tiene razón no es ningún bulo, es oficial el 22 de noviembre se pronunciará el TS de las narices, en la página irphstop sale la contestación hecha por él propio ts, mis disculpas por dudar
Responder
avatar
Sergi · Petrer-Alicante · Miércoles, 25 Octubre 2017 | 12:11:35 AM · nº 3920
A todo esto...¿que pasaria con el Irph entidades de lashipotecas del plan-vivienda 2005-2008?...En este caso de ser favorable ¿a quien se demandaría al Banco o al Gobierno por aplicar ese indice?
Responder
sergio · Alicante · Viernes, 27 Octubre 2017 | 11:18:29 AM · resp. nº 249
yo también estoy interesado en saber esta respuesta ....
Pablo · Canals valencia · Domingo, 29 Octubre 2017 | 08:29:53 AM · resp. nº 250
Somos miles de hipotecados VPO a los que nos interesa esta respuesta.
Alfonso · Madrid · Domingo, 29 Octubre 2017 | 09:50:58 AM · resp. nº 252
Espero que el TS se pronincie tambien al respecto, porque si no,seguiran quedando muchas dudas para los que tenemos VPP y VPO con IRPH
avatar
christian · barcelona · Martes, 24 Octubre 2017 | 08:42:10 AM · nº 3919
buenos días, he denunciado a mi banca que es la Caixa desde hace casi dos años, llevo desde el 2007 con una hipoteca de 120000e con irph variable pero en 2013 me lo paralizaron al 3,336% hasta el día de hoy. Ayer el banco quiso llegar a un acuerdo el cual es darme 4000e y pasarme a Euribor +2%, me puede aconsejar alguien creo que se están riendo de mi y 4000e? lo veo vergonzoso he hecho un calculo aprox y es muchísimo más lo que me tienen que devolver, si alguien puede aconsejarme le estaría muy agradecido.
Muchas gracias y saludos
Responder
Javier - Reclama Por Mí · Bizkaia · Martes, 24 Octubre 2017 | 01:42:32 PM · resp. nº 247
Hola Christian, efectivamente el banco le está ofreciendo un acuerdo claramente perjudicial para usted. Las cantidades a recuperar son muy superiores si tiene una hipoteca desde el 2007 paralizado en 2013 al 3,336%. Debería usted recuperar alrededor de 10.000€ y además para el futuro podría usted conseguir muchas mejores condiciones que un 2% + euribor ya que el mercado hipotecario está ofreciendo mejores condiciones por contratos hipotecarios. Si quiere que un especialista le estudie su caso puede acudir aquí https://www.reclamapormi.com/reclamacion/ y un abogado le llamará sin compromiso. Necesita usted asesoramiento antes de tomar una decisión así. No solo está en juego todo lo que puede recuperar, sino el nuevo contrato que se establezca para el futuro.
Rafael · Lleida - Lleidaqq · Domingo, 29 Octubre 2017 | 09:01:33 AM · resp. nº 251
La Caixa intenta engañarte. Tu objetivo ha de ser que te anulen el tipo de interés, te devuelvan por tanto lo pagado por intereses desde el principio y que te quede la hipoteca sin intereses hasta el final. Infórmate bien.
avatar
Silvia · Valladolid · Viernes, 20 Octubre 2017 | 08:55:39 AM · nº 3917
La verdad es que me encantaría que el tribunal Supremo leyera ésto pq una audiencia quita la razón a un juez y encima para recurrirlo piden muchísimas cosas que a veces son imposibles,es decir que un particular tiene muy pocas posibilidades de recurrir al Supremo después de la audiencia, me gustaría saber a opináis, gracias
Responder
javier - reclama por mí · bizkaia · Viernes, 20 Octubre 2017 | 03:23:26 PM · resp. nº 245
Hola Silvia, tu caso nos parece muy extraño. Nos gustaría conocer un poco más en Reclama Por Mí. Llama al teléfono de esta web: www.reclamapormi.com y cuéntale a un abogado tu caso que te responderá sin compromiso. O bien la demanda no estaba bien presentada o quizá haya algún aspecto importante a tener en cuenta que dificulta la demanda.
avatar
Silvia · Valladolid · Viernes, 20 Octubre 2017 | 08:47:59 AM · nº 3916
Buenos días a todos,llevo meses leyendo este foro,os comento lo que me a pasado a nos vais a creer,tengo hipoteca con caja laboral ahora Kutxabank referenciada con cláusula suelo al 4,5 y además irph desde el año 2000, pues bien denunciamos el caso de momento solo con cláusula suelo ,en juzgado de primera estancia nos da la razón con total retroactividad desde el inicio en enero 2017 cómo era lógico después de que el tribunal Supremo hablara en diciembre,el banco recurre y nos llevan a la audiencia provincial y cuál a sido mi sorpresa? Ayer me llamó la abogada y me comunico que la audiencia no sólo da la razón al banco que además tampoco les condena a costas y claro ahora recurrirlo es súper complicado. Estoy indignada, vaya justicia, todavía hay gente que les da la razón a los bancos,en fin con el irph no me pasará esto pq pienso esperar a que se pronuncie el Supremo para ir a x ellos
Responder
Sami · Valencia · Viernes, 20 Octubre 2017 | 12:21:55 PM · resp. nº 242
Pues ya hay fecha para que se pronuncie, el 22 de noviembre a las 10:30!!!
Un mes y más!! esperemos que sea a nuestro favor! y si no pues al TJUE!! Esto ya no se puede parar... más tarde o más temprano nos tendrán que devolver todo el dinero que nos han estafado!
francisco javier · ubeda · Viernes, 20 Octubre 2017 | 03:18:28 PM · resp. nº 243
como has sabido lo de la fecha y hora¡¡ de la pronunciación?
alfonso · madrid · Martes, 24 Octubre 2017 | 05:30:20 AM · resp. nº 246
Sami, en que te basas para decir que el tribunal supremo se pronunciara el 22 de noviembre.

Que yo sepa no hay fecha definitiva para su pronunciamiento.
avatar
Alfonso · Madrid · Jueves, 19 Octubre 2017 | 05:31:28 AM · nº 3915
IRPH Septiembre: 1,873
Responder

Mostrando 3331–3340 de 5754 comentarios · Página 334 de 576

Dejar comentario

Visitas: 5.337