
IRPH

Si no llega la cuota de la hipoteca IRPH: carencia, impago y lo que no firmar

Si no llega la cuota de la hipoteca IRPH: carencia, impago y lo que no firmar

Hay un momento concreto, no abstracto, en el que la cuota deja de caber. No es “el IRPH en general”: es el recibo de este mes, el saldo de la cuenta y el día en que el banco va a pasar el cargo. Si tu préstamo va referenciado al IRPH, esa cifra cambia cada revisión y el susto no siempre coincide con el titular de la prensa.

El índice se publica hacia el día 20. Tu banco lo aplica en la fecha de revisión que pone la escritura, no al día siguiente del BOE. Por eso una familia puede estar al día en marzo y ahogada en julio sin haber “dejado de pagar” a propósito. Lo primero es separar tres palabras que el comercial mezcla: carencia, aplazamiento e impago.

Clave: no firmes un “acuerdo de facilidades” el mismo día que te lo leen por teléfono. Pide el texto, calcula la cuota nueva con el simulador de revisión y mira qué derechos cedes.
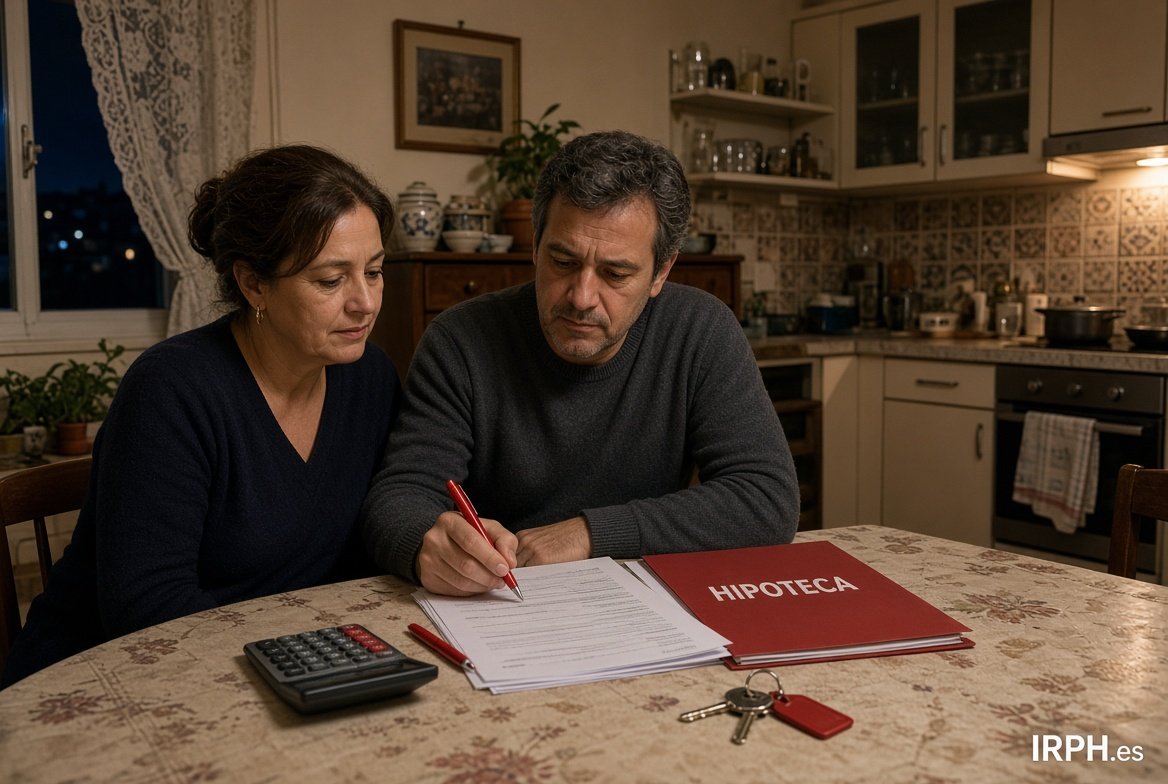
Pareja revisando la escritura y la cuota de una hipoteca IRPH en la cocina

Tres palabras que no son lo mismo

Carencia suele significar que durante un plazo pagas solo intereses, o incluso no pagas cuota, y el capital se queda quieto o crece. La letra pequeña decide si esos meses se añaden al final o se comprimen después. Una carencia “que alivia” puede alargar años el préstamo.

Aplazamiento o fraccionamiento es mover recibos concretos: este mes no se carga, se reparte en los siguientes. No perdona deuda. Solo la empuja. Si el IRPH sigue alto, empujas una bola más cara.

Impago es no atender el recibo sin un pacto escrito. Ahí entran intereses de demora, comisión por reclamación y, si se acumulan cuotas, el riesgo de vencimiento anticipado. No es un “descanso informal”. Es un incumplimiento.

SituaciónQué ocurre con el capitalQué pedir por escrito
Carencia de capitalNo baja (o sube si capitalizan intereses)Plazo, tipo aplicable, si hay capitalización
Aplazamiento de 1–3 recibosSigue igual; se desplazan vencimientosCalendario nuevo y coste total
Impago sin pactoSigue igual + mora + comisionesNo hay pacto: hay reclamación

Antes de llamar: tres números de tu escritura

El índice: IRPH Entidades u otro. No mezcles con Euríbor. El valor vigente está en IRPH hoy y el histórico en IRPH histórico.

El diferencial y la fecha de revisión. Sin eso no sabes si el recibo de este mes ya lleva el IRPH nuevo o todavía el anterior.

El capital pendiente y los años que quedan. Con eso el simulador de hipoteca te dice qué cuota saldría si el índice baja, si amortizas o si alargas plazo.

Si no tienes esos tres datos, la conversación con el banco es teatro: ellos hablan de “ayudarte” y tú no puedes contrastar la cifra.

Qué pedir en la primera llamada (y qué no aceptar ahí)

Pide, por escrito o por la app del banco, una propuesta con: nueva cuota, duración, TAE resultante, comisiones y si el acuerdo incluye una renuncia a reclamar el IRPH u otras cláusulas. Esa última frase es el núcleo de muchos “alivios”.

Un recorte de 40 euros al mes a cambio de cerrar para siempre una reclamación por falta de transparencia puede ser un mal negocio. Calcula primero cuánto pagas de más con la calculadora IRPH vs Euríbor y luego mira la oferta.

No firmes en la oficina “para salir del paso”. Pide 48 horas. Lee en casa. Si el texto habla de novación, transacción o finiquito, no es un aplazamiento: es un contrato nuevo.

Carencia útil y carencia trampa

Una carencia corta (tres o seis meses) para cubrir un paro, una baja o una obra inesperada puede ser herramienta. Tiene sentido si hay fecha de reingreso de ingresos y si los intereses de esos meses no se capitalizan de forma opaca.

Una carencia larga que añade años, sube el diferencial o te ata a un seguro nuevo suele ser un crédito disfrazado de favor. Pregunta en voz alta: “¿cuánto habré pagado de más al final del préstamo?”. Si no saben contestarte, no es un favor: es un producto.

Compara la carencia con una amortización parcial pequeña. A veces conviene vender un coche o recortar un gasto y meter 2.000 euros a capital, no alargar el IRPH dos años más.

Impago: el reloj no es el de las redes

Un recibo devuelto no es un desahucio. Pero el segundo y el tercero activan protocolos internos. El banco puede ofrecer refinanciación, incluirte en ficheros si se cumplen los requisitos legales, o iniciar reclamación. El Código de Buenas Prácticas existe para determinados perfiles de vulnerabilidad; no es automático ni para todas las hipotecas.

Si crees que encajas en un código de protección, pregunta por el nombre exacto de la norma y los documentos (IRPF, certificado de empadronamiento, escritura). No aceptes un “ya te lo gestionamos” sin registro de entrada.

Paralelamente, el IRPH de tu contrato puede ser revisable en transparencia. Eso no paraliza solo el recibo de este mes, pero sí cambia la estrategia: no regales esa vía en un finiquito para ahorrarte dos cuotas.

Papeles que sí y firmas que no

  • Recibos de los últimos 12 meses y carta de la última revisión.
  • Escritura completa, no solo la primera hoja.
  • Simulación propia con el IRPH actual de IRPH.es.
  • Renuncia genérica a “acciones presentes y futuras” sobre el índice.
  • Seguro o tarjeta “porque si no no hay carencia”.
  • Cambio de titular o avalista nuevo sin asesoramiento.

Un orden que se puede ejecutar esta semana

Día 1: baja el PDF del último IRPH en IRPH BOE y anota el valor de tu mes de revisión. Día 2: mete capital, plazo y diferencial en el simulador. Día 3: escribe al banco pidiendo propuesta por escrito, sin firmar nada en ventanilla.

Si quieres contrastar cómo lo han hecho otros, el foro IRPH sirve para trámites y bancos, no como sentencia. Si el caso mezcla revolving, cláusula de vehículo o una escritura opaca, la caja de AMILCA ABOGADOS en la portada es un canal de consulta, no un atajo mágico.

Cierre útil: la cuota que no llega se atiende con números y con un papel que puedas releer. El IRPH se actualiza cada mes; tu firma, si cedes derechos, no se actualiza: se queda.

Comentarios

avatar
DCC · Viernes, 14 Junio 2013 | 07:10:31 PM · nº 1826
Para enrollaos en la lucha contra el IRPH

CHANGE.ORG: ¡Petición oficial para anular el IRPH y sustituirlo por el Euribor!

WEB 3W

change.org/es/peticiones/banco-de-españa-anule-definitivamente-el-irph-y-sustitúyanlo-por-el-euribor


Toda esta información la encontrareis en: Agrupación de afectados por la hipoteca

WEB:
agrupacionafectadosirph.blogspot.com.es/

Enróllate, FIRMA o simplemente pásaselo a quien sepas que se enrolla en las causas justas, o que sabes que también es un afectado de este abuso de poder!

El gobierno no hace nada, y cómo siempre deja que se beneficien bancos y cajas de un índice que ha desaparecido de forma artificial por los que controlan a nuestros gobiernos…

¡Únete a una lucha justa! ¡Colabora!, ¡Pásalo!

¡Tú sí que vales!, HOY… por ti, …. por mí, por nosotros…. contra el ABUSO.

Gobierno y Bancos = 0

Ciudadanos = 10 ¡!!
Responder
Satypoo · Madrid · Domingo, 16 Febrero 2020 | 07:17:54 PM · resp. nº 1826
Muchas gracias, esperemos que salga todo bien.

PD. Soy de Madrid y no entiendo el catalán, pero no hace falta saber catalán para saber que escribís o decís, se os entiende todo perfectamente como si habláramos castellano, bonito dialecto!
avatar
angel · Viernes, 14 Junio 2013 | 11:43:12 AM · nº 1825
El IRPH, desaparecerá cuando lo hayan subido lo bastante para compensar la desaparición de las clausulas suelo y así compensar perdidas, aplicaran el tipo de interés de la ultima revisión y se quedaran tan panchos.
No veis que los que tenéis el IRPH, estáis atrapados por un tipo de interés totalmente opaco y fraudulento, fácilmente manipula ble por las entidades.
Responder
Iosu · Navarra · Domingo, 16 Febrero 2020 | 10:05:09 AM · resp. nº 1825
El 3 de Marzo nadie dirá IRPH NULO porque no es eso lo que se está juzgando. La sentenciá díra si el IRPH puede ser objeto de control de transparencía. En caso positivo, una vez admitido el control de transparencia, el Abogado General establece que el juez, en cada caso concreto, deberá valorar si la cláusula es abusiva o no en función de la información que las entidades bancarias hayan proporcionado al consumidor en el momento de firmar la hipoteca, de modo que el consumidor haya podido tomar una decisión prudente y con pleno conocimiento de causa respecto al método de cálculo del tipo de interés aplicable, siendo consciente de las consecuencias económicas, por lo que es preciso no sólo especificar la definición completa del índice de referencia, sino también las disposiciones de la normativa nacional pertinentes que determinen el índice.

Por último, se deberá pronunciar sobre la tercera cuestión, las consecuencias de la declaración de nulidad. En su voto particular a la STS de 14 de noviembre de 2017 los magistrados discrepantes se decantaron por la sustitución del IRPH por el Euribor, que parece lo más razonable, pues económicamente no se comprendería un préstamo sin interés o quizás sí. Cable la posibilidad tambien de declarar nulo el contrato de hipoteca entero. Con lo cual sería como si no existiera nunca. Las hipotecas que llevan más años saldrán beneficiadas en este caso ya que habaran pagado probablemente más de lo que le prestaron. Pero esto es otra historía.
avatar
Raul · Jueves, 13 Junio 2013 | 02:13:02 PM · nº 1824
Eliminan las clausulas suelo, pero que hay de nosotros, que tenemos un suelo imaginario en 3%????

El irph entidades por 3,40% y lo peor que va ir a más!!
Responder
angel pepiol · camarles-tarragona · Sábado, 15 Febrero 2020 | 01:17:15 PM · resp. nº 1824
Hola
Quiero informaros de la ultima novedad de CAIXABANK
hot recibp un correo electrónico en que se me informa que mire el comunicado en banca digitalnoticia importante enviada el11/02/2020 Descripción cambio de condiciones yono tengo banca digital y les he dicho que no me cambien las condiciones ni una coma además se me hizo un vencimiento anticipado y pacte y pague 2500 euros y abogados 400 euros teniendo IRPH+2,95% y sus atributosde clausulas abusivas gestoría 1000 euros y gastos hipotecarios informo sus condiciones a que no aceptéis se ve que viene el lobo TJUE
Informo a los clientes de CAIXABANK esta cerca lasentencia del TJUE que hemos sufrido y en tiempos de crisis y han perdido muchas viviendas que veremos ahora vendidas a fondos buitre comovan a llorar al GOBIERNO
avatar
mari · Jueves, 13 Junio 2013 | 09:56:08 AM · nº 1822

estoy interesada en saber la cotizacion de junio 2013 en el irph conjunto de entidades gracias .
Responder
avatar
Francisco · Martes, 11 Junio 2013 | 12:25:32 AM · nº 1820
Aún no an eliminado el irph porque están esperando a tenerlo lo más alto posible y el régimen de transición será que todas las hipotecas se queden con el último interés publicado el resto de su hipoteca.
Responder
Javier - Reclama Por Mí · Bizkaia · Jueves, 13 Febrero 2020 | 11:50:16 AM · resp. nº 1820
Buenos días, Carlos


Si el TJUE da la razón a los afectados, existen diferentes escenarios. Si se declara nulo, todas las posibilidades están abiertas, desde que no haya retroactividad a que sí la haya sin límite. En caso de conceder la retroactividad total, situación más lógica si nos fijamos en otros casos llevados al TJUE como las cláusulas suelo, el banco en cuestión tendría que devolver al cliente los intereses pagados a lo largo de la hipoteca en concepto de IRPH. Dependiendo del criterio, podría ser una devolución total o una diferencia con otro índice de referencia, y, desde ese momento en adelante, no se aplicaría ningún otro interés salvo que esté reflejado en las propias escrituras y que solo podría ser el diferencial o un índice sustitutivo en caso de que lo haya.


Desde nuestro bufete recomendamos al usuario afectado, asesorarse. Si tiene una cláusula abusiva como el IRPH, lo mejor es reclamarlo con abogados expertos ya que probablemente tendrá que acudir a la vía judicial. Desde nuestro punto de vista, todavía es pronto para reclamar judicialmente puesto que no hay seguridad jurídica. No obstante, le recomendamos iniciar los trámites previos a la vía judicial con el fin de adelantar los plazos de la reclamación y estar preparados para la inminente sentencia.


Nosotros antes de todo comprobamos si está entre los afectados revisando en las escrituras hipotecarias el tipo de interés al que está referenciado el préstamo y también estudiamos otras posibles cláusulas abusivas que pueda reclamar.


Le dejamos nuestro formulario para comenzar con el estudio sin ningún compromiso de su hipoteca: https://www.reclamapormi.com/reclamacion
avatar
Fran · Lunes, 10 Junio 2013 | 03:31:36 PM · nº 1819
Sólo quedan dos cajas, podemos enviarles a ellos nuestras peticiones.
Responder
eric · barcelona · Jueves, 13 Febrero 2020 | 11:28:34 AM · resp. nº 1819
Por partes. Las clausulas suelo la nulidad habrá que declararse caso por caso al igual que esta.

Los recortes de la Banca poco tiene que ver con IRPH, y mas por tipos negativo y la búsqueda acelerada de eficiencia y rentabilidad ante las exigencias de los supervisores nacionales y europeos.

Como Dijo Pedro de Madrid. algo se tiene que estar filtrando cuando los Grandes Fondos esta comprando Bancos Españoles.


avatar
daniel · Jueves, 06 Junio 2013 | 07:09:38 PM · nº 1816
Hola a tod@s.Alguien me puede comentar algo sobre el IRPH Entidades.Yo tengo ipoteca con este índice y acabo de descubrir este foro,pero no encuentro nada sobre este índice.¿Va ha desaparecer como el IRPH Bancos o IRPH Cajas? Gracias.
Responder
avatar
Félix · Jueves, 06 Junio 2013 | 11:06:21 AM · nº 1815
Quéjate del IRPH:
(con las 3 w delante)change.org/es/peticiones/directores-del-bbva-santander-la-caixa-quiten-los-irph-y-sustituyanlos-por-euribor-0-75-o-menos
Responder
avatar
CARLOS · Jueves, 06 Junio 2013 | 07:27:13 AM · nº 1814
ya tenemos la explicacion del irph del mes de abril, analizando el analisis, ES NORMAL QUE SUBA, ....LA BANCA SUBE......Y SUBEEEEEEEEEEE......Y SUBEEEEEEEEEEEEEEEEEEEEE
Responder
Raúl · Valencia · Miércoles, 12 Febrero 2020 | 05:24:17 PM · resp. nº 1814
Buenas tardes Carlos, lo cierto es que es una incognita. Pero si os puede ayudar a mantener la fe en la justicia os adjunto éste enlace, con una noticia sobre sentencia ( todavía apelable )en Ibiza , en relación a la anulación de la cláusula IRPH. Por cierto , un abrazo fuerte a todos los afectados que de buena fe aportan al foro , noticias , dudas razonables e inquietudes ,que pase lo que tenga que pasar , pero mantengamos el respeto y la empatía por todos los que sufren las consecuencias de éste indice. Saludos a todos.https://www.diariodeibiza.es/pitiuses-balears/2020/02/12/juzgado-ibiza-condena-banco-devolver/1122616.html
avatar
rafa · Miércoles, 05 Junio 2013 | 08:20:29 PM · nº 1813
El PP se complica la existencia por ayudar siempre a la banca y dar la espalda a los ciudadanos al prorrogar la estafa; aún está a tiempo de salvar su dignidad eliminando IRPH ya, si no perdera dignidad y elecciones, como pasó con la gestión de los atentados del 11M.
Responder
eric · Barcelona · Miércoles, 12 Febrero 2020 | 04:44:29 PM · resp. nº 1813
Buena pregunta

Mostrando 4441–4450 de 5754 comentarios · Página 445 de 576

Dejar comentario

Visitas: 4.678