
IRPH

Si no llega la cuota de la hipoteca IRPH: carencia, impago y lo que no firmar

Si no llega la cuota de la hipoteca IRPH: carencia, impago y lo que no firmar

Hay un momento concreto, no abstracto, en el que la cuota deja de caber. No es “el IRPH en general”: es el recibo de este mes, el saldo de la cuenta y el día en que el banco va a pasar el cargo. Si tu préstamo va referenciado al IRPH, esa cifra cambia cada revisión y el susto no siempre coincide con el titular de la prensa.

El índice se publica hacia el día 20. Tu banco lo aplica en la fecha de revisión que pone la escritura, no al día siguiente del BOE. Por eso una familia puede estar al día en marzo y ahogada en julio sin haber “dejado de pagar” a propósito. Lo primero es separar tres palabras que el comercial mezcla: carencia, aplazamiento e impago.

Clave: no firmes un “acuerdo de facilidades” el mismo día que te lo leen por teléfono. Pide el texto, calcula la cuota nueva con el simulador de revisión y mira qué derechos cedes.
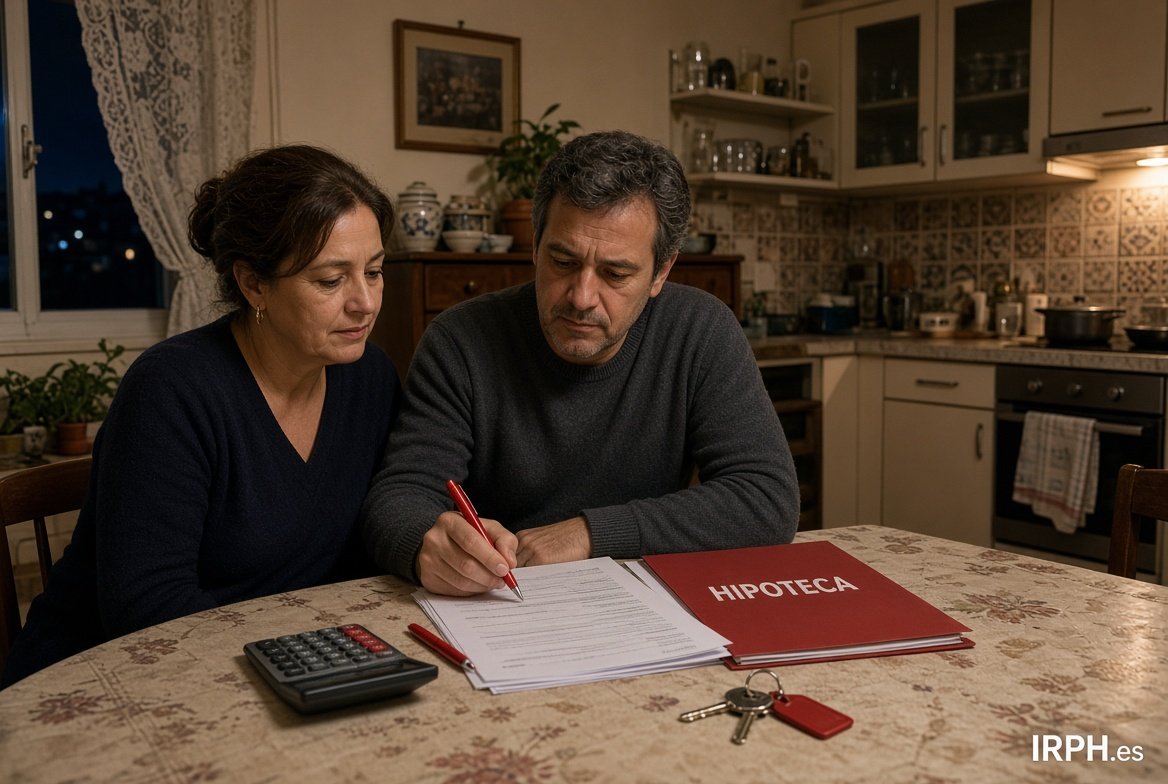
Pareja revisando la escritura y la cuota de una hipoteca IRPH en la cocina

Tres palabras que no son lo mismo

Carencia suele significar que durante un plazo pagas solo intereses, o incluso no pagas cuota, y el capital se queda quieto o crece. La letra pequeña decide si esos meses se añaden al final o se comprimen después. Una carencia “que alivia” puede alargar años el préstamo.

Aplazamiento o fraccionamiento es mover recibos concretos: este mes no se carga, se reparte en los siguientes. No perdona deuda. Solo la empuja. Si el IRPH sigue alto, empujas una bola más cara.

Impago es no atender el recibo sin un pacto escrito. Ahí entran intereses de demora, comisión por reclamación y, si se acumulan cuotas, el riesgo de vencimiento anticipado. No es un “descanso informal”. Es un incumplimiento.

SituaciónQué ocurre con el capitalQué pedir por escrito
Carencia de capitalNo baja (o sube si capitalizan intereses)Plazo, tipo aplicable, si hay capitalización
Aplazamiento de 1–3 recibosSigue igual; se desplazan vencimientosCalendario nuevo y coste total
Impago sin pactoSigue igual + mora + comisionesNo hay pacto: hay reclamación

Antes de llamar: tres números de tu escritura

El índice: IRPH Entidades u otro. No mezcles con Euríbor. El valor vigente está en IRPH hoy y el histórico en IRPH histórico.

El diferencial y la fecha de revisión. Sin eso no sabes si el recibo de este mes ya lleva el IRPH nuevo o todavía el anterior.

El capital pendiente y los años que quedan. Con eso el simulador de hipoteca te dice qué cuota saldría si el índice baja, si amortizas o si alargas plazo.

Si no tienes esos tres datos, la conversación con el banco es teatro: ellos hablan de “ayudarte” y tú no puedes contrastar la cifra.

Qué pedir en la primera llamada (y qué no aceptar ahí)

Pide, por escrito o por la app del banco, una propuesta con: nueva cuota, duración, TAE resultante, comisiones y si el acuerdo incluye una renuncia a reclamar el IRPH u otras cláusulas. Esa última frase es el núcleo de muchos “alivios”.

Un recorte de 40 euros al mes a cambio de cerrar para siempre una reclamación por falta de transparencia puede ser un mal negocio. Calcula primero cuánto pagas de más con la calculadora IRPH vs Euríbor y luego mira la oferta.

No firmes en la oficina “para salir del paso”. Pide 48 horas. Lee en casa. Si el texto habla de novación, transacción o finiquito, no es un aplazamiento: es un contrato nuevo.

Carencia útil y carencia trampa

Una carencia corta (tres o seis meses) para cubrir un paro, una baja o una obra inesperada puede ser herramienta. Tiene sentido si hay fecha de reingreso de ingresos y si los intereses de esos meses no se capitalizan de forma opaca.

Una carencia larga que añade años, sube el diferencial o te ata a un seguro nuevo suele ser un crédito disfrazado de favor. Pregunta en voz alta: “¿cuánto habré pagado de más al final del préstamo?”. Si no saben contestarte, no es un favor: es un producto.

Compara la carencia con una amortización parcial pequeña. A veces conviene vender un coche o recortar un gasto y meter 2.000 euros a capital, no alargar el IRPH dos años más.

Impago: el reloj no es el de las redes

Un recibo devuelto no es un desahucio. Pero el segundo y el tercero activan protocolos internos. El banco puede ofrecer refinanciación, incluirte en ficheros si se cumplen los requisitos legales, o iniciar reclamación. El Código de Buenas Prácticas existe para determinados perfiles de vulnerabilidad; no es automático ni para todas las hipotecas.

Si crees que encajas en un código de protección, pregunta por el nombre exacto de la norma y los documentos (IRPF, certificado de empadronamiento, escritura). No aceptes un “ya te lo gestionamos” sin registro de entrada.

Paralelamente, el IRPH de tu contrato puede ser revisable en transparencia. Eso no paraliza solo el recibo de este mes, pero sí cambia la estrategia: no regales esa vía en un finiquito para ahorrarte dos cuotas.

Papeles que sí y firmas que no

  • Recibos de los últimos 12 meses y carta de la última revisión.
  • Escritura completa, no solo la primera hoja.
  • Simulación propia con el IRPH actual de IRPH.es.
  • Renuncia genérica a “acciones presentes y futuras” sobre el índice.
  • Seguro o tarjeta “porque si no no hay carencia”.
  • Cambio de titular o avalista nuevo sin asesoramiento.

Un orden que se puede ejecutar esta semana

Día 1: baja el PDF del último IRPH en IRPH BOE y anota el valor de tu mes de revisión. Día 2: mete capital, plazo y diferencial en el simulador. Día 3: escribe al banco pidiendo propuesta por escrito, sin firmar nada en ventanilla.

Si quieres contrastar cómo lo han hecho otros, el foro IRPH sirve para trámites y bancos, no como sentencia. Si el caso mezcla revolving, cláusula de vehículo o una escritura opaca, la caja de AMILCA ABOGADOS en la portada es un canal de consulta, no un atajo mágico.

Cierre útil: la cuota que no llega se atiende con números y con un papel que puedas releer. El IRPH se actualiza cada mes; tu firma, si cedes derechos, no se actualiza: se queda.

Comentarios

avatar
laura · Domingo, 15 Abril 2012 | 04:48:22 PM · nº 1234
Yo me pregunto exactamente lo mismo que Jordi, si el IRPH entidades es la media de los otros dos que desaparecen, como no desaparece el Irph entidades también, que alguien que entienda nos lo explique por favor, gracias.
Responder
Marí Angeles · Valencia · Viernes, 26 Julio 2019 | 08:51:18 PM · resp. nº 1234
Hola Ana: Te pido disculpas, es que he tenido un mal día y lo he pagado contigo. Te pido perdón de verdad, y tienes toda la razón del mundo lo importante es que consigamos vencer al IRPH y no meternos las unas con las otras por una tontería como son las faltas de ortografía. Yo se que seguramente lo has escrito deprisa y puede que con el móvil y es dificil así. Por favor, no te preocupes por nada. El mensaje tuyo ha quedado muy claro y te pido de nuevo disculpas. Un abrazo Ana.
avatar
Yessica · Sábado, 14 Abril 2012 | 06:25:33 PM · nº 1233
Me han revisado la hipoteca para el mes de abril, con un irph cajas de 3,946000+0,25000 me ha subido 100 euros de mas, y si desaparece el irph, mi contrato dice que seria el valor de euribor un margen de 1.000 mas. Esto que tal esta?.
Yessica
Responder
Ana · Tarragona · Viernes, 26 Julio 2019 | 08:16:29 PM · resp. nº 1233
Hola Marí Angeles de Valencia. Pensaba que esto era un foro para hablar del IRPH, no de las faltas de ortografía de terceros.

Si hablamos de vergüenza ajena, daría más vergüenza ver como alguien se mete con alguien que no conoce simplemente con las faltas de ortografía, sin tener ni idea qué hay detrás, ya sea incultura por X motivos o por X enfermedad. Así que mala imagen, no se quien la da más de las dos.

Tu ves horrible el mensaje que he escrito solamente por las faltas, pero al menos he hablado de la situación actual del IRPH, y no me he metido con otras personas afectadas.

Vergüenza debería de darte la situación de este país con los problemas que hay, no que una persona escriba bien o mal.

Pues no, no me he quedado tan fresca después de escribir este mensaje porque la situación no está cambiando y lo único que pretendía es que se pueda cambiar algo.

No se quien deja más a la altura del betún con nuestros comentarios. Menos mal que no eres moderadora del foro, porque se necesitaría empatía y comprensión.
avatar
Jordi Soriano · Viernes, 13 Abril 2012 | 03:32:09 PM · nº 1232
Si van a desparecer el IRPH bancos y el IRPH cajas ¿pórque no desparece el IRPH entidades que es la media de los dos anteriores?.
¿Cómo van a calcular entonces este valor sin tener lso dos IRPH indicados?
Muchas gracias
Responder
Dabitxu · BARCELONA · Viernes, 26 Julio 2019 | 03:21:00 PM · resp. nº 1232
Hola. Da gusto ver escribir sin faltas de ortografía y con sentido. Gracias
avatar
raul · Viernes, 13 Abril 2012 | 11:56:44 AM · nº 1230
buenas a todos, despues de hablar con uci e intentar llegar a una solucion, no hay manera ya que ellos solo me reajustan la hipoteca pero lo peor es que no se acogen a la dacion en pago estos ...... aun perteneciendo al grupo santander, la solucion que me dan es que venda la casa.
Responder
Alejandro · Las palmas de gran Canaria · Viernes, 26 Julio 2019 | 09:39:42 AM · resp. nº 1230
Hola Ana, difícilmente nos van a oír hagamos lo que hagamos. Todo esto, el retraso del informe y demás, está más que estudiado. Esta la panda de sinvergüenzas, y todos sus cómplices gobernantes de España, están manipulando en Europa para que en caso e salirles mal, el daño para ellos sea el menor posible. Recordemos el impuesto de AJD, que pasó? Pues sencillo, quienes lo pagamos, lo perdimos, ahora lo pagan los bancos, y esto terminará igual, dirán que sin retroceso, que lo cambien por euribor, y a caminar. Estamos todos ante un pelotón de fusilamiento y poco tendremos que hacer. Tener en cuenta varios factores, cambio en la presidencia de Europa, España sin presidente aún, todo está estudiado para beneficiar a los de siempre. Que debería cantidades bestiales aún? Entregar la casa al banco y compraros otra, que saldréis ganando. No es de recibo, pagar por una vivienda, lo que en el mercado no vale, ni valdrá ya jamás. Que se vean con un parque de viviendas bestiales, y se vean venderlas a cuatro duros, para que sufran sus propias estafas. Esa es la mejor manifestación que podemos hacer
avatar
Fran · Miércoles, 11 Abril 2012 | 02:18:16 PM · nº 1229
Dirijamos nuestras cartas de protesta a los medios, empecemos por este:

zona20@20minutos.es
Responder
Marí Angeles · Valencia · Viernes, 26 Julio 2019 | 09:27:45 AM · resp. nº 1229
La verdad es que da vergüenza ajena la cantidad de faltas de ortografía escritas. Quien no sepa escribir correctamente por favor, que se abstenga de escribir en el foro, porque así damos muy mala imagen a la hora de reivindicar el IRPH.

Si queremos reclamar el IRPH debemos de dar una buena imagen. La verdad es que con tantas faltas de ortografía nos das muy mala imagen, como si todos los que tenemos hipotecas IRPH fueramos analfabetos.

¡Que vergüenza! Es un mensaje horrible. Ojala fuera moderadora de este foro para borrar mensajes tan vergonzosos plagados de faltas de ortografía como el tuyo.

¡Y seguro que después de escribir el mensaje se ha quedado tan fresca! ¡Nos has dejado a la altura del betún!
avatar
antonio · Lunes, 02 Abril 2012 | 04:43:05 PM · nº 1227
esto esta mas podrido ....... pues si como estan las cosas que no hay trabajo siguen subiendo las hipotecas acabaran como quieren con ser dueños de todos los pisos del pais , tal vez seria mejor devolverles las llaves todos a la vez y te digo que se cagan patas abajo , dejar de pagar todos sea irph ceca o euribor
Responder
Miriam · Barcelona · Jueves, 25 Julio 2019 | 07:49:17 AM · resp. nº 1227
Hola Gerard, si te sirve de consuelo yo estoy igual que tú, le dieron la razón al Sabadell y ahora pues tengo que recurrir ( pagando por supuesto a la espera de que me digan cuanto me va a costar) es muy triste que en muchas comunidades hayan postpuesto las sentencias hasta que el TJUE se proclame pero en Barcelona no, aquí los tont@s a seguir pagando recursos,

Hace ya 2 años y medio que empecé todo este trámite y la verdad que pienso como tú, me rendiría, pero si desde TJUE sale que la banca pierde me daré cabezazos contra la pared por no reclamar. además de todo el dinero que he invertido ya en todo este trámite

Aunque por otro lado pienso que si ganamos esta batalla a la banca, si nos tienen que devolver intereses o algo tardaremos años en conseguir algo.... esto será una guerra durante muchos años....
avatar
Fran · Jueves, 29 Marzo 2012 | 08:39:16 AM · nº 1226
Intentemos recoger firmas:

actuable.es/peticiones/controlar-los-bancos-la-carga-diferenciales-creditos
Responder
Gerard García · Sabadell-Barcelona · Miércoles, 24 Julio 2019 | 04:25:39 PM · resp. nº 1226
Hola Ana gracias por responder. El caso es que la demanda se hizo antes de que se supiera lo del tjue. De hecho he estado esperando casi 2 años para luego tener esta respuesta. Obviamente si hubiera sabido como está el tema ahora mismo hubiera esperado.Lo que quiero saber es vuestra opinión que es lo mejor que puedo hacer ahora en vista de mi situación particular
avatar
Maria · Miércoles, 28 Marzo 2012 | 09:29:45 PM · nº 1225
Animo Victor, espero que tengas suerte y no tengas que llegar a ese extremo, y que te den una opción buena, a ellos también les conviene que sigas pagando, ya nos contarás...
Responder
Ana · Tarragona · Miércoles, 24 Julio 2019 | 02:32:02 PM · resp. nº 1225
Hola Gerard..muy malamente por tu abogado...tendría que el hubiera esperado a la resolución tj...tendra que a pelarlo en septiembre.yo estoy esperando a la resulucion..tj.es lo más normal.un saludo.
avatar
victor rodriguez · Miércoles, 28 Marzo 2012 | 01:05:02 AM · nº 1224
HOLA OS SIGO CONTANDO,ME HAN LLAMADO Y ME HAN DICHO QUE PODEMOS BUSCAR UN A SOLUCION ,QUE PAGUE AHORA MENOS Y SE ME ACUMULA A LO QUE DEBO ,LO QUE DEJE DE PAGAR AHORA,PERO LES HE DICHO QUE NO ME INTERESA ,QUE ESO ES PAN PARA HOY Y HAMBRE PARA MAÑANA ,TAMBIEN ME HAN DICHO QUE PUEDO CAMBIAR A EURIBOR +2 ,PERO QUE ME LLEVARIA UNOS GASTOS,TAMBIEN LES HE DICHO QUE SE ACUESTEN,ENTONCES ME HAN DICHO QUE QUE OTRA OPCION NO HAY ,A LO QUE LES HE CONTESTADO QUE BUENO QUE EN MI CASA ME QUEDO HASTA QUE EL JUEZ ME ECHE,DESPUES DE DECIRLE ESTO SE HA QUEDADO UN POCO PILLADA LA CHICA DE UCI Y ME HA DICHO QUE VA A MIRAR A VER SI HAY OTRA OPCION QUE NOS BENEFICIE A LOS 2(YO SIEMPRE LE HE DICHO QUE YO PAGARIA PERO SIEMPRE QUE SEA UNA COUTA ACORDE A LO QUE SE SUELE PAGAR POR LO QUE YO DEBO Y NO LOS ABUSOS QUE ELLOS COBRAN)

BUENO OS SEGUIRE CONTANDO

DE TODAS MANERAS YA VA SIENDO HORA QUE LE PERDAMOS EL MIEDO A LOS BANCOS ,SI NOS EMBARGAN PUES NOS VAMOS DE ALQUILER Y SI NO PODEMOS PAGAR PUES PEOR PARA ELLOS
LA VIDA ES UNA Y ES PARA DISFRUTARLA
Responder
Laia · Malgrat de Mar · Lunes, 22 Julio 2019 | 03:02:26 PM · resp. nº 1224
Hola Eric
en el caso que se declare nulo el IRPH, en que momento veremos que no se nos cobran intereses? Al dia siguiente a la sentencia definitiva? Los bancos se pueden hacer los locos?

Por otra parte, dar ánimos porque ya nos quedan muy poquitos dias como indica Eric.

fuerza!!
avatar
eric · Viernes, 23 Marzo 2012 | 06:27:14 PM · nº 1223
Llevo 11 largos años con irph cajas+ 0,10 y si desaparece en las escrituras tengo el ceca. Ahora bien, me quedan 19 años más de hipoteca y no se si me aplicarán este último indice o el irs , o un euribor con un diferencial imposible.Creo que me da igual,por que por mucho que luche sólo conseguiré que me roben un poco menos cada mes . Todo es una farsa , estamos todos bien \"pillados\" desde que decidimos pedir dinero para una vivienda.Asi que ,que le den a los bancos, al irph ,euribor,irs y al director de mi caja que me engaño recomendándome un índice por una miserable comisión.Me voy a tomar unas cervezas, comerme una paella con amigos y família , e intentar no pensar .Suerte a todos...y mi consejo para vosotros es : NO PENSAR COMO SOLUCIONAR LO IMPOSIBLE SINO HACER LO IMPOSIBLE PARA NO PENSAR.
Responder
Pablo · Valencia · Sábado, 20 Julio 2019 | 11:08:26 AM · resp. nº 1223
Somos muchos los que estamos esperando la sentencia con IRPH de VPO

Mostrando 4851–4860 de 5754 comentarios · Página 486 de 576

Dejar comentario

Visitas: 4.611