
IRPH

Si no llega la cuota de la hipoteca IRPH: carencia, impago y lo que no firmar

Si no llega la cuota de la hipoteca IRPH: carencia, impago y lo que no firmar

Hay un momento concreto, no abstracto, en el que la cuota deja de caber. No es “el IRPH en general”: es el recibo de este mes, el saldo de la cuenta y el día en que el banco va a pasar el cargo. Si tu préstamo va referenciado al IRPH, esa cifra cambia cada revisión y el susto no siempre coincide con el titular de la prensa.

El índice se publica hacia el día 20. Tu banco lo aplica en la fecha de revisión que pone la escritura, no al día siguiente del BOE. Por eso una familia puede estar al día en marzo y ahogada en julio sin haber “dejado de pagar” a propósito. Lo primero es separar tres palabras que el comercial mezcla: carencia, aplazamiento e impago.

Clave: no firmes un “acuerdo de facilidades” el mismo día que te lo leen por teléfono. Pide el texto, calcula la cuota nueva con el simulador de revisión y mira qué derechos cedes.
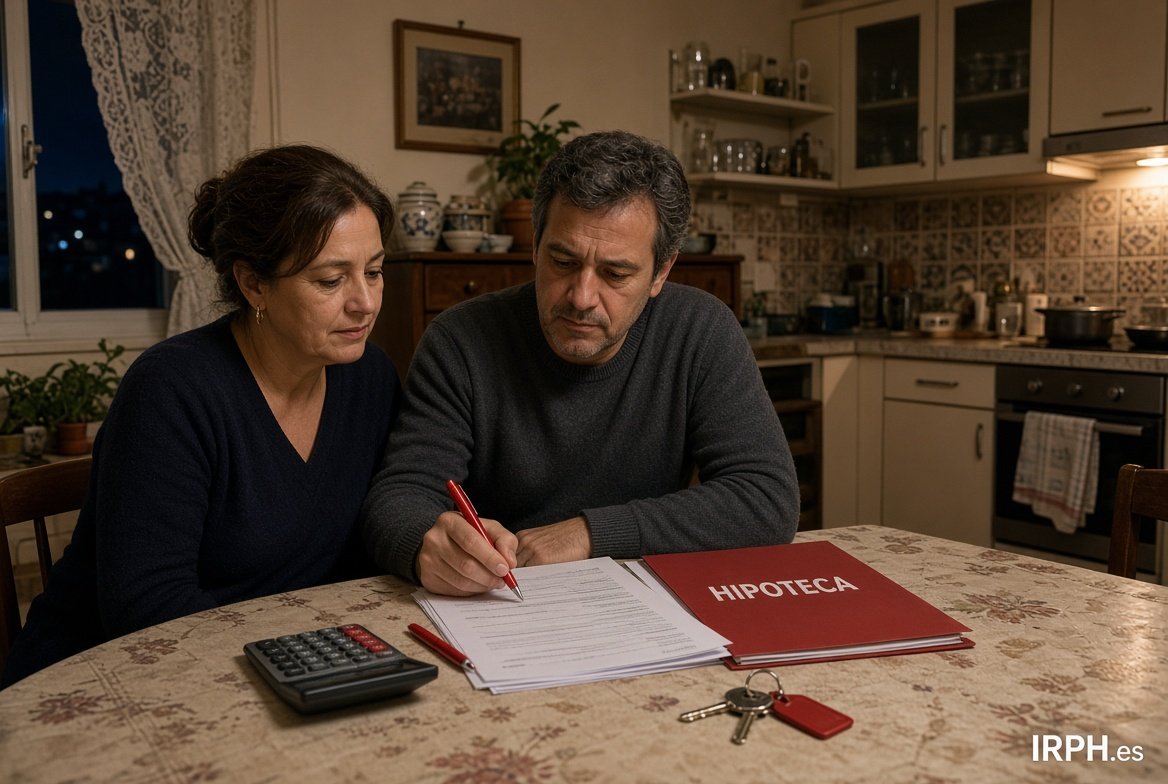
Pareja revisando la escritura y la cuota de una hipoteca IRPH en la cocina

Tres palabras que no son lo mismo

Carencia suele significar que durante un plazo pagas solo intereses, o incluso no pagas cuota, y el capital se queda quieto o crece. La letra pequeña decide si esos meses se añaden al final o se comprimen después. Una carencia “que alivia” puede alargar años el préstamo.

Aplazamiento o fraccionamiento es mover recibos concretos: este mes no se carga, se reparte en los siguientes. No perdona deuda. Solo la empuja. Si el IRPH sigue alto, empujas una bola más cara.

Impago es no atender el recibo sin un pacto escrito. Ahí entran intereses de demora, comisión por reclamación y, si se acumulan cuotas, el riesgo de vencimiento anticipado. No es un “descanso informal”. Es un incumplimiento.

SituaciónQué ocurre con el capitalQué pedir por escrito
Carencia de capitalNo baja (o sube si capitalizan intereses)Plazo, tipo aplicable, si hay capitalización
Aplazamiento de 1–3 recibosSigue igual; se desplazan vencimientosCalendario nuevo y coste total
Impago sin pactoSigue igual + mora + comisionesNo hay pacto: hay reclamación

Antes de llamar: tres números de tu escritura

El índice: IRPH Entidades u otro. No mezcles con Euríbor. El valor vigente está en IRPH hoy y el histórico en IRPH histórico.

El diferencial y la fecha de revisión. Sin eso no sabes si el recibo de este mes ya lleva el IRPH nuevo o todavía el anterior.

El capital pendiente y los años que quedan. Con eso el simulador de hipoteca te dice qué cuota saldría si el índice baja, si amortizas o si alargas plazo.

Si no tienes esos tres datos, la conversación con el banco es teatro: ellos hablan de “ayudarte” y tú no puedes contrastar la cifra.

Qué pedir en la primera llamada (y qué no aceptar ahí)

Pide, por escrito o por la app del banco, una propuesta con: nueva cuota, duración, TAE resultante, comisiones y si el acuerdo incluye una renuncia a reclamar el IRPH u otras cláusulas. Esa última frase es el núcleo de muchos “alivios”.

Un recorte de 40 euros al mes a cambio de cerrar para siempre una reclamación por falta de transparencia puede ser un mal negocio. Calcula primero cuánto pagas de más con la calculadora IRPH vs Euríbor y luego mira la oferta.

No firmes en la oficina “para salir del paso”. Pide 48 horas. Lee en casa. Si el texto habla de novación, transacción o finiquito, no es un aplazamiento: es un contrato nuevo.

Carencia útil y carencia trampa

Una carencia corta (tres o seis meses) para cubrir un paro, una baja o una obra inesperada puede ser herramienta. Tiene sentido si hay fecha de reingreso de ingresos y si los intereses de esos meses no se capitalizan de forma opaca.

Una carencia larga que añade años, sube el diferencial o te ata a un seguro nuevo suele ser un crédito disfrazado de favor. Pregunta en voz alta: “¿cuánto habré pagado de más al final del préstamo?”. Si no saben contestarte, no es un favor: es un producto.

Compara la carencia con una amortización parcial pequeña. A veces conviene vender un coche o recortar un gasto y meter 2.000 euros a capital, no alargar el IRPH dos años más.

Impago: el reloj no es el de las redes

Un recibo devuelto no es un desahucio. Pero el segundo y el tercero activan protocolos internos. El banco puede ofrecer refinanciación, incluirte en ficheros si se cumplen los requisitos legales, o iniciar reclamación. El Código de Buenas Prácticas existe para determinados perfiles de vulnerabilidad; no es automático ni para todas las hipotecas.

Si crees que encajas en un código de protección, pregunta por el nombre exacto de la norma y los documentos (IRPF, certificado de empadronamiento, escritura). No aceptes un “ya te lo gestionamos” sin registro de entrada.

Paralelamente, el IRPH de tu contrato puede ser revisable en transparencia. Eso no paraliza solo el recibo de este mes, pero sí cambia la estrategia: no regales esa vía en un finiquito para ahorrarte dos cuotas.

Papeles que sí y firmas que no

  • Recibos de los últimos 12 meses y carta de la última revisión.
  • Escritura completa, no solo la primera hoja.
  • Simulación propia con el IRPH actual de IRPH.es.
  • Renuncia genérica a “acciones presentes y futuras” sobre el índice.
  • Seguro o tarjeta “porque si no no hay carencia”.
  • Cambio de titular o avalista nuevo sin asesoramiento.

Un orden que se puede ejecutar esta semana

Día 1: baja el PDF del último IRPH en IRPH BOE y anota el valor de tu mes de revisión. Día 2: mete capital, plazo y diferencial en el simulador. Día 3: escribe al banco pidiendo propuesta por escrito, sin firmar nada en ventanilla.

Si quieres contrastar cómo lo han hecho otros, el foro IRPH sirve para trámites y bancos, no como sentencia. Si el caso mezcla revolving, cláusula de vehículo o una escritura opaca, la caja de AMILCA ABOGADOS en la portada es un canal de consulta, no un atajo mágico.

Cierre útil: la cuota que no llega se atiende con números y con un papel que puedas releer. El IRPH se actualiza cada mes; tu firma, si cedes derechos, no se actualiza: se queda.

Comentarios

avatar
jose antonio · Domingo, 15 Marzo 2009 | 06:07:33 PM · nº 622
hola, soy el del comentario numero 442, me gustaria que alguien me dijera si es normal que me apliquen ese tipo, gracias por vuestra ayuda
Responder
Alfonso · Madrid · Domingo, 07 Octubre 2018 | 08:25:01 AM · resp. nº 622
Tremendo el video.
avatar
eva · Domingo, 15 Marzo 2009 | 05:16:44 PM · nº 621
Hola !!
Tengo una hipoteca al IRPH al 0 me hacen la revision en marzo me queda hasta el año 2027 son unos 17 años .Ahora estoy pagando 1050 euros .sabeis a cuanto me quedara la cuota de junio la hipoteca es de caja inmaculada zaragoza.Muchas gracias
Responder
Oscar · manresa · Viernes, 05 Octubre 2018 | 02:20:40 PM · resp. nº 621
Hola Noe,
Yo tengo la hipoteca como tu, en BBVA (aunque la contraté con Caixa Sabadell) y congelada al 4,5 de interés desde el 2013. Con en añadido que contraté una hipoteca "creciente" de esas en la que pagas todo el interés en los primeros años y después en teoría pagas el capital. Mi caso lo llevan abogados de Madrid de esos que se anuncian en la tele, no daré el nombre por si acaso, pero en estos momentos tengo la demanda parada a espera de la resolución de Europa. Solo espero que se resuelva pronto. Porque llegar a final de mes es un reto y lo estoy pasando mal.
avatar
juan · Domingo, 15 Marzo 2009 | 04:58:00 PM · nº 619
el irph de febrero se publica el 20 de marzo
Responder
Ivan Molero · Corralejo · Viernes, 05 Octubre 2018 | 07:36:11 AM · resp. nº 619
Buenos días. Según leí el abogado general tiene de 2 demás a 3 meses para remitir su informe, y después de eso el tribunal tiene que dictar sentencia, no antes. Otra cosa es que las sentencias suelen ir encaminadas como el informe del abogado general. Un saludo
avatar
salva · Domingo, 15 Marzo 2009 | 04:09:48 PM · nº 618
hola a todos,tengo un IRPH 0,4000% es una barbaridad ¿verdad? gracias
Responder
Miquel · Barcelona · Jueves, 04 Octubre 2018 | 07:51:06 PM · resp. nº 618
No se... si fuera en las próximas semanas, estaría anunciado en algún sitio, no? O es que una sentencia puede caer un día de repente sin que nadie la espere en ese momento... no se me suena un poco raro, quizas sea que dentro de unas semanas sabremos la fecha de la sentencia, pero tampoco esta claro... en fin... a ver si alguien puede arrojar luz sobre esto del IRPH y la sentencia de Europa.
avatar
jose antonio · Domingo, 15 Marzo 2009 | 12:34:15 PM · nº 616
a mi me toca revision en abril, pero ya me ha mandado la caixa la revision para este proximo año que sera del " 6,334 % ". ¿no es esto una aberracion? ¿como puedo pagar mas que el año pasado? a estos de la caixa les retiro la nomina y las tarjetas con toda seguridad, el unico consuelo es que pago muy poco, pero me molesta que me roben asi.
Responder
Calero · Narnia · Miércoles, 03 Octubre 2018 | 06:28:17 AM · resp. nº 616
Nueva noticia!!

https://www.vozpopuli.com/economia-y-finanzas/banca-reducira-exposicion-IRPH-evitar-TJUE_0_1177983311.html

Cuidado con las condiciones que aceptais, los bancos se empiezan a poner nerviosos y estan empezando a ofrecer abusos bancarios de nuevo, como por ejemplo tipos fijos o variables con diferenciales altos.

No os dejeis engañar! Reclamemos lo que es nuestro
avatar
Didac · Domingo, 15 Marzo 2009 | 12:25:29 PM · nº 615
hola! me gustaría preguntar si alguien sabe, cuando sale el IRPH de Febrero. Muchas gracias!
Responder
lorena · calahorra · Martes, 02 Octubre 2018 | 12:13:55 PM · resp. nº 615
Si, tengo la misma sensación, después de leer el informe de la comisión europea al tribunal de justicia de la unión europea, que después de decir que de acuerdo a la ley europea la clausula de interés es nula, y no se puede cambiar por el juez, como lo establecido en la clausula suelo, acaba por justificar dejarlo en cambiar el interés al Euribor. Alguien sabe por qué en lugar del art. 1303 del código civil, no se menciona el 1306 que es la excepción del anterior para cuando la culpa de que el contrato sea nulo es de alguno de los contratantes?
avatar
MERCHE · Viernes, 13 Marzo 2009 | 08:54:43 PM · nº 614
Hola, tengo una duda,donde pone el interes que te corresponde y el diferencial, yo en mis escrituras no me pone nada, espero que me podais ayudar, y otra cosita, el 1 de abril me hacen la revision estoy en la CAIXA y tengo el IRPH alguien sabe mas o menos a cuanto estara? GRACIAS
Responder
Veronica · Granada · Lunes, 01 Octubre 2018 | 12:41:03 PM · resp. nº 614
Muchas gracias Montse si he entendido bien esta correcto pero me queda la duda lo mirare en las escrituras que supongo lo pondra mil gracias. Saludos desde Granada
avatar
Antonio · Viernes, 13 Marzo 2009 | 12:46:03 PM · nº 613
Tengo una Hipoteca con la Caixa, y me revisan el IRPH en abril. lo cual tiene en cuenta el IRPH del mes de Diciembre de 2008. Me dado cuenta que el IRPH de diciembre es de 6,084. y según se dicen la Hipotecas en este ultimo año han bajado mucho, pero a mi lo que será lo contrario, porque yo pagabna el 5,750 y ahora durante el próximo año pagare al 6,084, es una barbaridad. Cuando el euribor esta por el suelo.
Quisiera saber si hay soluccion a ello, ya que me he dado cuenta que el IRPH es siempre superior al EURIBOR.
¿QUE PUEDO HACER?
Responder
Montse · Barcelona · Lunes, 01 Octubre 2018 | 12:16:57 PM · resp. nº 613
Hola Verònica,

El índice te cogen el de 2 meses antes de comprarte el piso. Yo por ejemplo lo compre en junio y siempre me cogen el de abril. Espero te ayude.
avatar
alma · Viernes, 13 Marzo 2009 | 12:25:08 PM · nº 612
hola!! tengo mi próxima revision de irph cajas+0,15 en julio, la caja me ha dicho que me la revisaran con el mes de abril... alguien me puede decir mas o menos a cuanto estará el irph cajas en abril??
gracias
alma
Responder
Paco · Valencia · Domingo, 30 Sept. 2018 | 07:02:34 PM · resp. nº 612
Saben que la batalla la tienen casi perdida y ofrecen migajas por si picas el anzuelo,yo como tú, me pasó de variable a fijo en 2013, tenía irph cajas y como sustitutivo el ceca los dos a 0% de diferencial, tenemos que meternos en mente que lo que pagamos ahora se nos devolverá después hay que aguantar,si alguien tiene un caso similar al mío que comenté,yo no moví nada judicialmente, un saludo y ánimo.
avatar
jesus morales · Jueves, 12 Marzo 2009 | 04:54:35 PM · nº 611
respuesta a comentarios 435

el irph tarda mas porque son el tipo aplicado a la media de las hipotecas que se estan pagando y concediendo, por eso nadie sabe que contestarte,y nadie sabe como se comportara en proximos meses, cuando tienes el euribor esta mas claro ya que a este tipo que sale publicado cada mes y cada dia, le haces tu diferencial y sabes el tipo, consejo di a tu entidad que te cambie a euribor el prestamo y revisa condiciones, que no te den el tipo fijo porque los proximos tres años no tiene aspecto de que suba el precio del dinero, y pagar por encima del 4 es muy caro, aunque nadie tenemos una bola de cristal.
atte jesus morales
Responder
Rosi · Madrid · Sábado, 29 Sept. 2018 | 11:27:44 AM · resp. nº 611
No toques ese dinero, que paguen lo que deben.

Mostrando 5321–5330 de 5754 comentarios · Página 533 de 576

Dejar comentario

Visitas: 4.490