
IRPH

Si no llega la cuota de la hipoteca IRPH: carencia, impago y lo que no firmar

Si no llega la cuota de la hipoteca IRPH: carencia, impago y lo que no firmar

Hay un momento concreto, no abstracto, en el que la cuota deja de caber. No es “el IRPH en general”: es el recibo de este mes, el saldo de la cuenta y el día en que el banco va a pasar el cargo. Si tu préstamo va referenciado al IRPH, esa cifra cambia cada revisión y el susto no siempre coincide con el titular de la prensa.

El índice se publica hacia el día 20. Tu banco lo aplica en la fecha de revisión que pone la escritura, no al día siguiente del BOE. Por eso una familia puede estar al día en marzo y ahogada en julio sin haber “dejado de pagar” a propósito. Lo primero es separar tres palabras que el comercial mezcla: carencia, aplazamiento e impago.

Clave: no firmes un “acuerdo de facilidades” el mismo día que te lo leen por teléfono. Pide el texto, calcula la cuota nueva con el simulador de revisión y mira qué derechos cedes.
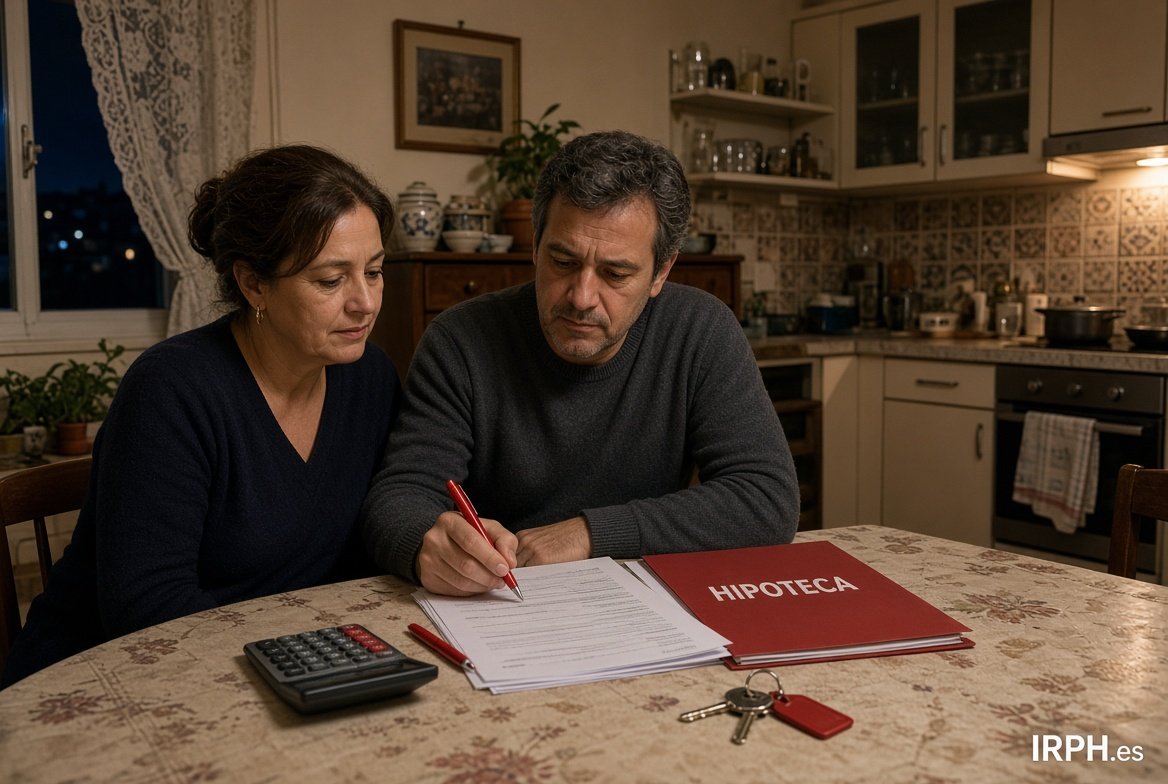
Pareja revisando la escritura y la cuota de una hipoteca IRPH en la cocina

Tres palabras que no son lo mismo

Carencia suele significar que durante un plazo pagas solo intereses, o incluso no pagas cuota, y el capital se queda quieto o crece. La letra pequeña decide si esos meses se añaden al final o se comprimen después. Una carencia “que alivia” puede alargar años el préstamo.

Aplazamiento o fraccionamiento es mover recibos concretos: este mes no se carga, se reparte en los siguientes. No perdona deuda. Solo la empuja. Si el IRPH sigue alto, empujas una bola más cara.

Impago es no atender el recibo sin un pacto escrito. Ahí entran intereses de demora, comisión por reclamación y, si se acumulan cuotas, el riesgo de vencimiento anticipado. No es un “descanso informal”. Es un incumplimiento.

SituaciónQué ocurre con el capitalQué pedir por escrito
Carencia de capitalNo baja (o sube si capitalizan intereses)Plazo, tipo aplicable, si hay capitalización
Aplazamiento de 1–3 recibosSigue igual; se desplazan vencimientosCalendario nuevo y coste total
Impago sin pactoSigue igual + mora + comisionesNo hay pacto: hay reclamación

Antes de llamar: tres números de tu escritura

El índice: IRPH Entidades u otro. No mezcles con Euríbor. El valor vigente está en IRPH hoy y el histórico en IRPH histórico.

El diferencial y la fecha de revisión. Sin eso no sabes si el recibo de este mes ya lleva el IRPH nuevo o todavía el anterior.

El capital pendiente y los años que quedan. Con eso el simulador de hipoteca te dice qué cuota saldría si el índice baja, si amortizas o si alargas plazo.

Si no tienes esos tres datos, la conversación con el banco es teatro: ellos hablan de “ayudarte” y tú no puedes contrastar la cifra.

Qué pedir en la primera llamada (y qué no aceptar ahí)

Pide, por escrito o por la app del banco, una propuesta con: nueva cuota, duración, TAE resultante, comisiones y si el acuerdo incluye una renuncia a reclamar el IRPH u otras cláusulas. Esa última frase es el núcleo de muchos “alivios”.

Un recorte de 40 euros al mes a cambio de cerrar para siempre una reclamación por falta de transparencia puede ser un mal negocio. Calcula primero cuánto pagas de más con la calculadora IRPH vs Euríbor y luego mira la oferta.

No firmes en la oficina “para salir del paso”. Pide 48 horas. Lee en casa. Si el texto habla de novación, transacción o finiquito, no es un aplazamiento: es un contrato nuevo.

Carencia útil y carencia trampa

Una carencia corta (tres o seis meses) para cubrir un paro, una baja o una obra inesperada puede ser herramienta. Tiene sentido si hay fecha de reingreso de ingresos y si los intereses de esos meses no se capitalizan de forma opaca.

Una carencia larga que añade años, sube el diferencial o te ata a un seguro nuevo suele ser un crédito disfrazado de favor. Pregunta en voz alta: “¿cuánto habré pagado de más al final del préstamo?”. Si no saben contestarte, no es un favor: es un producto.

Compara la carencia con una amortización parcial pequeña. A veces conviene vender un coche o recortar un gasto y meter 2.000 euros a capital, no alargar el IRPH dos años más.

Impago: el reloj no es el de las redes

Un recibo devuelto no es un desahucio. Pero el segundo y el tercero activan protocolos internos. El banco puede ofrecer refinanciación, incluirte en ficheros si se cumplen los requisitos legales, o iniciar reclamación. El Código de Buenas Prácticas existe para determinados perfiles de vulnerabilidad; no es automático ni para todas las hipotecas.

Si crees que encajas en un código de protección, pregunta por el nombre exacto de la norma y los documentos (IRPF, certificado de empadronamiento, escritura). No aceptes un “ya te lo gestionamos” sin registro de entrada.

Paralelamente, el IRPH de tu contrato puede ser revisable en transparencia. Eso no paraliza solo el recibo de este mes, pero sí cambia la estrategia: no regales esa vía en un finiquito para ahorrarte dos cuotas.

Papeles que sí y firmas que no

  • Recibos de los últimos 12 meses y carta de la última revisión.
  • Escritura completa, no solo la primera hoja.
  • Simulación propia con el IRPH actual de IRPH.es.
  • Renuncia genérica a “acciones presentes y futuras” sobre el índice.
  • Seguro o tarjeta “porque si no no hay carencia”.
  • Cambio de titular o avalista nuevo sin asesoramiento.

Un orden que se puede ejecutar esta semana

Día 1: baja el PDF del último IRPH en IRPH BOE y anota el valor de tu mes de revisión. Día 2: mete capital, plazo y diferencial en el simulador. Día 3: escribe al banco pidiendo propuesta por escrito, sin firmar nada en ventanilla.

Si quieres contrastar cómo lo han hecho otros, el foro IRPH sirve para trámites y bancos, no como sentencia. Si el caso mezcla revolving, cláusula de vehículo o una escritura opaca, la caja de AMILCA ABOGADOS en la portada es un canal de consulta, no un atajo mágico.

Cierre útil: la cuota que no llega se atiende con números y con un papel que puedas releer. El IRPH se actualiza cada mes; tu firma, si cedes derechos, no se actualiza: se queda.

Comentarios

avatar
d6k · Jueves, 05 Marzo 2009 | 02:50:58 PM · nº 586
hola yo tengo irph y me revisan en julio, me gustaria saber mas o menos lo que pagaré para entonces o si me merece la pena a cambiar a euribor ya que ahora el diferencial de este está muy alto.
Responder
Esperanza · Malaga · Miércoles, 19 Sept. 2018 | 10:05:36 AM · resp. nº 586
Os dejo otro enlace de la noticia.
http://www.finanzas.com/noticias/economia/20180919/propone-tjue-inste-supremo-3911423_age.html
avatar
sierra · Jueves, 05 Marzo 2009 | 12:55:49 PM · nº 585
Yo tambien estoy con UCI, ya he hablado con ellos, me dicen que hacer una novación al euribor tendria muchos gastos, como ir al notario otra vez con su consiguiente minuta, para hacer cambio de escrituras, no me puedo creer lo que me esta pasando y como pude creer en estos lobos con piel de cordero, me gustaria mucho unirme a vosotros y coloborar en todo lo que pueda, mi Email es sierra_villarrubiera@hotmail.com
Responder
Martin · Santa Coloma · Miércoles, 19 Sept. 2018 | 06:19:47 AM · resp. nº 585
Gracias gracias, mil gracias por el enlace y por las pequeñas esperanzas que esta noticia alberga para todos los afectados por este índice maldito. Un fuerte abrazo JoseG
avatar
juan · Jueves, 05 Marzo 2009 | 10:16:57 AM · nº 584
Hola, un dia leí en este foro que para calcular el IRPH, habia que sumar el euribor de los tres meses anteriores, sumarle un punto y dividirlo entre tres y que mas o menos salia aproximado con leves variaciones, no se si sera verdad pero el IRPH del mes de febrero que se publicaria el 20 de marzos egun esos calculos, se quedaria en un 3,808, me demasiado bonito para ser verdad pero ojala este cerca a esos valores
Responder
Miguel Company Lozano · ELCHE · Martes, 18 Sept. 2018 | 08:00:58 AM · resp. nº 584
Enserio ese es el informe de la Comisión?Si eso es cierto no es que sea buena noticia,es un milagro que ha venido a vernos...Ojalá de verdad sea asi..Ojalá.Me has animado el dia
avatar
arturo · Jueves, 05 Marzo 2009 | 06:17:09 AM · nº 581
para rocio:

me has dicho que te aplican el irph de marzo, pero eso es ambigui pues el 20 de marzo se publica el irph de febrero, si te la revisan en abril, se suele coger el irph de dos meses antes, es decir el de febrero, que debe estar en el 4.3% (mi estimacion), en este caso te bajará entre 100 y 125€.
si te aplican el de marzo te bajará entre 125 y 175€.
Mi consejo, si estás mal de dinero, es que te informes en un par de bancos por si puedes cancelarlo y conseguir otro ampliado a euribor + 0.5.
si quieres mas detalles te dejo mi email
artblor2@gmail.com
Responder
sergio · laredo santander · Jueves, 13 Sept. 2018 | 09:27:05 AM · resp. nº 581
cuidado con este enlace, el art 14 de la constitucion no se aplica a autonomos y empresas que son actividades economómicas, sólo a ciudadanos,que son los soberanos titulares de los derechos de la constitución. equiparar ciudadanos a actividades económicas es un paso muy grave, que abandera un conocido partido político de color naranja.
avatar
rocio · Miércoles, 04 Marzo 2009 | 04:01:16 PM · nº 580
en mayo ya pagare mi nueva cuota,pago siempre el dia 5 del mes, el indice a utilizar en las revisiones sera el del mes anterior,alguien podria decirme de que mes sera si el de febrero,marzo o abril,pago 835e, tengo irph+0 y me quedan 37años,quien me puede decir cuanto pagare aprox.gracias
Responder
IRPH · MADRID · Miércoles, 12 Sept. 2018 | 02:54:07 PM · resp. nº 580
Perdon, queria decir si da un 2% de media aplican el indice corrector.
avatar
Isabel · Miércoles, 04 Marzo 2009 | 01:04:18 PM · nº 578
Hola... Mi hipoteca se revisará el 25 de marzo de 2009, tengo el indice IRPH + 0,25...La cuestión es que en las escrituras aparece que el índice a utilizar en las revisiones será el último publicado...¿Cúal me corresponderá el publicado en Febrero (IRPH entidades 4,89 ) o el que se publique el 20 de Marzo?
Responder
Laia · Cerdanyola del Vallés · Jueves, 06 Sept. 2018 | 06:59:15 AM · resp. nº 578
Gracias amigo. Un abrazo
avatar
joan · Miércoles, 04 Marzo 2009 | 08:19:24 AM · nº 577
Esto del irph es el timo mas grande de la historia. No tengo palabras para describir como me siento. Mi revision ha sido el 8 de febrero, y claro han cogido el de diciembre que estava al 6%. En resumen que este año pagare un 6,4%( impresionante). Si me hubiera hecho euribor+1 en su dia (lo normal) me habria bajado la quota unos 200 €, en cambio me ha subido 60 €. De pagar 998 que pagare ahora a 730 que pagaria si tuviera el euribor.Ademas ahora estoy en el paro y no puedo ir a negociar a ningun banco, o si? Alguien esta en una situacion parecida a la mia? Hay crisis? NO me extraña en lugar de ayudar nos ahogan. No creo que esto ocurra en los otros paises.
Responder
Jose Antonio · Terrassa, Barcelona · Martes, 04 Sept. 2018 | 06:41:26 PM · resp. nº 577
Buenas tardes Marta. Creo que un caso ya juzgado no se puede volver a juzgar. No soy experto pero por desgracia pienso que es así. Lo de la congelación del tipo de interés me suena raro, como una cláusula suelo, cosa que es claramente abusivo y demandable. No se como lo expresa tu escritura en concreto, pero si es claudula suelo, no entiendo como no te han dado la razón los tribunales en ese punto. Te aconsejo revisar bien tu escritura con algun esxperto y ver que se puede hacer al respecto. Mucha suerte y un saludo
avatar
Teresa · Martes, 03 Marzo 2009 | 04:36:22 PM · nº 576
He llamado esta mañana a UCI para ver si me podían cambiar el día de cobro de la hipoteca (me cobran el 5), porque mi empresa cada vez nos paga más tarde, y su respuesta es que no lo pueden hacer, ellos cobran el día que tengo en la escritura, a alguien le ha ocurrido esto?, alguien sabe cual es el seguro obligatorio cuando tienes una hipoteca? gracias por adelantado
Responder
Oscar · Irun-Guipuzcoa · Domingo, 02 Sept. 2018 | 03:39:07 PM · resp. nº 576
Hola. No creo que eso importe a la hora de reclamar. El criterio de Europa debiera de ser "si es o no es un interés legal". De serlo, no tendríamos nada que rascar. Pero si declaran el irph ilegal, por cualquier motivo, simplemente con reclamarlo debieran darnos lo cobrado de más. Pero han de declararlo ilegal.
avatar
rocio · Martes, 03 Marzo 2009 | 03:43:17 PM · nº 575
para alberto, soy rocio mi hipoteca es de 835e,me quedan 37años por pagar tengo irph +0 reviso en abril pero en las escrituras me pone que lo haran con el interes del mes anterior,reviso anual.espero que me baje. gracias
Responder
Oscar · Irun-Guipzucoa · Domingo, 02 Sept. 2018 | 03:34:56 PM · resp. nº 575
No siempre, pero suele ser habitual.
Revisa las condiciones de tu hipoteca, en el apartado del interés aplicable debería ponerlo bastante claro.
Se te pueden dar diversas condiciones, irph solo, irph + diferencial, e incluso lo más habitual suele ser el irph + diferencial variable sujeto a condiciones, como seguro de la casa, nóminas, tarjetas, etc etc.
Además de lo anterior puede tener cláusula suelo y no bajar de una cantidad, pero todo ha de estar reflejado en las condiciones que firmaste
Un saludo
avatar
Churri · Martes, 03 Marzo 2009 | 01:06:31 PM · nº 574
Me gustaría si alguien me puede decir algo de esto... tengo hipoteca con UCI me revisan en junio (semestral) el importe es de 114000 € y me quedan 27 años por pagar! cuánto será mi cuota en julio? a cuánto estará el famoso IRPH ? a ver si alguien me da un alegrón! gracias ah! olvidaba diferencial 0.40
Responder
maria · asturias · Lunes, 27 Agosto 2018 | 06:06:03 PM · resp. nº 574
Para enviar tu caso a las autoridades tecnicas europeas, puedes enviar una copia de la hipoteca a normastecnicas@economistas.org, es gratuito.

Mostrando 5351–5360 de 5754 comentarios · Página 536 de 576

Dejar comentario

Visitas: 4.481