
IRPH

Si no llega la cuota de la hipoteca IRPH: carencia, impago y lo que no firmar

Si no llega la cuota de la hipoteca IRPH: carencia, impago y lo que no firmar

Hay un momento concreto, no abstracto, en el que la cuota deja de caber. No es “el IRPH en general”: es el recibo de este mes, el saldo de la cuenta y el día en que el banco va a pasar el cargo. Si tu préstamo va referenciado al IRPH, esa cifra cambia cada revisión y el susto no siempre coincide con el titular de la prensa.

El índice se publica hacia el día 20. Tu banco lo aplica en la fecha de revisión que pone la escritura, no al día siguiente del BOE. Por eso una familia puede estar al día en marzo y ahogada en julio sin haber “dejado de pagar” a propósito. Lo primero es separar tres palabras que el comercial mezcla: carencia, aplazamiento e impago.

Clave: no firmes un “acuerdo de facilidades” el mismo día que te lo leen por teléfono. Pide el texto, calcula la cuota nueva con el simulador de revisión y mira qué derechos cedes.
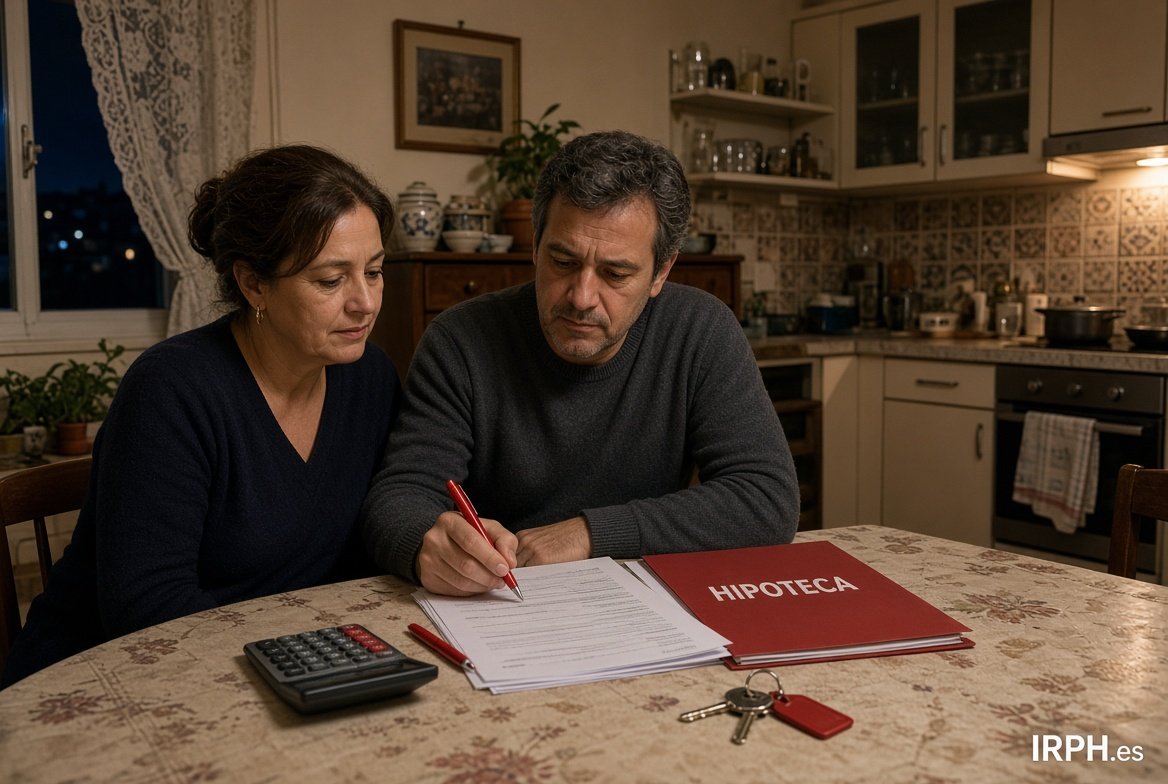
Pareja revisando la escritura y la cuota de una hipoteca IRPH en la cocina

Tres palabras que no son lo mismo

Carencia suele significar que durante un plazo pagas solo intereses, o incluso no pagas cuota, y el capital se queda quieto o crece. La letra pequeña decide si esos meses se añaden al final o se comprimen después. Una carencia “que alivia” puede alargar años el préstamo.

Aplazamiento o fraccionamiento es mover recibos concretos: este mes no se carga, se reparte en los siguientes. No perdona deuda. Solo la empuja. Si el IRPH sigue alto, empujas una bola más cara.

Impago es no atender el recibo sin un pacto escrito. Ahí entran intereses de demora, comisión por reclamación y, si se acumulan cuotas, el riesgo de vencimiento anticipado. No es un “descanso informal”. Es un incumplimiento.

SituaciónQué ocurre con el capitalQué pedir por escrito
Carencia de capitalNo baja (o sube si capitalizan intereses)Plazo, tipo aplicable, si hay capitalización
Aplazamiento de 1–3 recibosSigue igual; se desplazan vencimientosCalendario nuevo y coste total
Impago sin pactoSigue igual + mora + comisionesNo hay pacto: hay reclamación

Antes de llamar: tres números de tu escritura

El índice: IRPH Entidades u otro. No mezcles con Euríbor. El valor vigente está en IRPH hoy y el histórico en IRPH histórico.

El diferencial y la fecha de revisión. Sin eso no sabes si el recibo de este mes ya lleva el IRPH nuevo o todavía el anterior.

El capital pendiente y los años que quedan. Con eso el simulador de hipoteca te dice qué cuota saldría si el índice baja, si amortizas o si alargas plazo.

Si no tienes esos tres datos, la conversación con el banco es teatro: ellos hablan de “ayudarte” y tú no puedes contrastar la cifra.

Qué pedir en la primera llamada (y qué no aceptar ahí)

Pide, por escrito o por la app del banco, una propuesta con: nueva cuota, duración, TAE resultante, comisiones y si el acuerdo incluye una renuncia a reclamar el IRPH u otras cláusulas. Esa última frase es el núcleo de muchos “alivios”.

Un recorte de 40 euros al mes a cambio de cerrar para siempre una reclamación por falta de transparencia puede ser un mal negocio. Calcula primero cuánto pagas de más con la calculadora IRPH vs Euríbor y luego mira la oferta.

No firmes en la oficina “para salir del paso”. Pide 48 horas. Lee en casa. Si el texto habla de novación, transacción o finiquito, no es un aplazamiento: es un contrato nuevo.

Carencia útil y carencia trampa

Una carencia corta (tres o seis meses) para cubrir un paro, una baja o una obra inesperada puede ser herramienta. Tiene sentido si hay fecha de reingreso de ingresos y si los intereses de esos meses no se capitalizan de forma opaca.

Una carencia larga que añade años, sube el diferencial o te ata a un seguro nuevo suele ser un crédito disfrazado de favor. Pregunta en voz alta: “¿cuánto habré pagado de más al final del préstamo?”. Si no saben contestarte, no es un favor: es un producto.

Compara la carencia con una amortización parcial pequeña. A veces conviene vender un coche o recortar un gasto y meter 2.000 euros a capital, no alargar el IRPH dos años más.

Impago: el reloj no es el de las redes

Un recibo devuelto no es un desahucio. Pero el segundo y el tercero activan protocolos internos. El banco puede ofrecer refinanciación, incluirte en ficheros si se cumplen los requisitos legales, o iniciar reclamación. El Código de Buenas Prácticas existe para determinados perfiles de vulnerabilidad; no es automático ni para todas las hipotecas.

Si crees que encajas en un código de protección, pregunta por el nombre exacto de la norma y los documentos (IRPF, certificado de empadronamiento, escritura). No aceptes un “ya te lo gestionamos” sin registro de entrada.

Paralelamente, el IRPH de tu contrato puede ser revisable en transparencia. Eso no paraliza solo el recibo de este mes, pero sí cambia la estrategia: no regales esa vía en un finiquito para ahorrarte dos cuotas.

Papeles que sí y firmas que no

  • Recibos de los últimos 12 meses y carta de la última revisión.
  • Escritura completa, no solo la primera hoja.
  • Simulación propia con el IRPH actual de IRPH.es.
  • Renuncia genérica a “acciones presentes y futuras” sobre el índice.
  • Seguro o tarjeta “porque si no no hay carencia”.
  • Cambio de titular o avalista nuevo sin asesoramiento.

Un orden que se puede ejecutar esta semana

Día 1: baja el PDF del último IRPH en IRPH BOE y anota el valor de tu mes de revisión. Día 2: mete capital, plazo y diferencial en el simulador. Día 3: escribe al banco pidiendo propuesta por escrito, sin firmar nada en ventanilla.

Si quieres contrastar cómo lo han hecho otros, el foro IRPH sirve para trámites y bancos, no como sentencia. Si el caso mezcla revolving, cláusula de vehículo o una escritura opaca, la caja de AMILCA ABOGADOS en la portada es un canal de consulta, no un atajo mágico.

Cierre útil: la cuota que no llega se atiende con números y con un papel que puedas releer. El IRPH se actualiza cada mes; tu firma, si cedes derechos, no se actualiza: se queda.

Comentarios

avatar
javier · Viernes, 27 Febrero 2009 | 05:24:41 PM · nº 550
PARA ESTER: MIRA ESTER ACTUALMENTE UCI ESTA DANDO LA POSIBILIDAD A QUIEN LO SOLICITE DE HACER UNA NOVACION DE TIPO DE INTERES; ESTO ES CAMBIAR DE IRPH A EURIBOR; ESO SI HAY QUE MIRAR MUY BIEN LO QUE TE OFRECEN YA QUE NO ESTAN OFRECIENDO MENOS DE EURIBOR+1.5 (al menos que yo sepa) LOS GASTOS POR NOVACION SUPONEN UNOS 600e. SON GASTOS DE NOTARIO Y REGISTRO. INTENTALO, NO PIERDES NADA POR PEDIR QUE TE HAGAN EL ESTUDIO Y SI TE INTERESA YA SABES ACEPTA. SALUDOS
Responder
joselani2@hotmail.com · Vizcaya · Viernes, 06 Julio 2018 | 08:31:40 AM · resp. nº 550
Por mi parte sería una gran idea
avatar
javier · Viernes, 27 Febrero 2009 | 05:18:17 PM · nº 549
PARA MIGUEL: VERAS MIGUEL PARA SABER DE QUE MES TE CALCULAN EL TIPO DE INTERES DE TU PROXIMA REVISION TIENES QUE LEERTE LAS ESCRITURAS, TE VIENE EN ELLAS; AL IGUAL QUE A TODOS Y PUEDE SER DESDE EL MES ANTERIOR HASTA INCLUSO TRES MESES ANTES. A MI PERSONALMENTE ME HAN REVISADO EL TIPO EN FEBRERO TOMANDO COMO REFERENCIA EL DEL MES ANTERIOR Y ESTE MES VOY A PASAR DE PAGAR 1543.70 A 1.270 HE PASADO DE UN 6.34% A UN 5.20% MAS EL DIFERENCIAL QUE LO TENGO EN UN 0.50.
TE DIRE QUE UCI SUELE APLICAR EL DEL MES ANTERIOR POR LO TANTO PREPASRATE PARA UNA CONSIDERABLE BAJADA. SALUDOS
Responder
avatar
miguel · Viernes, 27 Febrero 2009 | 02:38:59 PM · nº 548
para esther, comentario 457:
Osea, que tienes revision en febrero y en marzo ya pagaras los 690? es que yo tengo revision en abril y llamé a estos de uci y me dijeron que para hacer la revision en abril, se acojian a como estuviera en marzo, veo que tu tienes la revision en febrero y se han acojido al irph de enero. lo digo porque se ha comentado por aqui que se agarran a dos meses antes de la revision, pero ami me dijeron que para la revision de abril se agarraban a marzo y en mayo ya notaría la bajada. en abril se calcula un 3.8% mas o menos. en fin, espero que sea asi, porque yo empecé en septiembre de 2006 con 710 euros y voy por 1022 €, con un 6.34% de interés. madre mia, de pensar que se me puede quedar de 1022 a 580 o así......que alegia me darian...
Responder
avatar
Juan Carlos · Jueves, 26 Febrero 2009 | 08:17:41 PM · nº 547
Si pudiera oir algún día...Sr/a El IRPH a muerto. Hago pájaros de barro y los echo a volar.
Responder
avatar
esther · Jueves, 26 Febrero 2009 | 05:43:31 PM · nº 546
Tengo una hipoteca con u.c.i desde el mes febrero de 2006, empece pagando 450 euros y estoy pagando 798 euros he recibido hoy la carta y me ha bajado a 690me han aplicado un 5,45...pero la cuestion es que yo no sabia ni la existencia del dichoso irph y ahora estamos mi marido y yo echos un lio........ no sabemos que hacer y los bancos no dan hipotecas para poder cambiar a euribor. Yo estaba segura que lo a nosotros nos aplicaban el euribor, y ahora esta gente no te dice nada...... porque esa es otra hasta que te cojen el telefono te puedes morir de asco...
Responder
avatar
alberto · Jueves, 26 Febrero 2009 | 05:33:50 PM · nº 545
Totalmente de acuerdo contigo tagleton, por muchas vueltas que le quieran dar los que estan a favor del irph, toda hipoteca con euribor+0,75 es y sera siempre mejor que un irph+0, y eso que ese diferencial de irph es mucho menos habitual que el euribor+0,75, con lo cual estamos hablando de muchas mas hipotecas con peor diferencial. Ya se que para muchos nos va a ser imposible cambiar al euribor actualmente, pero por lo menos pedimos que el irph se equipare al euribor en una diferencia de +-0,8 para que no nos sintamos como unos estafados y engañados, y que se iguale ¡¡PRONTO¡¡
Responder
avatar
tagleton · Jueves, 26 Febrero 2009 | 12:29:59 PM · nº 544
Añado un par de cosas más: la media de diferencia entre Euribor e IRPH desde julio de 1999 es de...1,13 puntos!! es decir, por si alguien aún no lo entiende, en este período hubiera sido mejor una hipoteca euribor + 1 (que ya sería una hipoteca chunga)que una IRPH + 0 ...sobran los comentarios, verdad? en 67 ocasiones distintas (en 67 meses de un total de 114) superó ese punto de diferencia. ¿Queremos otra? la diferencia entre ambos indices registró su mayor diferencia histórica en diciembre 2008 y enero 2009---------si cojo al que me vendió la moto, le dejo la inmobiliaria como la herriko taberna de Lazkao
Responder
Vanessa · Rubi - Barcelona · Martes, 03 Julio 2018 | 06:18:51 AM · resp. nº 544
Lorena de Sevilla, porque gracias a que tengo IRPH estoy pagando actualmente casi 900€ de hipoteca... como casi todos los que estamos aquí nos cuesta sudor y lagrimas pagar nuestra cuota mensualmente... imagínate hacerse cargo uno solo...si tu puedes, que suerte la tuya
avatar
tagleton · Jueves, 26 Febrero 2009 | 12:07:12 PM · nº 543
Para el que quiera ver algo más de la estafa irph, que entre en tresuvedobles.idealista.com/news/archivo/2009/02/19/050548-irph-maldito-milones-hipotecados-pagan-tener-indice-euribor (no me deja poner las "W" yo os resumo algunos datos: 1) de un total de 109 meses, desde enero 2000 a enero 2009, el IRPH sólo estuvo por debajo del 0.6 de diferencia por arriba con el euribor en DOS MESES; sólo en 14 de esos 109 estuvo además por debajo del 0.75. Es decir, que en el período histórico del Euribor, en el 88% de los meses era mejor un euribor + 0.75 que un IRPH + 0...sin comentarios 2) desde sep.2000 hasta julio 2005 (salvo cuatro meses sueltos) la diferencia superó SIEMPRE el punto porcentual, lo mismo que desde octubre 2008 hasta ahora (superando incluso los dos puntos) Estos son datos oficiales, no estimaciones....en resumen ¿puede haber alguien que todavía defienda el IRPH? ¿Dónde está la estabilidad, en que roba con mayor frecuencia? Vamos, anda
Responder
Juan · Tudela · Domingo, 01 Julio 2018 | 01:20:00 PM · resp. nº 543
Toda la razon Inmaculada, llevamos años "padeciendo" esta lacra del sistema financiero de nuestro pais, lamentablemente aqui todo termina en tribunales es un pastel muy jugoso para los bancos para dejarlo escapar sin mas, llevo desde 2006 con este "regalo envenenado" y aun mantengo la esperanza que Europa , por desgracia nos tendran que solucionar desde fuera porque los de casa ya sabemos que visten el mismo traje que los banqueros en nuestro pais.Lo que mas me duele es que aun parece que nos siguen haciendo un favor al igual que antaño con nombres tan sugerentes de estos productos que solo los enriquecen a ellos ( Hipoteca Tranquilidad, Hipoteca Bonificada, Hipoteca Flexible ( es mi caso ) y un largo etc ), "IRPH Entidades es la clave" me dijeron a mi "pagas lo mismo todos los meses y no sube, el Euribor ya no lo quiere nadie es muy inestable" me dijeron en el banco ( Banesto ) por aquellos años, eso si con una sonrisa, las veces que fui a preguntar despues porque subia tanto mi letra me dijeron "esto es asi, es lo que firmaste".Animo a tod@s saldremos de esta , no con pocas bajas esta claro pero espero y deseo que se haga justicia y sobre todo que aten con correa corta a los bancos, mas nos vale.Saludos.
avatar
Juan Carlos · Miércoles, 25 Febrero 2009 | 05:16:10 PM · nº 542
Estoy arruinado, el IRPH junto con UCI me ahoga....
Responder
Mendoza · Barcelona · Jueves, 28 Junio 2018 | 01:49:09 PM · resp. nº 542
Si, es así.
Y otros que pactan con el Banco con unas condiciones muy buenas (Euribor + 1; pago de las costas; devolución de los intereses pagados de más...).
Y la "banca" también gana, porqué no crea jurisprudencia, que sería lo que nos beneficiaría a nosotros.
avatar
rodolfo · Miércoles, 25 Febrero 2009 | 03:54:31 PM · nº 541
Dejaros de cuentos de sirena, si teneis la oportunidad de iros del IRPH sea cual sea cualquiera de sus modalidades iros. tomar como referencia el euribor SIEMPRE, a ver si con ello conseguimos que las entidades bancarias retiren ese robo a mano armada que es el IRPH de una vez por todas
Responder
Vicente · valencia · Martes, 26 Junio 2018 | 10:39:23 AM · resp. nº 541
lo he perdido todo por este maldito índice que me engañaron como a un bobo lo he perdido todo mi hogar mis ahorros mi futuro mi salud mi estabilidad todo malditos bancos usureros malditos!! malditos!!

Mostrando 5381–5390 de 5754 comentarios · Página 539 de 576

Dejar comentario

Visitas: 4.475