
IRPH

La cuota IRPH ha subido: qué hacer este mes paso a paso

La cuota IRPH ha subido: qué hacer este mes paso a paso

Cuando llega la revisión y la letra sube, el primer impulso es buscar culpables. El segundo, más útil, es comprobar cifras y elegir una acción concreta en los próximos siete días. Esta página es ese plan de trabajo.

Clave: no firmes nada con el banco hasta tener capital pendiente, IRPH de la carta y una simulación propia.

El IRPH Entidades se publica una vez al mes, habitualmente en torno al día 20, por el Banco de España. No se mueve a diario como el Euríbor. Si tu revisión usa el valor de un mes concreto, ese es el número que debe aparecer en la notificación. Consulta el último dato en IRPH hoy y el histórico en IRPH histórico.
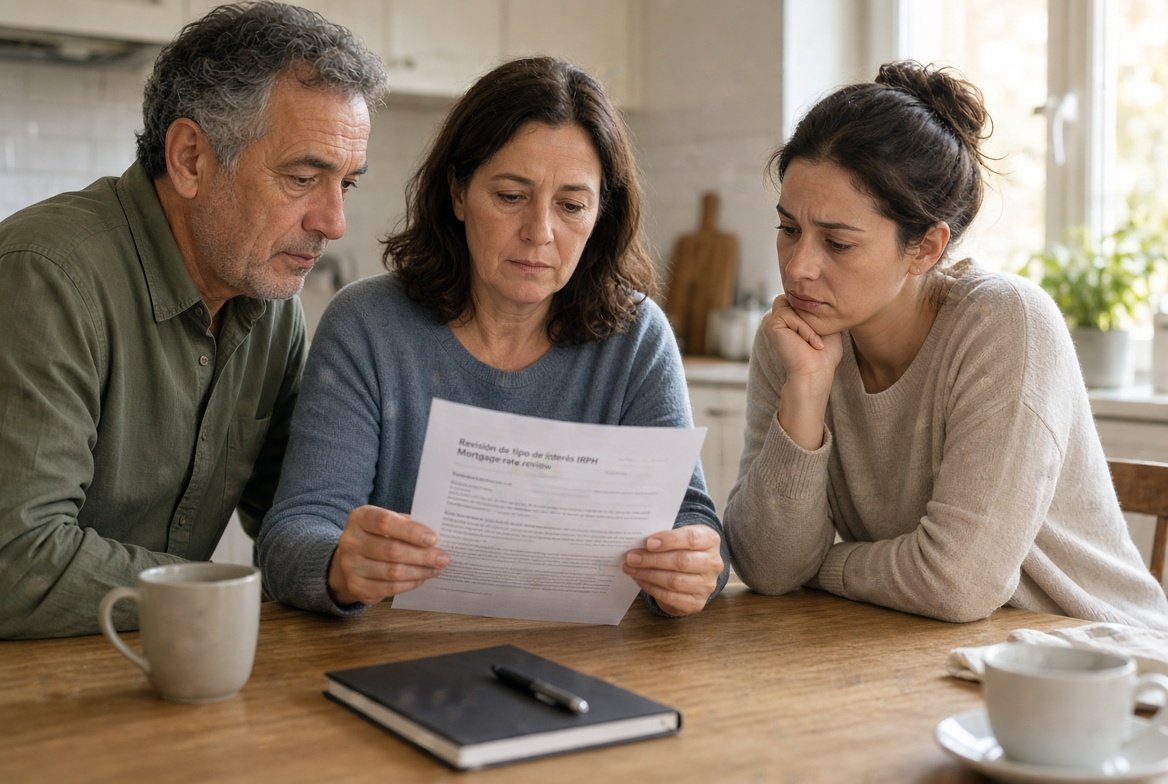
Familia revisando la carta de subida de cuota IRPH

Día 1–2: verificar la carta de revisión

Anota en un papel: mes de referencia del IRPH, valor del índice, diferencial, nuevo TIN, capital sobre el que calculan y nueva cuota. Si el índice no coincide con el oficial de ese mes, reclama la corrección al banco por escrito adjuntando el dato de IRPH.es o del Banco de España.

Replica el cálculo con la calculadora de impacto de la revisión: verás la diferencia en euros al mes y al año. Si además quieres el peso sobre tu sueldo, usa el esfuerzo de la cuota con IRPH.

Día 3: decidir si amortizas

Una entrega a cuenta reduce intereses futuros. Puedes pedir bajar la cuota (más aire cada mes) o acortar plazo (terminar antes). Prueba ambas en la amortización parcial. No vacíes el colchón de emergencias: tres a seis meses de gastos fijos deberían quedar fuera de la amortización.

Clave: amortizar con tipo alto multiplica el ahorro de intereses; amortizar dejando la cuenta a cero multiplica el estrés.

Día 4–5: hablar con el banco con números

Pide por escrito una de estas opciones (o varias): bajar diferencial, pasar a Euríbor, pasar a fijo, alargar plazo o una carencia temporal. Lleva la simulación impresa. Para valorar un fijo, usa IRPH a tipo fijo; para cambiar de entidad, la subrogación.

Desconfía de bonificaciones que exigen seguros caros: el diferencial baja en el papel y el coste total puede subir. Suma primas anuales antes de aceptar.

Día 6–7: elegir y dejar constancia

SituaciónAcción prioritaria
Tienes ahorro holgadoAmortizar (cuota o plazo)
La cuota supera ~35 % de ingresosNegociar plazo / fijo o subrogar
Error en el IRPH de la cartaReclamación de corrección al banco
Quieres cerrar el riesgo del índiceOferta a fijo con gastos calculados
Sospechas falta de transparencia en origenArchivar papeles y valorar reclamación IRPH

Ejemplo orientativo de conversación con el banco

Puedes estructurar el correo así: identifica el contrato, adjunta la carta de revisión, indica el IRPH oficial del mes de referencia (enlace o captura de IRPH hoy), muestra tu simulación de cuota y pide respuesta escrita sobre novación a Euríbor, a fijo o reducción de diferencial en un plazo concreto (por ejemplo 15 días hábiles).

Adjunta solo lo necesario: escritura (páginas del tipo de interés), último recibo y la simulación. No envíes DNI por canales inseguros; usa la banca electrónica o registro formal si el volumen del asunto lo requiere.

Si el banco propone alargar el plazo, exige una tabla con la nueva cuota, los intereses totales añadidos y la fecha de finalización. Alargar es un respiradero: reduce la letra y aumenta el coste global. Compáralo con amortizar una cantidad menor hoy.

Cuando la subida coincide con otros gastos (colegio, comunidad, IBI), prioriza no acumular descubiertos. Un plan de tres partidas —cuota, fondo de reserva, resto del mes— evita decisiones impulsivas de consolidar deudas caras.

Lo que empeora el problema

  • Dejar de pagar sin avisar: genera demora, comisiones y peores condiciones de negociación.
  • Aceptar una novación verbal “que ya te mandan el contrato”.
  • Comparar solo el TIN y olvidar comisiones de apertura, subrogación o cancelación.

Si necesitas contrastar con otros casos

Publica tu duda (sin datos sensibles) en el foro IRPH. Incluye banco, año de firma, diferencial y si la revisión es anual o semestral. Cuanto más concreto, mejor la respuesta.

Clave final: una subida de cuota se gestiona con verificación, simulación y una sola decisión escrita. El resto es ruido.

Comentarios

avatar
Isabel cortes · LEPE-Huelva · Martes, 17 Dic. 2024 | 09:37:09 AM · nº 7141
https://www.economistjurist.es/noticias-juridicas/jesus-sanchez-y-francisco-javier-orduna-plantean-desde-el-icab-cicac-la-supresion-del-irph-y-su-sustitucion-por-otro/
Responder
David · Barcelona · Martes, 17 Dic. 2024 | 11:16:48 PM · resp. nº 3123
"Jesús Sánchez y Francisco Javier Orduña plantean desde el ICAB/CICAC la supresión del IRPH y su sustitución por otro"....., QUE SIGAN PLANTEANDO TODO LOS QUE SE LES OCURRA, pero a nosotros, los afectados, que se nos aplique la jurisprudencia del TJUE, si nos ponemos así, porque no planteamos dejar de pagar las hipotecas y sustituir los pagos por rezos y oraciones.
avatar
Antonio · Molina De Segura · Martes, 17 Dic. 2024 | 05:50:06 AM · nº 7140
https://www.abogacia.es/actualidad/opinion-y-analisis/la-sentencia-del-tjue-de-12-de-diciembre-de-2024-asunto-c-300-23-ha-zanjado-definitivamente-la-cuestion-sobre-el-irph/
Responder
avatar
Dori · Alcalá de Henares -Madrid · Domingo, 15 Dic. 2024 | 09:49:38 AM · nº 7139
Adjunto enlace
https://youtu.be/4vH6EULntvM?si=8m-3xTGnU14xokY_
Responder
avatar
Eduardo · MANZANARES EL REAL · Sábado, 14 Dic. 2024 | 08:17:04 PM · nº 7138
IRPH: La opinión de los expertos
El TJUE ha emitido una sentencia que puede cambiar el panorama para más de un millón de familias afectadas por el IRPH...Pero persiste la incertidumbre de como responderá el Supremo.
https://sge.st/sD2pFpr
Responder
avatar
Ron · El Vendrell- Tarragona · Sábado, 14 Dic. 2024 | 06:13:11 PM · nº 7137
Yo no sé a qué espera el banco de España,que es el supervisor de la banca,a obligar a los bancos a poner un diferencial negativo en las hipotecas con irph,se lo ha dicho hasta el tjue en la anterior sentencia y no hacen nada porque no les da la gana,para eso no hay que ir a ningún juzgado,ni cambiar ninguna ley.
Responder
avatar
Ana · Ansoain Navarra · Viernes, 13 Dic. 2024 | 11:16:11 PM · nº 7136
La sentencia, en mi opinión, sobre todo aborda el tema de la transparencia, que no significa que sea abusivo.
Para mí la clave sigue estando en el diferencial negativo. En mi caso, cuando ya están ofreciendo un 0,25 de diferencial negativo, significa que dan por hecho que el IRPH va a ser más alto que el resto. Y también es notorio, que yo no estoy entendiendo nada, puesto que si tan solo te ofrecen un diferencial negativo de 0,25, lo normal es que no contrate como referencia el IRPH, con un diferencial tan escaso, diferencial que como digo, ya me indicaba que el IRPH iba a ser peor opción y tan solo compensada por un 0,25.
Responder
Raúl · Madrid · Sábado, 14 Dic. 2024 | 02:10:36 PM · resp. nº 3122
Disculpa Ana, no te acabo de entender, entonces, según tu razonamiento, ¿el hecho de que te pusieran un diferencia negativo "pequeño" es lo que indica la falta de transparencia?. ¿Y que significa cuando lo que te puso el banco es iprh + diferencia positivo? ¿entonces sí sería transparente?.
Sobre la sentencia en sí, aunque no son malas noticias, sinceramente esperaba que esta vez e TJUE fuese menos ambiguo y más contundente para no dar opción a supremo a prevaricar como nos tienen acostumbrados.
avatar
Maria · Torrevieja · Viernes, 13 Dic. 2024 | 07:05:45 PM · nº 7135
Btarde,Ami Arriaga que es quien me lo lleva ya me ha comunicado q están estudiando la sentencia para poder actuar en consecuencia y que me mantendrán informada de todos los pasos,ya hace más d 4 años me sacaron lo de los gastos d escrituras asiq a esperar un poco más yo tengo esperanza q salga bien,ánimo q el n ya teníamos ahora a x el si.
Responder
avatar
Mamen · Barcelona Barcelona · Viernes, 13 Dic. 2024 | 10:29:54 AM · nº 7134
Cómo puedo ponerme en contacto con el Bufet de José María Eurasquin?
Yo voy a reclamar ya!!
Tengo hipoteca desde 2001 y un crédito hipotecario en el 2005 (este ya pagado) los dos con Kutxabank y con irph.

Tienen mail o teléfono o algún contacto?
Vivo en Barcelona aunque la hipoteca se hizo en Madrid y aún está por pagar hasta 2031
Gracias ?
Responder
Ron · El Vendrell- Tarragona · Viernes, 13 Dic. 2024 | 01:00:47 PM · resp. nº 3120
Aquí es donde trabaja Erauskin,abogados res,https://abogadosres.com/contacto/
avatar
Dori · Alcalá de Henares -Madrid · Viernes, 13 Dic. 2024 | 08:26:39 AM · nº 7133
Os adjunto interesante video
https://youtu.be/asgiJ7PI1VE?si=M-V3oE5VSaTWy50V
Responder
David · Barcelona · Viernes, 13 Dic. 2024 | 05:41:53 PM · resp. nº 3121
minuto 16:20 , Lo de anular la reforma de la ley de enjuiciamiento civil, ya que esta causaba conflicto con el caso Puigdemont, aunque perjudicase a miles de personas que tengan ejecución hipotecaria con clausula IRPH, es la manera como actuan estos políticos corruptos, todos los partidos, no se salva ninguno.
No olvidar cuando todos los partidos políticos se pusieron de acuerdo, para votar en el congreso a favor de que el gobierno se posicionara a favor de la banca en el juicio del IRPH, también hace poco se llevo a cabo en el congreso una petición (la cual no estoy muy informado) para eliminar las cuestiones prejudiciales.
Seguramente hay muchas casos mas que desconocemos y como no olvidar las promesas y fotos que se hicieron muchos cuando recién empezaban como políticos, con los afectados de clausulas abusivas.
avatar
Ana abogada · Madrid · Jueves, 12 Dic. 2024 | 09:24:53 PM · nº 7132
Yo esperaría a ver qué dice el Supremo. Todo es un sinsentido. Aclara , a la vez que se contradice con anteriores sentencias que, el hecho de que la escritura no haga remision expresa a la Circular 5/94 y a su publicación en el BOE concreto donde se encuentra publicada ,-BOE 3- 08-1994,puede comprometer la accesibilidad de la correspondiente información para un consumidor
medio y conllevar a la falta de transparencia

OJO, algunos préstamos como los de la CAIXA se remiten a la Circular 8/90 que no es la que define el IRPH, TIENE QUE SER LA CIRCULAR 5/94 que es la que contiene la definición de IRPH.Este sería el PRIMER FILTRO

Os recomiendo esperar a la Sentencia del TS , lo demás es hablar por hablar.

De poco sirve que un Juzgado o Audiencia declaren la nulidad si cuando llegue al Supremo lo desestiman.


Responder
Mariano · Valladolid · Jueves, 12 Dic. 2024 | 10:15:24 PM · resp. nº 3114
Buenas,en mi escritura hace referencia a la circular 8/90,entonces quiere decir que yo ya no podría reclamar o si. Gracias
angeles2325 · Puertollano - Ciudad Real · Jueves, 12 Dic. 2024 | 10:55:47 PM · resp. nº 3115
Buenas,en mi escritura hace referencia a la circular 8/90,entonces quiere decir que yo ya no podría reclamar o si. Gracias
angeles2325 · Puertollano - Ciudad Real · Jueves, 12 Dic. 2024 | 11:04:02 PM · resp. nº 3116
Aunque se acoja a la ley 8/90, mi tipo de interés siempre ha sido superior al 2%. Gracias. Un saludo

Ver las 6 respuestas →

Mostrando 381–390 de 5754 comentarios · Página 39 de 576

Dejar comentario

Visitas: 6.710