
IRPH

La cuota IRPH ha subido: qué hacer este mes paso a paso

La cuota IRPH ha subido: qué hacer este mes paso a paso

Cuando llega la revisión y la letra sube, el primer impulso es buscar culpables. El segundo, más útil, es comprobar cifras y elegir una acción concreta en los próximos siete días. Esta página es ese plan de trabajo.

Clave: no firmes nada con el banco hasta tener capital pendiente, IRPH de la carta y una simulación propia.

El IRPH Entidades se publica una vez al mes, habitualmente en torno al día 20, por el Banco de España. No se mueve a diario como el Euríbor. Si tu revisión usa el valor de un mes concreto, ese es el número que debe aparecer en la notificación. Consulta el último dato en IRPH hoy y el histórico en IRPH histórico.
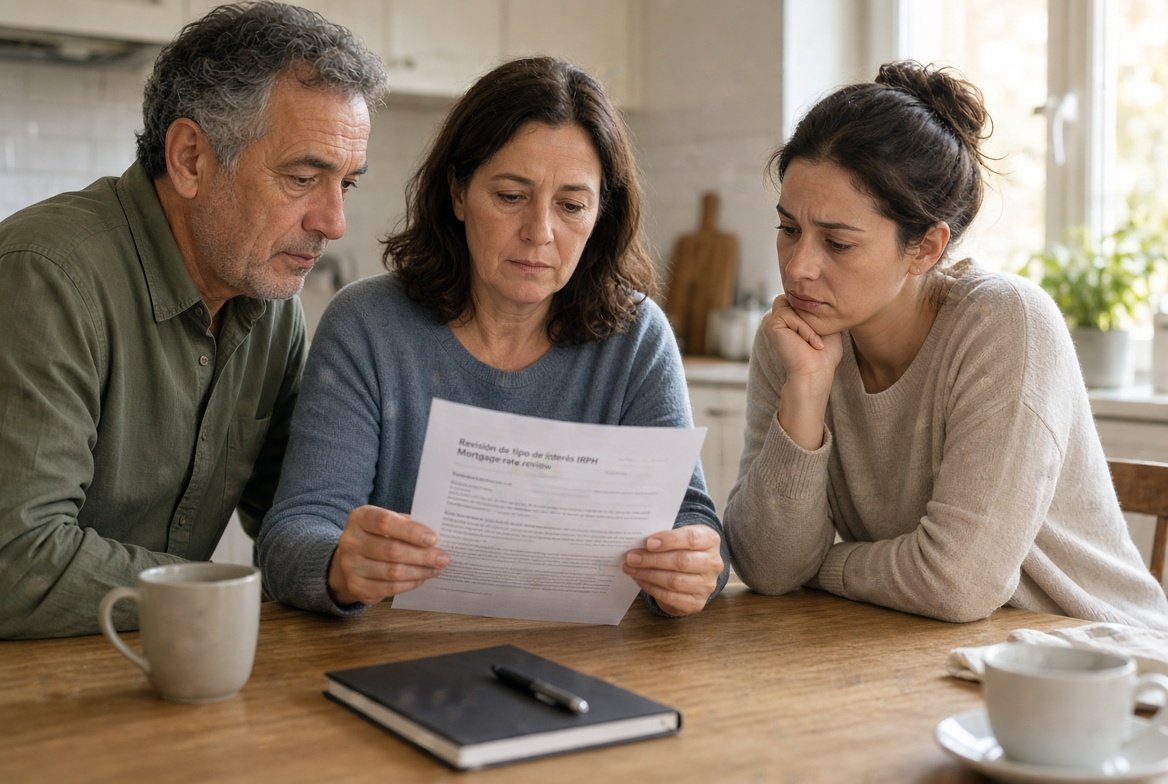
Familia revisando la carta de subida de cuota IRPH

Día 1–2: verificar la carta de revisión

Anota en un papel: mes de referencia del IRPH, valor del índice, diferencial, nuevo TIN, capital sobre el que calculan y nueva cuota. Si el índice no coincide con el oficial de ese mes, reclama la corrección al banco por escrito adjuntando el dato de IRPH.es o del Banco de España.

Replica el cálculo con la calculadora de impacto de la revisión: verás la diferencia en euros al mes y al año. Si además quieres el peso sobre tu sueldo, usa el esfuerzo de la cuota con IRPH.

Día 3: decidir si amortizas

Una entrega a cuenta reduce intereses futuros. Puedes pedir bajar la cuota (más aire cada mes) o acortar plazo (terminar antes). Prueba ambas en la amortización parcial. No vacíes el colchón de emergencias: tres a seis meses de gastos fijos deberían quedar fuera de la amortización.

Clave: amortizar con tipo alto multiplica el ahorro de intereses; amortizar dejando la cuenta a cero multiplica el estrés.

Día 4–5: hablar con el banco con números

Pide por escrito una de estas opciones (o varias): bajar diferencial, pasar a Euríbor, pasar a fijo, alargar plazo o una carencia temporal. Lleva la simulación impresa. Para valorar un fijo, usa IRPH a tipo fijo; para cambiar de entidad, la subrogación.

Desconfía de bonificaciones que exigen seguros caros: el diferencial baja en el papel y el coste total puede subir. Suma primas anuales antes de aceptar.

Día 6–7: elegir y dejar constancia

SituaciónAcción prioritaria
Tienes ahorro holgadoAmortizar (cuota o plazo)
La cuota supera ~35 % de ingresosNegociar plazo / fijo o subrogar
Error en el IRPH de la cartaReclamación de corrección al banco
Quieres cerrar el riesgo del índiceOferta a fijo con gastos calculados
Sospechas falta de transparencia en origenArchivar papeles y valorar reclamación IRPH

Ejemplo orientativo de conversación con el banco

Puedes estructurar el correo así: identifica el contrato, adjunta la carta de revisión, indica el IRPH oficial del mes de referencia (enlace o captura de IRPH hoy), muestra tu simulación de cuota y pide respuesta escrita sobre novación a Euríbor, a fijo o reducción de diferencial en un plazo concreto (por ejemplo 15 días hábiles).

Adjunta solo lo necesario: escritura (páginas del tipo de interés), último recibo y la simulación. No envíes DNI por canales inseguros; usa la banca electrónica o registro formal si el volumen del asunto lo requiere.

Si el banco propone alargar el plazo, exige una tabla con la nueva cuota, los intereses totales añadidos y la fecha de finalización. Alargar es un respiradero: reduce la letra y aumenta el coste global. Compáralo con amortizar una cantidad menor hoy.

Cuando la subida coincide con otros gastos (colegio, comunidad, IBI), prioriza no acumular descubiertos. Un plan de tres partidas —cuota, fondo de reserva, resto del mes— evita decisiones impulsivas de consolidar deudas caras.

Lo que empeora el problema

  • Dejar de pagar sin avisar: genera demora, comisiones y peores condiciones de negociación.
  • Aceptar una novación verbal “que ya te mandan el contrato”.
  • Comparar solo el TIN y olvidar comisiones de apertura, subrogación o cancelación.

Si necesitas contrastar con otros casos

Publica tu duda (sin datos sensibles) en el foro IRPH. Incluye banco, año de firma, diferencial y si la revisión es anual o semestral. Cuanto más concreto, mejor la respuesta.

Clave final: una subida de cuota se gestiona con verificación, simulación y una sola decisión escrita. El resto es ruido.

Comentarios

avatar
Juan · Martes, 24 Marzo 2009 | 06:38:42 PM · nº 693
Maria, sigue estos pasos en el simulador que te he puesto.
En la carta que te manda UCI todos los meses hay un apartado que pone capital pendiente antes de liquidacion, eso es lo que tienes que poner en la casilla capital del simulador, a ti te queda todo por pagar porque solo has pagado intereses, asi que lo tienes sencillo , luego en la casilla interes anterior pones el interes que en la carta te ponga como tipo interes, ahi te viene sumado ya el IRPH cajas mas tu diferencial, sabiendo cual es el irph cajas, restas y sabras cual es el diferencial que te aplican, si no eres capaz de encontrarlo en las escrituras del prestamo, luego en la casilla plazo años tienes que poner los años que te quedan para pagar todo, que en tu caso como solo pagas intereses sera el total de los años por los que firmaste la hipoteca ya que no te quitas nada de capital, y finalmente en la casilla interes actual pones la suma del IRPH cajas actual mas la de tu diferencial y te le das a calcular, asi te saldra la cuota que pagas actualmente, lo que pagarias de menos si la revision fuese este mes y en cuanto de te quedaria la letra. Evidentemente el descuento sera menor que si lo calculas en julio que sera mas aproximado a lo que te van a descontar realmente. Espero haberte ayudado
Responder
rafaelalomar · inca-mallorca · Miércoles, 07 Nov. 2018 | 07:26:40 AM · resp. nº 693
Hola Isabel.
Si esa cuenta es exclusiva para la hipoteca, no compras nada ni domicilias recibo algo, no deben cobrarte comision alguna pues la cuenta es una obligacion impuesta por el banco, una cuenta de donde poder cobrarte mensualmente la hipoteca.
Si te lo estan cobrando y solo la usas para pagar la hipoteca, reclama la devolucion de la coision de 12 euros.
Saludos, un afectado mas por IRPH desde el 99 en La caixa ( IRPH cajas a CECA a Fijo 4,34).
avatar
tagleton · Martes, 24 Marzo 2009 | 04:59:34 PM · nº 692

Para María: no te salen los cálculos en el simulador porque te faltan datos: por ejemplo, a cuántos años tienes la hipoteca, si la revisión es semestral o anual, o el diferencial de irph que tienes...en todo caso, por la cantidad de la deuda y si dices que tienes 5 años de carencia, preveyendo la caida del irph, seguro que te rebajan más de 300 euros al mes...no lo digo por decir, yo he bajado 285 € en una hipoteca de 35 años (solo intereses por ahora) de 180.000
Responder
esteban · segovia · Martes, 06 Nov. 2018 | 08:43:13 PM · resp. nº 692
hombre, claro, el poder que no tienes consiste en que otro te obedezca, así es como el banco les da poder a los juececitos y los juececitos le devuelven el favor. pero insisto, a ver como van a obligar a nadie a que no obedezca la sentencia firme que pretenden suspender. hay una cosa que se llama ley y la hacen los ciudadanos, no los bancos, y el pleno del supremo no está por encima de ella, y el resto de los jueces y los de europa la conocen, de hecho todos los que saben leer, que en España es obligatorio, la conocen. así que excepto los bancos que han pagado al pleno del supremo, que no son todos, y que no van a pagar a las autonomías este impuesto voluntariamente como les obliga la ley, a los demás no nos significa nada lo que haya dicho o dejado de decir el pleno del supremo, excepto la vergüenza ajena de tener aquí estos delincuentes impunes.
avatar
Churri · Martes, 24 Marzo 2009 | 04:02:14 PM · nº 691
Para María; en algun foro sobre hipotecas he leido:
si el banco no cobra la deuda con la propiedad podria ir contra los avalistas.Si este asunto llega a via judicial debeis solicitar cuanto antes en el juzgado la "realización por entidad especializada" esto es que cuando no se puede seguir pagando la hipoteca se pide la intervención de agentes de la propiedad homologados por el juzgado.Ponen en venta el piso con limites para que no se venda por debajo del 75% del valor de la tasacion, mientras esto se hace se evita la subasta, hasta que se venda la vivienda.Este proceso permite que no se venda mal y que se subaste a 4 duros.
Siempre hay recursos, lo que no hay que hacer es darse por vencido aun vencido.Saludos
Responder
esteban · segovia · Martes, 06 Nov. 2018 | 08:30:25 PM · resp. nº 691
no si denunciados por prevaricación ya están, pero como son ellos mismos los que tienen que admitir la denuncia y castigarse, pues así estamos, con impunidad absoluta por ser unos delincuentes archiprobados y archiconocidos. este sistema de autocontrol contrario a la constitución lo pusieron nuestros políticos para que a ellos tampoco les aplicasen la ley y todos tan amigos, el país de los delincuentes impunes y la consecuente fiesta para los bancos que les pagan para ello.
avatar
María · Martes, 24 Marzo 2009 | 12:51:45 PM · nº 690
Para Alberto y Juan:
GRACIAS CHICOS,acabo de hablar con uci y suponiendo q lo q estoy pagando ahora son todo intereses(digo suponiendo por q por mucho q leo las escrituras todo me suena a chino)más o menos he captado q mis 5 primeros años son todo intereses y me dicen q me bajará bastante.He intentado calcularlo en el simulador que me mencionas juan,pero me faltan datos o no meto algo bien por q no me lo calcula.Así q intentaremos aguantar estos 4 meses y rezaremos para que en julio siga bajando el IRPH.
Y muchas gracias por vuestra opinión,en estos momentos vienen muy bien comentarios esperanzadores.
Responder
esteban · segovia · Martes, 06 Nov. 2018 | 08:24:08 PM · resp. nº 690
pero eso quien lo tiene que obedecer y por que? ese tramite del pleno no existe en nuestro sistema legal. nos van a obligar a obedecerlo a los demás? cómo? lo que hay que obedecer es la sentencia firme. Y el reglamento es nulo de pleno derecho porque se opone a la ley, y está legalmente anulado. Así que se llegará al supremo, y cuando aplique lo que hoy ha dicho, en contra de la ley, pues se va a europa como siempre. es lo de siempre con estos chorizos, como son impunes nos roban el tiempo de la vida, pero que no crean que nadie lo va a obedecer excepto esos 8 delincuentes impunes, que se obedecen así mismos, claro.
avatar
alberto · Martes, 24 Marzo 2009 | 12:10:40 PM · nº 688
Para maria, llevas toda la razon, entregar las llaves al banco no es tan facil como en eeuu, aqui las primeras garantias a las que se va a acojer el banco para cubrir su deuda va a ser la vivienda pero despues de estar un monton de meses acumulandose una burrada de intereses desproporcionados, si con la subasta de la vivienda no llega a pagar la deuda van a tirar de los avalistas con sus bienes,nominas o lo que este escriturado, asi que no hagas caso de esos consejos malintencionados de que entregues las llaves del banco y en paz porque la jugada te iba a salir muy cara, lo mas importante es intentar llegar a un pacto con el banco para intentar facilitar las cuotas hasta que te llegue la revision proxima en la que seguro ya notaras una buena bajada de la letra. Hay que aguantar el tiron como sea.
Responder
Sandra Esteller Fuster · Manlleu · Martes, 06 Nov. 2018 | 02:38:29 PM · resp. nº 688
Que verdad,no puedo estar mas de acuerdo. Ellos hacen caer la borsa para presionar. Pues nosotros tendriamos que hacer lo mismo con la cuota de la hipoteca en massa. No pagarla. Uno detras de otro. A ver quien presiona a quien. Aun tienen el morro de decir bien claro, que si tienen que pagarlo los bancos lo acabaremos pagando nosotros por que nos subiran los diferenciales y las comisiones. Si es que si no hacemos nada somos tontos.[centrar][/centrar]
avatar
juan · Martes, 24 Marzo 2009 | 11:37:04 AM · nº 687
Para Maria, comentario 493, te va a bajar, el tipo de intertes que tienes es IRPH cajas mas el diferencial que te figure en el prestamo hipotecario, ya que asi lo hace UCI , con todo el mundo, para tu proxima revision el IRPH estara al 3- 3´25 mas el diferencial, cojete un simulador de hipotecas y ves en cuanto de te va a quedar, comparandolo con el interes que pagas ahora, en cantidad pones lo que te queda por pagar y en tiempo lo mismo, los años que te queden, pones el interes que te pusieron en tu ultima revision que figura en las cartas que te manda uci a casa y luego pones el del mes anterior a la revision de cuota que es el quete van a aplicar en la proxima revision, el irph del mes anterior se publica el dia 20 del mes en curso y lo puedes mirar en esta pagina mismo. te dejo la direccion de un simulador que esta muy bien.
lashipotecas.es/revision_hipoteca.php
ponle delante las tres w de rigor que si no no me dejaba ponerlo
Responder
Marisa · Valladolid · Martes, 06 Nov. 2018 | 01:41:28 PM · resp. nº 687
BRAVO coño!!! no podría estar más de acuerdo!!
avatar
María · Martes, 24 Marzo 2009 | 10:43:32 AM · nº 685
Hola Arturo(comentario 684)Creo q no es tan fácil entregar la casa al banco,me suena q eso en EEUU es factible,pero aquí se quedan con la casa y todavía les debes dinero.Yo no entiendo nada,pero si de verdad eso se puede hacer dime como,no lo dudaría ni un momento!!y además,nosotros tenemos a nuestros padres de avales¿que pasaría con ellos?.Gracias por tu atención arturo,un saludo.
Responder
lourdes · rodiezno · Lunes, 05 Nov. 2018 | 04:15:38 PM · resp. nº 685
No pueden ganar nada, excepto hundirse más rápido en el fango. Los pobres bancos españoles supervivientes que heredaron por 1 euro en algunos casos, unas hipotecas por las que están cobrando un interés cuatro veces mayor que el que cobran el resto de bancos europeos. No os dan penita?
avatar
arturo · Martes, 24 Marzo 2009 | 07:47:18 AM · nº 684
para maria y avefenix
a veces es mejor decirle al banco que se quede con la vivienda y en paz
quitar la nomina de la cuenta para evitar embargos
Responder
LOURDES · RODIEZNO · Lunes, 05 Nov. 2018 | 04:09:35 PM · resp. nº 684
Mucho me temo que el TS se va a hundir todavía más en el fango, y va a intentar impedir las demandas por jurisprudencia, esto ya supera el subrealismo. Un reglamento nulo de pleno derecho porque establecía una excepción contraria a la ley que desarrolla, no es que se estuviese cumpliendo la ley vigente hasta ese momento, ni tampoco que haya que poner otro reglamento en su lugar. Es que no se estaba cumpliendo la ley, puesto que la ley es superior al reglamento, que aprueba el gobierno de turno por su sola voluntad, de forma que si es contrario a la ley no se tiene que aplicar. Los bancos sobornan al gobierno de turno como es claro contra la ley vigente, y luego dicen que ellos cumplían con la ley vigente, qué poca vergüenza.
avatar
arturo · Martes, 24 Marzo 2009 | 07:45:15 AM · nº 683
para didac
como te apliquen el irph de dicicembre pagaras mas, leete el contrato del rpestamo hipotecario
Responder
Isabel · Cadiz · Lunes, 05 Nov. 2018 | 07:45:50 AM · resp. nº 683
Alejandro, pues si van a ganar, por que desde el minuto uno, se dieron cuenta, que habían metido la pata, y que asin se les perjudicaba a ellos, no a nosotros, una pena, os seguimos animando, que no mandéis 1 email, mandar muchos, y asin a ver si nos escuchan, os doy las gracias por ello, que tengáis un buen día, Isa
avatar
arturo · Martes, 24 Marzo 2009 | 07:34:29 AM · nº 682
para maria y avefenix
yo que vosotros le diria al banco que se
Responder
Al · A Coruña · Domingo, 04 Nov. 2018 | 09:22:32 PM · resp. nº 682
No sé por qué no consigues enviar el mensaje, prueba a insistir a ver si hay suerte t lo envía

Mostrando 5261–5270 de 5754 comentarios · Página 527 de 576

Dejar comentario

Visitas: 6.814