
IRPH

La cuota IRPH ha subido: qué hacer este mes paso a paso

La cuota IRPH ha subido: qué hacer este mes paso a paso

Cuando llega la revisión y la letra sube, el primer impulso es buscar culpables. El segundo, más útil, es comprobar cifras y elegir una acción concreta en los próximos siete días. Esta página es ese plan de trabajo.

Clave: no firmes nada con el banco hasta tener capital pendiente, IRPH de la carta y una simulación propia.

El IRPH Entidades se publica una vez al mes, habitualmente en torno al día 20, por el Banco de España. No se mueve a diario como el Euríbor. Si tu revisión usa el valor de un mes concreto, ese es el número que debe aparecer en la notificación. Consulta el último dato en IRPH hoy y el histórico en IRPH histórico.
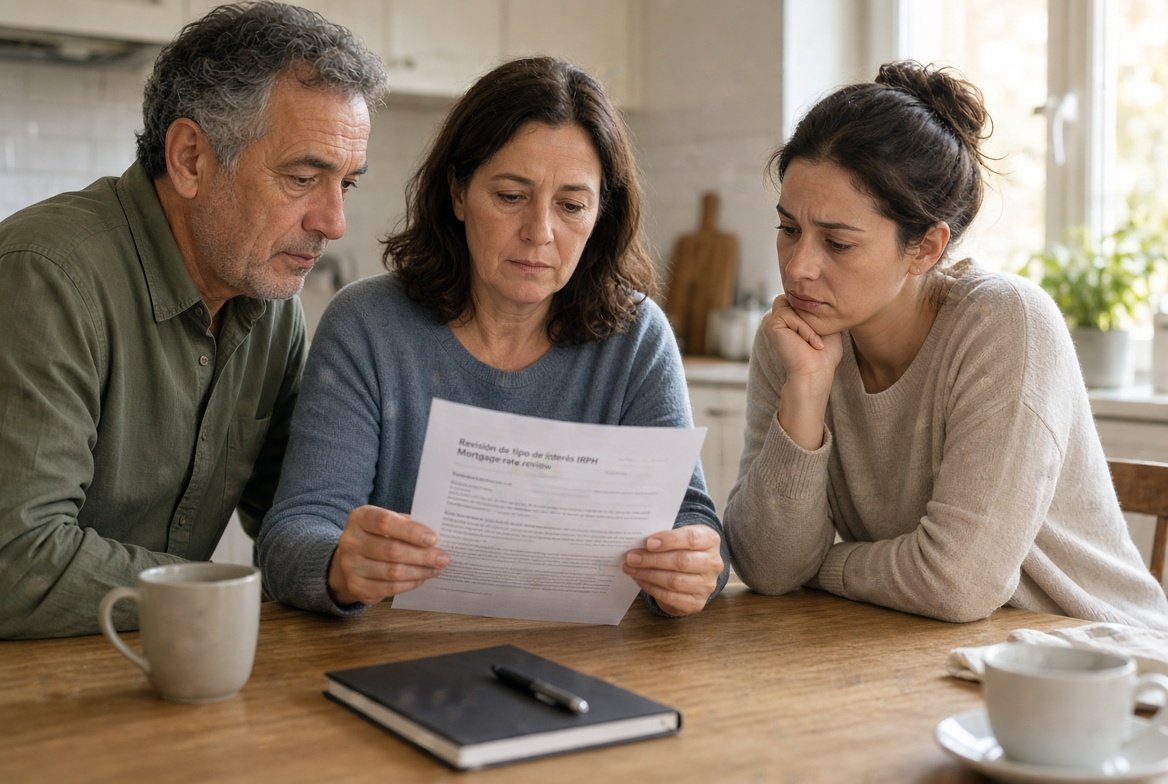
Familia revisando la carta de subida de cuota IRPH

Día 1–2: verificar la carta de revisión

Anota en un papel: mes de referencia del IRPH, valor del índice, diferencial, nuevo TIN, capital sobre el que calculan y nueva cuota. Si el índice no coincide con el oficial de ese mes, reclama la corrección al banco por escrito adjuntando el dato de IRPH.es o del Banco de España.

Replica el cálculo con la calculadora de impacto de la revisión: verás la diferencia en euros al mes y al año. Si además quieres el peso sobre tu sueldo, usa el esfuerzo de la cuota con IRPH.

Día 3: decidir si amortizas

Una entrega a cuenta reduce intereses futuros. Puedes pedir bajar la cuota (más aire cada mes) o acortar plazo (terminar antes). Prueba ambas en la amortización parcial. No vacíes el colchón de emergencias: tres a seis meses de gastos fijos deberían quedar fuera de la amortización.

Clave: amortizar con tipo alto multiplica el ahorro de intereses; amortizar dejando la cuenta a cero multiplica el estrés.

Día 4–5: hablar con el banco con números

Pide por escrito una de estas opciones (o varias): bajar diferencial, pasar a Euríbor, pasar a fijo, alargar plazo o una carencia temporal. Lleva la simulación impresa. Para valorar un fijo, usa IRPH a tipo fijo; para cambiar de entidad, la subrogación.

Desconfía de bonificaciones que exigen seguros caros: el diferencial baja en el papel y el coste total puede subir. Suma primas anuales antes de aceptar.

Día 6–7: elegir y dejar constancia

SituaciónAcción prioritaria
Tienes ahorro holgadoAmortizar (cuota o plazo)
La cuota supera ~35 % de ingresosNegociar plazo / fijo o subrogar
Error en el IRPH de la cartaReclamación de corrección al banco
Quieres cerrar el riesgo del índiceOferta a fijo con gastos calculados
Sospechas falta de transparencia en origenArchivar papeles y valorar reclamación IRPH

Ejemplo orientativo de conversación con el banco

Puedes estructurar el correo así: identifica el contrato, adjunta la carta de revisión, indica el IRPH oficial del mes de referencia (enlace o captura de IRPH hoy), muestra tu simulación de cuota y pide respuesta escrita sobre novación a Euríbor, a fijo o reducción de diferencial en un plazo concreto (por ejemplo 15 días hábiles).

Adjunta solo lo necesario: escritura (páginas del tipo de interés), último recibo y la simulación. No envíes DNI por canales inseguros; usa la banca electrónica o registro formal si el volumen del asunto lo requiere.

Si el banco propone alargar el plazo, exige una tabla con la nueva cuota, los intereses totales añadidos y la fecha de finalización. Alargar es un respiradero: reduce la letra y aumenta el coste global. Compáralo con amortizar una cantidad menor hoy.

Cuando la subida coincide con otros gastos (colegio, comunidad, IBI), prioriza no acumular descubiertos. Un plan de tres partidas —cuota, fondo de reserva, resto del mes— evita decisiones impulsivas de consolidar deudas caras.

Lo que empeora el problema

  • Dejar de pagar sin avisar: genera demora, comisiones y peores condiciones de negociación.
  • Aceptar una novación verbal “que ya te mandan el contrato”.
  • Comparar solo el TIN y olvidar comisiones de apertura, subrogación o cancelación.

Si necesitas contrastar con otros casos

Publica tu duda (sin datos sensibles) en el foro IRPH. Incluye banco, año de firma, diferencial y si la revisión es anual o semestral. Cuanto más concreto, mejor la respuesta.

Clave final: una subida de cuota se gestiona con verificación, simulación y una sola decisión escrita. El resto es ruido.

Comentarios

avatar
d6k · Jueves, 05 Marzo 2009 | 02:50:58 PM · nº 586
hola yo tengo irph y me revisan en julio, me gustaria saber mas o menos lo que pagaré para entonces o si me merece la pena a cambiar a euribor ya que ahora el diferencial de este está muy alto.
Responder
Esperanza · Malaga · Miércoles, 19 Sept. 2018 | 10:05:36 AM · resp. nº 586
Os dejo otro enlace de la noticia.
http://www.finanzas.com/noticias/economia/20180919/propone-tjue-inste-supremo-3911423_age.html
avatar
sierra · Jueves, 05 Marzo 2009 | 12:55:49 PM · nº 585
Yo tambien estoy con UCI, ya he hablado con ellos, me dicen que hacer una novación al euribor tendria muchos gastos, como ir al notario otra vez con su consiguiente minuta, para hacer cambio de escrituras, no me puedo creer lo que me esta pasando y como pude creer en estos lobos con piel de cordero, me gustaria mucho unirme a vosotros y coloborar en todo lo que pueda, mi Email es sierra_villarrubiera@hotmail.com
Responder
Martin · Santa Coloma · Miércoles, 19 Sept. 2018 | 06:19:47 AM · resp. nº 585
Gracias gracias, mil gracias por el enlace y por las pequeñas esperanzas que esta noticia alberga para todos los afectados por este índice maldito. Un fuerte abrazo JoseG
avatar
juan · Jueves, 05 Marzo 2009 | 10:16:57 AM · nº 584
Hola, un dia leí en este foro que para calcular el IRPH, habia que sumar el euribor de los tres meses anteriores, sumarle un punto y dividirlo entre tres y que mas o menos salia aproximado con leves variaciones, no se si sera verdad pero el IRPH del mes de febrero que se publicaria el 20 de marzos egun esos calculos, se quedaria en un 3,808, me demasiado bonito para ser verdad pero ojala este cerca a esos valores
Responder
Miguel Company Lozano · ELCHE · Martes, 18 Sept. 2018 | 08:00:58 AM · resp. nº 584
Enserio ese es el informe de la Comisión?Si eso es cierto no es que sea buena noticia,es un milagro que ha venido a vernos...Ojalá de verdad sea asi..Ojalá.Me has animado el dia
avatar
arturo · Jueves, 05 Marzo 2009 | 06:17:09 AM · nº 581
para rocio:

me has dicho que te aplican el irph de marzo, pero eso es ambigui pues el 20 de marzo se publica el irph de febrero, si te la revisan en abril, se suele coger el irph de dos meses antes, es decir el de febrero, que debe estar en el 4.3% (mi estimacion), en este caso te bajará entre 100 y 125€.
si te aplican el de marzo te bajará entre 125 y 175€.
Mi consejo, si estás mal de dinero, es que te informes en un par de bancos por si puedes cancelarlo y conseguir otro ampliado a euribor + 0.5.
si quieres mas detalles te dejo mi email
artblor2@gmail.com
Responder
sergio · laredo santander · Jueves, 13 Sept. 2018 | 09:27:05 AM · resp. nº 581
cuidado con este enlace, el art 14 de la constitucion no se aplica a autonomos y empresas que son actividades economómicas, sólo a ciudadanos,que son los soberanos titulares de los derechos de la constitución. equiparar ciudadanos a actividades económicas es un paso muy grave, que abandera un conocido partido político de color naranja.
avatar
rocio · Miércoles, 04 Marzo 2009 | 04:01:16 PM · nº 580
en mayo ya pagare mi nueva cuota,pago siempre el dia 5 del mes, el indice a utilizar en las revisiones sera el del mes anterior,alguien podria decirme de que mes sera si el de febrero,marzo o abril,pago 835e, tengo irph+0 y me quedan 37años,quien me puede decir cuanto pagare aprox.gracias
Responder
IRPH · MADRID · Miércoles, 12 Sept. 2018 | 02:54:07 PM · resp. nº 580
Perdon, queria decir si da un 2% de media aplican el indice corrector.
avatar
Isabel · Miércoles, 04 Marzo 2009 | 01:04:18 PM · nº 578
Hola... Mi hipoteca se revisará el 25 de marzo de 2009, tengo el indice IRPH + 0,25...La cuestión es que en las escrituras aparece que el índice a utilizar en las revisiones será el último publicado...¿Cúal me corresponderá el publicado en Febrero (IRPH entidades 4,89 ) o el que se publique el 20 de Marzo?
Responder
Laia · Cerdanyola del Vallés · Jueves, 06 Sept. 2018 | 06:59:15 AM · resp. nº 578
Gracias amigo. Un abrazo
avatar
joan · Miércoles, 04 Marzo 2009 | 08:19:24 AM · nº 577
Esto del irph es el timo mas grande de la historia. No tengo palabras para describir como me siento. Mi revision ha sido el 8 de febrero, y claro han cogido el de diciembre que estava al 6%. En resumen que este año pagare un 6,4%( impresionante). Si me hubiera hecho euribor+1 en su dia (lo normal) me habria bajado la quota unos 200 €, en cambio me ha subido 60 €. De pagar 998 que pagare ahora a 730 que pagaria si tuviera el euribor.Ademas ahora estoy en el paro y no puedo ir a negociar a ningun banco, o si? Alguien esta en una situacion parecida a la mia? Hay crisis? NO me extraña en lugar de ayudar nos ahogan. No creo que esto ocurra en los otros paises.
Responder
Jose Antonio · Terrassa, Barcelona · Martes, 04 Sept. 2018 | 06:41:26 PM · resp. nº 577
Buenas tardes Marta. Creo que un caso ya juzgado no se puede volver a juzgar. No soy experto pero por desgracia pienso que es así. Lo de la congelación del tipo de interés me suena raro, como una cláusula suelo, cosa que es claramente abusivo y demandable. No se como lo expresa tu escritura en concreto, pero si es claudula suelo, no entiendo como no te han dado la razón los tribunales en ese punto. Te aconsejo revisar bien tu escritura con algun esxperto y ver que se puede hacer al respecto. Mucha suerte y un saludo
avatar
Teresa · Martes, 03 Marzo 2009 | 04:36:22 PM · nº 576
He llamado esta mañana a UCI para ver si me podían cambiar el día de cobro de la hipoteca (me cobran el 5), porque mi empresa cada vez nos paga más tarde, y su respuesta es que no lo pueden hacer, ellos cobran el día que tengo en la escritura, a alguien le ha ocurrido esto?, alguien sabe cual es el seguro obligatorio cuando tienes una hipoteca? gracias por adelantado
Responder
Oscar · Irun-Guipuzcoa · Domingo, 02 Sept. 2018 | 03:39:07 PM · resp. nº 576
Hola. No creo que eso importe a la hora de reclamar. El criterio de Europa debiera de ser "si es o no es un interés legal". De serlo, no tendríamos nada que rascar. Pero si declaran el irph ilegal, por cualquier motivo, simplemente con reclamarlo debieran darnos lo cobrado de más. Pero han de declararlo ilegal.
avatar
rocio · Martes, 03 Marzo 2009 | 03:43:17 PM · nº 575
para alberto, soy rocio mi hipoteca es de 835e,me quedan 37años por pagar tengo irph +0 reviso en abril pero en las escrituras me pone que lo haran con el interes del mes anterior,reviso anual.espero que me baje. gracias
Responder
Oscar · Irun-Guipzucoa · Domingo, 02 Sept. 2018 | 03:34:56 PM · resp. nº 575
No siempre, pero suele ser habitual.
Revisa las condiciones de tu hipoteca, en el apartado del interés aplicable debería ponerlo bastante claro.
Se te pueden dar diversas condiciones, irph solo, irph + diferencial, e incluso lo más habitual suele ser el irph + diferencial variable sujeto a condiciones, como seguro de la casa, nóminas, tarjetas, etc etc.
Además de lo anterior puede tener cláusula suelo y no bajar de una cantidad, pero todo ha de estar reflejado en las condiciones que firmaste
Un saludo
avatar
Churri · Martes, 03 Marzo 2009 | 01:06:31 PM · nº 574
Me gustaría si alguien me puede decir algo de esto... tengo hipoteca con UCI me revisan en junio (semestral) el importe es de 114000 € y me quedan 27 años por pagar! cuánto será mi cuota en julio? a cuánto estará el famoso IRPH ? a ver si alguien me da un alegrón! gracias ah! olvidaba diferencial 0.40
Responder
maria · asturias · Lunes, 27 Agosto 2018 | 06:06:03 PM · resp. nº 574
Para enviar tu caso a las autoridades tecnicas europeas, puedes enviar una copia de la hipoteca a normastecnicas@economistas.org, es gratuito.

Mostrando 5351–5360 de 5754 comentarios · Página 536 de 576

Dejar comentario

Visitas: 6.718