
IRPH

Heredar una hipoteca IRPH: pasos, riesgos y opciones con números claros

Heredar una hipoteca IRPH: pasos, riesgos y opciones con números claros

Heredar una casa con hipoteca no es solo firmar papeles en el notario: es decidir si aceptas la deuda, cómo se paga la cuota mientras tanto y qué hacer con un préstamo referenciado al IRPH. Vamos por partes, sin prisa.

Clave: la herencia trae bienes y también deudas. La hipoteca sigue viva hasta que se cancele, se novación o se venda con liquidación del préstamo.

En un momento familiar delicado, los números ayudan a tomar decisiones serenas: capital pendiente, tipo actual (IRPH + diferencial), cuota y posibles seguros de vida vinculados.

Pide al banco el certificado de deuda y el detalle de la última revisión. Contrasta el índice con IRPH hoy y el histórico en IRPH histórico.
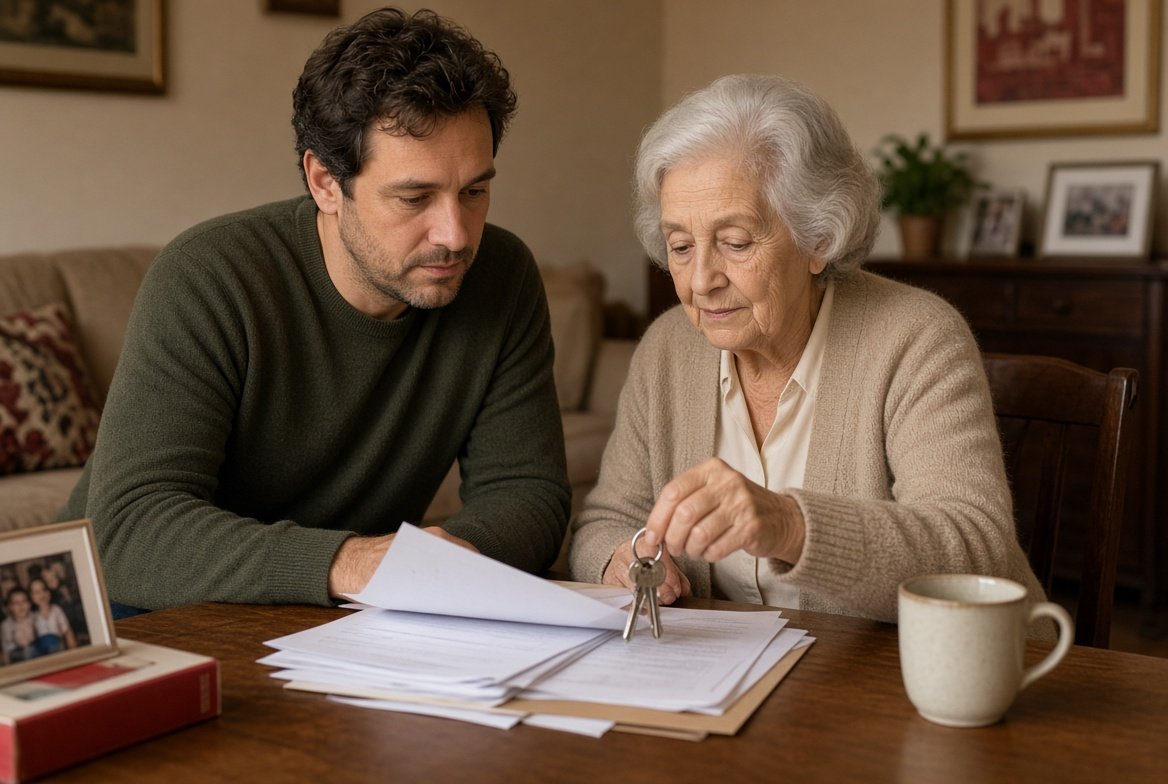
Familia revisando documentos al heredar una vivienda con hipoteca IRPH

Aceptar la herencia: pura o a beneficio de inventario

La aceptación pura asume bienes y deudas. A beneficio de inventario limita la responsabilidad al valor de lo heredado. La elección conviene valorarla con asesoramiento profesional cuando hay hipoteca pendiente.

Clave: no firmes a ciegas. Primero inventario: vivienda, préstamo, seguros y posibles avalistas vivos.

Qué hace el banco

Mientras se tramita la herencia, la cuota sigue devengándose. El banco puede exigir documentación de herederos, seguro de vida (si existía) y, más adelante, novación de titulares. Cada entidad tiene su protocolo.

Si había seguro de vida que amortiza el préstamo al fallecimiento, reclama la prestación con el certificado de defunción y la póliza. Puede reducir o cancelar el capital.

Opciones habituales

OpciónIdeaHerramienta útil
Seguir pagando la hipotecaUno o varios herederos asumen la cuotaRevisión de cuota
Cancelar con ahorros o seguroCerrar el préstamoCancelación
Vender la viviendaLiquidar la deuda con el precioGastos + cancelación
Novación de titularesEl banco acepta a los herederosNovación

El factor IRPH

El índice puede situarse por encima del Euríbor. Antes de decidir quedarte la casa, estima el sobrecoste con ¿pagas de más con IRPH? y lee cuánto pagas de más IRPH vs Euríbor.

Si el causante tenía una reclamación por IRPH o se plantea iniciar una, consulta el estado en reclamación IRPH 2026. La legitimación de los herederos debe revisarse caso a caso.

Documentos que conviene reunir

  • Certificado de defunción y de últimas voluntades.
  • Escritura de la hipoteca y nota simple.
  • Certificado de deuda del banco.
  • Últimos recibos y notificaciones de revisión.
  • Póliza de seguro de vida, si existe.
  • PDF del BOE del último IRPH aplicado (IRPH BOE).

Pasos en orden

  1. 1
    Inventario de bien y deuda: valor orientativo de la casa vs capital pendiente.
  2. 2
    Comprobar seguro de vida y posibles amortizaciones.
  3. 3
    Simular la cuota actual con IRPH + diferencial.
  4. 4
    Elegir entre quedarse, vender o cancelar.
  5. 5
    Tramitar herencia y, si procede, novación con el banco.

No hay una única respuesta correcta: depende del capital pendiente, de si varios hermanos heredan, de la capacidad de pago y del coste del IRPH frente a otras alternativas de mercado.

Clave final: primero números (deuda, cuota, seguro), después firma. El IRPH seguirá revisándose; la decisión de heredar debe contemplar esa revisión.

Comentarios

avatar
MIRELLA · Jueves, 10 Sept. 2009 | 02:34:14 PM · nº 849
A cuanto estará el IRPH de agosto? Estará el irph de agosto por detrás del 3%? Estoy esperarando que baje el irph como agua de mayo. ME REVISAN EN OCTUBRE!!!
Responder
eric · Barcelona · Lunes, 14 Enero 2019 | 06:41:23 PM · resp. nº 849
Reclama por mí , que es una organización sin ánimo de lucro ? o ya reclamo yo por mí y si por un milagro recuperamos lo pagado de más no tendré que pagaros a vosotros un % ? No creo que sea el momento para decir que el 25 de febrero no será la fecha definitiva . para las pocas buenas noticias que tenemos no nos la estropees
avatar
Josep · Jueves, 03 Sept. 2009 | 10:21:33 PM · nº 848
Cúal es la cantidad que debes? Y el tiempo al que tienes que pagar? Te han cambiado los años a pagar? Con estos datos, se puede calcular si realmente te dicen o no la verdad, si utilizas la página de "cálcul de préstecs hipotecaris" citada en otro comentario, lo puedes hacer tu mismo introduciendo los datos primero de como lo tenías y luego de como lo tienes ahora. Si quieres pasarlos por aquí te lo calculo yo mismo.

Hasta pronto,
Josep
Responder
Rosa · Lanzarote · Domingo, 13 Enero 2019 | 08:11:56 PM · resp. nº 848
Eso pedimos justicia,suerte han tenido ellos a jugar con nuestro dinero, y la comida de nuestros hijos,tanta preocupación si la banca cae, hombre porfavor y las familias que se han quedado en la calle y no llega a final de mes? Sí Dios quiere el 25 de febrero día clave para los que hemos estado sufriendo, y por supuesto estoy de acuerdo en ayudar a esas personas aportando mi grano de arena.Animo a todos
avatar
pablo · Miércoles, 02 Sept. 2009 | 08:25:07 PM · nº 847
se me olvidaba, mi diferencial es cero.
Gracias de nuevo
Responder
Alejandro · Las palmas de gran Canaria · Domingo, 13 Enero 2019 | 03:06:41 PM · resp. nº 847
Buenos días a tod@s
David,por mi estaría de acuerdo en tu idea, ya que realmente ellos no tuvieron la opción de tirar las cosas para atrás. Yo tuve algo más de suerte ya que mi abogado paralizó todo. Esperemos que tengamos suerte en febrero. Lo que sí debemos de tener todos claro, es que el escrito del gobierno del PP sigue en Europa, y el PSOE tampoco lo ha retirado, lo digo para tener claro en las elecciones a quien quitarles el poder de jugar con nosotr@s
Un saludo a tod@s
avatar
pablo · Miércoles, 02 Sept. 2009 | 08:23:47 PM · nº 846
Hola a todos los sufridores de hipoteca, solo una consulta, yo tuve la revisión de una HP con la caixa en junio, con el IRPH de referencia de marzo, hay una diferencia de 1.49 a la baja, pagaba 965€ y ahora "solo" 871€ he hido a preguntar a la oficina y me han dicho que está todo correcto, ¿alguien me puede decir si es así? por que ya tengo la mosca tras la oreja. Gracias por escucharme (leerme ).
Responder
Vanesa · Murcia · Sábado, 12 Enero 2019 | 11:23:35 AM · resp. nº 846
Estoy super contenta. Vivo con la esperanza. Deseo mucha suerte a todos y a luchar.
avatar
Josep · Domingo, 30 Agosto 2009 | 11:54:45 AM · nº 845
Para José: Si me quedaría con un interés fijo del 3,9? Qué otra oferta te proponen? Te proponen otra oferta o tan solo te dan esta? Si no tuviera otra oferta, yo la cogería y más en los tiempos que corren con los diferenciales que ponen los bancos y cajas. Preocúpate también de saber otras condiciones de la hipoteca (qué interés te ponen para cancelar o amortizar la hipoteca, etc.). Si puedes, intenta negociar tener un interés de cancelación o amortización que esté en el 1% o por debajo del 1%. Sería ideal un interés del 0%. Eso conllevaría que por el dinero que amortizaras antes de tiempo, el banco o caja no te cobraría nada. Cuanto más interés te pongan, más pagarás de intereses a parte de lo que amortices. Infórmate. Si quieres saber lo que pagarías a lo largo de toda la vida de tu hipoteca, puedes consultar la siguiente página web. Te describo como llegar pues no permiten poner código web en los comentarios. Pon en google: "Simulador càlcul préstecs hipotecaris". La primera opción te reenviará a una página informativa de la administración de la Generalitat, donde se calcula de maravilla lo que pagarás. Es muy interesante para hacer comparativas y ver la evolución que puede tener tu hipoteca según los intereses que tengas o según lo que vayas amortizando. Haya suerte!
Responder
Jesús · Elda-Alicante · Viernes, 11 Enero 2019 | 10:22:01 AM · resp. nº 845
Yo lo rechace por varios motivos, ten en cuenta que es un contrato que no elevan a escritura pública por lo que si no me equivoco no estaría sujeto a la futura ley de hipotecas que están tramitando, por lo que en caso de poblemas de pago podrían ejecutar la hipoteca, en plan usurero, asi que prefiero pagar un poco más a la espera del TJUE y no construirme el patíbulo, comprar la cuerda y ponérmela al cuello
avatar
jordi · Jueves, 27 Agosto 2009 | 05:09:40 PM · nº 844
Para josé; En mi modesta opinion creo que es un buen interes el 3'9. Pero que sepas que en los momentos que baje mas te estiraras de los pelos i en los que suba iras por la calle con la cabeza bien alta y no vas a caber en ti. Mi opinion es siempre pagar a precio de mercado que sube tu pagas mas que baja tu pagas menos asi si baja no te vas a maldecir.
en resumen y de todos modos creo que no esta mal este valor creo que esta mas bajo de la media de irph de los ultimos años.
Responder
francisco serrano · cartagena · Jueves, 10 Enero 2019 | 07:22:47 PM · resp. nº 844
Buenas tardes Maria, entiendo la duda que tienes al respecto, pero yo te hago una pregunta,¿tu crees que los bancos nos harian una propuesta de ese tipo (de variable a fijo) si ellos no tuviesen miedo a que el TJUE fuese a darnos la razon?. Por otro lado no se el tipo de interes que te ofrecen como fijo, en mi caso y mi banco tambien es SABADELL me ofrecen el 2% cuando el que tengo es el 2,18%, pero lo que mas me jode es que en la oferta existe una clausula por la cual si yo firmo renuncio a cualquier reclamacion posterior.
Yo reconozco que no entiendo mucho de este tema pero si el TJUE dicta una sentencia contraria a nosotros todavia nos queda la posibilidad de realizar un cambio de la hipoteca a otro banco que nos de el euribor.
avatar
José · Miércoles, 26 Agosto 2009 | 11:32:34 AM · nº 843
Hola, me gustaria preguntar si alguien se quedaria con un "fijo" al irph medio de cajas y bancos actual de 3,1 + 0.8 = 3,9 (osea con un interes fijo a 25 años al 3,9%) muchas gracias.
Responder
Daimi · Barcelona · Jueves, 10 Enero 2019 | 04:30:57 PM · resp. nº 843
Hola nosotros también tenemos sentencia desfavorable, en nuestro caso es con Bankia, en el mes de diciembre en los juzgados de Barcelona y hemos apelado, con todo lo que han hecho los de Bankia y siguen haciendo.... y la justicia les sigue dando la razón, seguiremos adelante... animo a todos
avatar
Ana · Lunes, 24 Agosto 2009 | 05:23:19 PM · nº 842
Buenas tardes,

acabo de encontrar esta página y espero que me deis un poco de luz sobre un asunto pendiente con el banco.
El año pasado en septiembre abrí una cuenta de crédito de 15000€ con CCM. Además de pagar unos intereses de 350 euros trimestrales me la tienen que renovar ahora en septiembre. Cual es mi sorpresa cuando me llaman y me dicen que solo me conceden un 50% en la renovación. Eso es posible? La verdad es que no me fío mucho del director del banco y tengo la sensación de que se puede renovar al 100% pero no quieren. La verdad es que no se como actuar ante esta situación ya que en los tiempos que corren no puedo pagar ahora 7500€. hay alguna solución alternativa como solicitarla en otro banco o algo así o presionarles?

gracias.

Ana
Responder
Antonio · murcia · Miércoles, 09 Enero 2019 | 05:47:12 PM · resp. nº 842
Hola Garlo a mi igual venga llamandome , ya iban por el 1.50 y le dije que no que si me lo ponian a 0 vale, yo voy a aguantar que minimo si lo declaran nulo nos pondran hipoteca a 0, ya que nos devuelvan lo cobrado de mas creo es mas complicado.
avatar
Josexu · Lunes, 24 Agosto 2009 | 08:14:42 AM · nº 841
Te recomiendo Montse que sigas con euribor. Yo tambien tengo hipoteca con la caixa (tonto de mi) he querido cambiar y buala no es una hipoteca normal, en ningun momento me lo dijeron no se hasta que punto es legal...
que vaya bien. ibanesto te lo pagan casi todo puede que sea una buena opcion...
Responder
Alejandro · Las palmas · Martes, 08 Enero 2019 | 05:20:21 AM · resp. nº 841
Si Enrique tienes razón, la mayor parte de nosotr@s hemos pagado ya los intereses de la estafa de nuestras hipotecas por el sistema francés, pero ten en cuenta que lo que vamos a denunciar y los jueces a juzgar es la estafa del impuesto en sí,y lo que está claro es que el IRPH cuando TJUE diga que es un impuesto que no fue elegido entre ambas partes, ni explicado con la claridad que debió ser, todos hemos pagado más interés del que debíamos, además añade que siendo un interés perjudicial para los consumidores quien lo habría aceptado? Espero que tod@s coincidimos que ninguno. Que nos obligarán a denunciar? Espero que no lo hagan, teniendo en cuenta que si lo hacen se van a ver con gastos judíciales más y eso espero que sea así, las sanciones que les pueden caer, que a 1.300.000 que somos, que añadan por donde les saldrá el cachondeo. Hay muchos abogados que no nos cobrarán nada hasta que se decida todo por juicio, ya que ellos les cobrarán al banco cuando pierdan, que lo perderán, su decisión mal tomada. Así que hayamos pagado los intereses o no, nos han estafado y robado y tienen que devolver todo lo sustraído con sus malas prasis.
Un saludo a tod@s.
avatar
jordi · Sábado, 22 Agosto 2009 | 01:29:17 AM · nº 838
TOTALMENTE DE ACUERDO CON JOSEP. SI SEÑOR
Responder
Miguel · ELCHE · Lunes, 07 Enero 2019 | 08:58:32 AM · resp. nº 838
Yo tb estoy en el Sabadell y me ofrecieron 2,34 fijo,cuando pago 2,35 con irph...a mi me quedan 28 años aún de préstamo.Supongo que a ti te quedarán menos.Lo que tienes que tener claro es que te obligarán a no reclamar nada luego,sino no hay oferta.

Mostrando 5121–5130 de 5754 comentarios · Página 513 de 576

Dejar comentario

Visitas: 3.415