
IRPH

Heredar una hipoteca IRPH: pasos, riesgos y opciones con números claros

Heredar una hipoteca IRPH: pasos, riesgos y opciones con números claros

Heredar una casa con hipoteca no es solo firmar papeles en el notario: es decidir si aceptas la deuda, cómo se paga la cuota mientras tanto y qué hacer con un préstamo referenciado al IRPH. Vamos por partes, sin prisa.

Clave: la herencia trae bienes y también deudas. La hipoteca sigue viva hasta que se cancele, se novación o se venda con liquidación del préstamo.

En un momento familiar delicado, los números ayudan a tomar decisiones serenas: capital pendiente, tipo actual (IRPH + diferencial), cuota y posibles seguros de vida vinculados.

Pide al banco el certificado de deuda y el detalle de la última revisión. Contrasta el índice con IRPH hoy y el histórico en IRPH histórico.
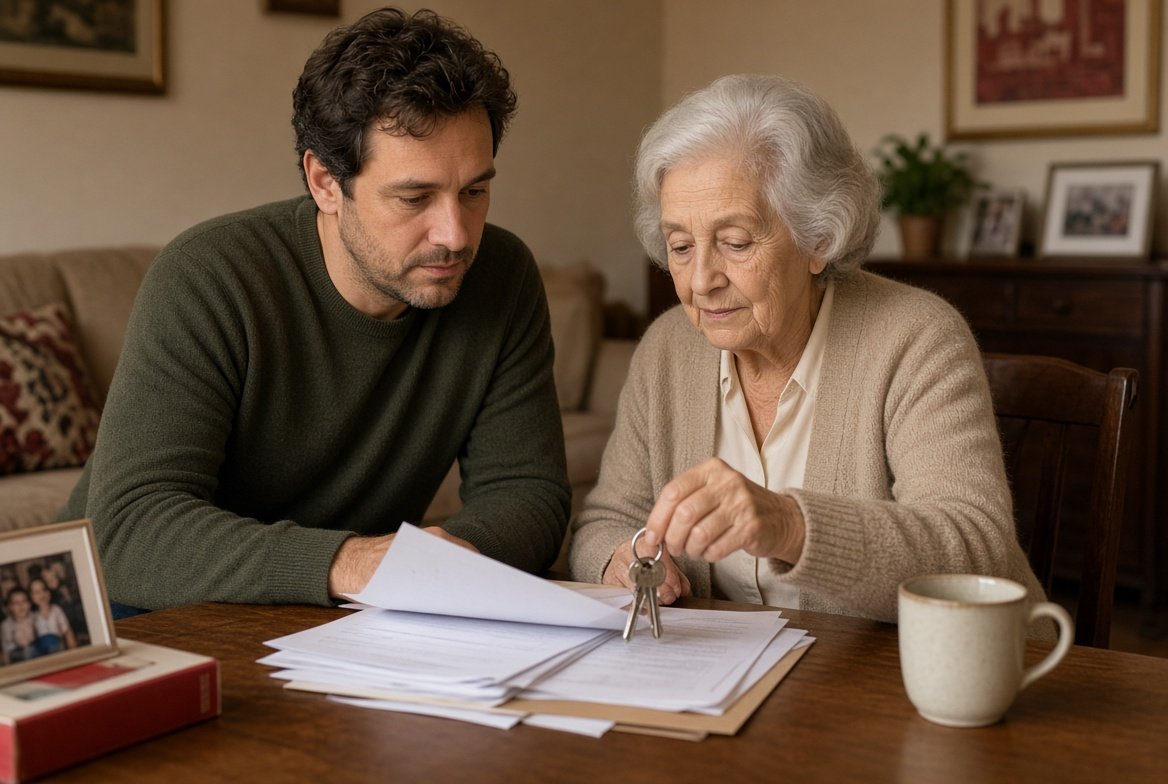
Familia revisando documentos al heredar una vivienda con hipoteca IRPH

Aceptar la herencia: pura o a beneficio de inventario

La aceptación pura asume bienes y deudas. A beneficio de inventario limita la responsabilidad al valor de lo heredado. La elección conviene valorarla con asesoramiento profesional cuando hay hipoteca pendiente.

Clave: no firmes a ciegas. Primero inventario: vivienda, préstamo, seguros y posibles avalistas vivos.

Qué hace el banco

Mientras se tramita la herencia, la cuota sigue devengándose. El banco puede exigir documentación de herederos, seguro de vida (si existía) y, más adelante, novación de titulares. Cada entidad tiene su protocolo.

Si había seguro de vida que amortiza el préstamo al fallecimiento, reclama la prestación con el certificado de defunción y la póliza. Puede reducir o cancelar el capital.

Opciones habituales

OpciónIdeaHerramienta útil
Seguir pagando la hipotecaUno o varios herederos asumen la cuotaRevisión de cuota
Cancelar con ahorros o seguroCerrar el préstamoCancelación
Vender la viviendaLiquidar la deuda con el precioGastos + cancelación
Novación de titularesEl banco acepta a los herederosNovación

El factor IRPH

El índice puede situarse por encima del Euríbor. Antes de decidir quedarte la casa, estima el sobrecoste con ¿pagas de más con IRPH? y lee cuánto pagas de más IRPH vs Euríbor.

Si el causante tenía una reclamación por IRPH o se plantea iniciar una, consulta el estado en reclamación IRPH 2026. La legitimación de los herederos debe revisarse caso a caso.

Documentos que conviene reunir

  • Certificado de defunción y de últimas voluntades.
  • Escritura de la hipoteca y nota simple.
  • Certificado de deuda del banco.
  • Últimos recibos y notificaciones de revisión.
  • Póliza de seguro de vida, si existe.
  • PDF del BOE del último IRPH aplicado (IRPH BOE).

Pasos en orden

  1. 1
    Inventario de bien y deuda: valor orientativo de la casa vs capital pendiente.
  2. 2
    Comprobar seguro de vida y posibles amortizaciones.
  3. 3
    Simular la cuota actual con IRPH + diferencial.
  4. 4
    Elegir entre quedarse, vender o cancelar.
  5. 5
    Tramitar herencia y, si procede, novación con el banco.

No hay una única respuesta correcta: depende del capital pendiente, de si varios hermanos heredan, de la capacidad de pago y del coste del IRPH frente a otras alternativas de mercado.

Clave final: primero números (deuda, cuota, seguro), después firma. El IRPH seguirá revisándose; la decisión de heredar debe contemplar esa revisión.

Comentarios

avatar
Tinerfeña · Lunes, 16 Febrero 2009 | 03:52:01 PM · nº 483
Hola a todos, lo único que pretendemos es una vivienda digna de poder pagar, estamos hablando de una vivienda única para la familia que formes, no de lujos ni de tener varias sino la vivienda familiar.Las hipotecas de esas viviendas deberían estar a un precio accesible de poder pagar las letras cada mes.No quiero que me regalen nada simplemente una vivienda acorde y en relación a las nóminas que cobramos para poder pagar y no este extrangulamiento de unos y otros no.Me da igual quien da la hipoteca Uci, BBvA, Banesto etc, ese no es el caso.Quiero una vivienda que pueda pagar, no que de buenas a primeras me aumente 250 € y no sepa como hacer y con el riesgo hasta de perderlo todo.
Responder
silvia · barcelona · Domingo, 11 Marzo 2018 | 10:56:07 PM · resp. nº 483
Si miras en la pagina www.irphstop.net/kalkulagailua/ te contara los intereses pagados de mas que te tendria que devolver el banco. Esta calculadora acierta bastante con el importe que deberian devolverte.
Un saludo. Hay que reclamarlo
avatar
Ana · Lunes, 16 Febrero 2009 | 01:57:12 PM · nº 482
A quien le pueda interesar, yo antes de firmar con UCI, en todo momento con la comercial que me llevo el caso, Elena se llama, hable de Euribor y digo en todo momento por que en varias ocasiones le comente que con lo que estaba subiendo el Euribor (por aquellos entonces), Y EN NINGUN MOMENTO ME RECTIFICO INDICANDOME QUE MI PRESTAMO SE FIRMARIA CON EL IRPH DE LAS CAJAS, y sí es verdad que por escrito refleja el IRPH, pero en el momento de la firma.. con un bebé de tres meses esperando su toma, los nervios de lo que estás firmando, etc... uno es humano y peca de confiado, porque repito EN NINGUN MOMENTO ESTA PERSONA EN VARIAS DE LAS VISITAS A SU OFICINA, ME ACLARO ESTE "PEQUEÑO" DETALLE.
Qué opinas Toma??
Responder
alvaro · segura del tajo · Martes, 06 Marzo 2018 | 03:46:56 PM · resp. nº 482
Recitfico. El problema es que no depende de la economía. Depende de los contratos de los bancos donde usan como fórmula IRPH + "algo". Ese "algo" depende sólo de su voluntad y se suma automáticamente al IRPH anterior.Por eso la ESTAFA del IRPH a diferencia de la del Euríbor, no está en el propio IRPH, sino en LA FORMULA con IRPH que los bancos emplean en los contratos.
avatar
alberto · Lunes, 16 Febrero 2009 | 09:06:47 AM · nº 481
Totalmente de acuerdo contigo, aqui los primeros llorones han sido los bancos, que muchos estan al borde de la quiebra y han tenido que ir llorando los pobrecitos a sus amiguitos del gobierno a que les inyecten de nuestro dinero para salvarles el culo, ¿a quien nos han preguntado para ayudarles y salvarles de la quiebra? ¿acaso ellos tienen alguna piedad con muchos de nosotros para embargarnos y dejarnos en la calle?,por lo tanto no nos tacheis a nosotros de llorones porque nosotros no tenemos a un gobierno detras que nos aporte dinero para salvarnos igual que han echo con esos indefensos bancos y cajas, si por mi fuera ya se podian haber ido a pique por avariciosos, usureros y chapuceros por dar hipotecas como churros sin control a quien se la daban.
Responder
alvaro · segura del tajo · Martes, 06 Marzo 2018 | 03:19:46 PM · resp. nº 481
Pues el problema es que no depende de la economía, sino de los bancos y de los contratos de los bancos usando la fórmula IRPH+ algo. Es algo, depende sólo de su voluntad, y se suma automáticamente al IRPH anterior.
avatar
gg · Lunes, 16 Febrero 2009 | 09:05:39 AM · nº 480
ESTE COMENTARIO ES PARA MARIA CASAS, SI, TU QUE TIENES AMIGOS TRABAJANDO PARA UCI, NO SE CUAL SERA TU HIPOTECA NI TAMPOCO ES QUE ME INTERESE PORQUE CADA UNO YA TENEMOS BASTANTE CON LA NUESTRA, A LO MEJOR A TI EL IRPH TE PARECE UN LUJO EN TU HIPOTECA, PERO YO ESTOY PAGANDO 1730 SOLO DE INTERESES Y AHORA QUE VOY A SUBROGARME VOY A PAGAR 1400 QUITANDOME CAPITAL E INTERESES.

ESTE ES UN FORO PARA PERSONAS QUE LO ESTAN PASANDO FRANCAMENTE MAL CON EL IRPH, NO PARA DEFENDER EL INDICE DE TU HIPOTECA QUE TE VA TAN BIEN, NI PARA DEFENDER A LOS AMIGOS DE UCI, PORQUE TUS AMIGOS DE UCI NO TIENEN MUCHA IDEA DE LAS CONDICIONES, YA QUE LES HABLAS DE UN CAMBIO EN LA HIPOTECA Y TE DICEN QUE LO QUE HAY EN LAS ESCRITURAS ES LO QUE HAY.

NO HAN DEBIDO DE LLEGAR A LA PARTE DE LAS ESCRITURAS QUE TE DICE: POR MODIFICACION DE LAS ESCRITURAS, UN TANTO POR CIENTO (EL QUE SEA A CADA UNO). Y ESOS NOS AYUDAN A CONSEGUIR QUE?

ANDA POR DIOS, TU DEBES DE SER EXACTAMENTE IGUAL QUE MIGUEL. UN DESGRACIADO QUE LLEVABA UNA INMOBILIARIA,
Responder
Silvia · Barcelona · Lunes, 05 Marzo 2018 | 09:07:25 PM · resp. nº 480
Estoy en la misma situacion. Gane de primera instancia en el mes.de diciembre contra el bbva sobre el irph. Evidentemente bbva ha recurrido pero mi abogada tambien pedira la.ejecucion provisional. Supongo que esto tambien tardara lo.suyo pero mucha paciencia y a ver si todo va bien...un saludo
avatar
un inculto de las finanzas · Domingo, 15 Febrero 2009 | 10:45:39 PM · nº 478
Señores alguien ha tasado la vivienda enlos ultimos meses? yo por 180.000 e. voy a pagar al final del prestamo 480.000e. por una vivienda de 87mts.si el tipo de interes sigue segun el cuadro de amortizacion entregado por UCI. Es mi primera vivienda y la ultima nola compre para hacerme rico sino porque me salia mas barato que un alquiler.No estoy llorando ni quiero que me regalen nada lo unico que pedimos es que los bancos echen una mano que de los casi 300.000e. que se ganan de intereses nos aflojen un poco la cuerda y nos dejen respirar.Culto te recuerdo que los primeros en llorar fueron los BANCOS los pobres estan en crisis. Ahora nosotros pagamos su avaricia haberse imformado de aquien le vendian la moto antes de hacer esos contratos
Responder
Jose Luis · Madrid · Domingo, 04 Marzo 2018 | 12:00:22 PM · resp. nº 478
Pues no me parece nada del otro mundo, la sustitución del irph por el euribirb+1 no tiene fundamento salvo que lo hsta pedido el abogado en la demanda, lo que es una cagada enirme que le va a cistar una fortuna al cliente.
avatar
toma · Domingo, 15 Febrero 2009 | 12:17:59 PM · nº 476
anda que no leisteis antes lo que firmabais, y si no lo leisteis mas tontos sois vosotros.
Responder
kikolg · Toledo · Viernes, 02 Marzo 2018 | 02:20:41 PM · resp. nº 476
Muy interesante y bien explicado.
Gracias Antonio.
avatar
la bandera de japon es poco · Domingo, 15 Febrero 2009 | 12:23:39 AM · nº 475
Para todos aquellos que defendeis el IRPH y a U.C.I, me parece muy bien, aqui en este foro la gente opina de lo suyo y llora de lo que le duele, pero nadie quiere convencer a nadie de nada, cosa contraria a vosotros o (tu) si eres el mismo con difente nick, alomejor para uno puede molarle que le ... por el culo, pero no es aplicable a los demas, cada uno en su estilo. gracias por ilustrar el foro pero se puede dar opinion sin faltar y sin tratar de imponerse. esta claro que cuando el rio suena... y UCI con la mayoria de los que nos movemos aqui no ha sido clara, hemos firmado, si pero con tretas y engaños, "el camino del hombre recto esta por todos lados rodeado por las injusticias y la tirania de los hombres malos"... Ecequiel 25-17
Responder
kikolg · Toledo · Viernes, 02 Marzo 2018 | 02:20:27 PM · resp. nº 475
Muy interesante y bien explicado.
Gracias Antonio.
avatar
merche · Sábado, 14 Febrero 2009 | 06:01:30 PM · nº 474
Tengo la revision el 1 de abril , tengo el IRPH, alguien me podria decir si va a bajar gracias
Responder
yo misma · alava · Viernes, 02 Marzo 2018 | 01:05:55 PM · resp. nº 474
la fórmula estipulada de interés variable de los contratos hipotecarios recogida en la orden 5/94 como a)margen+ interés, responde al esquema de precio por coste, donde el interés es lo variable, no depende del banco y es el precio oficial del dinero, y el margen que se le suma es fijo, y es el beneficio del banco. Por tanto, cuando firmas para varios años, te da toda la información que existe y que depende del banco en ese momento. Es un contrato claro y trasparente, con el que tu puedes comparar entre las ofertas el margen que aplica cada banco y fomentar la competencia, tal y como se desea en un sistema de mercado, vigente en nuestro país. Lo que han hecho los bancos es usar esta fórmula pero colar el IRPH donde debería estar el Interés, como si fuera un precio oficial del dinero, es decir, un precio de coste para el banco. Cuando es todo lo contrario, ya que es un precio final, ya lleva incorporado el margen de beneficio sobre el coste del dinero, y además las comisiones, y sólo puede usarse junto con un ajuste NEGATIVO función del plazo de cada operación. Es decir, en el lugar del precio de coste en el contrato, los bancos han colado un precio final total, o TAE, que no han ajustado negativamente por plazo así que también es un TAE inflado, y al que han sumado, en sus respectivos lugares del contrato, el margen de beneficio, y las comisiones. Para ello se han aprovechado de que el resto, los consumidores, los notarios, e incluso el supremo, como vemos en su reciente sentencia, no distingue entre INTERES e INDICE, y sólo se han dado cuenta al ver que a pesar de que el interés oficial baja, el interés de sus contratos no baja, y que no es cuestión de tiempo, al ser una situación lo suficientemente sostenida en el tiempo. ESTAFA TOTAL.
avatar
mko · Sábado, 14 Febrero 2009 | 03:45:30 PM · nº 473
más que nada por que no tenéis ni idea de lo que habláis, os quejáis por quejar, si tienes IRPH te aguantas y esperas a que baje, igual que han hecho los que tienen euribor. He creado un foro, se llama: mequejo_por_vicio_y_sin_saber.com y otro también: quiero_un_ferrari_por_20€.com
Responder
JoseG · Gijon-Asturias · Lunes, 26 Febrero 2018 | 07:18:03 PM · resp. nº 473
Gracias Maite a ver si es verdad que en 4 meses se pronuncian
avatar
ANTONIO · Sábado, 14 Febrero 2009 | 01:00:15 PM · nº 472
PARECE QUE ÚLTIMAMENTE SE NOS HAN COLADO MUCHOS DEFENSORES DE LA BANCA. ¿OS DAN COMISIÓN?. Y ENCIMA VENÍS INSULTANDO. LOS QUE AQUÍ HEMOS PARTICIPADO SOMOS GENTE CORRIENTE QUE TENEMOS FAMILIA Y NUMEROSOS PROBLEMAS ECONÓMICOS Y SI NOS QUEJAMOS ES POR VARIOS MOTIVOS:
LA INSISTENCIA DE LOS COMERCIALES DE UCI Y OTRAS ENTIDADES EN QUE SE FIRMARA CON IRPH.
EL IRPH SIEMPRE HA ESTADO POR ENCIMA DEL EURIBOR.
LA NEGACIÓN DE UCI A HACER NOVACIONES ¿POR QUÉ?. PORQUE PREFIEREN GANAR 200 EUROS CON EL IRPH QUE 50 CON EL EURIBOR.
AHORA QUE TODOS NOS APRETAMOS EL CINTURON ELLOS QUIEREN ENGORDAR MÁS A COSTA NUESTRA.

YA SABEIS: LOS QUE REALMENTE ESTAIS PREOCUPADO POR EL TEMA UNIOS EN groups.google.es/group/queremos-el-euribor/browse_thread/thread/7b3aa447b5cd4af

Y EL QUE NO LLORA, NO MAMA
Responder

Mostrando 5441–5450 de 5754 comentarios · Página 545 de 576

Dejar comentario

Visitas: 3.309