
El IRPH sube en junio hasta el 1,799%
El IRPH sube de valor en junio de 2022, porque el Euríbor también está subiendo y este lo hace porque el BCE ha iniciado una política de subida de tipos de interés
El IRPH< ha subido de forma significativa en el mes de junio de 2022. Concretamente hasta el 1,799%, lo que se traduce en una subida intermensual de 0,175 puntos.
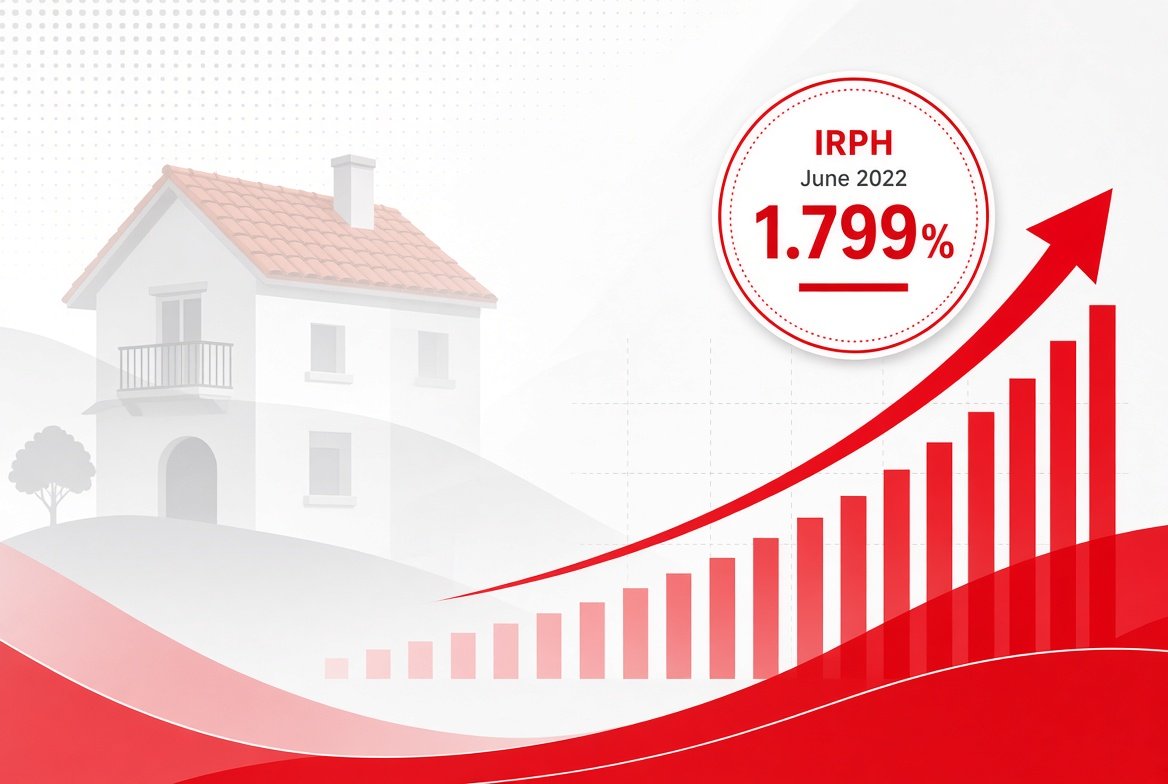
La diferencia interanual, es incluso más importante, ya que si en junio de 2021, el IRPH se encontraba en el 1,527% y en el mes de junio de 2022 en el 1,799%, el IRPH ha subido en un año 272 milésimas. Y este dato es el más preocupante para los ciudadanos con hipoteca IRPH, ya que supone un encarecimiento en la respectiva cuota mensual si se revisa con el dato de junio.
Ya lo veníamos advirtiendo. Si el Euríbor sube, también lo hará el IRPH, ya que para calcular el valor mensual del IRPH, el Euríbor es un ingrediente esencial. El Euribor está subiendo porque la inflación se encuentra en unas cotas muy altas, y para tratar de reducirla o afrontarla el Banco Central Europeo (BCE) está subiendo los tipos de interés, es decir, el precio del dinero.
El precio del dinero y el Euribor siguen trayectorias paralelas, de tal manera que si el BCE sube los tipos de interés el Euríbor también sube. Y si el Euríbor sube, inexorablemente también lo hace el IRPH.
Los ciudadanos con hipoteca variable, ya sea a Euríbor o IRPH, no tienen motivos para alarmarse en exceso. Todos los indicadores, ya sean índices hipotecarios, índices bursátiles o de cualquier otra naturaleza, pueden experimentar picos debidos a circunstancias excepcionales. Pero las subidas bruscas vienen seguidas también de caídas importantes. En cuanto se corrija la inflación, el BCE, ya no se mostrará tan dispuesto a continuar una política de subidas de tipos de interés.
No nos encontramos en una etapa de expansión económica, como en los años anteriores a finales de 2007, cuando la economía no dejaba de crecer. Entonces sí que tenía sentido que los tipos de interés estuvieran altos, pero las circunstancias actuales son bien diferentes.
El escenario económico se ha complicado primero por los años de la pandemia del Covid-19, y ahora en el 2022 por la guerra en Ucrania, que ha supuesto una fuerte presión sobre los precios energéticos y las materias primas. Esta fuerte tensión internacional y presión sobre los precios, ha disparado la inflación y el BCE ha cedido a subir los tipos de interés, para tratar de hacerle frente.
Pero cuando las circunstancias de tensión remitan, el BCE seguramente no seguirá con su política de subida de tipos, sino más bien a su misión anterior, continuar con la recuperación de la economía en la eurozona.
Además, los ciudadanos con hipoteca, deben saber que no es lo mismo que suba el Euribor o el IRPH cuando la hipoteca se encuentra en sus inicios que cuando la misma ya está avanzada. Cuanta menos deuda hipotecaria tengamos en nuestra hipoteca a interés variable, menos nos afectará la subida del Euribor o del IRPH.
Una hipoteca vinculada al IRPH, con un capital pendiente de 100.000 euros, con un plazo restante de 20 años y con un diferencial sobre el índice del 0%, pasará de una cuota mensual de 484 euros a otra de 496 euros. Esto supone un encarecimiento mensual de 12 euros, o una subida anual de 144 euros.


 SENTENCIA YA


Tras estas semanas donde ha habido mucho movimiento por las conclusiones del abogado favorables a los intereses de los afectados, ahora entramos en una fase donde la paciencia es clave.
Quien lleve años pagando el IRPH debe saber que no queda mucho para saber el desenlace.
A todos aquellos que tengan dudas concretas de sus casos que no se hayan respondido ya en el foro podéis escribirnos aquí: https://www.reclamapormi.com/reclamacion/ para que os expliquemos la situación y los próximos pasos.
Esperamos ser de ayuda.
Por otro lado, hemos visto que algunos afectados en alguna situación económica delicada han decidido pedir préstamos personales o tarjetas de crédito revolving que desaconsejamos totalmente utilizar .
Quien esté tentado de acudir a estos créditos en un momento de angustia debe saber que se están considerando usura por intereses como suelen ir por encima del 20% TAE hasta más del 50% TAE y esto solo hablando de entidades de reconocido prestigio en este país como Wizink, BBVA, Bankinter, Santander, Caixabank... SIN HABLAR DE OTRO TIPO DE CRÉDITOS de otro tipo de entidades como Vivis (visto 5.588% TAE- es un punto no una coma), Ferratum (381,34% TAE), Dispon (2.087% TAE)... prácticamente TODAS LAS ENTIDADES comercializan algún tipo de crédito rápido, tarjeta revolving, línea de crédito revolving...
No penséis que no son las tradicionales también. Es una nueva "moda". La banca vuelve a las andadas concediendo créditos que se están considerando usurarios, poco transparentes y encima donde los afectados que no pagan porque no pueden sufren un constante acoso.
Si tenéis la sensación de que tenéis una financiación de este tipo como por ejemplo una tarjeta Wizink, esto os puede estar pasando a vosotros. Si pagáis y pagáis por una tarjeta, con pago aplazado, sabed que estáis pagando intereses desorbitados. Igual ni siquiera pedisteis esa tarjeta, sin saber muy bien cómo. Las entidades están perdiendo los casos en los tribunales en la mayoría de los casos.
Desde Reclama Por Mí, tenemos todos los casos finalizados hasta la fecha ganados. El viernes mismo enviamos una nota de prensa que es posible que hayáis leído ya que ha salido en diferentes medios donde se condena por USURA AL BANCO SABADELL POR UNA TARJETA DE CRÉDITO VISA CLASSIC CON UN 40,87%. Aquí la sentencia: https://www.reclamapormi.com/reclama-por-mi/reclamar-tarjetas-revolving-prestamos-personales/sentencias/338-sentencia-contra-banco-sabadell-por-intereses-con-usura-en-la-tarjeta-visa-classic-juzgado-de-primera-instancia-n-2-palma-de-mallorca.html
Entre otros ElConfidencial recoge de manera general tras enterarse de la sentencia información que le enviamos: https://www.elconfidencial.com/empresas/2019-10-12/banca-encomienda-supremo-frenar-demandas-tarjetas-revolving-661_2279240/
El Mundo ya lo hizo en su día: https://www.elmundo.es/economia/ahorro-y-consumo/2019/08/19/5d40104ffdddff5e568b463c.html
Podéis leer de ello de manera general aquí en nuestra web: https://www.reclamapormi.com/reclama-por-mi/reclamar-tarjetas-revolving-prestamos-personales/reclamar-tarjetas-revolving-prestamos-personales-4.html
Esperemos que este mensaje sea una canal más para hacérselo llegar a la gente y sirva de ayuda para que nadie acuda a este tipo de financiación que consideramos una trampa.
Un saludo,
Reclama Por Mí