
El IRPH sube en junio hasta el 1,799%
El IRPH sube de valor en junio de 2022, porque el Euríbor también está subiendo y este lo hace porque el BCE ha iniciado una política de subida de tipos de interés
El IRPH< ha subido de forma significativa en el mes de junio de 2022. Concretamente hasta el 1,799%, lo que se traduce en una subida intermensual de 0,175 puntos.
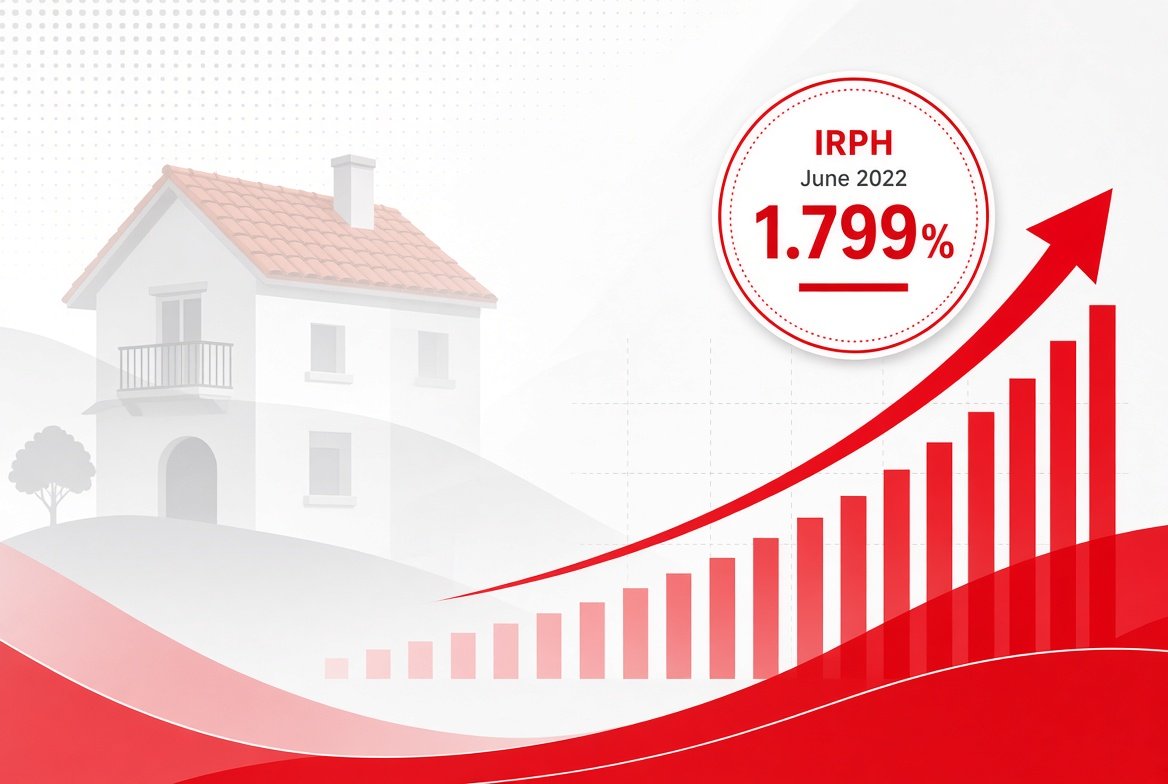
La diferencia interanual, es incluso más importante, ya que si en junio de 2021, el IRPH se encontraba en el 1,527% y en el mes de junio de 2022 en el 1,799%, el IRPH ha subido en un año 272 milésimas. Y este dato es el más preocupante para los ciudadanos con hipoteca IRPH, ya que supone un encarecimiento en la respectiva cuota mensual si se revisa con el dato de junio.
Ya lo veníamos advirtiendo. Si el Euríbor sube, también lo hará el IRPH, ya que para calcular el valor mensual del IRPH, el Euríbor es un ingrediente esencial. El Euribor está subiendo porque la inflación se encuentra en unas cotas muy altas, y para tratar de reducirla o afrontarla el Banco Central Europeo (BCE) está subiendo los tipos de interés, es decir, el precio del dinero.
El precio del dinero y el Euribor siguen trayectorias paralelas, de tal manera que si el BCE sube los tipos de interés el Euríbor también sube. Y si el Euríbor sube, inexorablemente también lo hace el IRPH.
Los ciudadanos con hipoteca variable, ya sea a Euríbor o IRPH, no tienen motivos para alarmarse en exceso. Todos los indicadores, ya sean índices hipotecarios, índices bursátiles o de cualquier otra naturaleza, pueden experimentar picos debidos a circunstancias excepcionales. Pero las subidas bruscas vienen seguidas también de caídas importantes. En cuanto se corrija la inflación, el BCE, ya no se mostrará tan dispuesto a continuar una política de subidas de tipos de interés.
No nos encontramos en una etapa de expansión económica, como en los años anteriores a finales de 2007, cuando la economía no dejaba de crecer. Entonces sí que tenía sentido que los tipos de interés estuvieran altos, pero las circunstancias actuales son bien diferentes.
El escenario económico se ha complicado primero por los años de la pandemia del Covid-19, y ahora en el 2022 por la guerra en Ucrania, que ha supuesto una fuerte presión sobre los precios energéticos y las materias primas. Esta fuerte tensión internacional y presión sobre los precios, ha disparado la inflación y el BCE ha cedido a subir los tipos de interés, para tratar de hacerle frente.
Pero cuando las circunstancias de tensión remitan, el BCE seguramente no seguirá con su política de subida de tipos, sino más bien a su misión anterior, continuar con la recuperación de la economía en la eurozona.
Además, los ciudadanos con hipoteca, deben saber que no es lo mismo que suba el Euribor o el IRPH cuando la hipoteca se encuentra en sus inicios que cuando la misma ya está avanzada. Cuanta menos deuda hipotecaria tengamos en nuestra hipoteca a interés variable, menos nos afectará la subida del Euribor o del IRPH.
Una hipoteca vinculada al IRPH, con un capital pendiente de 100.000 euros, con un plazo restante de 20 años y con un diferencial sobre el índice del 0%, pasará de una cuota mensual de 484 euros a otra de 496 euros. Esto supone un encarecimiento mensual de 12 euros, o una subida anual de 144 euros.


Como sabéis se acerca una fecha muy importante el 25 de febrero donde se dará respuesta a una triple cuestión prejudial. Para quien quiera más información, os dejamos el artículo que hemos escrito en Reclama Por Mí aquí: https://www.reclamapormi.com/reclama-por-mi/hipoteca/irph-que-es-y-como-reclamar-irph-abogado/278-que-va-ocurrir-el-25-de-febrero-con-el-irph.html, y os resumimos lo escrito:
¿Qué va ocurrir el 25 de febrero con el IRPH? Resolución de una triple cuestión prejudicial
El día 25 de febrero a las 14:30 se reúne el pleno del Tribunal de Justicia Europeo donde se abordará la nulidad del Irph.
No es habitual que se celebre una vista oral en la que tomen parte los 15 jueces, hecho que pone de manifiesto la transcendencia de la decisión que tiene en vilo a más de un millón de personas que referenciaron sus hipotecas a este índice.
Para poder entender bien la situación actual debemos hacer un análisis de las fechas más relevantes y sus implicaciones.
Los hitos más importantes sobre el IRPH:
El Tribunal Supremo en su sentencia del de 22 de noviembre de 2017, comunicó que "la mera referenciación a un tipo oficial como es el IRPH no implica falta de transparencia ni abusividad". La decisión que fue controvertida, contó con 2 votos particulares en contra y fallaba a favor de los intereses de los bancos y suponía que los afectados no pudieran reclamar por el índice.
El magistrado del Juzgado de Instrucción Nº 38 de Barcelona consideró que la decisión del Pleno de la Sala de lo Civil del Tribunal Supremo, validando el Índice de Referencia de Préstamos Hipotecarios (IRPH) porque gozaba de transparencia y no era abusivo, vulneraba, de hecho, la legislación comunitaria en materia de protección de consumidores en productos financieros.
Dicho magistrado elevó una triple cuestión prejudicial al Tribunal de Justicia de la Unión Europea (TJUE) por la comercialización de hipotecas vinculadas al IRPH.
La Comisión Europea, en su informe de observaciones escritas al TJUE del 17 de septiembre del 2018, se alineó a favor de los clientes afectados por el IRPH, situándose en sentido contrario a la sentencia del Tribunal Supremo.
El día 25 de febrero se reúne el pleno del Tribunal de Justicia Europeo donde se abordará la nulidad del Irph. Es importante destacar que después de celebrar la vista no tendremos una respuesta definitiva. Habrá que esperar al informe del abogado TJUE en que presentará sus conclusiones (plazo que oscila entre 2 semanas y 3 meses) y posteriormente llegará se propondrá una fecha para la decisión del Tribunal.
Leer todo el artículo aquí: https://www.reclamapormi.com/reclama-por-mi/hipoteca/irph-que-es-y-como-reclamar-irph-abogado/278-que-va-ocurrir-el-25-de-febrero-con-el-irph.html