
Previsión Euríbor 2022 y 2023
Previsiones del Euribor para el 2022 y 2023
El Euríbor muestra claros indicios de situarse ya en zona positiva
El Euribor constituye el principal indicador del precio de las hipotecas y actualmente se encuentra instalado en una clara senda alcista. Que las hipotecas se encarezcan o abaraten depende crucialmente del comportamiento del Euribor. Y no solo están afectadas las hipotecas a interés variable vinculadas al Euribor, sino también aquellas hipotecas vinculadas al IRPH, ya que en el cálculo del valor mensual del IRPH, se encuentra claramente comprometido el valor del Euríbor. Incluso seguramente afecta a las hipotecas que se oferten, ya sea en su vertiente variable o fija, porque si ahora el Euríbor sigue una tendencia claramente alcista, los bancos posiblemente ajustaran el valor de su oferta hipotecaria, tanto en su versión fija cómo en su versión variable, para adaptarlas a los actuales valores del Euribor.
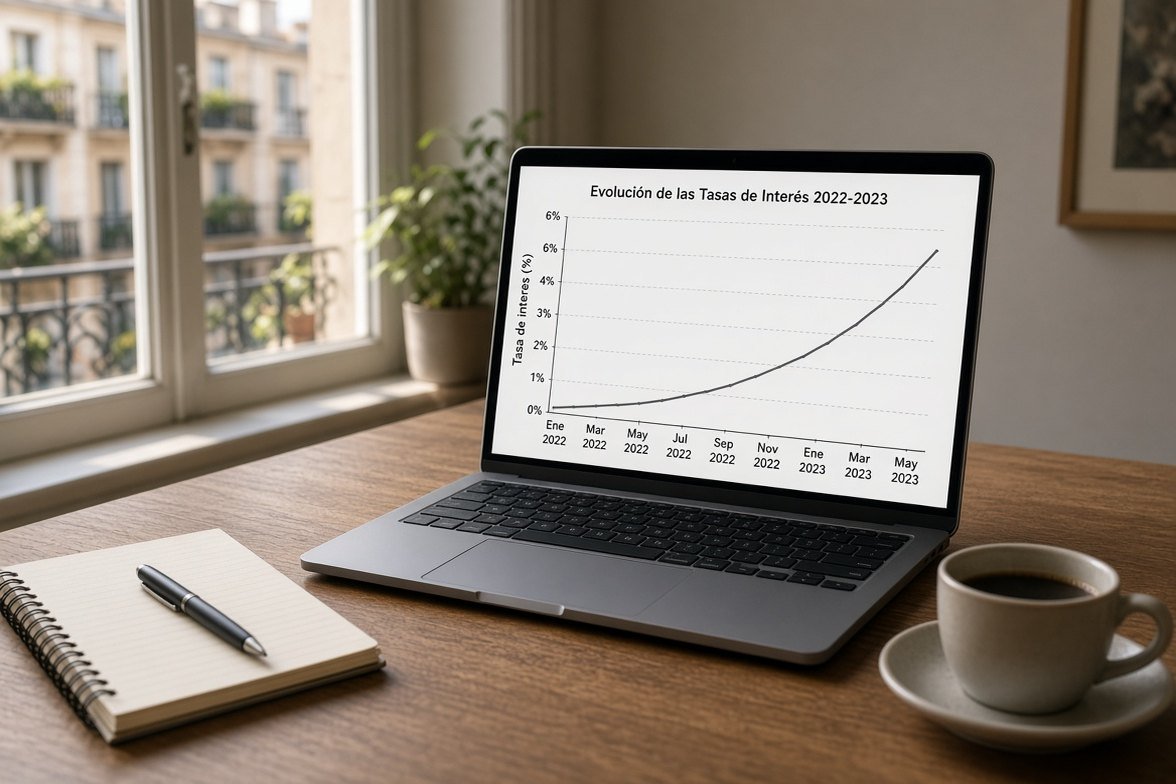
La alta inflación está acelerando la carrera alcista del Euribor, y en el mes de abril de 2022 algunos valores diarios del Euríbor a 12 meses, ya muestran valores positivos. Recordemos que tan solo hace unos meses, concretamente a principios de año, el Euríbor estuvo a punto de situarse en un nuevo mínimo histórico, ya que en diciembre de 2021, señaló el valor del -0,502%.
Previsiones Euribor para 2022 y 2023
Desde diciembre de 2021 el Euríbor no ha hecho otra cosa más que ascender. Y esta carrera alcista se acelerado drásticamente en los meses de marzo y de abril de 2022. Seguramente el mes de abril el Euríbor hipotecario dará su último valor negativo, y en mayo ya nos encontraremos posiblemente en zona positiva.
La causa de esta repentina aceleración, la encontramos en la actual coyuntura económica, con una alta inflación, es decir, con una subida generalizada de los precios, que lleva a que el mercado interbancario, ya este asumiendo que pronto por parte del Banco Central Europeo (BCE), habrá un encarecimiento del precio del dinero, en otras palabras, subirá los tipos de interés situados actualmente en su nivel más bajo, el 0%. La alta inflación se debe a los desequilibrios económicos provocados por la pandemia por el Covid-19 y por la actual tensión internacional; la guerra en Ucrania que ha desatado una alta presión sobre los precios energéticos.
El BCE siempre busca la estabilidad financiera en la área euro, y para ello dirige sus políticas monetarias en la búsqueda de una inflación cercana pero por debajo del 2%. El IPC de la Eurozona se ha situado en marzo de 2022 en el 7,5% y en España en el 9,8%. Son tasas de inflación elevadísimas, claramente situadas por encima del 2%. Para bajar la inflación, el BCE tomará la medida monetaria de subir los tipos de interés y si estos suben también lo hace el Euribor, de hecho ya lleva muchos días haciéndolo, anticipándose de esta manera al futuro encarecimiento del precio del dinero.
El departamento de análisis de Bankinter pronostica un Euribor hipotecario positivo ya en el 2022, rondando el 0,40% y el 0,80% en el 2023. Estas previsiones de cumplirse supone una clara revisión al alza del precio de las hipotecas.


 MARIA DE BARCELONA , perdona te he confundido con ANA DE MADRID .
 Ya no contemplo que no anulen el IRPH . Apenas duermo dándole vueltas al tema estoy tan convencido que vamos a ganar que no pasan los días .
 Tienes razón estamos todos en el mismo barco . ánimos a todos


 , si no no estarian llamando para cerrar tratos. Lo que pasa es que esto es como un farol no preparo nada de pasta para luego llorarle al banco de españa.

Me considero engañado, y encima tengo que recibir hace apenas dos meses, una llamada del director de la sucursal diciéndome que me ofrece un trato ventajoso y ponerme un interés fijo, cuando le dije que ya estaba bien, que no iba a firmar nada, ni acercarme a la sucursal que esperaría al día 10 de septiembre, el tipo entro en colera y me dijo que posiblemente me arrepentiría de esperar, mi respuesta fue... eres mala persona, ojalá nos den la razón y te veas en la lista del paro por qué tu entidad se vea obligada a cerrar sucursales y prescindir de gente, el impresentable descojonandose a carcajadas colgó el teléfono.
Ojalá la justicia haga justicia el próximo día 10 de septiembre, no solo quiero que nos den razón, quiero que de devuelvan lo cobrado de más durante 14 años
Cuando hice mi hipoteca, me llamó el director, fíjate el de toda la vida, quien no confía en el? y el muy sinvergüenza, me dijo, encima como un favor que se había enterado que iban a subir las cláusulas suelo, y me iba hacer un seguro de un año, para que no subiera cláusula techo, todos los meses 90€, y luego cuando voy a lo de la cláusulas suelo a decir que me la quiten, resulta que por lo visto no tenía ni suelo asín que menos techo, vamos un cachondeo impresionante, y no se mi abogado no sabe ni por dónde cojer mi préstamo hipotecario, de todo lo que tiene, tengo de todo como en botica, mucho ánimo, a ver que resulta, pero conociendo esto, mi agradecimiento, a los abogados que estén intentando ayudarnos, aunque sean pocos.Isa
Ánimo a todos , ya nos va quedando menos ..