
IRPH

Previsión Euríbor 2022 y 2023

Previsión Euríbor 2022 y 2023

Previsiones del Euribor para el 2022 y 2023

El Euríbor muestra claros indicios de situarse ya en zona positiva

El Euribor constituye el principal indicador del precio de las hipotecas y actualmente se encuentra instalado en una clara senda alcista. Que las hipotecas se encarezcan o abaraten depende crucialmente del comportamiento del Euribor. Y no solo están afectadas las hipotecas a interés variable vinculadas al Euribor, sino también aquellas hipotecas vinculadas al IRPH, ya que en el cálculo del valor mensual del IRPH, se encuentra claramente comprometido el valor del Euríbor. Incluso seguramente afecta a las hipotecas que se oferten, ya sea en su vertiente variable o fija, porque si ahora el Euríbor sigue una tendencia claramente alcista, los bancos posiblemente ajustaran el valor de su oferta hipotecaria, tanto en su versión fija cómo en su versión variable, para adaptarlas a los actuales valores del Euribor.
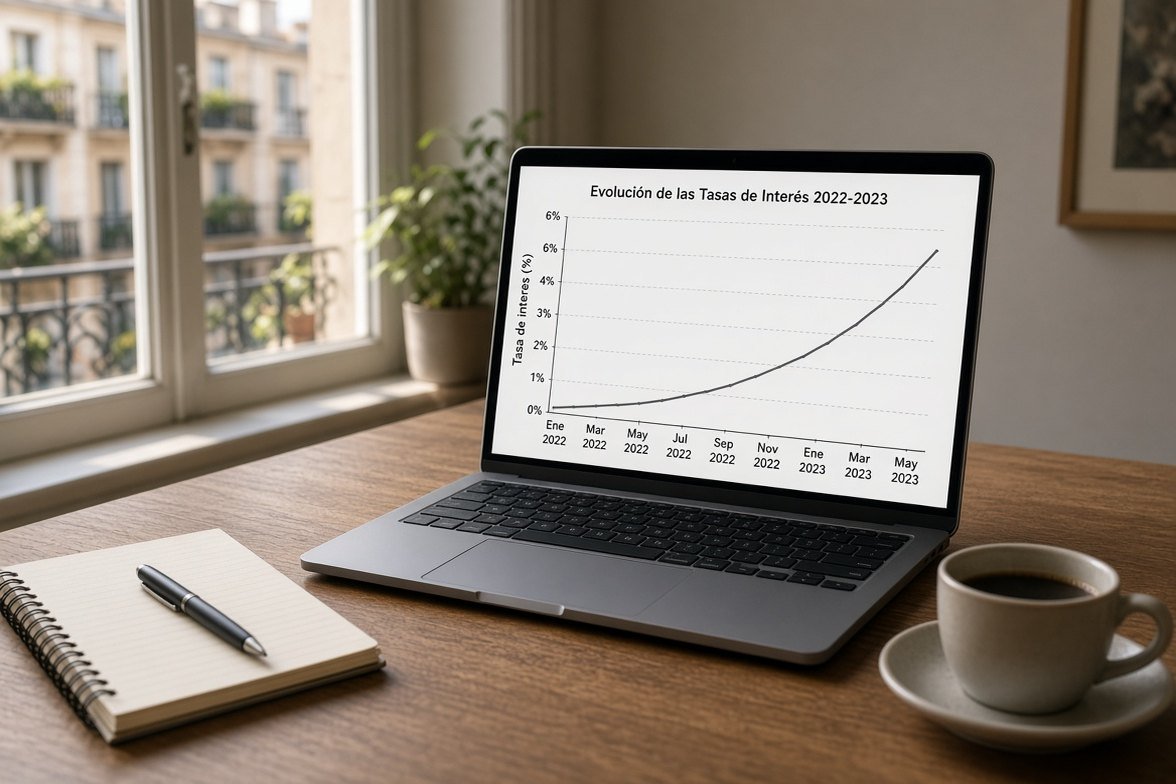
Previsión Euríbor 2022 y 2023

La alta inflación está acelerando la carrera alcista del Euribor, y en el mes de abril de 2022 algunos valores diarios del Euríbor a 12 meses, ya muestran valores positivos. Recordemos que tan solo hace unos meses, concretamente a principios de año, el Euríbor estuvo a punto de situarse en un nuevo mínimo histórico, ya que en diciembre de 2021, señaló el valor del -0,502%.

Previsiones Euribor para 2022 y 2023

Desde diciembre de 2021 el Euríbor no ha hecho otra cosa más que ascender. Y esta carrera alcista se acelerado drásticamente en los meses de marzo y de abril de 2022. Seguramente el mes de abril el Euríbor hipotecario dará su último valor negativo, y en mayo ya nos encontraremos posiblemente en zona positiva.

La causa de esta repentina aceleración, la encontramos en la actual coyuntura económica, con una alta inflación, es decir, con una subida generalizada de los precios, que lleva a que el mercado interbancario, ya este asumiendo que pronto por parte del Banco Central Europeo (BCE), habrá un encarecimiento del precio del dinero, en otras palabras, subirá los tipos de interés situados actualmente en su nivel más bajo, el 0%. La alta inflación se debe a los desequilibrios económicos provocados por la pandemia por el Covid-19 y por la actual tensión internacional; la guerra en Ucrania que ha desatado una alta presión sobre los precios energéticos.

El BCE siempre busca la estabilidad financiera en la área euro, y para ello dirige sus políticas monetarias en la búsqueda de una inflación cercana pero por debajo del 2%. El IPC de la Eurozona se ha situado en marzo de 2022 en el 7,5% y en España en el 9,8%. Son tasas de inflación elevadísimas, claramente situadas por encima del 2%. Para bajar la inflación, el BCE tomará la medida monetaria de subir los tipos de interés y si estos suben también lo hace el Euribor, de hecho ya lleva muchos días haciéndolo, anticipándose de esta manera al futuro encarecimiento del precio del dinero.

El departamento de análisis de Bankinter pronostica un Euribor hipotecario positivo ya en el 2022, rondando el 0,40% y el 0,80% en el 2023. Estas previsiones de cumplirse supone una clara revisión al alza del precio de las hipotecas.

Comentarios

avatar
Ana · Tarragona · Martes, 03 Sept. 2019 | 12:20:17 PM · nº 5182
Hola a todo ..pues yo llevó 2 año y medio..y estoy esperando la resolución..para dictar sentencia..llevo ya tiempo en la cola.
Responder
avatar
Javier - Reclama Por Mí · Bizkaia · Martes, 03 Sept. 2019 | 08:16:22 AM · nº 5181
Hola a todos,


Simplemente informar que tan pronto salga el informe del abogado haremos un análisis del caso en www.reclamapormi.com y cualquier afectado puede consultarnos gratuitamente las implicaciones y siguientes pasos.

Hay diferentes escenarios a valorar:

En términos generales se podrían resumir en 3 (simplificando enormemente): Que se considere nulo en sí mismo, que se considere nulo si hay falta de transparencia o que que se mantenga en el estado actual de manera que no se podría reclamar como norma general.

El primer escenario es el ideal. El segundo escenario mencionado abriría la puerta a reclamar de una forma similar al suelo que cuenta con tasas de éxito muy altas a pesar de que índice en sí mismo no sea nulo. El tercer escenario cerraría prácticamente cualquier puerta

Como sabéis este informe no es la sentencia definitiva pero normalmente siguen la misma línea por lo que si es el escenario 1 y 2 os aconsejamos poneros en contacto aquí: https://www.reclamapormi.com/reclamacion/ para que os ayudemos con los próximos casos y con probabilidad ir adelantando la reclamación.

Atentamente, Reclama Por Mí
Responder
Jose · Madrid · Martes, 03 Sept. 2019 | 08:50:35 AM · resp. nº 1333
Si se declara nulo en sí mismo, se anularía el irph directamente en nuestras hipotecas o habría que acudir a los juzgados y esperar cuatro años hasta que salga juicio y sentencia para que lo quiten de nuestras hipotecas?
Benedictino · Alcada · Martes, 03 Sept. 2019 | 10:52:47 AM · resp. nº 1334
creo que ai que acudir a los jugados y sonj entre 4 y 6 años segon lo que digeron los del stopirph
Javier - Reclama Por Mí · Bizkaia · Martes, 03 Sept. 2019 | 10:59:10 AM · resp. nº 1335
Habrá que acudir en principio a los juzgados, por eso la importancia de iniciar el proceso cuanto antes para estar antes "en la cola". En cualquier caso, no tienen por qué estirarse los procesos tanto como 4 o 6 años. Depende de la ciudad del juzgado, de si apelan o no. Lo normal si nos basamos en otras reclamaciones bancarias como el suelo sería más bien entre 9 meses y 3 años (si apelan). Podría exceder ese periodo, sí, pero no debería ser lo normal como norma general.

Ver las 5 respuestas →

avatar
Lorena · Valencia · Martes, 03 Sept. 2019 | 06:12:02 AM · nº 5180
-7 dias

Si se considera nulo el IRPH, seguiremos luchando por lo nuestro

Si se considera que es legal, ya no me vereis más por este foro

Responder
avatar
eric · Barcelona · Lunes, 02 Sept. 2019 | 07:13:19 PM · nº 5179
EL IRPH SE MUERE !!!!! REALLY GEORGE ? 1 SEMANA
Responder
avatar
Ana · Tarragona · Lunes, 02 Sept. 2019 | 06:10:16 PM · nº 5177
El tj..dio nulo ala clasulas suelo con reotractiva ..el tj tambie lo hara irph con reotractiva es lo justo que pagen lo que an rrobado..a mas lo estan haciendo con las tarjetas revorbi....pues si no lo sabéis banquero jiji
Responder
avatar
JAIME · BARCELONA · Lunes, 02 Sept. 2019 | 11:38:22 AM · nº 5176
Amigos sufridores del IRPH.
Lo que parece bastante obvio es que el IRPH lo tiene que eliminar el TJUE ya que de lo contrari sería un escandalo. Otro tema es el de la retroactividad que eso lo veo mas peliagudo.Por lo menos esperemos que nos bajen la cuota como mínimo. Si nos dan algo mas bienvenido sea pero poca confianza tengo.
Responder
avatar
Lorena · Valencia · Lunes, 02 Sept. 2019 | 06:08:09 AM · nº 5175
-8 dias y a quien no le guste que meta la cabeza en un agujero
Responder
Antonio · A Coruña · Lunes, 02 Sept. 2019 | 07:45:39 AM · resp. nº 1332
FRANCISCO GONZALEZ BBV 18.000.000 EUROS INDEMNIZACION,MENDEZ CAIXA GALICIA 17.000.000 EUROS IDEM., ETC ETC.....
Y A LOS CURRITOS DE TURNO QUE SOMOS LOS QUE LEVANTAMOS EL PAIS A DARNOS POR C....
ASI NOS VA EN ESTE PAIS DE CACIQUES.
OJALA EL TSJE NOS DE LA RAZON Y LOS BANCOS DEVUELVAN LO ROBADO.
avatar
Ana · Tarragona · Domingo, 01 Sept. 2019 | 07:55:15 PM · nº 5174
Ya queda poco... ..

J
U
S
T
I
A
Responder
avatar
TJUE heroes de justicia · barcelona · Domingo, 01 Sept. 2019 | 07:19:21 PM · nº 5173
Que pocas justicia para los pobres
solo se preocupa lo que pueden perder los
bancos se olvidan cuando hay carnes
algo se ha muerto si no habrá carnes
Responder
avatar
eric · Barcelona · Domingo, 01 Sept. 2019 | 06:58:36 PM · nº 5172
ya estamos en septiembre se acaba la espera y el fÍN DEL IRPH . No creo que salga en las noticias ni me importa pero me gustaría saber la fecha exacta de la sentencia . 9 días si dejan mi hipoteca sin interés " ahora mi cuota será más estable " no? estimado director del banco ?
Responder

Mostrando 2201–2210 de 5754 comentarios · Página 221 de 576

Dejar comentario

Visitas: 3.479