
Previsión Euríbor 2022 y 2023
Previsiones del Euribor para el 2022 y 2023
El Euríbor muestra claros indicios de situarse ya en zona positiva
El Euribor constituye el principal indicador del precio de las hipotecas y actualmente se encuentra instalado en una clara senda alcista. Que las hipotecas se encarezcan o abaraten depende crucialmente del comportamiento del Euribor. Y no solo están afectadas las hipotecas a interés variable vinculadas al Euribor, sino también aquellas hipotecas vinculadas al IRPH, ya que en el cálculo del valor mensual del IRPH, se encuentra claramente comprometido el valor del Euríbor. Incluso seguramente afecta a las hipotecas que se oferten, ya sea en su vertiente variable o fija, porque si ahora el Euríbor sigue una tendencia claramente alcista, los bancos posiblemente ajustaran el valor de su oferta hipotecaria, tanto en su versión fija cómo en su versión variable, para adaptarlas a los actuales valores del Euribor.
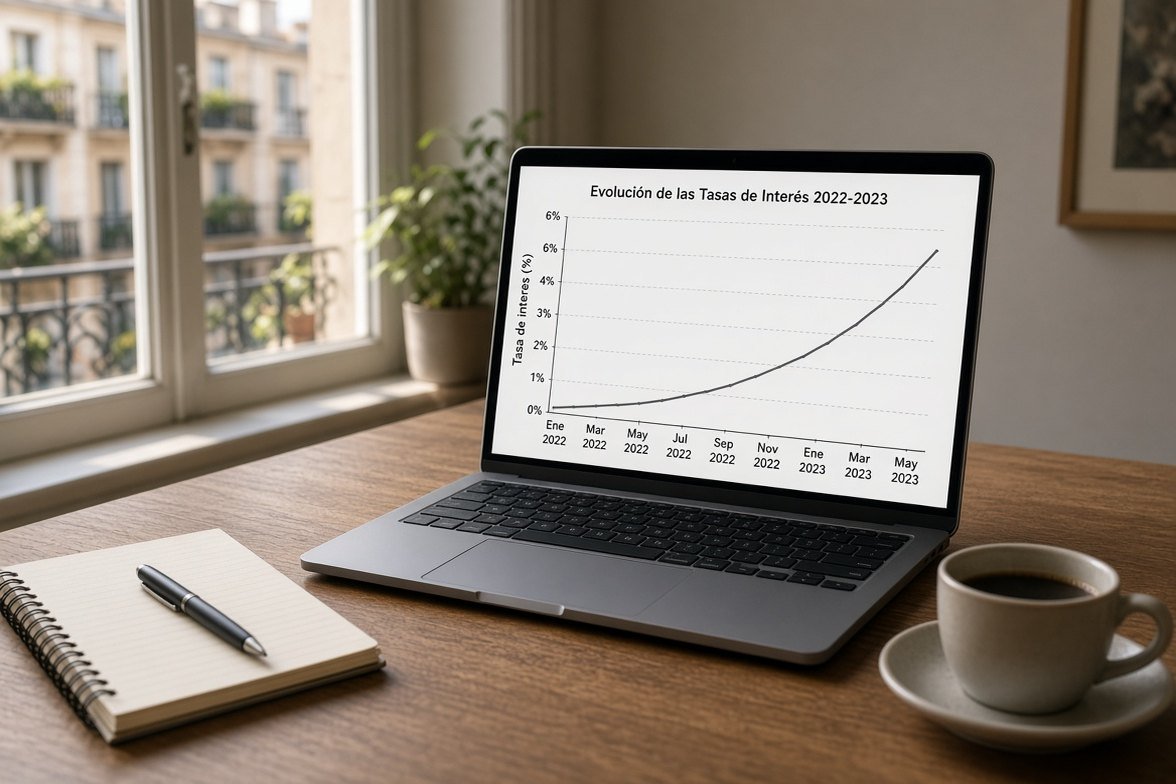
La alta inflación está acelerando la carrera alcista del Euribor, y en el mes de abril de 2022 algunos valores diarios del Euríbor a 12 meses, ya muestran valores positivos. Recordemos que tan solo hace unos meses, concretamente a principios de año, el Euríbor estuvo a punto de situarse en un nuevo mínimo histórico, ya que en diciembre de 2021, señaló el valor del -0,502%.
Previsiones Euribor para 2022 y 2023
Desde diciembre de 2021 el Euríbor no ha hecho otra cosa más que ascender. Y esta carrera alcista se acelerado drásticamente en los meses de marzo y de abril de 2022. Seguramente el mes de abril el Euríbor hipotecario dará su último valor negativo, y en mayo ya nos encontraremos posiblemente en zona positiva.
La causa de esta repentina aceleración, la encontramos en la actual coyuntura económica, con una alta inflación, es decir, con una subida generalizada de los precios, que lleva a que el mercado interbancario, ya este asumiendo que pronto por parte del Banco Central Europeo (BCE), habrá un encarecimiento del precio del dinero, en otras palabras, subirá los tipos de interés situados actualmente en su nivel más bajo, el 0%. La alta inflación se debe a los desequilibrios económicos provocados por la pandemia por el Covid-19 y por la actual tensión internacional; la guerra en Ucrania que ha desatado una alta presión sobre los precios energéticos.
El BCE siempre busca la estabilidad financiera en la área euro, y para ello dirige sus políticas monetarias en la búsqueda de una inflación cercana pero por debajo del 2%. El IPC de la Eurozona se ha situado en marzo de 2022 en el 7,5% y en España en el 9,8%. Son tasas de inflación elevadísimas, claramente situadas por encima del 2%. Para bajar la inflación, el BCE tomará la medida monetaria de subir los tipos de interés y si estos suben también lo hace el Euribor, de hecho ya lleva muchos días haciéndolo, anticipándose de esta manera al futuro encarecimiento del precio del dinero.
El departamento de análisis de Bankinter pronostica un Euribor hipotecario positivo ya en el 2022, rondando el 0,40% y el 0,80% en el 2023. Estas previsiones de cumplirse supone una clara revisión al alza del precio de las hipotecas.


Como sabéis se acerca una fecha muy importante el 25 de febrero donde se dará respuesta a una triple cuestión prejudial. Para quien quiera más información, os dejamos el artículo que hemos escrito en Reclama Por Mí aquí: https://www.reclamapormi.com/reclama-por-mi/hipoteca/irph-que-es-y-como-reclamar-irph-abogado/278-que-va-ocurrir-el-25-de-febrero-con-el-irph.html, y os resumimos lo escrito:
¿Qué va ocurrir el 25 de febrero con el IRPH? Resolución de una triple cuestión prejudicial
El día 25 de febrero a las 14:30 se reúne el pleno del Tribunal de Justicia Europeo donde se abordará la nulidad del Irph.
No es habitual que se celebre una vista oral en la que tomen parte los 15 jueces, hecho que pone de manifiesto la transcendencia de la decisión que tiene en vilo a más de un millón de personas que referenciaron sus hipotecas a este índice.
Para poder entender bien la situación actual debemos hacer un análisis de las fechas más relevantes y sus implicaciones.
Los hitos más importantes sobre el IRPH:
El Tribunal Supremo en su sentencia del de 22 de noviembre de 2017, comunicó que "la mera referenciación a un tipo oficial como es el IRPH no implica falta de transparencia ni abusividad". La decisión que fue controvertida, contó con 2 votos particulares en contra y fallaba a favor de los intereses de los bancos y suponía que los afectados no pudieran reclamar por el índice.
El magistrado del Juzgado de Instrucción Nº 38 de Barcelona consideró que la decisión del Pleno de la Sala de lo Civil del Tribunal Supremo, validando el Índice de Referencia de Préstamos Hipotecarios (IRPH) porque gozaba de transparencia y no era abusivo, vulneraba, de hecho, la legislación comunitaria en materia de protección de consumidores en productos financieros.
Dicho magistrado elevó una triple cuestión prejudicial al Tribunal de Justicia de la Unión Europea (TJUE) por la comercialización de hipotecas vinculadas al IRPH.
La Comisión Europea, en su informe de observaciones escritas al TJUE del 17 de septiembre del 2018, se alineó a favor de los clientes afectados por el IRPH, situándose en sentido contrario a la sentencia del Tribunal Supremo.
El día 25 de febrero se reúne el pleno del Tribunal de Justicia Europeo donde se abordará la nulidad del Irph. Es importante destacar que después de celebrar la vista no tendremos una respuesta definitiva. Habrá que esperar al informe del abogado TJUE en que presentará sus conclusiones (plazo que oscila entre 2 semanas y 3 meses) y posteriormente llegará se propondrá una fecha para la decisión del Tribunal.
Leer todo el artículo aquí: https://www.reclamapormi.com/reclama-por-mi/hipoteca/irph-que-es-y-como-reclamar-irph-abogado/278-que-va-ocurrir-el-25-de-febrero-con-el-irph.html