
IRPH

Previsión Euríbor 2022 y 2023

Previsión Euríbor 2022 y 2023

Previsiones del Euribor para el 2022 y 2023

El Euríbor muestra claros indicios de situarse ya en zona positiva

El Euribor constituye el principal indicador del precio de las hipotecas y actualmente se encuentra instalado en una clara senda alcista. Que las hipotecas se encarezcan o abaraten depende crucialmente del comportamiento del Euribor. Y no solo están afectadas las hipotecas a interés variable vinculadas al Euribor, sino también aquellas hipotecas vinculadas al IRPH, ya que en el cálculo del valor mensual del IRPH, se encuentra claramente comprometido el valor del Euríbor. Incluso seguramente afecta a las hipotecas que se oferten, ya sea en su vertiente variable o fija, porque si ahora el Euríbor sigue una tendencia claramente alcista, los bancos posiblemente ajustaran el valor de su oferta hipotecaria, tanto en su versión fija cómo en su versión variable, para adaptarlas a los actuales valores del Euribor.
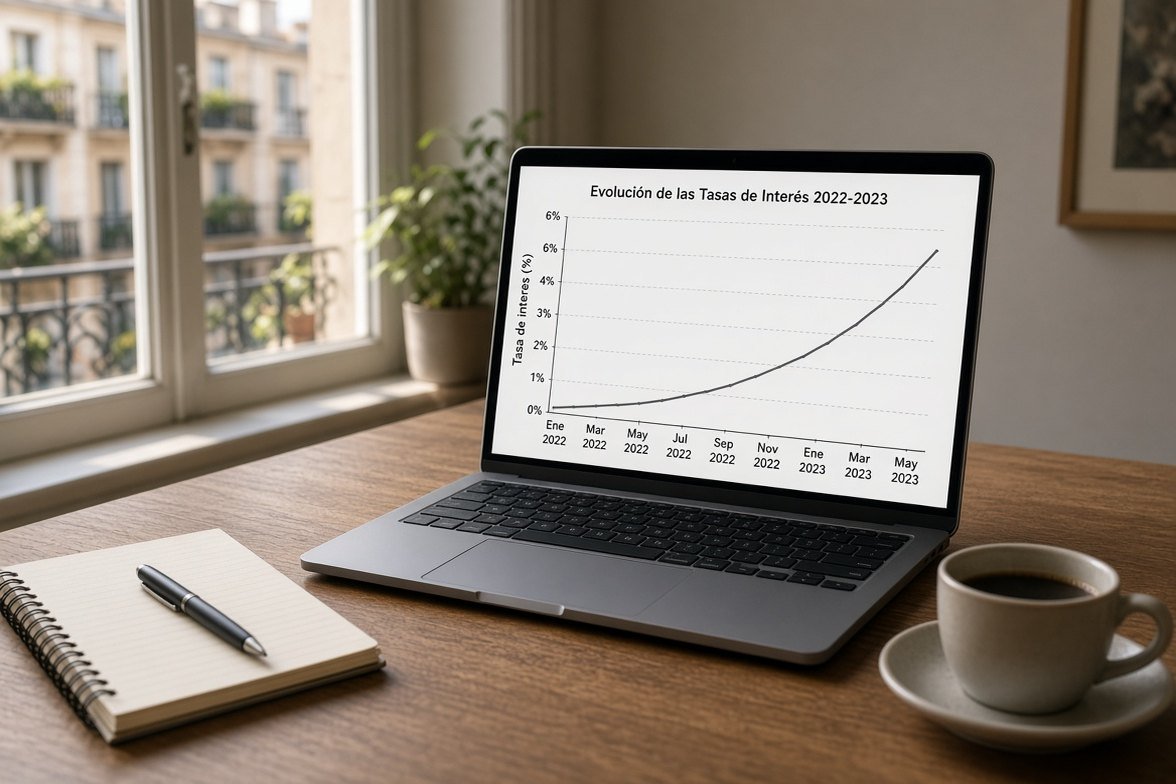
Previsión Euríbor 2022 y 2023

La alta inflación está acelerando la carrera alcista del Euribor, y en el mes de abril de 2022 algunos valores diarios del Euríbor a 12 meses, ya muestran valores positivos. Recordemos que tan solo hace unos meses, concretamente a principios de año, el Euríbor estuvo a punto de situarse en un nuevo mínimo histórico, ya que en diciembre de 2021, señaló el valor del -0,502%.

Previsiones Euribor para 2022 y 2023

Desde diciembre de 2021 el Euríbor no ha hecho otra cosa más que ascender. Y esta carrera alcista se acelerado drásticamente en los meses de marzo y de abril de 2022. Seguramente el mes de abril el Euríbor hipotecario dará su último valor negativo, y en mayo ya nos encontraremos posiblemente en zona positiva.

La causa de esta repentina aceleración, la encontramos en la actual coyuntura económica, con una alta inflación, es decir, con una subida generalizada de los precios, que lleva a que el mercado interbancario, ya este asumiendo que pronto por parte del Banco Central Europeo (BCE), habrá un encarecimiento del precio del dinero, en otras palabras, subirá los tipos de interés situados actualmente en su nivel más bajo, el 0%. La alta inflación se debe a los desequilibrios económicos provocados por la pandemia por el Covid-19 y por la actual tensión internacional; la guerra en Ucrania que ha desatado una alta presión sobre los precios energéticos.

El BCE siempre busca la estabilidad financiera en la área euro, y para ello dirige sus políticas monetarias en la búsqueda de una inflación cercana pero por debajo del 2%. El IPC de la Eurozona se ha situado en marzo de 2022 en el 7,5% y en España en el 9,8%. Son tasas de inflación elevadísimas, claramente situadas por encima del 2%. Para bajar la inflación, el BCE tomará la medida monetaria de subir los tipos de interés y si estos suben también lo hace el Euribor, de hecho ya lleva muchos días haciéndolo, anticipándose de esta manera al futuro encarecimiento del precio del dinero.

El departamento de análisis de Bankinter pronostica un Euribor hipotecario positivo ya en el 2022, rondando el 0,40% y el 0,80% en el 2023. Estas previsiones de cumplirse supone una clara revisión al alza del precio de las hipotecas.

Comentarios

avatar
Alejandro · Las palmas de gran Canaria · Sábado, 02 Febrero 2019 | 05:19:06 PM · nº 4758
Buen fin de semana a tod@s
Veo que aún hay much@s que siguen dudando sobre todo lo que está ocurriendo y puede o no puede ocurrir con toda esta barbarie que estamos viviendo. No es posible adelantarnos a lo que puede o no puede ocurrir desgraciadamente. Cierto es que somos tod@s las víctimas de una enorme trama mafiosa, y nosotr@s no les importamos un pimiento. Pero eso ocurre en España, afortunadamente en Europa, las cosas son diferentes. Espero que obren con justicia, la que se nos a negado en nuestro país, y que tengamos en cuenta a la hora de votar, quienes son y han sido nuestros enemigos. Este país no tiene políticos ahora mismo capacitados para representar ni a sus familias. Han manipulado en favor de la banca hasta a nuestro poder judicial, así que es cierto, tendremos muchos problemas para que se nos devuelvan el dinero robado, tendremos que ir a juicio, no quedará otra, pero una vez que Europa diga que es ilegal el Irph, los jueces Españoles, entre los que hay much@s decentes y de bien, tendrán las armas para fallar a favor de nosotr@s,y espero que aparte de ello, sancionen bestialmente a estos pobrecitos que dicen perder tanto dinero, y sin embargo nos pasan por la nariz, sus miles de millones de beneficios. NOS HAN ROBADO NO SÓLO EL DINERO, HAY QUE PEDIR APARTE DE ESO Y COMISIONES LOS DAÑOS MORALES PSÍQUICOS Y LOS QUE LOS TENGAN FAMILIARES.
Un saludo a tod@s.
Responder
Dabitxu · BARCELONA · Domingo, 03 Febrero 2019 | 11:56:15 PM · resp. nº 895
Amén herman@
Juan · Las PanasG C · Lunes, 04 Febrero 2019 | 08:47:16 AM · resp. nº 896
Tienes razón.tenemos que ser valientes . porqué miedo?si nos rroban descaradamete.!! Mira esta última Subida del índice, estado aún el Euribor en negativo.en dónde está la ventaja que prometieron
avatar
Ron · El Vendrell- Tarragona · Sábado, 02 Febrero 2019 | 04:45:12 PM · nº 4757
21347(millones de euros)
Responder
avatar
Ron · El Vendrell- Tarragona · Sábado, 02 Febrero 2019 | 04:40:51 PM · nº 4756
La banca, según adicae, ganó 21347€ solo en comisiones en 2018, luego dicen que los pobrecillos no tienen dinero para devolver el dinero robado del irph.https://www.eleconomista.es/empresas-finanzas/noticias/9675214/02/19/ADICAE-asegura-que-las-grandes-entidades-cubren-casi-todo-el-gasto-de-personal-con-las-comisiones-que-pagan-los-usuarios.html
Responder
avatar
eric · Barcelona · Viernes, 01 Febrero 2019 | 04:00:07 PM · nº 4755
Tenemos dudas porque en este país no hay justicia , pero no es así en europa , ninguna estafa queda sin castigo .ANIMO A TODOS , que nos van a quitar el IRPH de nuestras hipotecas .Aunque para recuperar lo pagado demás creo que habrá que demandar. 23 dias y restando......
Responder
avatar
Ana · Tarragona · Viernes, 01 Febrero 2019 | 12:46:01 PM · nº 4754
Los juicios por cláusulas suelo o IRPh...Sólo se presenta los abogados?
Responder
avatar
Ana · Tarragona · Viernes, 01 Febrero 2019 | 12:31:38 PM · nº 4753
Hola..afinal quien paga los gasto hipotecario hipotecario banco o cliente?
Responder
avatar
Javier - Reclama Por Mí · Bizkaia · Viernes, 01 Febrero 2019 | 09:05:59 AM · nº 4752
Hola a todos,


Últimamente hay mucho movimiento en este foro, especialmente en relación a las devoluciones de cantidades sin especificar y/o de ofertas de bancos modificando las condiciones de la hipoteca A CAMBIO DE NO RECLAMAR EN EL FUTURO.


Desde Reclama Por Mí https://www.reclamapormi.com/ ya hemos hablado de este tema, pero lo recordamos porque es sumamente importante.


Tened en cuenta:


Si simplemente habéis visto que os han abonado una cantidad a vuestra cuenta pero NO FIRMÁIS NINGÚN DOCUMENTO POSTERIORMENTE con nuevas condiciones de hipoteca, no tenéis riesgo (como sucedió con las cláusulas suelo) de que no podáis reclamar en el futuro. Si no hay nuevo contrato o nueva firma podréis reclamar. POR ESO, OJO! NO FIRMÉIS NADA SIN ASESORAROS. NO FIRMÉIS NADA POR COMPLETO. EL motivo es claro... si un día os dijeron que el IRPH sería lo mejor para vosotros ¿Podéis fiaros de cualquier nuevo acuerdo con el banco?


Sabed que si firmáis ese acuerdo dejaríais de poder reclamar en el futuro todas la cantidades abonadas de más en caso de que se declare nulo el IRPH de vuestro contrato. Además, en el futuro, el hecho de que se declare nulo podría hacer que el interés de vuestra hipoteca sea nulo para el futuro y/o que haya un sustitutivo. Por lo tanto, no solo perdéis la oportunidad de reclamar todo lo cobrado de más, sino que como acordáis un nuevo contrato fijo con el banco, perdéis la oportunidad de que en el futuro no tengáis que pagar intereses en caso de que sea nulo y no tengáis sustitutivo, o si tenéis sustitutivo (por ejemplo euribor), que se os quede por ejemplo a un pequeño diferencial + euribor y sean mucho mejores condiciones que las que acordáis con el banco al firmar.


Como dijimos: Por una hipoteca de 180.000€, firmada en el año 2000 a 30 años, afectada por IRPH Entidades con un diferencial de 0,5%, se podría recuperar si se declara nulo el IRPH, 134.000€ y si se sustituye por Euribor 34.000€ y a esto se le suma que en el futuro tengáis probablemente unas condiciones mejores.


Nuestro consejo desde Reclama Por Mí es que esperéis al TJUE para saber cómo proceder. Podéis poneros ya en contacto en https://www.reclamapormi.com/ para que , como otros miles de afectados que ya han contactado, tengamos todo preparado si sale la sentencia favorable y llevemos adelante la reclamación.


Un saludo, Javier
Responder
Pedro · Bilbao · Domingo, 03 Febrero 2019 | 09:31:05 AM · resp. nº 894
Hola, mi caso es el siguiente, yo terminé de pagar el préstamo hipotecario referencia a IRPH entidades hace 5 años, ¿podría reclamar los importes cobrados de más en caso de que la sentencia del Tribunal Europeo nos dé la razón o en mi caso ya habría prescrito ya el plazo de reclamación?

Gracias por adelantado
avatar
juan · bilbao vizcaya · Viernes, 01 Febrero 2019 | 05:33:51 AM · nº 4751
Buenos dias yo pienso que es una estrategia de los bancos el seguir subiendo el irph por que si lo anulan la mayor parte de los afectados nos quedaremos con un interes fijo todo lo que nos queda de vida del prestamo al anular el irph y entre que reclamas y te dan la razon has pagado tu mismo lo cobrado de mas con lo que van a tardar en darnos la razon los jueces
Responder
Antonio · murcia · Viernes, 01 Febrero 2019 | 11:18:31 AM · resp. nº 892
Pues a mi me esta dando algo de miedo la resolucion que tome el tje, ya nadie escribe diciendo que lo llaman del banco para ofrecer cambio a tipo fijo, a ver si el banco se ha echo de un as debajo de la manga.Solo espero que sqalga una resolucion favorable para nosotros con desaparicion del irph y cambio a euribor...
esteban · torremolinos · Viernes, 01 Febrero 2019 | 07:49:25 PM · resp. nº 893
Sí, algo hay que hacer para salir de la trampa judicial, porque aunque luego al final te paguen intereses, si has pedido una hipoteca no estás para financiar tú al banco, y que desembolse cuando le venga bien, sino al contrario. Y es lo que hacen los bancos,comprando las prórrogas de plazo en los juzgados. Mira la demanda colectiva de suelo de 2010, todavía sigue el juicio, con las aclaraciones, que es un plazo legal de 3 días, llevan ya más de dos meses, después de más de 8 años de juicio. ¿No iba a sacar el parlamento algo para contrarrestar esta situación y que no les trayera a cuenta? Unas multas o algo así?
avatar
David · Alcalá de Guadaira · Jueves, 31 Enero 2019 | 06:37:17 PM · nº 4750
Muchas gracias Fran de Zamora me acabas de dar nuevas esperanzas, eres abogado?
Responder
avatar
francisco tora anton · almoradi-alicante · Jueves, 31 Enero 2019 | 06:31:38 PM · nº 4749
hola buenas noches . hace un mes casi mi banco me llamaron para decirme que me bajaban los intereses pero a cambio me ponian el interes fijo firme el contrato pero hace poco me volvieron a llamar para lo mismo con otro que tengo y eso me mosqueo y me volvi a leer el primer contrato y vi que no podia reclamar el irph y fue cuando me entere de que el tjue iban a reclamar el irph para que los bancos devolvieran el dinero a sus clientes. mi pregunta es aunque haiga firmado el primer prestamo con contrato nuevo se les puede reclamar. el segundo ya lo e hecho
Responder

Mostrando 2571–2580 de 5754 comentarios · Página 258 de 576

Dejar comentario

Visitas: 3.579