
IRPH

Si no llega la cuota de la hipoteca IRPH: carencia, impago y lo que no firmar

Si no llega la cuota de la hipoteca IRPH: carencia, impago y lo que no firmar

Hay un momento concreto, no abstracto, en el que la cuota deja de caber. No es “el IRPH en general”: es el recibo de este mes, el saldo de la cuenta y el día en que el banco va a pasar el cargo. Si tu préstamo va referenciado al IRPH, esa cifra cambia cada revisión y el susto no siempre coincide con el titular de la prensa.

El índice se publica hacia el día 20. Tu banco lo aplica en la fecha de revisión que pone la escritura, no al día siguiente del BOE. Por eso una familia puede estar al día en marzo y ahogada en julio sin haber “dejado de pagar” a propósito. Lo primero es separar tres palabras que el comercial mezcla: carencia, aplazamiento e impago.

Clave: no firmes un “acuerdo de facilidades” el mismo día que te lo leen por teléfono. Pide el texto, calcula la cuota nueva con el simulador de revisión y mira qué derechos cedes.
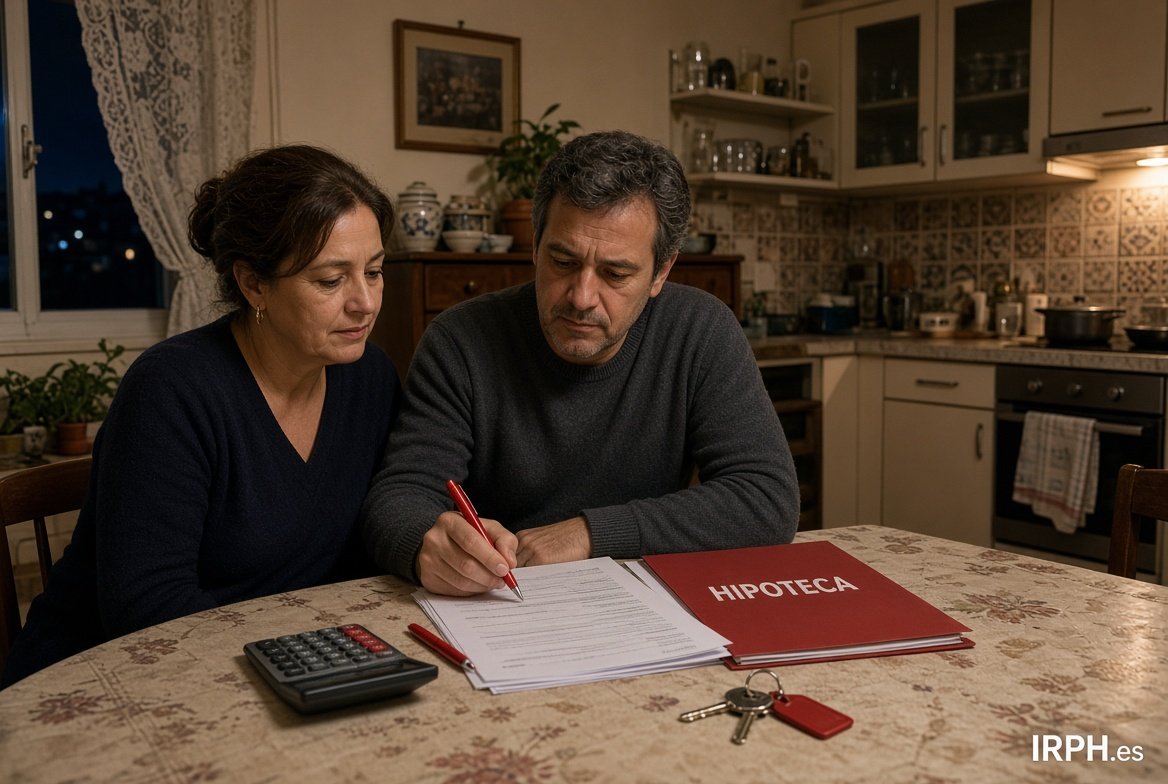
Pareja revisando la escritura y la cuota de una hipoteca IRPH en la cocina

Tres palabras que no son lo mismo

Carencia suele significar que durante un plazo pagas solo intereses, o incluso no pagas cuota, y el capital se queda quieto o crece. La letra pequeña decide si esos meses se añaden al final o se comprimen después. Una carencia “que alivia” puede alargar años el préstamo.

Aplazamiento o fraccionamiento es mover recibos concretos: este mes no se carga, se reparte en los siguientes. No perdona deuda. Solo la empuja. Si el IRPH sigue alto, empujas una bola más cara.

Impago es no atender el recibo sin un pacto escrito. Ahí entran intereses de demora, comisión por reclamación y, si se acumulan cuotas, el riesgo de vencimiento anticipado. No es un “descanso informal”. Es un incumplimiento.

SituaciónQué ocurre con el capitalQué pedir por escrito
Carencia de capitalNo baja (o sube si capitalizan intereses)Plazo, tipo aplicable, si hay capitalización
Aplazamiento de 1–3 recibosSigue igual; se desplazan vencimientosCalendario nuevo y coste total
Impago sin pactoSigue igual + mora + comisionesNo hay pacto: hay reclamación

Antes de llamar: tres números de tu escritura

El índice: IRPH Entidades u otro. No mezcles con Euríbor. El valor vigente está en IRPH hoy y el histórico en IRPH histórico.

El diferencial y la fecha de revisión. Sin eso no sabes si el recibo de este mes ya lleva el IRPH nuevo o todavía el anterior.

El capital pendiente y los años que quedan. Con eso el simulador de hipoteca te dice qué cuota saldría si el índice baja, si amortizas o si alargas plazo.

Si no tienes esos tres datos, la conversación con el banco es teatro: ellos hablan de “ayudarte” y tú no puedes contrastar la cifra.

Qué pedir en la primera llamada (y qué no aceptar ahí)

Pide, por escrito o por la app del banco, una propuesta con: nueva cuota, duración, TAE resultante, comisiones y si el acuerdo incluye una renuncia a reclamar el IRPH u otras cláusulas. Esa última frase es el núcleo de muchos “alivios”.

Un recorte de 40 euros al mes a cambio de cerrar para siempre una reclamación por falta de transparencia puede ser un mal negocio. Calcula primero cuánto pagas de más con la calculadora IRPH vs Euríbor y luego mira la oferta.

No firmes en la oficina “para salir del paso”. Pide 48 horas. Lee en casa. Si el texto habla de novación, transacción o finiquito, no es un aplazamiento: es un contrato nuevo.

Carencia útil y carencia trampa

Una carencia corta (tres o seis meses) para cubrir un paro, una baja o una obra inesperada puede ser herramienta. Tiene sentido si hay fecha de reingreso de ingresos y si los intereses de esos meses no se capitalizan de forma opaca.

Una carencia larga que añade años, sube el diferencial o te ata a un seguro nuevo suele ser un crédito disfrazado de favor. Pregunta en voz alta: “¿cuánto habré pagado de más al final del préstamo?”. Si no saben contestarte, no es un favor: es un producto.

Compara la carencia con una amortización parcial pequeña. A veces conviene vender un coche o recortar un gasto y meter 2.000 euros a capital, no alargar el IRPH dos años más.

Impago: el reloj no es el de las redes

Un recibo devuelto no es un desahucio. Pero el segundo y el tercero activan protocolos internos. El banco puede ofrecer refinanciación, incluirte en ficheros si se cumplen los requisitos legales, o iniciar reclamación. El Código de Buenas Prácticas existe para determinados perfiles de vulnerabilidad; no es automático ni para todas las hipotecas.

Si crees que encajas en un código de protección, pregunta por el nombre exacto de la norma y los documentos (IRPF, certificado de empadronamiento, escritura). No aceptes un “ya te lo gestionamos” sin registro de entrada.

Paralelamente, el IRPH de tu contrato puede ser revisable en transparencia. Eso no paraliza solo el recibo de este mes, pero sí cambia la estrategia: no regales esa vía en un finiquito para ahorrarte dos cuotas.

Papeles que sí y firmas que no

  • Recibos de los últimos 12 meses y carta de la última revisión.
  • Escritura completa, no solo la primera hoja.
  • Simulación propia con el IRPH actual de IRPH.es.
  • Renuncia genérica a “acciones presentes y futuras” sobre el índice.
  • Seguro o tarjeta “porque si no no hay carencia”.
  • Cambio de titular o avalista nuevo sin asesoramiento.

Un orden que se puede ejecutar esta semana

Día 1: baja el PDF del último IRPH en IRPH BOE y anota el valor de tu mes de revisión. Día 2: mete capital, plazo y diferencial en el simulador. Día 3: escribe al banco pidiendo propuesta por escrito, sin firmar nada en ventanilla.

Si quieres contrastar cómo lo han hecho otros, el foro IRPH sirve para trámites y bancos, no como sentencia. Si el caso mezcla revolving, cláusula de vehículo o una escritura opaca, la caja de AMILCA ABOGADOS en la portada es un canal de consulta, no un atajo mágico.

Cierre útil: la cuota que no llega se atiende con números y con un papel que puedas releer. El IRPH se actualiza cada mes; tu firma, si cedes derechos, no se actualiza: se queda.

Comentarios

avatar
Manoli · Mana · Jueves, 06 Nov. 2025 | 02:48:10 PM · nº 7385
El Supremo, a punto de pronunciarse sobre el IRPH: qué escenarios se abren para cerca de un millón de hipotecas
Hasta 44.000 millones en devoluciones dependen del fallo, que marcará el criterio para los juzgados y la banca
​Hacienda, en el punto de mira del Tesoro de EE.UU. por el «control» de contribuyentes americanos con servidores de Huawei
José Rosado del MoralJosé Rosado
06 nov. 2025 - 04:30

1
Compartir
Save
Un mes después de la deliberación del Tribunal Supremo sobre la legalidad del Índice de Referencia de Préstamos Hipotecarios (IRPH), la decisión sigue sin hacerse pública. Mientras los juzgados de primera instancia han dictado fallos favorables a los consumidores a la luz de la doctrina europea, la incertidumbre entre los afectados es total. La resolución puede inclinarse en direcciones muy distintas y los expertos aconsejan anticiparse ante una eventual oleada de reclamaciones.

El punto de inflexión llegó el pasado mes de diciembre, cuando el Tribunal de Justicia de la Unión Europea (TJUE) estableció que el carácter oficial del IRPH no basta para considerar válida la cláusula si no se explicó correctamente su funcionamiento. La corte señaló que el consumidor debía haber recibido información clara sobre cómo se calculaba el índice, cómo había evolucionado y en qué se diferenciaba del euríbor. Si esa transparencia no existió, la cláusula puede ser abusiva.

¿Quieres colaborar económicamente
con El Debate?
Apóyanos
La diferencia entre ambos índices se hizo evidente tras la bajada de tipos del Banco Central Europeo en 2013, cuando el euríbor se situó en torno al 0,5 % mientras el IRPH se mantuvo por encima del 3 %. Muchos hipotecados empezaron entonces a reclamar al entender que no habían sido correctamente informados. A partir de esta sentencia, distintos juzgados comenzaron a dar la razón a los afectados en aquellos casos donde no constaba información comparativa suficiente.

Ahora, el potencial impacto de la decisión es considerable. Los despachos especializados estiman que entre 500.000 y un millón de hipotecas podrían verse afectadas, con devoluciones que podrían alcanzar los 44.000 millones de euros en total. Si el fallo se inclina a favor de los afectados, los reembolsos derivados del caso de las cláusulas suelo quedarían en una mera anécdota en comparación con este asunto.

El desenlace del caso dependerá de cómo interprete el Supremo el estándar de transparencia fijado por el TJUE. Según Ángel Sánchez, socio y abogado de Asoban Abogados, «el Tribunal Supremo se enfrenta a una de las decisiones más trascendentales de la última década: determinar el futuro del IRPH». A su juicio, lo que está en juego «no es solo la validez de cientos de miles de cláusulas hipotecarias, sino la coherencia del sistema jurídico español con el derecho de la Unión Europea y la protección de los consumidores».

Si el Alto Tribunal adopta plenamente la doctrina europea, podría abrirse un escenario favorable a los afectados, en el que la falta de información suficiente sobre la evolución del índice y su comparación con el euríbor permitiría declarar la nulidad de la cláusula. En ese caso, las hipotecas pasarían previsiblemente a referenciarse al euríbor más el diferencial pactado y las entidades tendrían que devolver las cantidades abonadas de más.

E Supremo podría exigir que el consumidor acreditara con más precisión la información que recibió en el momento de la contratación

Otra posibilidad sería una vía intermedia. En ese supuesto, la nulidad no quedaría descartada, pero el Supremo podría exigir que el consumidor acreditara con más precisión la información que recibió en el momento de la contratación. «Esta opción mantendría vivas las reclamaciones, pero haría más compleja su defensa, exigiendo una labor probatoria más intensa por parte del consumidor», explica Sánchez.

También existe un escenario más conservador, en el que el Supremo mantenga una interpretación restrictiva y limite la nulidad a los casos en los que la opacidad sea especialmente evidente. Eso reduciría el alcance de las devoluciones y prolongaría un marco de litigación caso a caso. «La cuestión central es si el cliente tuvo información real para comprender el impacto económico de su elección», resume el abogado.

Una familia, en casa
Miles de familias hipotecadas, en vilo ante el mutismo del Supremo por el IRPH
José Rosado
Revisión de la documentación
A la espera de la resolución del Supremo, los expertos recomiendan no paralizar los pasos previos. La revisión de la documentación del préstamo –incluidas las ofertas previas y posibles novaciones– permite determinar con claridad qué información se facilitó en el momento de la contratación y si existieron comparaciones entre el IRPH y el euríbor. Esta revisión es relevante porque, en un escenario en el que el Alto Tribunal exija acreditar la falta de transparencia caso a caso, disponer de esa base documental agilizaría cualquier proceso posterior.

En paralelo, algunas entidades están ofreciendo acuerdos privados o modificaciones contractuales. Los juristas consultados advierten de que aceptar una novación sin asesoramiento podría implicar la renuncia tácita o explícita a futuras reclamaciones, lo que condicionaría la posición del consumidor si el fallo del Supremo resultara favorable.

MiDebate
Suscríbete y recibe, en tu correo electrónico, un resumen semanal con lo más importante de la economía

Suscríbete
En este contexto, los despachos recomiendan plantear ya una reclamación extrajudicial, no para forzar una solución inmediata, sino para fijar una fecha, ordenar la documentación y preparar la estrategia probatoria de cara al escenario que resulte finalmente. Sánchez recuerda que «esperar no significa quedarse quieto», por lo que reclamar ahora «permite preparar la estrategia probatoria y situarse en mejores condiciones para cualquiera de los escenarios».

Temas

Hipotecas
Responder
avatar
Manoli · Mana · Jueves, 06 Nov. 2025 | 02:48:08 PM · nº 7384
El Supremo, a punto de pronunciarse sobre el IRPH: qué escenarios se abren para cerca de un millón de hipotecas
Hasta 44.000 millones en devoluciones dependen del fallo, que marcará el criterio para los juzgados y la banca
​Hacienda, en el punto de mira del Tesoro de EE.UU. por el «control» de contribuyentes americanos con servidores de Huawei
José Rosado del MoralJosé Rosado
06 nov. 2025 - 04:30

1
Compartir
Save
Un mes después de la deliberación del Tribunal Supremo sobre la legalidad del Índice de Referencia de Préstamos Hipotecarios (IRPH), la decisión sigue sin hacerse pública. Mientras los juzgados de primera instancia han dictado fallos favorables a los consumidores a la luz de la doctrina europea, la incertidumbre entre los afectados es total. La resolución puede inclinarse en direcciones muy distintas y los expertos aconsejan anticiparse ante una eventual oleada de reclamaciones.

El punto de inflexión llegó el pasado mes de diciembre, cuando el Tribunal de Justicia de la Unión Europea (TJUE) estableció que el carácter oficial del IRPH no basta para considerar válida la cláusula si no se explicó correctamente su funcionamiento. La corte señaló que el consumidor debía haber recibido información clara sobre cómo se calculaba el índice, cómo había evolucionado y en qué se diferenciaba del euríbor. Si esa transparencia no existió, la cláusula puede ser abusiva.

¿Quieres colaborar económicamente
con El Debate?
Apóyanos
La diferencia entre ambos índices se hizo evidente tras la bajada de tipos del Banco Central Europeo en 2013, cuando el euríbor se situó en torno al 0,5 % mientras el IRPH se mantuvo por encima del 3 %. Muchos hipotecados empezaron entonces a reclamar al entender que no habían sido correctamente informados. A partir de esta sentencia, distintos juzgados comenzaron a dar la razón a los afectados en aquellos casos donde no constaba información comparativa suficiente.

Ahora, el potencial impacto de la decisión es considerable. Los despachos especializados estiman que entre 500.000 y un millón de hipotecas podrían verse afectadas, con devoluciones que podrían alcanzar los 44.000 millones de euros en total. Si el fallo se inclina a favor de los afectados, los reembolsos derivados del caso de las cláusulas suelo quedarían en una mera anécdota en comparación con este asunto.

El desenlace del caso dependerá de cómo interprete el Supremo el estándar de transparencia fijado por el TJUE. Según Ángel Sánchez, socio y abogado de Asoban Abogados, «el Tribunal Supremo se enfrenta a una de las decisiones más trascendentales de la última década: determinar el futuro del IRPH». A su juicio, lo que está en juego «no es solo la validez de cientos de miles de cláusulas hipotecarias, sino la coherencia del sistema jurídico español con el derecho de la Unión Europea y la protección de los consumidores».

Si el Alto Tribunal adopta plenamente la doctrina europea, podría abrirse un escenario favorable a los afectados, en el que la falta de información suficiente sobre la evolución del índice y su comparación con el euríbor permitiría declarar la nulidad de la cláusula. En ese caso, las hipotecas pasarían previsiblemente a referenciarse al euríbor más el diferencial pactado y las entidades tendrían que devolver las cantidades abonadas de más.

E Supremo podría exigir que el consumidor acreditara con más precisión la información que recibió en el momento de la contratación

Otra posibilidad sería una vía intermedia. En ese supuesto, la nulidad no quedaría descartada, pero el Supremo podría exigir que el consumidor acreditara con más precisión la información que recibió en el momento de la contratación. «Esta opción mantendría vivas las reclamaciones, pero haría más compleja su defensa, exigiendo una labor probatoria más intensa por parte del consumidor», explica Sánchez.

También existe un escenario más conservador, en el que el Supremo mantenga una interpretación restrictiva y limite la nulidad a los casos en los que la opacidad sea especialmente evidente. Eso reduciría el alcance de las devoluciones y prolongaría un marco de litigación caso a caso. «La cuestión central es si el cliente tuvo información real para comprender el impacto económico de su elección», resume el abogado.

Una familia, en casa
Miles de familias hipotecadas, en vilo ante el mutismo del Supremo por el IRPH
José Rosado
Revisión de la documentación
A la espera de la resolución del Supremo, los expertos recomiendan no paralizar los pasos previos. La revisión de la documentación del préstamo –incluidas las ofertas previas y posibles novaciones– permite determinar con claridad qué información se facilitó en el momento de la contratación y si existieron comparaciones entre el IRPH y el euríbor. Esta revisión es relevante porque, en un escenario en el que el Alto Tribunal exija acreditar la falta de transparencia caso a caso, disponer de esa base documental agilizaría cualquier proceso posterior.

En paralelo, algunas entidades están ofreciendo acuerdos privados o modificaciones contractuales. Los juristas consultados advierten de que aceptar una novación sin asesoramiento podría implicar la renuncia tácita o explícita a futuras reclamaciones, lo que condicionaría la posición del consumidor si el fallo del Supremo resultara favorable.

MiDebate
Suscríbete y recibe, en tu correo electrónico, un resumen semanal con lo más importante de la economía

Suscríbete
En este contexto, los despachos recomiendan plantear ya una reclamación extrajudicial, no para forzar una solución inmediata, sino para fijar una fecha, ordenar la documentación y preparar la estrategia probatoria de cara al escenario que resulte finalmente. Sánchez recuerda que «esperar no significa quedarse quieto», por lo que reclamar ahora «permite preparar la estrategia probatoria y situarse en mejores condiciones para cualquiera de los escenarios».

Temas

Hipotecas
Responder
avatar
Manoli · Mana · Jueves, 06 Nov. 2025 | 02:48:03 PM · nº 7383
El Supremo, a punto de pronunciarse sobre el IRPH: qué escenarios se abren para cerca de un millón de hipotecas
Hasta 44.000 millones en devoluciones dependen del fallo, que marcará el criterio para los juzgados y la banca
​Hacienda, en el punto de mira del Tesoro de EE.UU. por el «control» de contribuyentes americanos con servidores de Huawei
José Rosado del MoralJosé Rosado
06 nov. 2025 - 04:30

1
Compartir
Save
Un mes después de la deliberación del Tribunal Supremo sobre la legalidad del Índice de Referencia de Préstamos Hipotecarios (IRPH), la decisión sigue sin hacerse pública. Mientras los juzgados de primera instancia han dictado fallos favorables a los consumidores a la luz de la doctrina europea, la incertidumbre entre los afectados es total. La resolución puede inclinarse en direcciones muy distintas y los expertos aconsejan anticiparse ante una eventual oleada de reclamaciones.

El punto de inflexión llegó el pasado mes de diciembre, cuando el Tribunal de Justicia de la Unión Europea (TJUE) estableció que el carácter oficial del IRPH no basta para considerar válida la cláusula si no se explicó correctamente su funcionamiento. La corte señaló que el consumidor debía haber recibido información clara sobre cómo se calculaba el índice, cómo había evolucionado y en qué se diferenciaba del euríbor. Si esa transparencia no existió, la cláusula puede ser abusiva.

¿Quieres colaborar económicamente
con El Debate?
Apóyanos
La diferencia entre ambos índices se hizo evidente tras la bajada de tipos del Banco Central Europeo en 2013, cuando el euríbor se situó en torno al 0,5 % mientras el IRPH se mantuvo por encima del 3 %. Muchos hipotecados empezaron entonces a reclamar al entender que no habían sido correctamente informados. A partir de esta sentencia, distintos juzgados comenzaron a dar la razón a los afectados en aquellos casos donde no constaba información comparativa suficiente.

Ahora, el potencial impacto de la decisión es considerable. Los despachos especializados estiman que entre 500.000 y un millón de hipotecas podrían verse afectadas, con devoluciones que podrían alcanzar los 44.000 millones de euros en total. Si el fallo se inclina a favor de los afectados, los reembolsos derivados del caso de las cláusulas suelo quedarían en una mera anécdota en comparación con este asunto.

El desenlace del caso dependerá de cómo interprete el Supremo el estándar de transparencia fijado por el TJUE. Según Ángel Sánchez, socio y abogado de Asoban Abogados, «el Tribunal Supremo se enfrenta a una de las decisiones más trascendentales de la última década: determinar el futuro del IRPH». A su juicio, lo que está en juego «no es solo la validez de cientos de miles de cláusulas hipotecarias, sino la coherencia del sistema jurídico español con el derecho de la Unión Europea y la protección de los consumidores».

Si el Alto Tribunal adopta plenamente la doctrina europea, podría abrirse un escenario favorable a los afectados, en el que la falta de información suficiente sobre la evolución del índice y su comparación con el euríbor permitiría declarar la nulidad de la cláusula. En ese caso, las hipotecas pasarían previsiblemente a referenciarse al euríbor más el diferencial pactado y las entidades tendrían que devolver las cantidades abonadas de más.

E Supremo podría exigir que el consumidor acreditara con más precisión la información que recibió en el momento de la contratación

Otra posibilidad sería una vía intermedia. En ese supuesto, la nulidad no quedaría descartada, pero el Supremo podría exigir que el consumidor acreditara con más precisión la información que recibió en el momento de la contratación. «Esta opción mantendría vivas las reclamaciones, pero haría más compleja su defensa, exigiendo una labor probatoria más intensa por parte del consumidor», explica Sánchez.

También existe un escenario más conservador, en el que el Supremo mantenga una interpretación restrictiva y limite la nulidad a los casos en los que la opacidad sea especialmente evidente. Eso reduciría el alcance de las devoluciones y prolongaría un marco de litigación caso a caso. «La cuestión central es si el cliente tuvo información real para comprender el impacto económico de su elección», resume el abogado.

Una familia, en casa
Miles de familias hipotecadas, en vilo ante el mutismo del Supremo por el IRPH
José Rosado
Revisión de la documentación
A la espera de la resolución del Supremo, los expertos recomiendan no paralizar los pasos previos. La revisión de la documentación del préstamo –incluidas las ofertas previas y posibles novaciones– permite determinar con claridad qué información se facilitó en el momento de la contratación y si existieron comparaciones entre el IRPH y el euríbor. Esta revisión es relevante porque, en un escenario en el que el Alto Tribunal exija acreditar la falta de transparencia caso a caso, disponer de esa base documental agilizaría cualquier proceso posterior.

En paralelo, algunas entidades están ofreciendo acuerdos privados o modificaciones contractuales. Los juristas consultados advierten de que aceptar una novación sin asesoramiento podría implicar la renuncia tácita o explícita a futuras reclamaciones, lo que condicionaría la posición del consumidor si el fallo del Supremo resultara favorable.

MiDebate
Suscríbete y recibe, en tu correo electrónico, un resumen semanal con lo más importante de la economía

Suscríbete
En este contexto, los despachos recomiendan plantear ya una reclamación extrajudicial, no para forzar una solución inmediata, sino para fijar una fecha, ordenar la documentación y preparar la estrategia probatoria de cara al escenario que resulte finalmente. Sánchez recuerda que «esperar no significa quedarse quieto», por lo que reclamar ahora «permite preparar la estrategia probatoria y situarse en mejores condiciones para cualquiera de los escenarios».

Temas

Hipotecas
Responder
avatar
Manoli · Mana · Jueves, 06 Nov. 2025 | 02:47:29 PM · nº 7382
El Supremo, a punto de pronunciarse sobre el IRPH: qué escenarios se abren para cerca de un millón de hipotecas
Hasta 44.000 millones en devoluciones dependen del fallo, que marcará el criterio para los juzgados y la banca
​Hacienda, en el punto de mira del Tesoro de EE.UU. por el «control» de contribuyentes americanos con servidores de Huawei
José Rosado del MoralJosé Rosado
06 nov. 2025 - 04:30

1
Compartir
Save
Un mes después de la deliberación del Tribunal Supremo sobre la legalidad del Índice de Referencia de Préstamos Hipotecarios (IRPH), la decisión sigue sin hacerse pública. Mientras los juzgados de primera instancia han dictado fallos favorables a los consumidores a la luz de la doctrina europea, la incertidumbre entre los afectados es total. La resolución puede inclinarse en direcciones muy distintas y los expertos aconsejan anticiparse ante una eventual oleada de reclamaciones.

El punto de inflexión llegó el pasado mes de diciembre, cuando el Tribunal de Justicia de la Unión Europea (TJUE) estableció que el carácter oficial del IRPH no basta para considerar válida la cláusula si no se explicó correctamente su funcionamiento. La corte señaló que el consumidor debía haber recibido información clara sobre cómo se calculaba el índice, cómo había evolucionado y en qué se diferenciaba del euríbor. Si esa transparencia no existió, la cláusula puede ser abusiva.

¿Quieres colaborar económicamente
con El Debate?
Apóyanos
La diferencia entre ambos índices se hizo evidente tras la bajada de tipos del Banco Central Europeo en 2013, cuando el euríbor se situó en torno al 0,5 % mientras el IRPH se mantuvo por encima del 3 %. Muchos hipotecados empezaron entonces a reclamar al entender que no habían sido correctamente informados. A partir de esta sentencia, distintos juzgados comenzaron a dar la razón a los afectados en aquellos casos donde no constaba información comparativa suficiente.

Ahora, el potencial impacto de la decisión es considerable. Los despachos especializados estiman que entre 500.000 y un millón de hipotecas podrían verse afectadas, con devoluciones que podrían alcanzar los 44.000 millones de euros en total. Si el fallo se inclina a favor de los afectados, los reembolsos derivados del caso de las cláusulas suelo quedarían en una mera anécdota en comparación con este asunto.

El desenlace del caso dependerá de cómo interprete el Supremo el estándar de transparencia fijado por el TJUE. Según Ángel Sánchez, socio y abogado de Asoban Abogados, «el Tribunal Supremo se enfrenta a una de las decisiones más trascendentales de la última década: determinar el futuro del IRPH». A su juicio, lo que está en juego «no es solo la validez de cientos de miles de cláusulas hipotecarias, sino la coherencia del sistema jurídico español con el derecho de la Unión Europea y la protección de los consumidores».

Si el Alto Tribunal adopta plenamente la doctrina europea, podría abrirse un escenario favorable a los afectados, en el que la falta de información suficiente sobre la evolución del índice y su comparación con el euríbor permitiría declarar la nulidad de la cláusula. En ese caso, las hipotecas pasarían previsiblemente a referenciarse al euríbor más el diferencial pactado y las entidades tendrían que devolver las cantidades abonadas de más.

E Supremo podría exigir que el consumidor acreditara con más precisión la información que recibió en el momento de la contratación

Otra posibilidad sería una vía intermedia. En ese supuesto, la nulidad no quedaría descartada, pero el Supremo podría exigir que el consumidor acreditara con más precisión la información que recibió en el momento de la contratación. «Esta opción mantendría vivas las reclamaciones, pero haría más compleja su defensa, exigiendo una labor probatoria más intensa por parte del consumidor», explica Sánchez.

También existe un escenario más conservador, en el que el Supremo mantenga una interpretación restrictiva y limite la nulidad a los casos en los que la opacidad sea especialmente evidente. Eso reduciría el alcance de las devoluciones y prolongaría un marco de litigación caso a caso. «La cuestión central es si el cliente tuvo información real para comprender el impacto económico de su elección», resume el abogado.

Una familia, en casa
Miles de familias hipotecadas, en vilo ante el mutismo del Supremo por el IRPH
José Rosado
Revisión de la documentación
A la espera de la resolución del Supremo, los expertos recomiendan no paralizar los pasos previos. La revisión de la documentación del préstamo –incluidas las ofertas previas y posibles novaciones– permite determinar con claridad qué información se facilitó en el momento de la contratación y si existieron comparaciones entre el IRPH y el euríbor. Esta revisión es relevante porque, en un escenario en el que el Alto Tribunal exija acreditar la falta de transparencia caso a caso, disponer de esa base documental agilizaría cualquier proceso posterior.

En paralelo, algunas entidades están ofreciendo acuerdos privados o modificaciones contractuales. Los juristas consultados advierten de que aceptar una novación sin asesoramiento podría implicar la renuncia tácita o explícita a futuras reclamaciones, lo que condicionaría la posición del consumidor si el fallo del Supremo resultara favorable.

MiDebate
Suscríbete y recibe, en tu correo electrónico, un resumen semanal con lo más importante de la economía

Suscríbete
En este contexto, los despachos recomiendan plantear ya una reclamación extrajudicial, no para forzar una solución inmediata, sino para fijar una fecha, ordenar la documentación y preparar la estrategia probatoria de cara al escenario que resulte finalmente. Sánchez recuerda que «esperar no significa quedarse quieto», por lo que reclamar ahora «permite preparar la estrategia probatoria y situarse en mejores condiciones para cualquiera de los escenarios».

Temas

Hipotecas
Responder
avatar
ANGEL PEPIOL FORNE · LA RAPITA -TARRAGONA · Martes, 04 Nov. 2025 | 04:49:28 PM · nº 7381
Hola es curioso como meditan y debaten el IRPH todas las noticias de television,periodicos,y medios de comunicacion estan hablando esta es nuestra sociedad es mas importante un PICAFLOR Y SUS SECUACES O UN CESAR DE LA COMUNIDAD DE VALENCIA QUE NO SE ENTERA Y CONTINUARA AFORADO Y COBRANDO esta es la noticia el pobre ciudadano no es importante y el IRPH seguramente en navidades igual les advierten de la ue y dicen algo pero como nos colocan TELECULEBRONES POLITICOS,ECONOMICOS,JUDICIALES y no pas nada en cambio tu te aplican el irph y te subastan la casa yporque el TRIBUNAL SUPREMO ESTA MEDITANDO EN OTROS PAISES SE HUBIERAN PARALIZADO LOS DESAHUCIOS CON IRPH AQUI NO recemos para que sea antes del 28 de diciembre dia de los SANYTOS INOCENTES


Responder
avatar
La boca me huele a olor · de polla persistente y a trapo sucio · Martes, 04 Nov. 2025 | 02:58:00 PM · nº 7380
Responder
avatar
acojonado · barcelona · Sábado, 01 Nov. 2025 | 12:17:46 AM · nº 7379
menudo trampa nos espera
ahora toca recaudar los abogados
los bancos ya ganado bastante
ahora están llamando a todos mundos reclamar
cuándo haya subido todos mundos al Bus
el conductor se levanta con megáfonos y dice señores no hay
combustible todo el mundo fueras
ANIMOS las esperanzas es ultimo que perder
JAJAJAJA
Responder
Paco Porras · Paco perro · Martes, 04 Nov. 2025 | 11:57:44 AM · resp. nº 3288
hola huele bragas nos encanta los gremlins como tu que solo saben que meter mierda en nuestro foro de afectados por irph
No nos vas a poner enlaces de bragas y calzoncillos meados, amigo?
avatar
Andres · Santa cruz de Tenerife · Jueves, 30 Octubre 2025 | 06:03:41 PM · nº 7378
Buenas tardes, desde mi punto de vista quiero creer que el tribunal superior tiene una patata caliente entre manos y no sabe que hacer, veamos. no puede a mi criterio dar una sentencia favorable a los consumidores ya que inmediatamente se llenarían los juzgados de demandas por irph , tener en cuenta que son mas de 1200000 los perjudicados, Luego según el TRJUE los casos deben ser estudiados por los jueces individualmente lo que colapsaría nuevamente los juzgados por las reclamaciones.si dan una sentencia favorable a los hipotecados pero tendrían que decirle a los bancos que lleguen a un acuerdo con sus clientes para no llevar a juicio a los bancos y allí hay trampa porque los bancos nunca reconocerán todo lo que adeuden a los hipotecados, porque sino no es negocio para ellos y vuelta a los juzgados. Por otra parte si el TS no dicta una sentencia y alguien gana un juicio a un banco cualquiera , este banco seguro que ira a una instancia superior aduciendo que el índice es legal , lo que llevaría una punta de años mas hasta que esos tribunales dicten una sentencia firme. Se me ocurre que la única solución es que el TS declare abusivo el irph y que los banco paguen lo que deben pagar, que son muchos millones y que la banca ya los tiene disponibles de ello, porque saben que pierden, pero como sabemos entre bueyes no hay cornada ya que los bancos son socios capitalistas de los tribunales y especialmente el de justicia, pues bien por lo dicho el TS lo tiene complicado y esta mareando la perdiz ya que tampoco se puede ir nuevamente al TSJUE porque allí dirán si el tribunal superior de justicia de España esta compuesto por idiotas o tarados que no tienen los cojones de decir lo que tienen que decir de una vez por todas , es mi umilde opinion.
Responder
avatar
Jose · Puebla de Vícar · Miércoles, 29 Octubre 2025 | 09:42:48 PM · nº 7377
B. Noches como ciudadano normal me preguntó, como es posible que el T. Supremo no comprenda que hay muchas familias pendientes de que de una vez por todas emita la sentencia IRPH que llevan meditando desde primeros de octubre. Europa ya ha hablado y h dejado claro las directrices a seguir con respecto a ese maldito índice hipotecarios que tanto sufrimiento ha ocasionado a la.iles de familias. Sin lugar a muchas interpretaciones.
Responder
HERNANDEZ E, P.Rafa · LLEIDA - LLEIDA · Jueves, 30 Octubre 2025 | 09:45:39 AM · resp. nº 3286
Esa gente no son personas. Les importa un bledo los ciudadanos. Si sufren, si llegan a final de mes o no. Solo les preocupa defender los intereses del Estado. Eso incluye los de los Bancos, que reparten pingües obsequios entre los partidos políticos, sindicatos, etc., a cambio de leyes que les favorecen (olvidamos los 70000 millones que regaló el PP del fondo de pensiones a los Bancos?). Yo no, pero no veo que tengan intención de devolverlos, ni los políticos de reclamarlos. España me parece un estado en descomposición, corrupto e insensible con los ciudadanos.

avatar
Eduardo · Manzanares el Real · Miércoles, 29 Octubre 2025 | 06:23:14 PM · nº 7376
El TS sigue a lo suyo y juzgados españoles cumplen su labor
La jueza concluye que no supera el control de transparencia exigido por la Directiva sobre cláusulas abusivas ni la jurisprudencia del TJUE...
https://sge.st/x_xovsV
Responder
anonimo · anonimo · Miércoles, 29 Octubre 2025 | 07:47:24 PM · resp. nº 3285
Gracias Eduardo!!!
HERNANDEZ E, P.Rafa · LLEIDA - LLEIDA · Jueves, 30 Octubre 2025 | 09:53:15 AM · resp. nº 3287
Yo tengo dudas respecto a estas sentencas que los juzgados de primera instancia dictan, favorables a los consumidores. Imagino que no son sentencias firmes. Y, llamadme pesimista, me pregunto si las entidades (y pienso que seguramento lo hagan) recurriran todas las instancias hasta llegar al supremo, con la consiguiente demora en el tiempo y con la probable resolución del TS favorable a los bancos.
Es un desespero. Yo creo que hay que pedir responsabilidades a los políticos. Hay que mirar hacia arriba y meterles caña.

Mostrando 141–150 de 5754 comentarios · Página 15 de 576

Dejar comentario

Visitas: 4.013