
IRPH

Si no llega la cuota de la hipoteca IRPH: carencia, impago y lo que no firmar

Si no llega la cuota de la hipoteca IRPH: carencia, impago y lo que no firmar

Hay un momento concreto, no abstracto, en el que la cuota deja de caber. No es “el IRPH en general”: es el recibo de este mes, el saldo de la cuenta y el día en que el banco va a pasar el cargo. Si tu préstamo va referenciado al IRPH, esa cifra cambia cada revisión y el susto no siempre coincide con el titular de la prensa.

El índice se publica hacia el día 20. Tu banco lo aplica en la fecha de revisión que pone la escritura, no al día siguiente del BOE. Por eso una familia puede estar al día en marzo y ahogada en julio sin haber “dejado de pagar” a propósito. Lo primero es separar tres palabras que el comercial mezcla: carencia, aplazamiento e impago.

Clave: no firmes un “acuerdo de facilidades” el mismo día que te lo leen por teléfono. Pide el texto, calcula la cuota nueva con el simulador de revisión y mira qué derechos cedes.
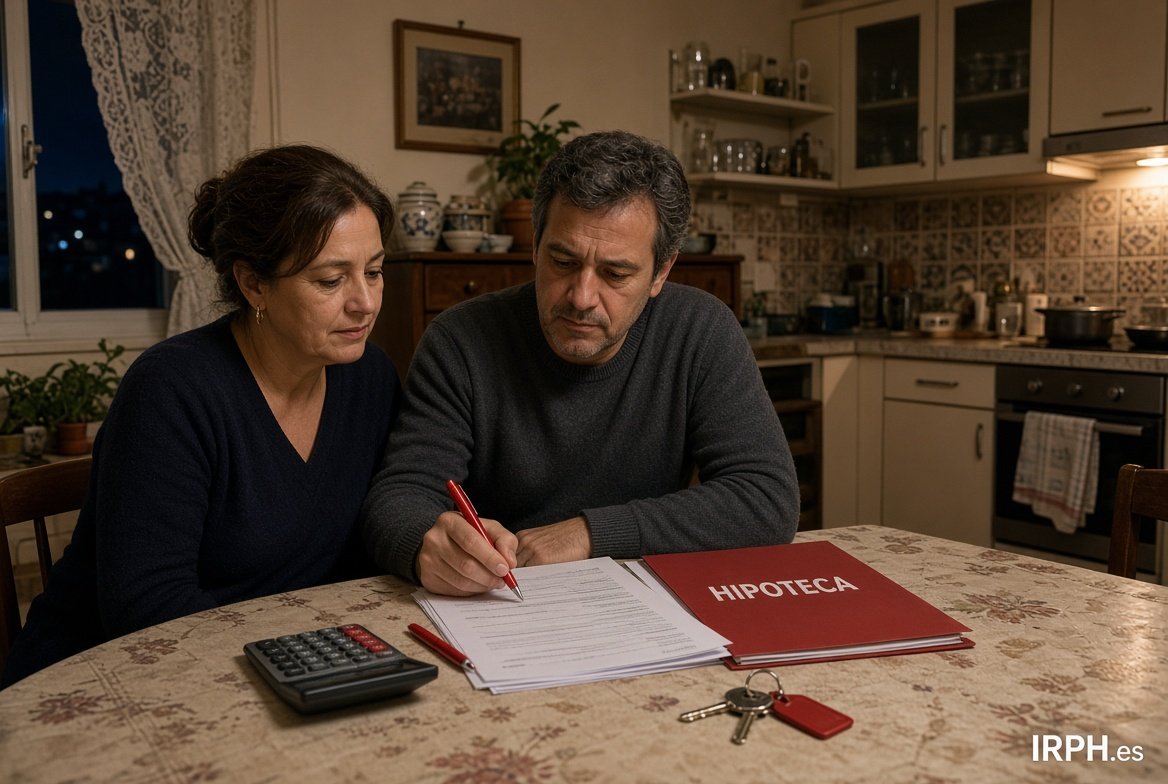
Pareja revisando la escritura y la cuota de una hipoteca IRPH en la cocina

Tres palabras que no son lo mismo

Carencia suele significar que durante un plazo pagas solo intereses, o incluso no pagas cuota, y el capital se queda quieto o crece. La letra pequeña decide si esos meses se añaden al final o se comprimen después. Una carencia “que alivia” puede alargar años el préstamo.

Aplazamiento o fraccionamiento es mover recibos concretos: este mes no se carga, se reparte en los siguientes. No perdona deuda. Solo la empuja. Si el IRPH sigue alto, empujas una bola más cara.

Impago es no atender el recibo sin un pacto escrito. Ahí entran intereses de demora, comisión por reclamación y, si se acumulan cuotas, el riesgo de vencimiento anticipado. No es un “descanso informal”. Es un incumplimiento.

SituaciónQué ocurre con el capitalQué pedir por escrito
Carencia de capitalNo baja (o sube si capitalizan intereses)Plazo, tipo aplicable, si hay capitalización
Aplazamiento de 1–3 recibosSigue igual; se desplazan vencimientosCalendario nuevo y coste total
Impago sin pactoSigue igual + mora + comisionesNo hay pacto: hay reclamación

Antes de llamar: tres números de tu escritura

El índice: IRPH Entidades u otro. No mezcles con Euríbor. El valor vigente está en IRPH hoy y el histórico en IRPH histórico.

El diferencial y la fecha de revisión. Sin eso no sabes si el recibo de este mes ya lleva el IRPH nuevo o todavía el anterior.

El capital pendiente y los años que quedan. Con eso el simulador de hipoteca te dice qué cuota saldría si el índice baja, si amortizas o si alargas plazo.

Si no tienes esos tres datos, la conversación con el banco es teatro: ellos hablan de “ayudarte” y tú no puedes contrastar la cifra.

Qué pedir en la primera llamada (y qué no aceptar ahí)

Pide, por escrito o por la app del banco, una propuesta con: nueva cuota, duración, TAE resultante, comisiones y si el acuerdo incluye una renuncia a reclamar el IRPH u otras cláusulas. Esa última frase es el núcleo de muchos “alivios”.

Un recorte de 40 euros al mes a cambio de cerrar para siempre una reclamación por falta de transparencia puede ser un mal negocio. Calcula primero cuánto pagas de más con la calculadora IRPH vs Euríbor y luego mira la oferta.

No firmes en la oficina “para salir del paso”. Pide 48 horas. Lee en casa. Si el texto habla de novación, transacción o finiquito, no es un aplazamiento: es un contrato nuevo.

Carencia útil y carencia trampa

Una carencia corta (tres o seis meses) para cubrir un paro, una baja o una obra inesperada puede ser herramienta. Tiene sentido si hay fecha de reingreso de ingresos y si los intereses de esos meses no se capitalizan de forma opaca.

Una carencia larga que añade años, sube el diferencial o te ata a un seguro nuevo suele ser un crédito disfrazado de favor. Pregunta en voz alta: “¿cuánto habré pagado de más al final del préstamo?”. Si no saben contestarte, no es un favor: es un producto.

Compara la carencia con una amortización parcial pequeña. A veces conviene vender un coche o recortar un gasto y meter 2.000 euros a capital, no alargar el IRPH dos años más.

Impago: el reloj no es el de las redes

Un recibo devuelto no es un desahucio. Pero el segundo y el tercero activan protocolos internos. El banco puede ofrecer refinanciación, incluirte en ficheros si se cumplen los requisitos legales, o iniciar reclamación. El Código de Buenas Prácticas existe para determinados perfiles de vulnerabilidad; no es automático ni para todas las hipotecas.

Si crees que encajas en un código de protección, pregunta por el nombre exacto de la norma y los documentos (IRPF, certificado de empadronamiento, escritura). No aceptes un “ya te lo gestionamos” sin registro de entrada.

Paralelamente, el IRPH de tu contrato puede ser revisable en transparencia. Eso no paraliza solo el recibo de este mes, pero sí cambia la estrategia: no regales esa vía en un finiquito para ahorrarte dos cuotas.

Papeles que sí y firmas que no

  • Recibos de los últimos 12 meses y carta de la última revisión.
  • Escritura completa, no solo la primera hoja.
  • Simulación propia con el IRPH actual de IRPH.es.
  • Renuncia genérica a “acciones presentes y futuras” sobre el índice.
  • Seguro o tarjeta “porque si no no hay carencia”.
  • Cambio de titular o avalista nuevo sin asesoramiento.

Un orden que se puede ejecutar esta semana

Día 1: baja el PDF del último IRPH en IRPH BOE y anota el valor de tu mes de revisión. Día 2: mete capital, plazo y diferencial en el simulador. Día 3: escribe al banco pidiendo propuesta por escrito, sin firmar nada en ventanilla.

Si quieres contrastar cómo lo han hecho otros, el foro IRPH sirve para trámites y bancos, no como sentencia. Si el caso mezcla revolving, cláusula de vehículo o una escritura opaca, la caja de AMILCA ABOGADOS en la portada es un canal de consulta, no un atajo mágico.

Cierre útil: la cuota que no llega se atiende con números y con un papel que puedas releer. El IRPH se actualiza cada mes; tu firma, si cedes derechos, no se actualiza: se queda.

Comentarios

avatar
paula · Miércoles, 22 Mayo 2013 | 10:59:15 AM · nº 1783
para josep 131, yo tb tengo lo mismo que tu, identico, solo que con la antigua caja madrid, ahora bankia. No te han llamado para ofrecerte pasarte al euribor? A mi si, hace unas semanas, me ofrecieron euribor + 1.5, incluso ampliacion de la hipoteca en años y el coste seria solo notaria (que se me agregaría a la hipoteca). De momento no acepto nada, no me huele nada bien, igual estoy cometiendo el error de mi vida, pero me suena todo tan raro... todavia no he dado con otro caso igual que pueda aclararme un poco mas sobre el tema.
Responder
avatar
jose antonio · Miércoles, 22 Mayo 2013 | 08:58:45 AM · nº 1781
Pero si el gobierno está interviniendo, para su cartera eso sí, ahora vas y lo votas,,,,,,,
Irphestafa@hotmail.com página facebook
Hay un grupo que te vamos ayudar y resolver tus dudas,,
Responder
stefysisu · la roda albacete · Lunes, 10 Febrero 2020 | 05:02:53 PM · resp. nº 1781
aver si entiendes algo pedro , los difenenciales son segun el valor de interes cunato mas grande el diferencial va a ser menos , cunato menos el interes te clavan un diferencial mas grande...
si lo has mirado hace anos,yo lo hado desde cunado compre mis padres la casa , hace unos 15anos+- , entonces el euribor estaba en 2con algo y le metieron un diferencial de +2.3, pero eso no seminifica que el irph estaba en menos...
estaba en +-2. cuando el euribor ha subido a 5+ el diferencial si te acuerdas o si no puedes mirar en los foros de hipotecas y veras que esta en 0.1-0.3
igual para irph que euribor . ahora que ha bajado menos de 0 el euribor claro que meten diferencial grande 1.8-2+
asi que no entiendo por que la jente escribe para escribir solo--... sin buscar y ver como ha sido?
avatar
PUEBLO LLANO · Miércoles, 22 Mayo 2013 | 07:00:24 AM · nº 1780
IRPH=ESTAFA,solicitamos intervención del gobierno ya!!

Desamparo total para todas las familias engañadas con este indice manipulado.

La diferencia entreIRPH y euribor en máximos históricos
Responder
Sonia · tarragona · Lunes, 10 Febrero 2020 | 02:41:03 PM · resp. nº 1780

Esto no le interesa a nadie, sólo interesa todo el dinero que perderán los bancos, no el que nos están robando cada mes...... es de verguenza, todo esta comprado y manipulado en este pais. BENDITO DON DINERO QUE NOS ESTÁN ROBANDO Y SE ESTAN ENRIQUECIENDO A NUESTRA CUENTA
avatar
maika · Martes, 21 Mayo 2013 | 07:23:46 AM · nº 1778
El IRPH es 8 veces más caro que euribor, cuotas más caras en 300 euros al mes de media. Habrá que quitarse de comer para pagar.
Responder
angel · camarles -tarragona · Lunes, 10 Febrero 2020 | 08:56:03 AM · resp. nº 1778
Hola
Quiero responder diciendo que los bancos han sido los responsables dw haber endosado a los consumidores todas las clausulas inadecuadas pero por imposicion y no informar de las consecuencias
sino no las hubieramos firmado y los notarios responsables de dar fe en contrato que contiene estas clausulas y lo peor de todo en epoca de crisis y como consecuencia de la indefension de los consumidores ante la no aplicacion de la DIRECTIVA 93/13/ CEE que desde 1993 impera en la UE menos en la peninsula IBERICA
avatar
Kane, el ciudadano · Martes, 21 Mayo 2013 | 01:27:03 AM · nº 1777
Una pregunta , quiero subrogar una hipoteca y una entidad bancaria me dice que euribor+ 4%. Es legal ?.
Responder
eric · Barcelona · Lunes, 10 Febrero 2020 | 07:01:46 AM · resp. nº 1777
Que un consumidor con euribor pagaba más que con IRPH ?? Que gracioso eres pedro . Te recomiendo que formes una plataforma para los afectados por el euribor que ha sido claramente más perjudicial para los consumidores como tú .Sólo ha estado 2 puntos por debajo durante años y años , pudiendo estar 3 0 4 puntos no ? Mira que he escuchado tonterias pero esto que dices .....
avatar
carlos · Lunes, 20 Mayo 2013 | 07:18:05 PM · nº 1773
imparable subida del irph cajas , las otras dos se moderan, preo las cajas, esas que ya NO EXISTEN, orgia de intereses HASTA OCTUBRE, si es que tienen tiempo de hacer el proceso de transicion, y si se descuida bruselas, HA REZAR EL ROSARIO
Responder
stefysisu · la roda albacete · Domingo, 09 Febrero 2020 | 07:06:48 PM · resp. nº 1773
miedo es una cosa y LA REALIDAD otra... yo soy en la misma situacion , la verdad es que solo uno no puede hacer nada, todos si
piensa que estamos peleando contra el banco...solo buscan un poco por google y veras que todas las crisis estan echas por ellos, icluso el valor del dinero esta bajando por sus culpas , ellos controlan los gubiernos y el mundo entero....
avatar
jose · Lunes, 20 Mayo 2013 | 06:33:08 PM · nº 1772
Yo tengo irph bancos y en la escritura no pone que indice tendria en caso de desaparicion...lo unico es que el sustitutivo es el de las cajas....yo pregunto en mi entidad y me dicen que aun no han dicho nada de que indice nos pondran....puede ser que sigamos con el irph entidades y aun sera peor porque el de bancos normalmente siempre a ido por debajo........
Esto no me gusta nada........
Responder
stefysisu · la roda albacete · Domingo, 09 Febrero 2020 | 05:52:49 PM · resp. nº 1772
exactamente como dice eric IRPH nunca ha estado menos que euribor, y nunca a este diferencioal siempre ha sido entre 0.25-0.75 (maximo) por encima del euribor eso cundo el euribor estaba en bajada y como el irph tardaba un poco mas en sequir , pero como ahora 2% diferencia claro que esta manipulado por tenerlo asi alto y se preguntan quien ganan? no solo los bancos y el estado tambien.... quien no sabe es que el Banco de Espana presta dinero los bancos y espera intereses claro... asi que
avatar
Realista · Lunes, 20 Mayo 2013 | 01:37:01 PM · nº 1771
Malas noticias. En la web de la asociación hipotecaria española xxx.ahe.es ya está publicado el irph cajas a 3.900 y bancos a 3.104 os paso el enlace xxx.ahe.es/bocms/images/bfilecontent/2009/04/01/6240.pdf?version=85 Hay que sustituir x por w.
Responder
eric · Barcelona · Domingo, 09 Febrero 2020 | 05:34:18 PM · resp. nº 1771
PEDRO DE MADRID . Dices que cuando el euribor estaba al 5% el IRPH estaba muy por debajo ??? En que planeta ???? Por que aquí siempre ha estado el IRPH por encima del euribor y hace una década que el euribor está en negativo y el IRPH NO SE MUEVE ENTORNO AL 2% . Luego dices que en el 2000 el consumidor ya sabía que era más estable. Así que , teníamos claro la evolución durante 20 0 30 años o más .ya que, Somos unos genios financieros .Esto que has escrito son tus palabras ?? por que no me lo puedo creer.
avatar
jose antonio · Lunes, 20 Mayo 2013 | 10:26:38 AM · nº 1769
Está muy clarito, hasta el 6 de Octubre somos miles de hipotecas con irph,que si vamos renovando , ya nos quedamos con el irph hasta la próxima renovacion del 2014.
Pues en estos meses que quedan, a subir se ha dicho y así se aseguran un año mas con el máximo histórico del irph , porque lo que tengo claro ....... que hasta Octubre sube hasta un 6%......

irphestafa@hotmail.com facebook
Responder
Josu · Navarra · Domingo, 09 Febrero 2020 | 11:17:32 AM · resp. nº 1769
Tambien te engañaron. Elegiste el IRPH porque te la vendieron como más estable. Si te hubieran dicho que el IRPH nunca estará por debajo del Eutibor, que hubieses elegido?
avatar
jose antonio · Lunes, 20 Mayo 2013 | 10:19:39 AM · nº 1768
Efectivamente , compañer@ de la mala suerte de tener la estafa del irph, al dia de hoy no se ha publicado,,,,pero si no es hoy será mañana o pasado o al otro,,,pero seguro que lo publican.Y se rumorea por fuentes no oficiales , que ya estaría a un 4.005%,,para morirse..

Irphestafa@hotmail.com en facebook
Responder
federico mingo · poyales del hoyo-avila · Sábado, 08 Febrero 2020 | 10:41:02 PM · resp. nº 1768
Eusebio, seguro que usted está en nómina de algún banco, yo no soy un golfo a mi no me explicaron convenientemente el irph, seguro que eres de derechas votante de vox, fascista, sinvergüenza.

Mostrando 4471–4480 de 5754 comentarios · Página 448 de 576

Dejar comentario

Visitas: 4.674