
IRPH

Si no llega la cuota de la hipoteca IRPH: carencia, impago y lo que no firmar

Si no llega la cuota de la hipoteca IRPH: carencia, impago y lo que no firmar

Hay un momento concreto, no abstracto, en el que la cuota deja de caber. No es “el IRPH en general”: es el recibo de este mes, el saldo de la cuenta y el día en que el banco va a pasar el cargo. Si tu préstamo va referenciado al IRPH, esa cifra cambia cada revisión y el susto no siempre coincide con el titular de la prensa.

El índice se publica hacia el día 20. Tu banco lo aplica en la fecha de revisión que pone la escritura, no al día siguiente del BOE. Por eso una familia puede estar al día en marzo y ahogada en julio sin haber “dejado de pagar” a propósito. Lo primero es separar tres palabras que el comercial mezcla: carencia, aplazamiento e impago.

Clave: no firmes un “acuerdo de facilidades” el mismo día que te lo leen por teléfono. Pide el texto, calcula la cuota nueva con el simulador de revisión y mira qué derechos cedes.
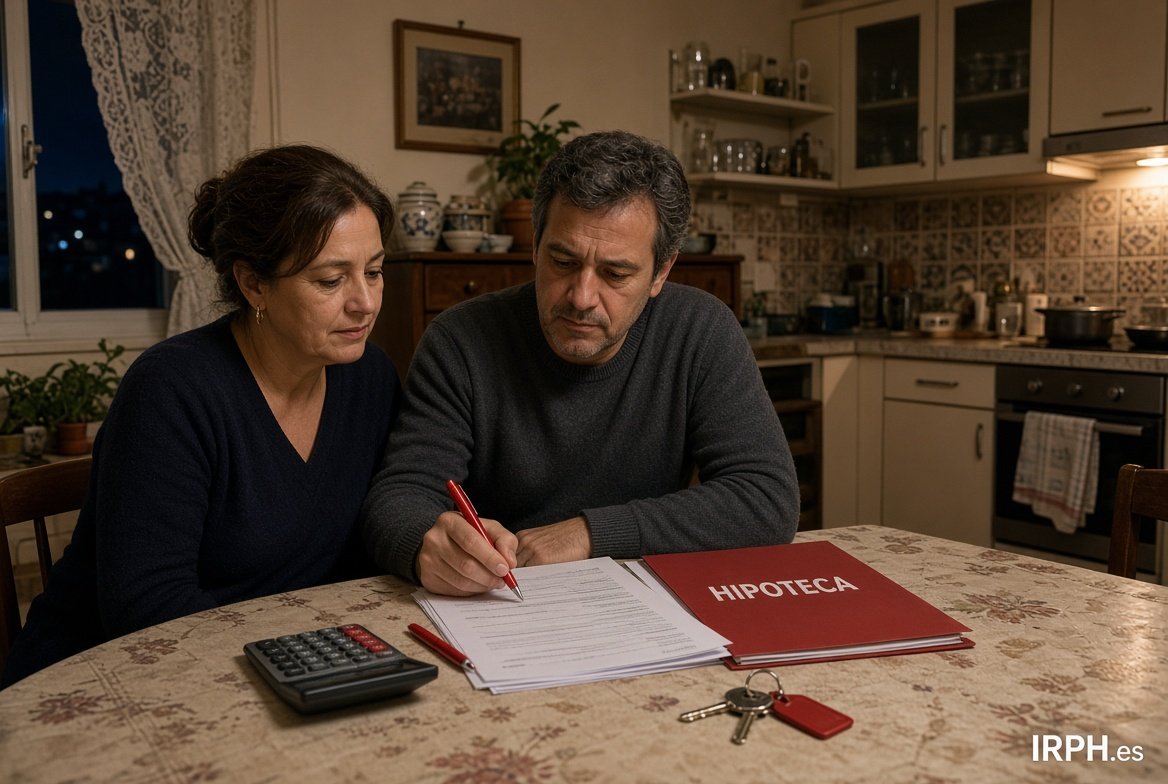
Pareja revisando la escritura y la cuota de una hipoteca IRPH en la cocina

Tres palabras que no son lo mismo

Carencia suele significar que durante un plazo pagas solo intereses, o incluso no pagas cuota, y el capital se queda quieto o crece. La letra pequeña decide si esos meses se añaden al final o se comprimen después. Una carencia “que alivia” puede alargar años el préstamo.

Aplazamiento o fraccionamiento es mover recibos concretos: este mes no se carga, se reparte en los siguientes. No perdona deuda. Solo la empuja. Si el IRPH sigue alto, empujas una bola más cara.

Impago es no atender el recibo sin un pacto escrito. Ahí entran intereses de demora, comisión por reclamación y, si se acumulan cuotas, el riesgo de vencimiento anticipado. No es un “descanso informal”. Es un incumplimiento.

SituaciónQué ocurre con el capitalQué pedir por escrito
Carencia de capitalNo baja (o sube si capitalizan intereses)Plazo, tipo aplicable, si hay capitalización
Aplazamiento de 1–3 recibosSigue igual; se desplazan vencimientosCalendario nuevo y coste total
Impago sin pactoSigue igual + mora + comisionesNo hay pacto: hay reclamación

Antes de llamar: tres números de tu escritura

El índice: IRPH Entidades u otro. No mezcles con Euríbor. El valor vigente está en IRPH hoy y el histórico en IRPH histórico.

El diferencial y la fecha de revisión. Sin eso no sabes si el recibo de este mes ya lleva el IRPH nuevo o todavía el anterior.

El capital pendiente y los años que quedan. Con eso el simulador de hipoteca te dice qué cuota saldría si el índice baja, si amortizas o si alargas plazo.

Si no tienes esos tres datos, la conversación con el banco es teatro: ellos hablan de “ayudarte” y tú no puedes contrastar la cifra.

Qué pedir en la primera llamada (y qué no aceptar ahí)

Pide, por escrito o por la app del banco, una propuesta con: nueva cuota, duración, TAE resultante, comisiones y si el acuerdo incluye una renuncia a reclamar el IRPH u otras cláusulas. Esa última frase es el núcleo de muchos “alivios”.

Un recorte de 40 euros al mes a cambio de cerrar para siempre una reclamación por falta de transparencia puede ser un mal negocio. Calcula primero cuánto pagas de más con la calculadora IRPH vs Euríbor y luego mira la oferta.

No firmes en la oficina “para salir del paso”. Pide 48 horas. Lee en casa. Si el texto habla de novación, transacción o finiquito, no es un aplazamiento: es un contrato nuevo.

Carencia útil y carencia trampa

Una carencia corta (tres o seis meses) para cubrir un paro, una baja o una obra inesperada puede ser herramienta. Tiene sentido si hay fecha de reingreso de ingresos y si los intereses de esos meses no se capitalizan de forma opaca.

Una carencia larga que añade años, sube el diferencial o te ata a un seguro nuevo suele ser un crédito disfrazado de favor. Pregunta en voz alta: “¿cuánto habré pagado de más al final del préstamo?”. Si no saben contestarte, no es un favor: es un producto.

Compara la carencia con una amortización parcial pequeña. A veces conviene vender un coche o recortar un gasto y meter 2.000 euros a capital, no alargar el IRPH dos años más.

Impago: el reloj no es el de las redes

Un recibo devuelto no es un desahucio. Pero el segundo y el tercero activan protocolos internos. El banco puede ofrecer refinanciación, incluirte en ficheros si se cumplen los requisitos legales, o iniciar reclamación. El Código de Buenas Prácticas existe para determinados perfiles de vulnerabilidad; no es automático ni para todas las hipotecas.

Si crees que encajas en un código de protección, pregunta por el nombre exacto de la norma y los documentos (IRPF, certificado de empadronamiento, escritura). No aceptes un “ya te lo gestionamos” sin registro de entrada.

Paralelamente, el IRPH de tu contrato puede ser revisable en transparencia. Eso no paraliza solo el recibo de este mes, pero sí cambia la estrategia: no regales esa vía en un finiquito para ahorrarte dos cuotas.

Papeles que sí y firmas que no

  • Recibos de los últimos 12 meses y carta de la última revisión.
  • Escritura completa, no solo la primera hoja.
  • Simulación propia con el IRPH actual de IRPH.es.
  • Renuncia genérica a “acciones presentes y futuras” sobre el índice.
  • Seguro o tarjeta “porque si no no hay carencia”.
  • Cambio de titular o avalista nuevo sin asesoramiento.

Un orden que se puede ejecutar esta semana

Día 1: baja el PDF del último IRPH en IRPH BOE y anota el valor de tu mes de revisión. Día 2: mete capital, plazo y diferencial en el simulador. Día 3: escribe al banco pidiendo propuesta por escrito, sin firmar nada en ventanilla.

Si quieres contrastar cómo lo han hecho otros, el foro IRPH sirve para trámites y bancos, no como sentencia. Si el caso mezcla revolving, cláusula de vehículo o una escritura opaca, la caja de AMILCA ABOGADOS en la portada es un canal de consulta, no un atajo mágico.

Cierre útil: la cuota que no llega se atiende con números y con un papel que puedas releer. El IRPH se actualiza cada mes; tu firma, si cedes derechos, no se actualiza: se queda.

Comentarios

avatar
anomino · Lunes, 20 Mayo 2013 | 09:55:55 AM · nº 1767
No hay nada publicado en el boe, deberia de estar ya no?
Alguien sabe que pasa, si es que no se publicará o se hará más tarde?
Responder
federico mingo · poyales del hoyo-avila · Sábado, 08 Febrero 2020 | 10:32:23 PM · resp. nº 1767
También es verdad que en la sucursal de la caja rural del pueblo, la cerraron, y no me conoce nadie, entonces yo creo que si digo que yo no se nada y los banqueros son unos golfos pues si me lo cambian al euribor pues perfecto.
avatar
finish irph kutxa · Viernes, 17 Mayo 2013 | 07:53:31 PM · nº 1766
HOLA PUBLICADO EN IDEALISTA RECLAMAR CLAUSULAS SUELO TOTALMENTE GRATIS, QUE OPINAIS, ¿SE PODRÍA HACER LO MISMO ALEGANDO QUE NO DESAPARECE EL IRPH PESE A SER EVIDENTE QUE NO EXISTE?
alternativas gratuitas a la vía judicial aunque no son decisivas

1) el primer paso que debe de dar el afectado por la cláusula suelo es acudir al banco para hablar con el director de la sucursal e intentar eliminar esta cláusula
2) si el anterior encuentro es infructuoso, el hipotecado puede reclamar la eliminación al defensor del cliente del banco
estcontest en un plazo máximo de dos meses y su respuesta debe estar motivada en derecho, es decir, bien argumentada
3) si la respuesta es negativa, el afectado puede acudir al banco de españa

si la respuesta del banco es negativa, el afectado puede recurrir al comisionado para la defensa del clientes de servicios bancarios del banco de españa, en cuatro meses debe dictar un informe. si es favorable para el afectado, la entidad financiera debería de eliminar las cláusulas en el contrato. no está obligado porque el informe no es vinculante pero corre el riesgo de que el cliente acuda a la vía judicial con este informe

4) como último recurso, se puede acudir a los juzgados
Responder
stefysisu · la roda albacete · Sábado, 08 Febrero 2020 | 05:04:35 PM · resp. nº 1766
lo que tienen que entender es que lo que esta ahora en el juicio no es por quitar "directamente el IRPH" por que no pueden ...al estar un indice publicado por banco de Espana. lo que se intenta es que cundo tu contrataste tu hipoteca te han explicado todo sobre el IRPH con graficas y exemplos a otros intereses. si no lo han echo puedes sacar el IRPH asi que todos tenemos que ir a juicio queremos o no por que seguro que los bancos si hasta ahora no han sacado un duro para devolver ahora menos.
Asi que preparaos con mucha mas paciencia otros 2 anos por lo menos des de ahora y perder mucho dinero por camini... abogados y seguro que despus te llega la carta de la Hacienda...
Esto si va bine si no vamos a ver como interviene el Gobierno de Espana y cambia las cosas en favor de los bancos como lo estan haciendo de mucho tiempo ya ...
avatar
CARLOS · Jueves, 16 Mayo 2013 | 12:08:06 PM · nº 1765
hola javi, si maximos hitoricos si, por LA DIFERENCIA Y DISTANCIA ENTRE EL EURIBOR Y IRPH, POR DESGRACIA SI
Responder
LaritChan · Mexico City, Mexico · Viernes, 07 Febrero 2020 | 12:49:11 PM · resp. nº 1765
Las calculadoras de parámetros de préstamos elementales ahora están disponibles en muchos sitios <a href="https://www.compararcredit.com/">comparador de prestamos</a>, principalmente en los sitios de bancos hipotecarios y corredores de hipotecas. Sin embargo, por regla general, solo permiten calcular el monto del pago mensual y el monto del préstamo en función del monto de sus ingresos, pero no permiten un análisis completo de todos los parámetros del préstamo.
avatar
Javi · Jueves, 16 Mayo 2013 | 10:26:08 AM · nº 1764
Al comentario numero 1270 de CARLOS ..... Ojalá te equivoques.... Por cierto de máximos históricos no, el irph llego a estar al 6, algo por el 2008 .... Infórmate mejor en vez de alertar a la gente que esta sensible últimamente gracias...... Ya me dirás que radio macuto es ese pa que nos enteremos el resto
Responder
mahiloc · ceuta · Jueves, 06 Febrero 2020 | 05:23:32 PM · resp. nº 1764
Jermes, el estado no te pone el diferencial que el banco te suma al irph, el estado te corrige el irph que se te aplica para mejor, ya que te lo ajusta a la baja. El interés que te pone el banco,no tiene nada que ver con eso, ya que el banco tenía que coger ese irph corregido a la baja y restarle un diferencial función de las comisiones y periodicidad de pagos de TU préstamo, siendo ese el interés real resultante de refenciar a ese irph. Así es como funcionan los prestamos referenciados a irph, de forma que el precio total de TU hipoteca no rebase el precio total oficial, reducido en el caso de las VPO.Lo que los bancos hacen después en los contratos con el irph usándolo de precio de coste del dinero, como si fuera el Euribor, y añadiéndole un diferencial como margen de beneficio, no tiene nada que ver con el Estado ni con el Banco de España, tiene que ver con la estafa que es un delito penal.
avatar
rafa · Jueves, 16 Mayo 2013 | 09:43:06 AM · nº 1763
No olvidaré nunca el maldito día que contraté una hipoteca en la antigua Caixa Laietana (que ahora es Bankia). Me hacían sentir como un privilegiado, IRPH+0, guau, qué chollo, y entre palmaditas y peloteo me colaron 4 tarjetas, 2 cuentas corrientes, seguro vida mío y de mi mujer, , seguro del hogar, domiciliación de nóminas, etc....pero pasado el tiempo y viendo que cada vez pago más que cualquier referenciado a euríbor de aquella época y tras varios intentos infructuosos de mejorar las condiciones de mi hipoteca decido desvincularme poco a poco de Caixa Laietana (ahora Bankia) cancelando cuentas corrientes, tarjetas, retirando nóminas y seguros contratados con ellos, así es que ya no queda nada de confianza en este banco, sólo mi hipoteca basura a IRPH que me supone pagar cada mes 200 euros más que cualquier hipotecado a euríbor de aquella época y todo a cambio de mi eterno resentimiento como cliente
Responder
Alvaro · Madrid · Martes, 04 Febrero 2020 | 12:05:51 PM · resp. nº 1763
Hola buenos dias
llevo desde 4 julio del 2.017 todavia en este tiempo no he recibido informacion de los abogados me presento en su despacho,me estan dando largas veo que es una solución inútil la ultima vez que fuy fue en octubre del 2.019 les doy de plazo hasta abril 2020 haber si encuentran mi expediente que no saben donde estan,deben de tener mucho jaleo
avatar
CARLOS · Miércoles, 15 Mayo 2013 | 07:15:37 PM · nº 1762
YA TENEMOS UN APROXIMADO DEL IRPH DEL MES DE ABRIL QUE SE PUBLICARA EL VIERNES O EL LUNES, IRPH CAJAS 4.005% DECIMAS MAS O MENOS ARRIBA O ABAJO, LO QUE SUPONE OTRO CUARTITO DE PUNTO DE SUBIDA, BUENO NO LLEGARA, SEGUN RADIO MACUTO.
ESTAMOS EN MAXIMOS HISTORICOS,
ES LO QUE HAY
Responder
Laia · Malgrat de Mar · Martes, 04 Febrero 2020 | 07:25:25 AM · resp. nº 1762
Pues yo desde Enero de 2016 así que imagínate!! ánimos, ya va quedando menos, ya no estamos hablando de años sino de meses.
avatar
José M. C. · Miércoles, 15 Mayo 2013 | 12:41:37 PM · nº 1761
Pasaré mañana por la Of. del consumidor pero supongo que no solucionaré nada. A pesar de todas las protestas que hay, las entidades financieras no harán nada pues saben que el día que anulen estos indices no será con efecto retroactivo, por lo que cuanto más se tarde mejor. Recordad lo de las clausulas abusivas denunciadas infinidad de veces. Hasta que Bruselas no les obligó, se dejaron querer y no paso nada. Y los políticos de aquí....como quien oye llover.
Responder
eric · Barcelona · Lunes, 03 Febrero 2020 | 02:29:41 PM · resp. nº 1761
Que más da si eres catalán, español o klingon .De izquierdas o derechas o de ninguna. Nos estafaron con el IRPH a todos, los bancos comercializan un producto bancario fraudulento , el supremo sentenció que es legal y que nosotros somos poco menos que idiotas por contratarlo. Y todos los partidos políticos votaron por que no desapareciera cuando desde europa se instó a ello . Así que , de norte a sur , de este a oeste de la península y baleares y canarias , si tienes IRPH estás igual de jodido . Yo agradecería comentarios acerca de precios en abogados , tiempo de duración del proceso y cualquier otra iniciativa . Para conflictos territoriales ya tengo bastante con lo que nos venden en televisión.
avatar
José M. C. · Miércoles, 15 Mayo 2013 | 12:35:09 PM · nº 1760
He pasado por la caja donde tengo la hipoteca y me remiten al Bco de España. Es una verguenza lo que está pasando. Nunca el precio del dinero ha estado más bajo y el indice de las cajas sigue subiendo. En la revisión que me han hecho en Mayo, me pasan del 5,449% al 5,515%. Son una Banda.
Responder
m herrera · sevilla · Lunes, 03 Febrero 2020 | 11:42:46 AM · resp. nº 1760
Que yo sepa, la mafia es el banco no España.
avatar
jose antonio · Miércoles, 15 Mayo 2013 | 10:05:32 AM · nº 1759
irphestafa@hotmail.com
Responder
Julio · Reus · Lunes, 03 Febrero 2020 | 11:23:29 AM · resp. nº 1759
Pues anda, que si fueran los que inventaron el alambre con una peseta los que gestionaran estos asuntos íbamos a estar apañados...

Prefiero al Banco de España que al Banco de Cataluña

Animo y al toro.
avatar
jose antonio · Miércoles, 15 Mayo 2013 | 10:03:54 AM · nº 1758
Entrar en facebook....irphestafa@homail.com,,
se quiere denunciar al BDE Y DEMÁS CAJAS PRIVADAS,,
hay que apoyar para que nos quiten el puto Irph,,
IRPH = ESTAFA


HABER LO QUE DURA ESTE COMENTARIO,,,,,,
Responder
Julio · Reus · Lunes, 03 Febrero 2020 | 10:59:26 AM · resp. nº 1758
Pues anda, que si fueran los que inventaron el alambre con una peseta los que gestionaran estos asuntos íbamos a estar apañados...

Prefiero al Banco de España que al Banco de Cataluña

Animo y al toro.

Mostrando 4481–4490 de 5754 comentarios · Página 449 de 576

Dejar comentario

Visitas: 4.673