
IRPH

Si no llega la cuota de la hipoteca IRPH: carencia, impago y lo que no firmar

Si no llega la cuota de la hipoteca IRPH: carencia, impago y lo que no firmar

Hay un momento concreto, no abstracto, en el que la cuota deja de caber. No es “el IRPH en general”: es el recibo de este mes, el saldo de la cuenta y el día en que el banco va a pasar el cargo. Si tu préstamo va referenciado al IRPH, esa cifra cambia cada revisión y el susto no siempre coincide con el titular de la prensa.

El índice se publica hacia el día 20. Tu banco lo aplica en la fecha de revisión que pone la escritura, no al día siguiente del BOE. Por eso una familia puede estar al día en marzo y ahogada en julio sin haber “dejado de pagar” a propósito. Lo primero es separar tres palabras que el comercial mezcla: carencia, aplazamiento e impago.

Clave: no firmes un “acuerdo de facilidades” el mismo día que te lo leen por teléfono. Pide el texto, calcula la cuota nueva con el simulador de revisión y mira qué derechos cedes.
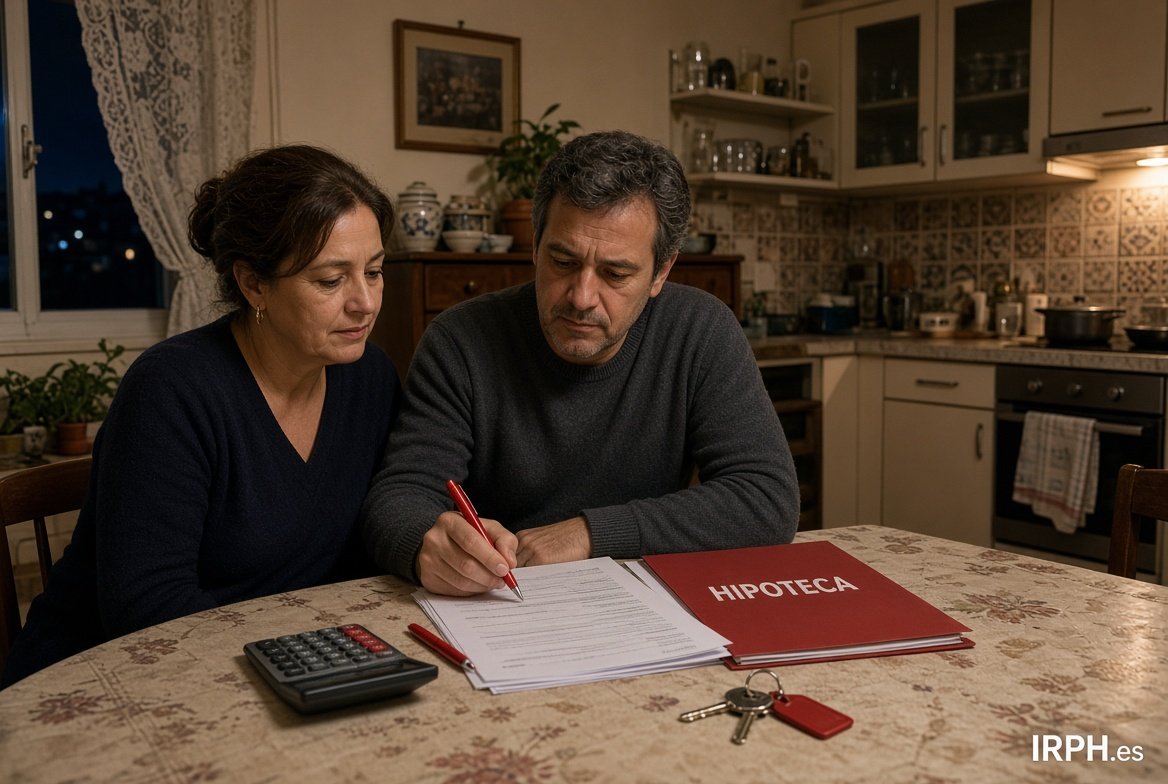
Pareja revisando la escritura y la cuota de una hipoteca IRPH en la cocina

Tres palabras que no son lo mismo

Carencia suele significar que durante un plazo pagas solo intereses, o incluso no pagas cuota, y el capital se queda quieto o crece. La letra pequeña decide si esos meses se añaden al final o se comprimen después. Una carencia “que alivia” puede alargar años el préstamo.

Aplazamiento o fraccionamiento es mover recibos concretos: este mes no se carga, se reparte en los siguientes. No perdona deuda. Solo la empuja. Si el IRPH sigue alto, empujas una bola más cara.

Impago es no atender el recibo sin un pacto escrito. Ahí entran intereses de demora, comisión por reclamación y, si se acumulan cuotas, el riesgo de vencimiento anticipado. No es un “descanso informal”. Es un incumplimiento.

SituaciónQué ocurre con el capitalQué pedir por escrito
Carencia de capitalNo baja (o sube si capitalizan intereses)Plazo, tipo aplicable, si hay capitalización
Aplazamiento de 1–3 recibosSigue igual; se desplazan vencimientosCalendario nuevo y coste total
Impago sin pactoSigue igual + mora + comisionesNo hay pacto: hay reclamación

Antes de llamar: tres números de tu escritura

El índice: IRPH Entidades u otro. No mezcles con Euríbor. El valor vigente está en IRPH hoy y el histórico en IRPH histórico.

El diferencial y la fecha de revisión. Sin eso no sabes si el recibo de este mes ya lleva el IRPH nuevo o todavía el anterior.

El capital pendiente y los años que quedan. Con eso el simulador de hipoteca te dice qué cuota saldría si el índice baja, si amortizas o si alargas plazo.

Si no tienes esos tres datos, la conversación con el banco es teatro: ellos hablan de “ayudarte” y tú no puedes contrastar la cifra.

Qué pedir en la primera llamada (y qué no aceptar ahí)

Pide, por escrito o por la app del banco, una propuesta con: nueva cuota, duración, TAE resultante, comisiones y si el acuerdo incluye una renuncia a reclamar el IRPH u otras cláusulas. Esa última frase es el núcleo de muchos “alivios”.

Un recorte de 40 euros al mes a cambio de cerrar para siempre una reclamación por falta de transparencia puede ser un mal negocio. Calcula primero cuánto pagas de más con la calculadora IRPH vs Euríbor y luego mira la oferta.

No firmes en la oficina “para salir del paso”. Pide 48 horas. Lee en casa. Si el texto habla de novación, transacción o finiquito, no es un aplazamiento: es un contrato nuevo.

Carencia útil y carencia trampa

Una carencia corta (tres o seis meses) para cubrir un paro, una baja o una obra inesperada puede ser herramienta. Tiene sentido si hay fecha de reingreso de ingresos y si los intereses de esos meses no se capitalizan de forma opaca.

Una carencia larga que añade años, sube el diferencial o te ata a un seguro nuevo suele ser un crédito disfrazado de favor. Pregunta en voz alta: “¿cuánto habré pagado de más al final del préstamo?”. Si no saben contestarte, no es un favor: es un producto.

Compara la carencia con una amortización parcial pequeña. A veces conviene vender un coche o recortar un gasto y meter 2.000 euros a capital, no alargar el IRPH dos años más.

Impago: el reloj no es el de las redes

Un recibo devuelto no es un desahucio. Pero el segundo y el tercero activan protocolos internos. El banco puede ofrecer refinanciación, incluirte en ficheros si se cumplen los requisitos legales, o iniciar reclamación. El Código de Buenas Prácticas existe para determinados perfiles de vulnerabilidad; no es automático ni para todas las hipotecas.

Si crees que encajas en un código de protección, pregunta por el nombre exacto de la norma y los documentos (IRPF, certificado de empadronamiento, escritura). No aceptes un “ya te lo gestionamos” sin registro de entrada.

Paralelamente, el IRPH de tu contrato puede ser revisable en transparencia. Eso no paraliza solo el recibo de este mes, pero sí cambia la estrategia: no regales esa vía en un finiquito para ahorrarte dos cuotas.

Papeles que sí y firmas que no

  • Recibos de los últimos 12 meses y carta de la última revisión.
  • Escritura completa, no solo la primera hoja.
  • Simulación propia con el IRPH actual de IRPH.es.
  • Renuncia genérica a “acciones presentes y futuras” sobre el índice.
  • Seguro o tarjeta “porque si no no hay carencia”.
  • Cambio de titular o avalista nuevo sin asesoramiento.

Un orden que se puede ejecutar esta semana

Día 1: baja el PDF del último IRPH en IRPH BOE y anota el valor de tu mes de revisión. Día 2: mete capital, plazo y diferencial en el simulador. Día 3: escribe al banco pidiendo propuesta por escrito, sin firmar nada en ventanilla.

Si quieres contrastar cómo lo han hecho otros, el foro IRPH sirve para trámites y bancos, no como sentencia. Si el caso mezcla revolving, cláusula de vehículo o una escritura opaca, la caja de AMILCA ABOGADOS en la portada es un canal de consulta, no un atajo mágico.

Cierre útil: la cuota que no llega se atiende con números y con un papel que puedas releer. El IRPH se actualiza cada mes; tu firma, si cedes derechos, no se actualiza: se queda.

Comentarios

avatar
fer · Jueves, 19 Febrero 2009 | 02:55:25 PM · nº 508
Amigos tristemente conocidos en este foro. Mi situación es muy similar a la vuestra. Con el yugo puesto desde hace ya mas de 2 años soportamos mi pareja y yo, este engaño de sistema capitalista que dicta unas reglas de juego (IRPH, EURIBOR, o la madre los parió), que todos estamos obligados a jugar para tener un hogar digno en el que formar una familia. Con la desventaja de tener que sacrificar los mejores años de nuestras vidas, para arrastrarnos por el suelo cargando con el yugo hipotecario. Un yugo que lo asumes con alegría a la hora de entrar por primera vez en la casa que siempre soñastes pero que nadie te informó en su tiempo de que podría convertirse en una "caida del impero romano".
Pues bien, despues de leer vuestros comentarios e indagar y preguntar en uno y en otro lado la posibilidad de renegociar el yugo para seguir manteniendo mi hogar. No encuentro otra solución, salvo la de entregar las llaves de mi sueño. Me han dado los "señores" de UCI la prórroga de tres meses para ponerme al dia. No se que hacer. Pido ayuda. Gracias
Responder
Ivan · Fuerteventura · Domingo, 01 Abril 2018 | 07:22:40 PM · resp. nº 508
Buenas tardes. He leido la revocacion pero no puedo añadirla aqui. Da 2 meses y 10 dias a las partes presentes sus escritos al abogado general y al del Estado( este ira en nuestra contra) desde el 25 de marzo creo recordar. Un saludo
avatar
alberto · Jueves, 19 Febrero 2009 | 02:34:37 PM · nº 507
Perdona Jose, que el euribor no baje mas no significa que no vaya a seguir bajando en un futuro sino que ya ha llegado a un minimo en el que hasta que el bce no baje los tipos de interes otra vez no da mas de si, y en cuanto al reportaje de idealista, por favor leetelo otra vez muuuuyyyyy detenidamente y veras que la diferencia entre irph y euribor supone mucho dinero a los bolsillos de los que sufrimos el irph.
Responder
YOMISMO · CEREJUELO · Domingo, 01 Abril 2018 | 05:09:08 PM · resp. nº 507
Rectifico la información anterior, porque el procedimiento solicitado por el juzgado de Barcelona no era de urgencia, sino ACELERADO. Y por tanto, si había sido admitido, como se publicó en toda la prensa, no aparece nada en el Reglamento por lo que se pueda revocar esa decisión. Alguien tiene el texto de la admisión o de la revocación de procedimiento acelerado? El texto de la solicitud de parte en el juzgado de Barcelona y de la admisión por el Juzgado está en la página de URBE.
avatar
Jose · Jueves, 19 Febrero 2009 | 02:22:45 PM · nº 506
Alberto, seguro que no has visto el titular de cotizalia que dice:
"El euribor frena la caída y sube por primera vez desde octubre"
Esta información quizás te ha pasado inadvertida, el IRPH está persiguiendo al Euribor clarisimamente, entre OCT y NOV, el Euribor bajo 0,898% y el IRPH 2 meses después ha bajado 0,881% ¡¡¡¡ Que gran casualidad !!!.
El IRPH de Febero estará aproximadamente en 4,2% y de Marzo en 3,2%.
Si los superexpertos que dicen que hay que pasarse al Euribor tuvieran que pagar después el desastre que puede ser para alguna gente, se informarían un poco más antes de aconsejar.
Responder
Aina · Manacor · Jueves, 29 Marzo 2018 | 06:18:21 PM · resp. nº 506
No entiendo lo q quietes dvir . Porfa
avatar
Paco · Jueves, 19 Febrero 2009 | 01:46:17 PM · nº 505
Solo quiero comentar una cosita al respecto y es que si habeis mirado la pagina del banco de España donde vienen reflejados los diferentes tipos de interes de bancos, cajas y otras entidades, obervareis que el IRPH de cajas de ahorro está en un 5,203 y el mes anterior era de 6,084; con lo cual se ha visto reducido en 0,881. Esto demuestra la tendencia a la baja de este indice de referencia. No hay que perder la calma y ya veremos como se comporta dicho indice a lo largo del año, aunque viendo lo visto creo que bajara bastante mas. ANIMO A TODOS y haced lo que cada uno estime oportuno.
Responder
Ivan · Fuerteventura · Jueves, 29 Marzo 2018 | 03:37:29 PM · resp. nº 505
Buenas tardes, el TJUE a denegado el procedimiento acelerado, les ha dado a las partes 2 meses y10 días para presentar sus escritos junto al del abogado del Estado y al abogado general (estos Irán en nuestra contra), he mirado un procedimiento parecido el c-96/16 y lleva 2 años y falta solo la sentencia, así que mínimo 2 años de espera.
avatar
alberto · Jueves, 19 Febrero 2009 | 12:42:51 PM · nº 504
¡¡¡¡¡OJO, MAGNIFICAS NOTICIAS¡¡¡¡, POR FIN SE NOS ESTA EMPEZANDO A HACER CASO MEDIATICAMENTE, EN LA PAGINA DE IDEALISTA.COM SE HA PUBLICADO UN MAGNIFICO REPORTAJE SOBRE EL GRAN ABUSO QUE ES EL IRPH, SE MUESTRAN NUMEROSOS DATOS Y GRAFICOS SOBRE LA DIFERENCIA ECONOMICA QUE HAY ENTRE UNA REFERENCIA Y LA OTRA, NO DUDEIS EN MIRARLO Y PARTICIPAR EN SU FORO YA QUE ES UNA DE LAS PAGINAS MAS CONOCIDAS DE ESPAÑA Y TENDRIA MUCHO ECO TODO LO QUE ALLI SE DIGA Y SE COMENTE. Y A TODOS LOS QUE NOS CRITICABAIS POR LLORONES Y QUE NO ERA TAN MALO EL IRPH, CHITON Y AGACHAD LAS OREJAS QUE SE OS HA VISTO EL PLUMERO.
Responder
Vanessa · RUBI - Barcelona · Jueves, 29 Marzo 2018 | 02:56:21 PM · resp. nº 504
4 o 5 años??? Pero no se comentó por aqui que como se habia llevado al TSJE con caracter de urgencia, solo tardarian entre 6 u 8 meses?
Aclarad esto por favor, porque yo estoy en una situacion delicada, y vi el cielo abierto cuando lei que podiamos saber algo este año, pero no se si podre aguantar 5 años
avatar
alberto · Jueves, 19 Febrero 2009 | 10:43:22 AM · nº 503
Para cristina del comentario 499, para saber si es una buena oferta,lo que te ofrecen tendria que estar mas o menos en estos niveles (irph+0 o euribor+0.75), todo lo que sea superior a eso no te recomendaria aceptarlo porque ahora el euribor ha bajado mucho pero ten por seguro que en un futuro cuando haya pasado la crisis(ojala sea pronto)volvera a subir y los diferenciales que firmes es lo que hara que tu letra sea aceptable o no, si el tipo fijo que te tienes no es superior al 4 quedate con el. Por cierto, ¿alguien vio ayer el reportaje de la 1 de comando actualidad?, es espeluznante la situacion de muchas familias con la compra de los pisos y el panorama en esas macrourbanizaciones fantasma como la de seseña y valdeluz en guadalajara es desolador, la verdad es que me impacto mucho la tristeza que puede llegar a crear el ladrillo y todas sus consecuencias.
Responder
Maria · Alicante · Jueves, 29 Marzo 2018 | 07:58:02 AM · resp. nº 503
Nuestra abogada dice que entre 4 y 5 años...habrá que armarse de paciencia
avatar
CRISTINA · Miércoles, 18 Febrero 2009 | 10:59:40 PM · nº 502
Hola chicos yo tambien tengo una hipoteca co IRPH CAJAS LA FIRME EN ENERO DEL 2006 Y HASTA AHORA HE TENIDO SUERTE.ME OFRECIERON UN PACK DE 5 AÑOS FIJO LOS 3 PRIMEROS A UN 3.30 Y LOS DOS SIGUIENTES A IRPH CON UN MAXIMO DE 5.10. ME ACABA DE TOCAR LA REVISION DESPUES DE 3 AÑOS Y COMO EL IRPH ESTABA POR ENCIMA DE 5.10 ME LO HAN PUESTO AL 5.10.LA SUBIDA A SIDO TREMENDA,ESTE AÑO VOI A PAGAR CON CRECES LO QUE ME HABÍA AHORRADO DURANTE LOS 3 AÑOS ANTERIORES, EN LA ENTIDAD ME DICEN QUE NO ME PUEDO QUEJAR Y QUE HE TENIDO MUCHA SUERTE QUE DURANTE ESTOS TRES AÑOS ME HE AHORRADO UNA PASTA PERO DE ESO NADA PORQUE ESTOI SEGURA DE QUE ESTE AÑO VOI A PAGAR MAS DE LO QUE ME HE AHORRADO EN LOS OTROS TRES AÑOS.ESTA CLARO QUE AUNQUE APARENTEMENTE PARECCAN BUENAS CONDICIONES LO TIENEN MUI BIEN ESTUDIADO Y SIEMPRE SALEN GANANDO
Responder
Alejandro · Las palmas · Miércoles, 28 Marzo 2018 | 11:28:32 AM · resp. nº 502
Hola maria, como te dice el abogado, comprueba si la vivienda está titulizada lo primero de todo, ya que de ser así no tienen legitimidad activa para nada, ya que no son los dueños de la deuda
Los bancos son unos sinvergüenzas, y no tienen la razón en casi nada, roban las casas a sus propietarios, no devuelven lo cobrado de más y encima cobran las hipotecas varias veces
Comprueba aquí, mi hipiteca titulizada y que te localicen si fue vendida que seguro que sí
La mía lo está y también me ofrecen dacion en pago, pero porque les voy a regalar una vivienda que no es de ellos? Dile a tu abogada que si esta titulizada alege falta de legitimación activa y a luchar, no cedas
Un saludo
avatar
JUAN · Miércoles, 18 Febrero 2009 | 09:09:59 PM · nº 501
CONTESTANDO A MANEL, SEGUN TU REFERENCIA ES EN AGOSTO EN VEZ DE JULIO PERO COGEN INDICADOR EN JUNIO, TE TIENE QUE BAJAR MUCHISIMO, YO CALCULO QUE SOBRE LOS TRES PUNTOS DE REFERENCIA DE IRPH, PERO ESTANDO HABLANDO DE CAJAS Y BANCOS YA NO ASEGURO NADA.
Responder
avatar
juan · Miércoles, 18 Febrero 2009 | 08:55:26 PM · nº 500
Contestando a merche de la carta del dia 14, yo tambien tengo la revision en abril, que sepas que se coge de referencia 2 meses antes, el del mes de febrero que en 2008 estaba de referencia en 5,639 y segun mis calculos estara este año en torno a 4,474,
por lo tanto me bajara unos 130 euros, yo pago actualmente 680 euros, segun lo que pagues tu asi
te bajara, de todas formas escribi referencias aproximadas hasta el mes de mayo, por favor leer un poquito, esta puesto desde el dia 11 de febrero.
Un saludo a todos.
Responder
Raquel · Sabadell-Barcelona · Martes, 27 Marzo 2018 | 06:02:48 PM · resp. nº 500
Pues reclamamos el cambio de IRPH a Euribor y que nos devolvieran todo lo que pagamos de más desde el 2005. Y las cláusulas de intereses de demora.Era IRPH + 0 luego pasó a ser IRPH+ 0,14.
El juez ha dictaminado que el IRPH ha sido totalmente transparente y que nosotros sabíamos las consecuencias posibles sobre este índice.
El abogado nos ha hecho una estimación y calcula que si perdemos tenemos que pagar unos 3000€ más los honorarios de él.
avatar
cristina · Miércoles, 18 Febrero 2009 | 07:01:06 PM · nº 499
Hola yo escribia para saber si alguien me puede ayudar. Yo tengo hipoteca con UCI, todavia no hace un año, lo hara en junio. La hipoteca que firme era a cuota fija durante 5 años, pasara lo que pasara con el IRPH yo pagaba la misma cuota. Ahora me ha llegado una carta, ofreciendome una cuota inferior, 50€ menos, que la que pago ahora, pero la condicion es que mi cuota ya se convertiria en variable. ¿Que hago? la pongo variable y me aprovecho de la bajada o sigo fija y me aseguro la cantidad a pagar hasta dentro de 4 años.^Por favor que alguien me aconseje.
Gracias
Responder
Iván · Barcelona · Martes, 27 Marzo 2018 | 03:20:28 PM · resp. nº 499
Hola ,pero no tenían que dar respuesta en 15 días???

Mostrando 5421–5430 de 5754 comentarios · Página 543 de 576

Dejar comentario

Visitas: 4.465