
IRPH

Si no llega la cuota de la hipoteca IRPH: carencia, impago y lo que no firmar

Si no llega la cuota de la hipoteca IRPH: carencia, impago y lo que no firmar

Hay un momento concreto, no abstracto, en el que la cuota deja de caber. No es “el IRPH en general”: es el recibo de este mes, el saldo de la cuenta y el día en que el banco va a pasar el cargo. Si tu préstamo va referenciado al IRPH, esa cifra cambia cada revisión y el susto no siempre coincide con el titular de la prensa.

El índice se publica hacia el día 20. Tu banco lo aplica en la fecha de revisión que pone la escritura, no al día siguiente del BOE. Por eso una familia puede estar al día en marzo y ahogada en julio sin haber “dejado de pagar” a propósito. Lo primero es separar tres palabras que el comercial mezcla: carencia, aplazamiento e impago.

Clave: no firmes un “acuerdo de facilidades” el mismo día que te lo leen por teléfono. Pide el texto, calcula la cuota nueva con el simulador de revisión y mira qué derechos cedes.
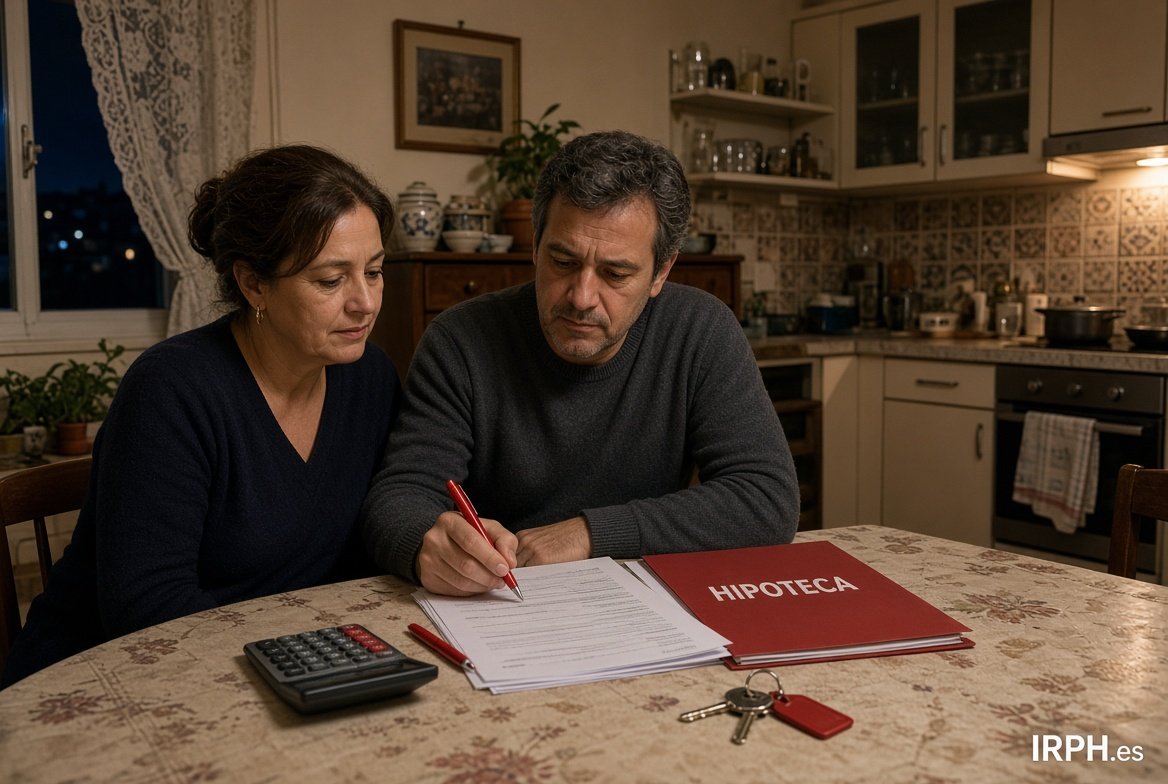
Pareja revisando la escritura y la cuota de una hipoteca IRPH en la cocina

Tres palabras que no son lo mismo

Carencia suele significar que durante un plazo pagas solo intereses, o incluso no pagas cuota, y el capital se queda quieto o crece. La letra pequeña decide si esos meses se añaden al final o se comprimen después. Una carencia “que alivia” puede alargar años el préstamo.

Aplazamiento o fraccionamiento es mover recibos concretos: este mes no se carga, se reparte en los siguientes. No perdona deuda. Solo la empuja. Si el IRPH sigue alto, empujas una bola más cara.

Impago es no atender el recibo sin un pacto escrito. Ahí entran intereses de demora, comisión por reclamación y, si se acumulan cuotas, el riesgo de vencimiento anticipado. No es un “descanso informal”. Es un incumplimiento.

SituaciónQué ocurre con el capitalQué pedir por escrito
Carencia de capitalNo baja (o sube si capitalizan intereses)Plazo, tipo aplicable, si hay capitalización
Aplazamiento de 1–3 recibosSigue igual; se desplazan vencimientosCalendario nuevo y coste total
Impago sin pactoSigue igual + mora + comisionesNo hay pacto: hay reclamación

Antes de llamar: tres números de tu escritura

El índice: IRPH Entidades u otro. No mezcles con Euríbor. El valor vigente está en IRPH hoy y el histórico en IRPH histórico.

El diferencial y la fecha de revisión. Sin eso no sabes si el recibo de este mes ya lleva el IRPH nuevo o todavía el anterior.

El capital pendiente y los años que quedan. Con eso el simulador de hipoteca te dice qué cuota saldría si el índice baja, si amortizas o si alargas plazo.

Si no tienes esos tres datos, la conversación con el banco es teatro: ellos hablan de “ayudarte” y tú no puedes contrastar la cifra.

Qué pedir en la primera llamada (y qué no aceptar ahí)

Pide, por escrito o por la app del banco, una propuesta con: nueva cuota, duración, TAE resultante, comisiones y si el acuerdo incluye una renuncia a reclamar el IRPH u otras cláusulas. Esa última frase es el núcleo de muchos “alivios”.

Un recorte de 40 euros al mes a cambio de cerrar para siempre una reclamación por falta de transparencia puede ser un mal negocio. Calcula primero cuánto pagas de más con la calculadora IRPH vs Euríbor y luego mira la oferta.

No firmes en la oficina “para salir del paso”. Pide 48 horas. Lee en casa. Si el texto habla de novación, transacción o finiquito, no es un aplazamiento: es un contrato nuevo.

Carencia útil y carencia trampa

Una carencia corta (tres o seis meses) para cubrir un paro, una baja o una obra inesperada puede ser herramienta. Tiene sentido si hay fecha de reingreso de ingresos y si los intereses de esos meses no se capitalizan de forma opaca.

Una carencia larga que añade años, sube el diferencial o te ata a un seguro nuevo suele ser un crédito disfrazado de favor. Pregunta en voz alta: “¿cuánto habré pagado de más al final del préstamo?”. Si no saben contestarte, no es un favor: es un producto.

Compara la carencia con una amortización parcial pequeña. A veces conviene vender un coche o recortar un gasto y meter 2.000 euros a capital, no alargar el IRPH dos años más.

Impago: el reloj no es el de las redes

Un recibo devuelto no es un desahucio. Pero el segundo y el tercero activan protocolos internos. El banco puede ofrecer refinanciación, incluirte en ficheros si se cumplen los requisitos legales, o iniciar reclamación. El Código de Buenas Prácticas existe para determinados perfiles de vulnerabilidad; no es automático ni para todas las hipotecas.

Si crees que encajas en un código de protección, pregunta por el nombre exacto de la norma y los documentos (IRPF, certificado de empadronamiento, escritura). No aceptes un “ya te lo gestionamos” sin registro de entrada.

Paralelamente, el IRPH de tu contrato puede ser revisable en transparencia. Eso no paraliza solo el recibo de este mes, pero sí cambia la estrategia: no regales esa vía en un finiquito para ahorrarte dos cuotas.

Papeles que sí y firmas que no

  • Recibos de los últimos 12 meses y carta de la última revisión.
  • Escritura completa, no solo la primera hoja.
  • Simulación propia con el IRPH actual de IRPH.es.
  • Renuncia genérica a “acciones presentes y futuras” sobre el índice.
  • Seguro o tarjeta “porque si no no hay carencia”.
  • Cambio de titular o avalista nuevo sin asesoramiento.

Un orden que se puede ejecutar esta semana

Día 1: baja el PDF del último IRPH en IRPH BOE y anota el valor de tu mes de revisión. Día 2: mete capital, plazo y diferencial en el simulador. Día 3: escribe al banco pidiendo propuesta por escrito, sin firmar nada en ventanilla.

Si quieres contrastar cómo lo han hecho otros, el foro IRPH sirve para trámites y bancos, no como sentencia. Si el caso mezcla revolving, cláusula de vehículo o una escritura opaca, la caja de AMILCA ABOGADOS en la portada es un canal de consulta, no un atajo mágico.

Cierre útil: la cuota que no llega se atiende con números y con un papel que puedas releer. El IRPH se actualiza cada mes; tu firma, si cedes derechos, no se actualiza: se queda.

Comentarios

avatar
Tinerfeña · Lunes, 16 Febrero 2009 | 03:52:01 PM · nº 483
Hola a todos, lo único que pretendemos es una vivienda digna de poder pagar, estamos hablando de una vivienda única para la familia que formes, no de lujos ni de tener varias sino la vivienda familiar.Las hipotecas de esas viviendas deberían estar a un precio accesible de poder pagar las letras cada mes.No quiero que me regalen nada simplemente una vivienda acorde y en relación a las nóminas que cobramos para poder pagar y no este extrangulamiento de unos y otros no.Me da igual quien da la hipoteca Uci, BBvA, Banesto etc, ese no es el caso.Quiero una vivienda que pueda pagar, no que de buenas a primeras me aumente 250 € y no sepa como hacer y con el riesgo hasta de perderlo todo.
Responder
silvia · barcelona · Domingo, 11 Marzo 2018 | 10:56:07 PM · resp. nº 483
Si miras en la pagina www.irphstop.net/kalkulagailua/ te contara los intereses pagados de mas que te tendria que devolver el banco. Esta calculadora acierta bastante con el importe que deberian devolverte.
Un saludo. Hay que reclamarlo
avatar
Ana · Lunes, 16 Febrero 2009 | 01:57:12 PM · nº 482
A quien le pueda interesar, yo antes de firmar con UCI, en todo momento con la comercial que me llevo el caso, Elena se llama, hable de Euribor y digo en todo momento por que en varias ocasiones le comente que con lo que estaba subiendo el Euribor (por aquellos entonces), Y EN NINGUN MOMENTO ME RECTIFICO INDICANDOME QUE MI PRESTAMO SE FIRMARIA CON EL IRPH DE LAS CAJAS, y sí es verdad que por escrito refleja el IRPH, pero en el momento de la firma.. con un bebé de tres meses esperando su toma, los nervios de lo que estás firmando, etc... uno es humano y peca de confiado, porque repito EN NINGUN MOMENTO ESTA PERSONA EN VARIAS DE LAS VISITAS A SU OFICINA, ME ACLARO ESTE "PEQUEÑO" DETALLE.
Qué opinas Toma??
Responder
alvaro · segura del tajo · Martes, 06 Marzo 2018 | 03:46:56 PM · resp. nº 482
Recitfico. El problema es que no depende de la economía. Depende de los contratos de los bancos donde usan como fórmula IRPH + "algo". Ese "algo" depende sólo de su voluntad y se suma automáticamente al IRPH anterior.Por eso la ESTAFA del IRPH a diferencia de la del Euríbor, no está en el propio IRPH, sino en LA FORMULA con IRPH que los bancos emplean en los contratos.
avatar
alberto · Lunes, 16 Febrero 2009 | 09:06:47 AM · nº 481
Totalmente de acuerdo contigo, aqui los primeros llorones han sido los bancos, que muchos estan al borde de la quiebra y han tenido que ir llorando los pobrecitos a sus amiguitos del gobierno a que les inyecten de nuestro dinero para salvarles el culo, ¿a quien nos han preguntado para ayudarles y salvarles de la quiebra? ¿acaso ellos tienen alguna piedad con muchos de nosotros para embargarnos y dejarnos en la calle?,por lo tanto no nos tacheis a nosotros de llorones porque nosotros no tenemos a un gobierno detras que nos aporte dinero para salvarnos igual que han echo con esos indefensos bancos y cajas, si por mi fuera ya se podian haber ido a pique por avariciosos, usureros y chapuceros por dar hipotecas como churros sin control a quien se la daban.
Responder
alvaro · segura del tajo · Martes, 06 Marzo 2018 | 03:19:46 PM · resp. nº 481
Pues el problema es que no depende de la economía, sino de los bancos y de los contratos de los bancos usando la fórmula IRPH+ algo. Es algo, depende sólo de su voluntad, y se suma automáticamente al IRPH anterior.
avatar
gg · Lunes, 16 Febrero 2009 | 09:05:39 AM · nº 480
ESTE COMENTARIO ES PARA MARIA CASAS, SI, TU QUE TIENES AMIGOS TRABAJANDO PARA UCI, NO SE CUAL SERA TU HIPOTECA NI TAMPOCO ES QUE ME INTERESE PORQUE CADA UNO YA TENEMOS BASTANTE CON LA NUESTRA, A LO MEJOR A TI EL IRPH TE PARECE UN LUJO EN TU HIPOTECA, PERO YO ESTOY PAGANDO 1730 SOLO DE INTERESES Y AHORA QUE VOY A SUBROGARME VOY A PAGAR 1400 QUITANDOME CAPITAL E INTERESES.

ESTE ES UN FORO PARA PERSONAS QUE LO ESTAN PASANDO FRANCAMENTE MAL CON EL IRPH, NO PARA DEFENDER EL INDICE DE TU HIPOTECA QUE TE VA TAN BIEN, NI PARA DEFENDER A LOS AMIGOS DE UCI, PORQUE TUS AMIGOS DE UCI NO TIENEN MUCHA IDEA DE LAS CONDICIONES, YA QUE LES HABLAS DE UN CAMBIO EN LA HIPOTECA Y TE DICEN QUE LO QUE HAY EN LAS ESCRITURAS ES LO QUE HAY.

NO HAN DEBIDO DE LLEGAR A LA PARTE DE LAS ESCRITURAS QUE TE DICE: POR MODIFICACION DE LAS ESCRITURAS, UN TANTO POR CIENTO (EL QUE SEA A CADA UNO). Y ESOS NOS AYUDAN A CONSEGUIR QUE?

ANDA POR DIOS, TU DEBES DE SER EXACTAMENTE IGUAL QUE MIGUEL. UN DESGRACIADO QUE LLEVABA UNA INMOBILIARIA,
Responder
Silvia · Barcelona · Lunes, 05 Marzo 2018 | 09:07:25 PM · resp. nº 480
Estoy en la misma situacion. Gane de primera instancia en el mes.de diciembre contra el bbva sobre el irph. Evidentemente bbva ha recurrido pero mi abogada tambien pedira la.ejecucion provisional. Supongo que esto tambien tardara lo.suyo pero mucha paciencia y a ver si todo va bien...un saludo
avatar
un inculto de las finanzas · Domingo, 15 Febrero 2009 | 10:45:39 PM · nº 478
Señores alguien ha tasado la vivienda enlos ultimos meses? yo por 180.000 e. voy a pagar al final del prestamo 480.000e. por una vivienda de 87mts.si el tipo de interes sigue segun el cuadro de amortizacion entregado por UCI. Es mi primera vivienda y la ultima nola compre para hacerme rico sino porque me salia mas barato que un alquiler.No estoy llorando ni quiero que me regalen nada lo unico que pedimos es que los bancos echen una mano que de los casi 300.000e. que se ganan de intereses nos aflojen un poco la cuerda y nos dejen respirar.Culto te recuerdo que los primeros en llorar fueron los BANCOS los pobres estan en crisis. Ahora nosotros pagamos su avaricia haberse imformado de aquien le vendian la moto antes de hacer esos contratos
Responder
Jose Luis · Madrid · Domingo, 04 Marzo 2018 | 12:00:22 PM · resp. nº 478
Pues no me parece nada del otro mundo, la sustitución del irph por el euribirb+1 no tiene fundamento salvo que lo hsta pedido el abogado en la demanda, lo que es una cagada enirme que le va a cistar una fortuna al cliente.
avatar
toma · Domingo, 15 Febrero 2009 | 12:17:59 PM · nº 476
anda que no leisteis antes lo que firmabais, y si no lo leisteis mas tontos sois vosotros.
Responder
kikolg · Toledo · Viernes, 02 Marzo 2018 | 02:20:41 PM · resp. nº 476
Muy interesante y bien explicado.
Gracias Antonio.
avatar
la bandera de japon es poco · Domingo, 15 Febrero 2009 | 12:23:39 AM · nº 475
Para todos aquellos que defendeis el IRPH y a U.C.I, me parece muy bien, aqui en este foro la gente opina de lo suyo y llora de lo que le duele, pero nadie quiere convencer a nadie de nada, cosa contraria a vosotros o (tu) si eres el mismo con difente nick, alomejor para uno puede molarle que le ... por el culo, pero no es aplicable a los demas, cada uno en su estilo. gracias por ilustrar el foro pero se puede dar opinion sin faltar y sin tratar de imponerse. esta claro que cuando el rio suena... y UCI con la mayoria de los que nos movemos aqui no ha sido clara, hemos firmado, si pero con tretas y engaños, "el camino del hombre recto esta por todos lados rodeado por las injusticias y la tirania de los hombres malos"... Ecequiel 25-17
Responder
kikolg · Toledo · Viernes, 02 Marzo 2018 | 02:20:27 PM · resp. nº 475
Muy interesante y bien explicado.
Gracias Antonio.
avatar
merche · Sábado, 14 Febrero 2009 | 06:01:30 PM · nº 474
Tengo la revision el 1 de abril , tengo el IRPH, alguien me podria decir si va a bajar gracias
Responder
yo misma · alava · Viernes, 02 Marzo 2018 | 01:05:55 PM · resp. nº 474
la fórmula estipulada de interés variable de los contratos hipotecarios recogida en la orden 5/94 como a)margen+ interés, responde al esquema de precio por coste, donde el interés es lo variable, no depende del banco y es el precio oficial del dinero, y el margen que se le suma es fijo, y es el beneficio del banco. Por tanto, cuando firmas para varios años, te da toda la información que existe y que depende del banco en ese momento. Es un contrato claro y trasparente, con el que tu puedes comparar entre las ofertas el margen que aplica cada banco y fomentar la competencia, tal y como se desea en un sistema de mercado, vigente en nuestro país. Lo que han hecho los bancos es usar esta fórmula pero colar el IRPH donde debería estar el Interés, como si fuera un precio oficial del dinero, es decir, un precio de coste para el banco. Cuando es todo lo contrario, ya que es un precio final, ya lleva incorporado el margen de beneficio sobre el coste del dinero, y además las comisiones, y sólo puede usarse junto con un ajuste NEGATIVO función del plazo de cada operación. Es decir, en el lugar del precio de coste en el contrato, los bancos han colado un precio final total, o TAE, que no han ajustado negativamente por plazo así que también es un TAE inflado, y al que han sumado, en sus respectivos lugares del contrato, el margen de beneficio, y las comisiones. Para ello se han aprovechado de que el resto, los consumidores, los notarios, e incluso el supremo, como vemos en su reciente sentencia, no distingue entre INTERES e INDICE, y sólo se han dado cuenta al ver que a pesar de que el interés oficial baja, el interés de sus contratos no baja, y que no es cuestión de tiempo, al ser una situación lo suficientemente sostenida en el tiempo. ESTAFA TOTAL.
avatar
mko · Sábado, 14 Febrero 2009 | 03:45:30 PM · nº 473
más que nada por que no tenéis ni idea de lo que habláis, os quejáis por quejar, si tienes IRPH te aguantas y esperas a que baje, igual que han hecho los que tienen euribor. He creado un foro, se llama: mequejo_por_vicio_y_sin_saber.com y otro también: quiero_un_ferrari_por_20€.com
Responder
JoseG · Gijon-Asturias · Lunes, 26 Febrero 2018 | 07:18:03 PM · resp. nº 473
Gracias Maite a ver si es verdad que en 4 meses se pronuncian
avatar
ANTONIO · Sábado, 14 Febrero 2009 | 01:00:15 PM · nº 472
PARECE QUE ÚLTIMAMENTE SE NOS HAN COLADO MUCHOS DEFENSORES DE LA BANCA. ¿OS DAN COMISIÓN?. Y ENCIMA VENÍS INSULTANDO. LOS QUE AQUÍ HEMOS PARTICIPADO SOMOS GENTE CORRIENTE QUE TENEMOS FAMILIA Y NUMEROSOS PROBLEMAS ECONÓMICOS Y SI NOS QUEJAMOS ES POR VARIOS MOTIVOS:
LA INSISTENCIA DE LOS COMERCIALES DE UCI Y OTRAS ENTIDADES EN QUE SE FIRMARA CON IRPH.
EL IRPH SIEMPRE HA ESTADO POR ENCIMA DEL EURIBOR.
LA NEGACIÓN DE UCI A HACER NOVACIONES ¿POR QUÉ?. PORQUE PREFIEREN GANAR 200 EUROS CON EL IRPH QUE 50 CON EL EURIBOR.
AHORA QUE TODOS NOS APRETAMOS EL CINTURON ELLOS QUIEREN ENGORDAR MÁS A COSTA NUESTRA.

YA SABEIS: LOS QUE REALMENTE ESTAIS PREOCUPADO POR EL TEMA UNIOS EN groups.google.es/group/queremos-el-euribor/browse_thread/thread/7b3aa447b5cd4af

Y EL QUE NO LLORA, NO MAMA
Responder

Mostrando 5441–5450 de 5754 comentarios · Página 545 de 576

Dejar comentario

Visitas: 4.460