
IRPH

Si no llega la cuota de la hipoteca IRPH: carencia, impago y lo que no firmar

Si no llega la cuota de la hipoteca IRPH: carencia, impago y lo que no firmar

Hay un momento concreto, no abstracto, en el que la cuota deja de caber. No es “el IRPH en general”: es el recibo de este mes, el saldo de la cuenta y el día en que el banco va a pasar el cargo. Si tu préstamo va referenciado al IRPH, esa cifra cambia cada revisión y el susto no siempre coincide con el titular de la prensa.

El índice se publica hacia el día 20. Tu banco lo aplica en la fecha de revisión que pone la escritura, no al día siguiente del BOE. Por eso una familia puede estar al día en marzo y ahogada en julio sin haber “dejado de pagar” a propósito. Lo primero es separar tres palabras que el comercial mezcla: carencia, aplazamiento e impago.

Clave: no firmes un “acuerdo de facilidades” el mismo día que te lo leen por teléfono. Pide el texto, calcula la cuota nueva con el simulador de revisión y mira qué derechos cedes.
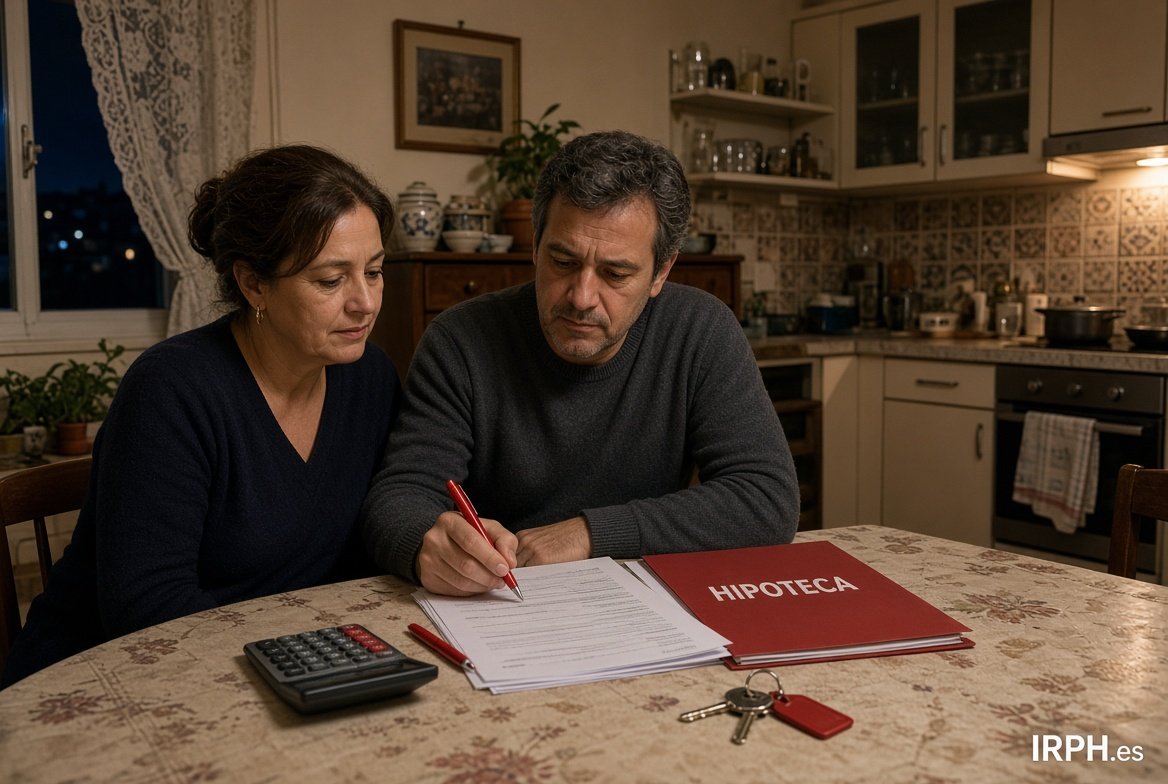
Pareja revisando la escritura y la cuota de una hipoteca IRPH en la cocina

Tres palabras que no son lo mismo

Carencia suele significar que durante un plazo pagas solo intereses, o incluso no pagas cuota, y el capital se queda quieto o crece. La letra pequeña decide si esos meses se añaden al final o se comprimen después. Una carencia “que alivia” puede alargar años el préstamo.

Aplazamiento o fraccionamiento es mover recibos concretos: este mes no se carga, se reparte en los siguientes. No perdona deuda. Solo la empuja. Si el IRPH sigue alto, empujas una bola más cara.

Impago es no atender el recibo sin un pacto escrito. Ahí entran intereses de demora, comisión por reclamación y, si se acumulan cuotas, el riesgo de vencimiento anticipado. No es un “descanso informal”. Es un incumplimiento.

SituaciónQué ocurre con el capitalQué pedir por escrito
Carencia de capitalNo baja (o sube si capitalizan intereses)Plazo, tipo aplicable, si hay capitalización
Aplazamiento de 1–3 recibosSigue igual; se desplazan vencimientosCalendario nuevo y coste total
Impago sin pactoSigue igual + mora + comisionesNo hay pacto: hay reclamación

Antes de llamar: tres números de tu escritura

El índice: IRPH Entidades u otro. No mezcles con Euríbor. El valor vigente está en IRPH hoy y el histórico en IRPH histórico.

El diferencial y la fecha de revisión. Sin eso no sabes si el recibo de este mes ya lleva el IRPH nuevo o todavía el anterior.

El capital pendiente y los años que quedan. Con eso el simulador de hipoteca te dice qué cuota saldría si el índice baja, si amortizas o si alargas plazo.

Si no tienes esos tres datos, la conversación con el banco es teatro: ellos hablan de “ayudarte” y tú no puedes contrastar la cifra.

Qué pedir en la primera llamada (y qué no aceptar ahí)

Pide, por escrito o por la app del banco, una propuesta con: nueva cuota, duración, TAE resultante, comisiones y si el acuerdo incluye una renuncia a reclamar el IRPH u otras cláusulas. Esa última frase es el núcleo de muchos “alivios”.

Un recorte de 40 euros al mes a cambio de cerrar para siempre una reclamación por falta de transparencia puede ser un mal negocio. Calcula primero cuánto pagas de más con la calculadora IRPH vs Euríbor y luego mira la oferta.

No firmes en la oficina “para salir del paso”. Pide 48 horas. Lee en casa. Si el texto habla de novación, transacción o finiquito, no es un aplazamiento: es un contrato nuevo.

Carencia útil y carencia trampa

Una carencia corta (tres o seis meses) para cubrir un paro, una baja o una obra inesperada puede ser herramienta. Tiene sentido si hay fecha de reingreso de ingresos y si los intereses de esos meses no se capitalizan de forma opaca.

Una carencia larga que añade años, sube el diferencial o te ata a un seguro nuevo suele ser un crédito disfrazado de favor. Pregunta en voz alta: “¿cuánto habré pagado de más al final del préstamo?”. Si no saben contestarte, no es un favor: es un producto.

Compara la carencia con una amortización parcial pequeña. A veces conviene vender un coche o recortar un gasto y meter 2.000 euros a capital, no alargar el IRPH dos años más.

Impago: el reloj no es el de las redes

Un recibo devuelto no es un desahucio. Pero el segundo y el tercero activan protocolos internos. El banco puede ofrecer refinanciación, incluirte en ficheros si se cumplen los requisitos legales, o iniciar reclamación. El Código de Buenas Prácticas existe para determinados perfiles de vulnerabilidad; no es automático ni para todas las hipotecas.

Si crees que encajas en un código de protección, pregunta por el nombre exacto de la norma y los documentos (IRPF, certificado de empadronamiento, escritura). No aceptes un “ya te lo gestionamos” sin registro de entrada.

Paralelamente, el IRPH de tu contrato puede ser revisable en transparencia. Eso no paraliza solo el recibo de este mes, pero sí cambia la estrategia: no regales esa vía en un finiquito para ahorrarte dos cuotas.

Papeles que sí y firmas que no

  • Recibos de los últimos 12 meses y carta de la última revisión.
  • Escritura completa, no solo la primera hoja.
  • Simulación propia con el IRPH actual de IRPH.es.
  • Renuncia genérica a “acciones presentes y futuras” sobre el índice.
  • Seguro o tarjeta “porque si no no hay carencia”.
  • Cambio de titular o avalista nuevo sin asesoramiento.

Un orden que se puede ejecutar esta semana

Día 1: baja el PDF del último IRPH en IRPH BOE y anota el valor de tu mes de revisión. Día 2: mete capital, plazo y diferencial en el simulador. Día 3: escribe al banco pidiendo propuesta por escrito, sin firmar nada en ventanilla.

Si quieres contrastar cómo lo han hecho otros, el foro IRPH sirve para trámites y bancos, no como sentencia. Si el caso mezcla revolving, cláusula de vehículo o una escritura opaca, la caja de AMILCA ABOGADOS en la portada es un canal de consulta, no un atajo mágico.

Cierre útil: la cuota que no llega se atiende con números y con un papel que puedas releer. El IRPH se actualiza cada mes; tu firma, si cedes derechos, no se actualiza: se queda.

Comentarios

avatar
maria casas · Viernes, 13 Febrero 2009 | 10:30:06 PM · nº 471
no es que defienda la banca, pero hay tanto cantamañanas que intenta ganarse a los necesitados que veo que sois un caldo fácil para colegas(abogados) sin escrúpulos...
si hubiera habido una subida de 3 puntos del euríbor y ahora fuera el 8,5%, el irph sería un 5,5%... porque se mueve más lento.
muchas entidades lo aconsejan por su estabilidad, que es cierto la tiene, otra cosa es que el diferencial sea uno u otro,
el diferencial refleja el riesgo que el préstamo tiene para el banco. Más riesgo,más te cobran. suele ser así..
tened paciencia que bajará, y no gasteis pasta en cambiaros...
Responder
Vanessa · BARCELONA · Lunes, 26 Febrero 2018 | 06:33:06 PM · resp. nº 471
Mayte, has dicho 4 o 5 meses? MESES? en serio??? habra sentencia firme del TSJE en tan poco tiempo??
avatar
asd · Viernes, 13 Febrero 2009 | 04:04:20 PM · nº 470
te jodes, sino vende tu casa, no haber pedido un prestamo en su dia! vete de alquiler y deja de llorar!llorones!
Responder
avatar
alberto · Viernes, 13 Febrero 2009 | 03:36:59 PM · nº 469
Perdoname toma, pero llevas toda la razon, efectivamente durante varios meses el irph+0 era mas provechoso que un euribor+1 en unas decimas mas o menos, pero ¿ y que ?, lo primero es que esos diferenciales que se toman para compararlos a mi entender son muy discutibles por que es mas habitual un irph+0,25 como minimo y un euribor 0,75, si cambiamos esos diferenciales la cosa cambia un poquito ¿no?, pero bueno aqui no nos vamos a poner a discutir por unas decimillas arriba y abajo, te repito que aqui lo que nos indigna a los sufridores del irph ahora es la tremenda injusticia que se esta produciendo con ese diferencial actualmente ya que con el indice probable de enero se situara en +-3puntos, comparame decimillas con 3 puntos ¿la cosa cambia verdad?
Responder
avatar
Estampida · Viernes, 13 Febrero 2009 | 01:58:29 PM · nº 468
Oye Toma, puedes copiar lo que pone en el link que indicas, es que tengo curiosidad y no consigo verlo.
Responder
Lidia · Jaen · Lunes, 26 Febrero 2018 | 11:39:19 AM · resp. nº 468
Muchas gracias Mayte!! Por fin alguien habla claro y conciso.

Un abrazo!!
avatar
toma · Viernes, 13 Febrero 2009 | 12:33:21 PM · nº 465
os invito a todos, por que aquí no podréis verlo bien puesto que se pone todo junto, a que entréis aquí, después de haber leido esto, que os robará dos minutos de vuestro valioso tiempo, volveis a escribir. seguro que no lo querréis leer, pero vosotros mismos. Hay demasiada incultura en este foro, pocos sabeis de lo que hablais. a ti alberto que eres el último en escribir, te invito en especial a que entres, y después hagas una crítica constructiva. link: groups.google.es/group/queremos-el-euribor/browse_thread/thread/7b3aa447b5cd4af
seréis capaces de leerlo?
Responder
Lidia · Chipiona · Jueves, 22 Febrero 2018 | 07:13:35 AM · resp. nº 465
Esta tal Ana que tiene los humos muy subiditos, debería ser un poquito menos usurera y dejar de aprovecharse del mal de los demás para enriquecerse.
De experta abogada no tiene nada, experta en decir contradicciones
avatar
alberto · Viernes, 13 Febrero 2009 | 12:25:53 PM · nº 464
Vaya, ya veo q han entrado hoy en el foro los defensores de la banca y adalides de la legalidad, pureza e integridad, vamos a ver señores, para los q nos tachan de ignorantes por firmar sin leer, les vuelvo a repetir q nosotros no somos profesionales de la banca financiera, nos dejamos aconsejar por esos "expertos" de uci o de las cajas q nos recomendaban encarecidamente q escogieramos el irph antes q el euribor por su estabilidad, pues si son tan estudiosos como dicen, revisense todos los indices de ambos en estos ultimos años y veran como siempre, repito SIEMPRE, ha sido mas beneficioso el euribor que el irph, y nos quejamos ahora porque el diferencial entre ambos es escandalosamente alto, y aqui el que no llora no mama, asi que dejen que nos quejemos y defendamos lo nuestro ya que los bancos y cajas no lo van a hacer por nosotros y si tan malos les resultan nuestros comentarios pues no los lean y punto, pero no nos dejeis por tontos e ignorantes porque no lo somos. Saludos a todos los que seguis luchando por un irph justo y continuamos con nuestras protestas.
Responder
Raul · Sevilla · Miércoles, 21 Febrero 2018 | 04:03:33 PM · resp. nº 464
Y tu Ana eres una enterada ,ignorante dice, la espabila
avatar
maría casas · Jueves, 12 Febrero 2009 | 11:03:48 PM · nº 463
soy abogado especialista en consumo.
me he estdo informando y veo muy poco rigor en la mayoría que aquí escriben.
muchos de vosotros, los que os han subido la hipoteca y no podèis pagar, debíais pensarlo antes de compraros la casa.
al despacho vienen cada día que ha tirado de beta estos años gracias al crédito de las cajas y bancos, y ahora nos quejamos.
seamos serios, los bancos y cajas van a ganar dinero, sino malo para el pais.
hay bastante deconocimiento, y la gente ha pedido crédito para todo,o no? venga coches,vacaciones... ahora el banco es el malo....
me duele porque tengo amigos trabajando en uci,y me consta que son gente íntegra. han ayudado a más de250.000 familias a comprar sus casas, yo la tengo con ellos a irph+0% y he estado pagando menos que si fuera euribor, ya que me subía más lento...tened paciencia.
Responder
Maria · Alicante · Miércoles, 21 Febrero 2018 | 09:35:20 AM · resp. nº 463
Entre cuatro y cinco años estará listo para sentencia
avatar
fede · Jueves, 12 Febrero 2009 | 10:52:06 PM · nº 462
me he mirado casi todos estos comentarios y me apena la ignorancia que impera.
hasta donde yo sé las hipotecas se firman ante notario, a mí me preguntó si lo entendía 1.000 veces, si sois tan borricos de firmar sin entender....
el irph lo publica el banco de españa, y no la kutxa o uci... y cuando los tipos han subido rápidamente nadie se ha quejado porque el IRPH era más ventajoso. es verificable
así es este pais, el embudo siempre ancho para mí..
por favor, salid de la ignoracia y no os dejéis engañar por cuatro charlatanes sin preparación.(solo leed los mails.. para llorar...)
El IRPH bajará enseguida, yo no me voy a gastar un duro en cambiarlo, cuando suban de nuevo y tengías el euríbor entonces volvéis a quejaros....

es todo amigos!!
Responder
Ivan · Fuerteventura · Miércoles, 21 Febrero 2018 | 09:33:50 AM · resp. nº 462
Tengo entendido que en un plazo minimo de 15 dias el TJUE pone fecha para la vista.
avatar
silvia · Jueves, 12 Febrero 2009 | 07:01:18 PM · nº 459
Bueno amigos, yo tengo hipoteca IRPH con la caixa. Hemos ido a hablar con ellos, y aún nos dicen que el irph es más seguro que el euribor, pero nos ofrecen un contrato cerrado de 2 años al 4.25% y a 3 años 4.60 %. Así que , si el interés está más alto, yo salgo ganando, pero si baja, lo seguiria pagando al interés y a los años que escogiera. Que harías vosotros ? A alquien os han ofrecido esta opción ?
A ver si me podeis decir algo al respecto. Gracias. Barcelona.
Responder
Lidia · Chipiona · Martes, 20 Febrero 2018 | 08:57:12 AM · resp. nº 459
Buenos días

Vais bastante tarde, esta noticia salió hace un mes
avatar
lomejor · Jueves, 12 Febrero 2009 | 06:45:18 PM · nº 458
os dejo el enlace a la página del Banco de España donde se especifica los indices de referencia, lo que es lo mismo, irph, euribor, ceca... Parece que os pensáis que el irph lo han creado los de la uci para joderos. Informaros primero, y despues os quejáis, que así va España!!!! link: bde.es/clientebanca/productos/hipotecas/cuanto/temas/indices.htm
Responder
Lourdes · Villafranca · Martes, 20 Febrero 2018 | 07:48:56 AM · resp. nº 458
juzgado de primera estancia? que es un hotel?

Mostrando 5451–5460 de 5754 comentarios · Página 546 de 576

Dejar comentario

Visitas: 4.459