
IRPH

Si no llega la cuota de la hipoteca IRPH: carencia, impago y lo que no firmar

Si no llega la cuota de la hipoteca IRPH: carencia, impago y lo que no firmar

Hay un momento concreto, no abstracto, en el que la cuota deja de caber. No es “el IRPH en general”: es el recibo de este mes, el saldo de la cuenta y el día en que el banco va a pasar el cargo. Si tu préstamo va referenciado al IRPH, esa cifra cambia cada revisión y el susto no siempre coincide con el titular de la prensa.

El índice se publica hacia el día 20. Tu banco lo aplica en la fecha de revisión que pone la escritura, no al día siguiente del BOE. Por eso una familia puede estar al día en marzo y ahogada en julio sin haber “dejado de pagar” a propósito. Lo primero es separar tres palabras que el comercial mezcla: carencia, aplazamiento e impago.

Clave: no firmes un “acuerdo de facilidades” el mismo día que te lo leen por teléfono. Pide el texto, calcula la cuota nueva con el simulador de revisión y mira qué derechos cedes.
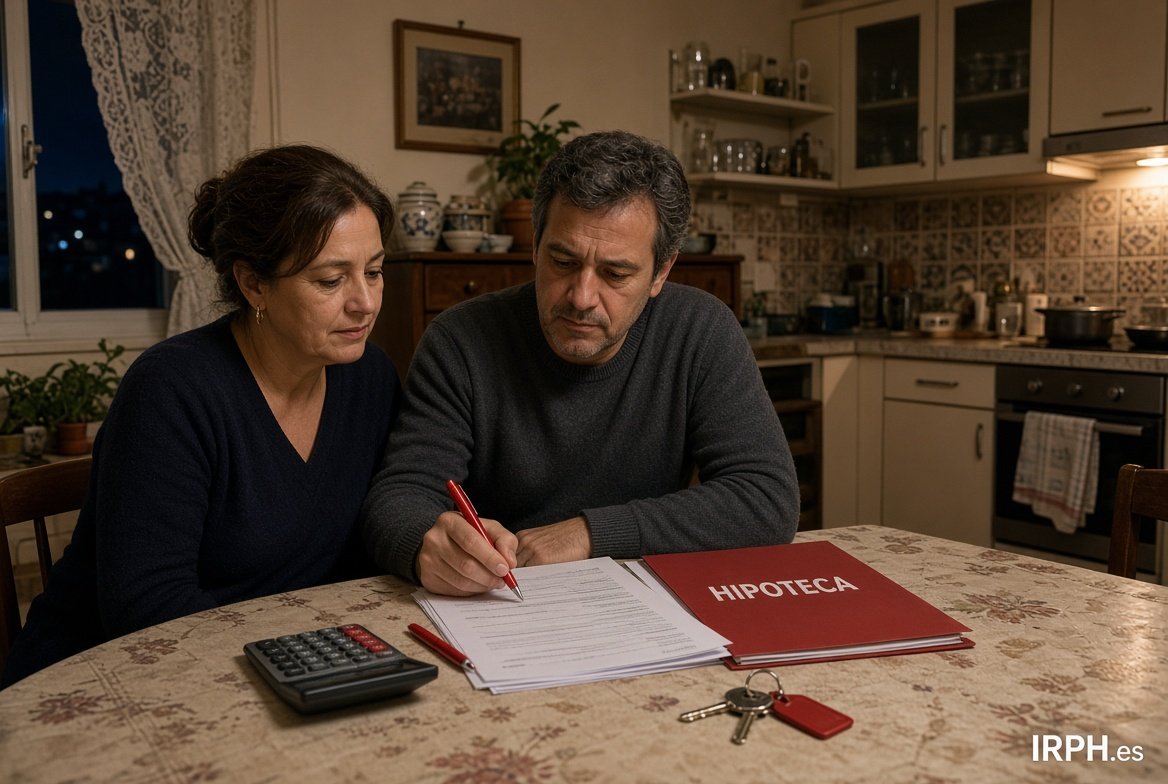
Pareja revisando la escritura y la cuota de una hipoteca IRPH en la cocina

Tres palabras que no son lo mismo

Carencia suele significar que durante un plazo pagas solo intereses, o incluso no pagas cuota, y el capital se queda quieto o crece. La letra pequeña decide si esos meses se añaden al final o se comprimen después. Una carencia “que alivia” puede alargar años el préstamo.

Aplazamiento o fraccionamiento es mover recibos concretos: este mes no se carga, se reparte en los siguientes. No perdona deuda. Solo la empuja. Si el IRPH sigue alto, empujas una bola más cara.

Impago es no atender el recibo sin un pacto escrito. Ahí entran intereses de demora, comisión por reclamación y, si se acumulan cuotas, el riesgo de vencimiento anticipado. No es un “descanso informal”. Es un incumplimiento.

SituaciónQué ocurre con el capitalQué pedir por escrito
Carencia de capitalNo baja (o sube si capitalizan intereses)Plazo, tipo aplicable, si hay capitalización
Aplazamiento de 1–3 recibosSigue igual; se desplazan vencimientosCalendario nuevo y coste total
Impago sin pactoSigue igual + mora + comisionesNo hay pacto: hay reclamación

Antes de llamar: tres números de tu escritura

El índice: IRPH Entidades u otro. No mezcles con Euríbor. El valor vigente está en IRPH hoy y el histórico en IRPH histórico.

El diferencial y la fecha de revisión. Sin eso no sabes si el recibo de este mes ya lleva el IRPH nuevo o todavía el anterior.

El capital pendiente y los años que quedan. Con eso el simulador de hipoteca te dice qué cuota saldría si el índice baja, si amortizas o si alargas plazo.

Si no tienes esos tres datos, la conversación con el banco es teatro: ellos hablan de “ayudarte” y tú no puedes contrastar la cifra.

Qué pedir en la primera llamada (y qué no aceptar ahí)

Pide, por escrito o por la app del banco, una propuesta con: nueva cuota, duración, TAE resultante, comisiones y si el acuerdo incluye una renuncia a reclamar el IRPH u otras cláusulas. Esa última frase es el núcleo de muchos “alivios”.

Un recorte de 40 euros al mes a cambio de cerrar para siempre una reclamación por falta de transparencia puede ser un mal negocio. Calcula primero cuánto pagas de más con la calculadora IRPH vs Euríbor y luego mira la oferta.

No firmes en la oficina “para salir del paso”. Pide 48 horas. Lee en casa. Si el texto habla de novación, transacción o finiquito, no es un aplazamiento: es un contrato nuevo.

Carencia útil y carencia trampa

Una carencia corta (tres o seis meses) para cubrir un paro, una baja o una obra inesperada puede ser herramienta. Tiene sentido si hay fecha de reingreso de ingresos y si los intereses de esos meses no se capitalizan de forma opaca.

Una carencia larga que añade años, sube el diferencial o te ata a un seguro nuevo suele ser un crédito disfrazado de favor. Pregunta en voz alta: “¿cuánto habré pagado de más al final del préstamo?”. Si no saben contestarte, no es un favor: es un producto.

Compara la carencia con una amortización parcial pequeña. A veces conviene vender un coche o recortar un gasto y meter 2.000 euros a capital, no alargar el IRPH dos años más.

Impago: el reloj no es el de las redes

Un recibo devuelto no es un desahucio. Pero el segundo y el tercero activan protocolos internos. El banco puede ofrecer refinanciación, incluirte en ficheros si se cumplen los requisitos legales, o iniciar reclamación. El Código de Buenas Prácticas existe para determinados perfiles de vulnerabilidad; no es automático ni para todas las hipotecas.

Si crees que encajas en un código de protección, pregunta por el nombre exacto de la norma y los documentos (IRPF, certificado de empadronamiento, escritura). No aceptes un “ya te lo gestionamos” sin registro de entrada.

Paralelamente, el IRPH de tu contrato puede ser revisable en transparencia. Eso no paraliza solo el recibo de este mes, pero sí cambia la estrategia: no regales esa vía en un finiquito para ahorrarte dos cuotas.

Papeles que sí y firmas que no

  • Recibos de los últimos 12 meses y carta de la última revisión.
  • Escritura completa, no solo la primera hoja.
  • Simulación propia con el IRPH actual de IRPH.es.
  • Renuncia genérica a “acciones presentes y futuras” sobre el índice.
  • Seguro o tarjeta “porque si no no hay carencia”.
  • Cambio de titular o avalista nuevo sin asesoramiento.

Un orden que se puede ejecutar esta semana

Día 1: baja el PDF del último IRPH en IRPH BOE y anota el valor de tu mes de revisión. Día 2: mete capital, plazo y diferencial en el simulador. Día 3: escribe al banco pidiendo propuesta por escrito, sin firmar nada en ventanilla.

Si quieres contrastar cómo lo han hecho otros, el foro IRPH sirve para trámites y bancos, no como sentencia. Si el caso mezcla revolving, cláusula de vehículo o una escritura opaca, la caja de AMILCA ABOGADOS en la portada es un canal de consulta, no un atajo mágico.

Cierre útil: la cuota que no llega se atiende con números y con un papel que puedas releer. El IRPH se actualiza cada mes; tu firma, si cedes derechos, no se actualiza: se queda.

Comentarios

avatar
ESTRELLA · Martes, 03 Febrero 2009 | 08:06:03 PM · nº 392
teresa gracia por mirame eso mucha gracia aqui tiene una amiga para lo que tu diera mucha gracia
Responder
Isabel · Cadiz · Viernes, 01 Dic. 2017 | 10:28:34 AM · resp. nº 392
avatar
beatriz · Martes, 03 Febrero 2009 | 08:02:12 PM · nº 391
hola a todos,otra afectada mas que se une a vosotros,buscando informacion sobre como esta el famoso irph me tope con esta pagina y asustada me he quedado,en mi barrio la gran mayoria estan con uci pues era la unica que proporcionaba los creditos con lo cual aqui han echo el negocio,yo cuando firme el credito en ningun momento me comentaron cual iba a ser el indice de referencia y yo tampoco preguntè ya que no conocia mas que el euribor,mi sorpresa fue mayuscula cuando me enviaron la primera cartita y alli me encontre todo el pastel en fin que son unos ladrones y embusteros.
por cierto yo por mas que miro las condiciones del credito no encuentro por ningun lado que el indice de referencia sea el irph,donde lo pone?
Responder
Ana · Madrid · Jueves, 30 Nov. 2017 | 06:31:56 PM · resp. nº 391
Hola INMA,

Llámame sin ningún tipo de compromiso y, te lo explico detalladamente -659473902-. Si es posible y, para mayor precisión ten escritura en mano. Un saludo,
avatar
rené · Martes, 03 Febrero 2009 | 04:27:16 PM · nº 386
Buenas tardes.
Estoy leyendo los comentarios que habeis dejado en este foro y no termino de entender lo que pasa.
1. Las hipotecas solo actualizan la referencia cuando se cumple el plazo acordado en el contrato (revisión anual, semestral, etc...).
2. El IRPH, como ya os han explicado en esta misma web, suele tener un decalaje de 2 meses respecto el euribor, por lo que las bajadas comenzarán a notarse a partir de ahora.
3. El IRPH es una referencia oficial. No tiene nada de esatfa o ilegal (dependiendo del momento , un IRPH puede ser más barato que, por ejemplo un Eur+0,5).

Os ruego os asesoreis mejor antes de emprender ningún tipo de acción.
Responder
Lidia · Jaen · Miércoles, 29 Nov. 2017 | 10:29:46 AM · resp. nº 386
Hola Maria, no vas a poder desgravar hipoteca, así que piénsalo bien antes de cambiar de banco...
avatar
Teresa · Martes, 03 Febrero 2009 | 03:55:02 PM · nº 385
Hola Estrella, he revisado la lista de miembros y creo que sí lo has hecho bien, hay una Estrella del día 30 y debes ser tu, OK
Responder
Inma · Zaragoza · Miércoles, 29 Nov. 2017 | 10:04:15 AM · resp. nº 385
Ana una pregunta: congelar la hipoteca significa que cuando en 2013 se suprimió el IRPH las entidades financieras utilizaron esos últimos valores variables para convertirlos en fijos ¿no?
En este caso dicha actuación sería nula ¿en base a qué?
avatar
Edilberto Suarez · Martes, 03 Febrero 2009 | 03:06:38 PM · nº 383
Pues todos los comentarios realizados contra U.C.I. son correctos, pues ahora que todos estamos en las mismas condiciones y somo muchos los estafados por esta Entidad, propongo unirnos e ir a visitar al Responsable o al Ladron principal para hacer respetar nuestros derechos, y denunciar a los medios de comunicación. dejo mi correo edilberto_suarez@hotmail.com.

Todos los meses pasan rapido y hay que pagar. PAREMOS ESTO YA.
Responder
Beatriz · Las Palmas de G. CANARIA · Lunes, 27 Nov. 2017 | 11:56:50 PM · resp. nº 383
Soy una afectada y ya he demandado
avatar
JoVi · Martes, 03 Febrero 2009 | 11:26:21 AM · nº 381
Buenas, nos queda una pequeña obción a los que no pueden hacer la novacion, que es revisar la hipoteca mes a mes y no esperar a la revision anual, yo lo he hecho en varias ocaciones con la caixa, me han cobrado una comision de 18 € más o menos, pero te adaptan el interes al ultimo, y con la bajada que se produce en la hipoteca la comision se amortiza en el primer recibo, no es lo mismo que la novacion, pero algo es algo. Los bancos no son unos chorizos ahora, los bancos son unos chorizos desde que se creo el primero de la historia, pero algunos se acaban de dar cuenta.
Responder
CARLOS · MADRID · Lunes, 27 Nov. 2017 | 03:36:25 PM · resp. nº 381
Muchas gracias, he estado mirando, y no, por ahora no consta como publicada la sentencia. Gracias.

Con respecto a la repetición de mensajes, no se porque se han publicado tantas veces, cuando solo lo he escrito y enviado una vez.
avatar
ESTRELLA · Lunes, 02 Febrero 2009 | 08:17:01 PM · nº 380
hola teresa yo he entrado y me he registrado pero no se como va eso solo me manda aimel pero no se si estoy bien apuntada me puede ayudar....gracia
Responder
alfono111 · Malaga · Lunes, 27 Nov. 2017 | 03:25:03 PM · resp. nº 380
La sentencia del T.S. aun no ha sido publicada, otra cosa bien distinta es que se haya "filtrado", hay que estar a los fundamentos jurídicos de la misma, y note quede la menor duda que se llevará al Tribunal Europeo, hay diferentes claúsulas de IRPH, de todas formas son más abusivas que las claúsulas suelo, en Europa este índice no existe y habrá que fundamentar el recurso de forma muy rigurosa
avatar
Teresa · Lunes, 02 Febrero 2009 | 02:28:04 PM · nº 379
Hola compañeros, entrar en h t t p (sin espacios)://groups.google.es/group/queremos-el-euribor? registraros y agregaros al grupo, cada vez vamos siendo más
Responder
Javier - Reclama Por Mí · Bizkaia · Lunes, 27 Nov. 2017 | 02:55:05 PM · resp. nº 379
Hoa Lia,

Hay que estudiar sus escrituras y valorar opciones.

Se entiende por su comentario que ha perdido en 1ª instancia. Es verdad que el coste de recurrir es algo a tener en cuenta, pero también es clave para tomar la decisión saber lo que puede dejar de reclamar.

Si quiere calcularlo puede acceder aquí y calcularlo: https://www.reclamapormi.com/calculadora-simulador-gastos-hipoteca-irph-clausula-suelo-multidivisa.html Si tiene problemas para saber exactamente, se lo puede decir un abogado de forma gratuita especialista en el tema. Hemos puesto ejemplos para que la gente se pueda hacer una idea.

Hay que valorar el riesgo-beneficio de su caso particular para que conozca los pros y los contras.

Espero que la información sea del interés de todos y les ayude a saber un poco más par tomar una decisión.
avatar
Quim · Lunes, 02 Febrero 2009 | 01:58:01 PM · nº 378
Hola a todos,

mi caso es similar a todos los que se describren aquí. He estado mirando la evolución del irph... sin comentarios. Mientras el dinero que piden cajas y bancos al BCE está al 2,5% ellos aplican, en mi caso, el 6,34%+0,1. Pero en realidad es del 2,5+3,95%.

Ya me he quejado a mi entidad y les he comentado que es un abuso. Creo que pretenden que nosotros paguemos sus mala gestiones financieras. Luego fardan que el sistema financiero español es el más robusto... jajaja.

Ahora mismito le envio a Elsa otro mensaje.
Responder
Lia · madrid · Lunes, 27 Nov. 2017 | 02:24:00 PM · resp. nº 378
Mi caso es identico al tuyo, y el dia 24 de noviembre le dieron la razón al banco...
avatar
Esther · Lunes, 02 Febrero 2009 | 11:28:17 AM · nº 377
Hola, yo tambien le he mandado el e-mail a la periodista, a ver que pasa....a mi me han revisado en el mes de Enero y me ha subido la hipoteca 60 euros, no es mucho pero me da coraje que no haya bajado como en el caso del euribor. En fin,que le vamos a hacer. He solicitado cambiar la hipoteca con otra entidad, pero no tengo muchas esperanzas. Ojala consigamos algo.
Responder
Laura · La Rioja · Lunes, 27 Nov. 2017 | 01:57:53 PM · resp. nº 377
Primero: aún no ha salido publicada la sentencia

Segundo: no hace falta que pongas tres veces el mismo mensaje

Mostrando 5511–5520 de 5754 comentarios · Página 552 de 576

Dejar comentario

Visitas: 4.438