IRPH

El IRPH sube en abril de 2022 hasta el 1,540%

El IRPH sube en abril de 2022 hasta el 1,540%

El IRPH sube en abril hasta el 1,540% y lo hace por segundo mes consecutivo

El BCE va a subir los tipos de interés y las hipotecas se van a encarecer

Las subidas de tipos de interés van a encarecer las hipotecas tanto las vinculadas al Euribor como al IRPH, ya que el valor del IRPH incluye al Euribor en su fórmula de cálculo.
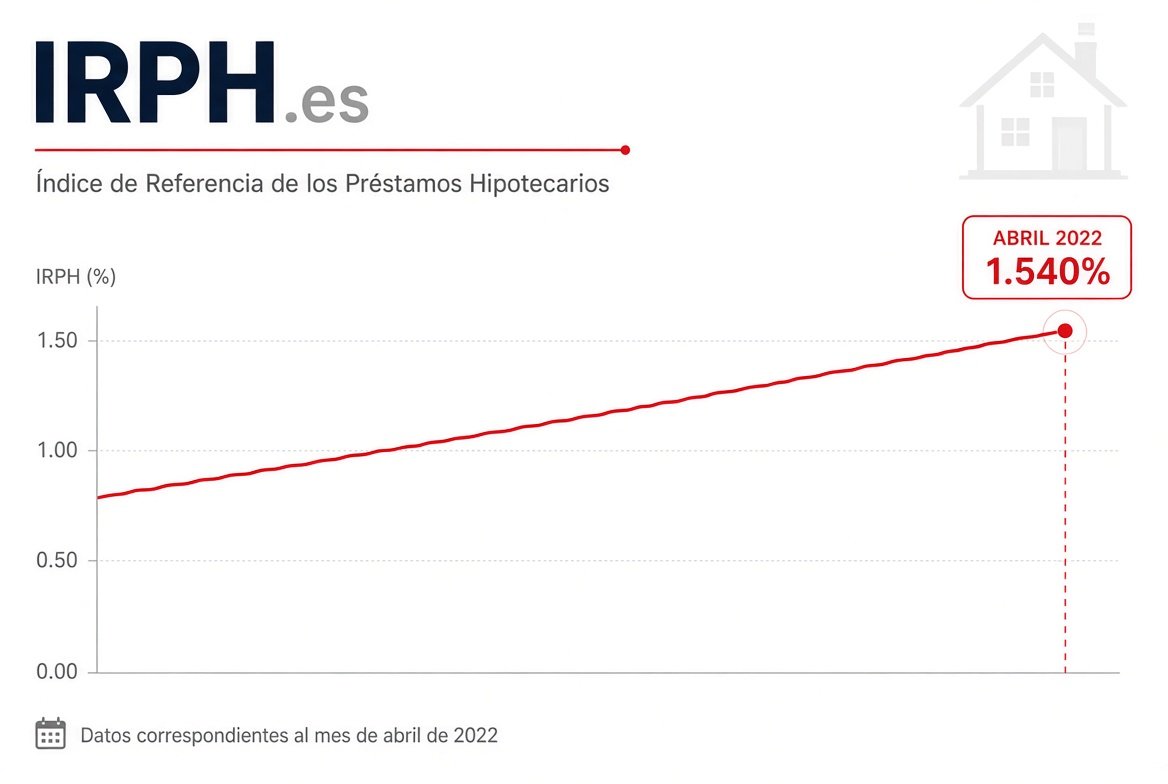
El IRPH sube en abril de 2022 hasta el 1,540%

El IRPH sube en abril por segundo mes consecutivo

El IRPH sube en abril de 2022 hasta el 1,540% y lo hace por segunda vez consecutiva, ya que en el mes de marzo también mostró un alza al situarse en el 1,513%. De este modo, nos encontramos con una subida intermensual de 27 milésimas.

El IRPH muestra una tendencia alcista y es lógico que lo haga puesto que la altísima inflación existente actualmente en la Eurozona, como consecuencia de la pandemia del Covid-19 y la guerra en Ucrania, ha llevado a anunciar por parte del BCE a que se van a subir los tipos de interés.

Cuando se suben los tipos de interés, el Euribor también lo hace, y dado que el Euribor forma parte importante del cálculo del valor del IRPH, el IRPH también lo hace. Y todo tiene la apariencia de que va a seguir subiendo en los próximos meses, ya que en junio el Euribor a 12 meses, que es a partir del cual se elabora el Euribor hipotecario, esta señalando valores día a día mayores. El 10 de junio el Euribor diario a 12 meses señaló el valor de +0,680%.

Para los ciudadanos con hipoteca IRPH no es nada bueno que el Euribor suba, ya que esta subida se va a trasladar fácilmente al valor del IRPH.

A nivel judicial, conocemos la noticia de que "no es mala fe y se adapta a la metodología usual para resolver un recurso de casación" según la Fiscalía del Tribunal Supremo al elaborar un informe sobre la querella presentada por Arriaga Asociados contra 4 magistrados del alto tribunal.

De momento, entre el IRPH de abril de 2022, que como hemos dicho es del 1,540%, y el IRPH de abril de 2021, que fue del 1,480%, hay una diferencia interanual de 0,060 puntos y eso significa, al ser más alto el IRPH que el de hace un año, que las hipotecas con revisión anual se van a encarecer. También se encarecerán las hipotecas IRPH que tengan revisión trimestral o semestral.

Una hipoteca vinculada al IRPH, con un diferencial sobre el mismo del 0%. con un capital pendiente de 100.000 euros y un plazo restante de 20 años, y que se revise anualmente con el nuevo valor del IRPH de abril de 2022, pasará de una cuota mensual de 482 euros a otra de 485 euros. Esto supone un encarecimiento mensual de 3 euros o de 36 euros anuales.

Comentarios

avatar
Patri · Lunes, 07 Enero 2008 | 08:45:01 PM · nº 14
Estoy mirando diferentes tipos de hipotecas, y tras esperar unos días me he encontrado que Kutxa me dice que mi hipoteca es viable con las siguientes condiciones:
- IRPH menos 0,10 y ninguna vinculación obligada (la hipoteca sería sobre 220000€ a 35 años)

Mi duda está en que la mensualidad sale bastante alta y tengo otras dos cajas que me ofrecen euríbor + 0.50 y la otra euribor + 0.33 (pero esta última con todo tipo de vinculaciones)

Si las tres me salieran viables, cuál es más ventajosa?

Grácias!!
Responder
Ana · Madrid · Lunes, 27 Febrero 2017 | 11:26:41 AM · resp. nº 14
Siento decirte que el criterio es la NO NULIDAD. Aunque podría haber otra vías,, VICIO ERROR CONSENTIMIENTO, pero yo esperaría a que se manifieste el TS, no tardará.

Aunque en primera instancia pudiera haber ST a favor, en segunda instancia se desestimaría por Audiencia. En definitiva, pierdes tiempo y dinero, por eso te aconsejo esperes a STS.

Yo además de ser afectada soy Abogada y es lo que voy hacer.
avatar
davod granado · Domingo, 30 Dic. 2007 | 01:23:19 PM · nº 13
Me han ofrecido una posibilidad de contratar una hipoteca con hipotecamania.com. Me gustaria que me dierais información sobre esta empresa.Son fiables? Al final sale mas rentable que otras? Y si pudierais darme alguna entidad en la que pudiera obtener la hipoteca mas ventajosa.
Responder
Ana · Madrid · Lunes, 27 Febrero 2017 | 12:44:52 AM · resp. nº 13

Hola, además de afectada por IRPH soy abogada especialista en estos temas. Te recomiendo esperar a Sentencia TS que en breve se pronunciara, salvo que la Audiencia que te corresponda se haya pronunciado a favor de la NULIDAD.

Por ejemplo, a mi me corresponde la de Pontevedra y se pronunció a favor de la NO NULIDAD, por lo que tengo que esperar a STS para que cambie de criterio.

Lo importante a falta de Sentencia de TS es el criterio que siga vuestra AUDIENCIA. En prmera instancia os lo puede estimar algún juzgado pero si el criterio de la Audiencia es contrario, NO OS VALE DE NADA. Sólo, pérdida de TIEMPO Y DINERO-

Un saludo,
avatar
CHUS · Viernes, 21 Dic. 2007 | 03:02:25 PM · nº 12
Hola,
Me gustaría me asesoraseis cual es la mejor opción de las dos que me ofrecen para un préstamo personal:
1- EURIBOR+2 para 10 años pero los primeros 6 meses 6.25% y una comision de apertura 0.5

2-CECA+0.9 Pero para el primer año 6.75. Comision apertura 0.25

Gracias por vuestra ayuda
Responder
Ana · Madrid · Lunes, 27 Febrero 2017 | 12:29:39 AM · resp. nº 12
Hola Isabel,

Yo también tengo IRPH , si bien realicé la reclamación vía extrajudicial estoy esperando a iniciar la judicial, en función de lo que diga el Supremo. La Sentencia no debe tardar.

La Audiencia de Pontevedra, la que se debería pronunciar en mi caso, NO declara su Nulidad. Y cambiará el criterio cuando se pronuncie el Supremo y, eso si se pronuncia a favor de la NULIDAD. ÓJALA.

Si me dices que Audiencia te corresponde me informo del criterio y, en caso afirmativo te ÁNIMO A DEMANDAR DESDE YA.

En el supuesto de que se pronuncie a favor de la NO NULIDAD me llevaré la hipoteca a otro banco que ofrezca mejores condiciones.

Yo os recomendaría realizar reclamación extrajudicial y esperar a Sentencia del T Supremo ya, que si se pronuncia a nuestro favor las condiciones en las que quedariamos serían muy beneficiosas.

Tened cuidado con lo que firmáis, a mi el otro día me ofrecieron un tipo fijo para el resto hipoteca de 1.70. Interés que si se compara con el tipo interés fijo que ofrecen ahora es beneficioso , pero hasta que no se pronuncie el Supremo no haré nada.

Además de estar afectada por el IRPH soy Abogada especialista en temas bancarios.

Cualquier duda no dudes en preguntar.

avatar
dixebra · Jueves, 22 Nov. 2007 | 10:30:36 PM · nº 11
hola amigos que os pareceria una hipoteca con un irph de cajas a un 0.60 negociable al primer año. el euribor seria un 0.75. gracias por vuestras opiniones. un saludo y salud a todos pa pagar nuestras hipotecas
Responder
Octavio · Soria · Miércoles, 22 Febrero 2017 | 09:10:58 PM · resp. nº 11
Hola Luis Miguel. Yo también tengo hipoteca con la caixa desde 2001, es una subrogación como la tuya tengo irph cajas + diferencial 0,50%. Total el 4.25%. He hablado con los del banco y me dicen que lo único que pueden hacer es bajarme algún punto siempre y cuando contrate ciertos productos (seguro, plan de pensiones,algo de la jubilación etc). O bien hacer una novación, pero con los gastos que tiene tal vez no me interese. Solución, lo tengo en manos de un abogado, el cual me ha dicho suelo primero que va ha hacer es un acto de conciliación, o algo así, haber por dónde sale el banco y si no al juzgado.
avatar
Iñaki · Jueves, 06 Sept. 2007 | 12:58:57 AM · nº 10
La hipoteca que me ofrecen seria el Primer año el 80% del IRPH*(media de los 6 ultimos Meses, ponderando los el doble de los dos ultimos) y como máximo el Euribor+0,25%.

El segundoel 90% del IRPH*(media de los 6 ultimos Meses, ponderando los el doble de los dos ultimos) y como máximo el Euribor+1% y minimo de Euribor 0,25%.

0% apertura
0% amortización parcial
1% amortización total
0,5% subrogación a otra entidad

Son buenas estas condiciones.
Responder
Joaquim · Sabadell-Barcelona · Miércoles, 22 Febrero 2017 | 03:21:50 PM · resp. nº 10
Hola Luis Miguel, yo estoy en el mismo caso q tu y lo q he tenido q hacer es ir al notario con el que se constituyó ese préstamo por parte del promotor. En la escritura de compra venta, tercera o cuarta página, aparecerá el nombre de ese notario, q bien podria ser el mismo con el que tú formalizaste el préstamo o ser otro distinto.
Una vez que lo localices ir a esa notaria y pedir copia simple de ese contrato. Ahí te saldran las condiciones del préstamo inicial.
Saludos
avatar
David · Martes, 04 Sept. 2007 | 09:44:41 PM · nº 9
Yo opino que de momento el mejor tipo de interés es el Euribor frente al IRPH. Yo por ejemplo tengo una hipoteca a euribor +0.50 y me sigue saliendo mejor que el IRPH +0.00. Todos sabemos que el IRPH siempre va a estar por encima del Euribor y estando como están las cosas, no pueden tardar mucho en empezar a bajar los tipos de interés, porque si no, nos vamos a ir todos a la quiebra y sino, tiempo al tiempo.

Un saludo a todos.
Responder
avatar
barda · Domingo, 02 Sept. 2007 | 03:11:37 PM · nº 8
quisiera saber a fecha de estos momentos que me interesaria mas si firmar una hipoteca a euribor+0.40 o a 90%del irph teniendo limite maximo euribor+1y como minimo euribor+0.25.agradeceria vuestra ayuda.muchas gracias.
Responder
MARIO SANCHEZ · GUIPUZKOA · Martes, 21 Febrero 2017 | 09:58:53 AM · resp. nº 8
Hola,

primer punto : ni se te ocurra dejar de pagar la hipoteca, eso solo te va a generar gastos y fuertes dolores de cabeza

En mi caso tenia el mismo texto que tu en mi hipoteca con kutxabank y automaticamente me lo cambiaron al indice que ponia en la escritura que era Euribor+1

Estas tardando en contratar un abogado y exigir que te devuelvan el exceso pagado y te referencien al indice estipulado en el contrato

Animo
avatar
iban luno · Sábado, 01 Sept. 2007 | 04:59:36 PM · nº 7
HOLA.....
TENGO UNAS DUDAS
CON UNA HIPOTECA VARIABLE A MAS DE TRES AÑOS APLICANDO I.R.P.H MAS UN CERO REVISANDOMELA EN JULIO QUE CUATO TENDRIA QUE PAGAR EN AGOSTO ....
Responder
avatar
Raúl · Viernes, 31 Agosto 2007 | 10:12:03 AM · nº 6
La verdad es que si nos fijamos bien, la subida del euribor y del IRPH durante el último año o 2 años ha sido prácticamente paralela, por lo que a menor tipo de interés, menor cantidad de dinero que se queda el banco y más para nuestro bolsillo, esto es que hasta la fecha el auribor ha estado siempre por debajo y siempre lo estará y por lógica, escogiendo un diferencial +33 o +45 siempre nos será más ventajosa la hipoteca referenciada a euribor. Yo ya lo he sufrido y la diferencia de ahorro es asombrosa.
Responder
Pedro · Lliça de Vall - Barcelona · Sábado, 18 Febrero 2017 | 08:53:40 AM · resp. nº 6
Buenos dias Borja, yo tengo 1 caso parecido y ya esta presentada la denuncia, tenemos muchas sentencias a nuestro favor y os animo a todos a que denuncieis, solo con que te acerques a la oficina de derechos al consumidor y te miren la hipoteca, ya veras como el banco se presta a negociar.

Basta ya de que nos roben, a mi en poco más de 10 años, la diferencia entre Euribor y IRPH Cajas son cerca de 40.000€
avatar
eva · Miércoles, 29 Agosto 2007 | 11:02:44 AM · nº 5
Yo tengo irph porque me acian muy buen tractos, tengo irph + 0 i esto esta muy bien por ahora, en canvio euribor lo tenia euribor + 1 era muy caro, ahora mismo euribor esta sobiendo i irph va subiendo pero mas lento quando vaga euribor enpicado irph va muy lento como si fuera un carro.

Esto es depende de los bancos los tractos que teneis. Siempre ellos tienen los favores nosotros somos los malos.

Un saludo
Responder
Rosa · BARCELONA · Miércoles, 15 Febrero 2017 | 12:00:47 PM · resp. nº 5
HOLA XAVI
QUÉ TE HAN DICHO LOS DE CAIXABANK?
ME ENCUENTRO EN UNA SITUACIÓN SIMILAR Y TAMBIÉN VOY A IR A DENUNCIAR. TE HAN OFRECIDO NEGOCIACIÓN?
GRACIAS

Mostrando 5741–5750 de 5754 comentarios · Página 575 de 576

Dejar comentario

Visitas: 2.876