
IRPH

El IRPH sube en abril de 2022 hasta el 1,540%

El IRPH sube en abril de 2022 hasta el 1,540%

El IRPH sube en abril hasta el 1,540% y lo hace por segundo mes consecutivo

El BCE va a subir los tipos de interés y las hipotecas se van a encarecer

Las subidas de tipos de interés van a encarecer las hipotecas tanto las vinculadas al Euribor como al IRPH, ya que el valor del IRPH incluye al Euribor en su fórmula de cálculo.
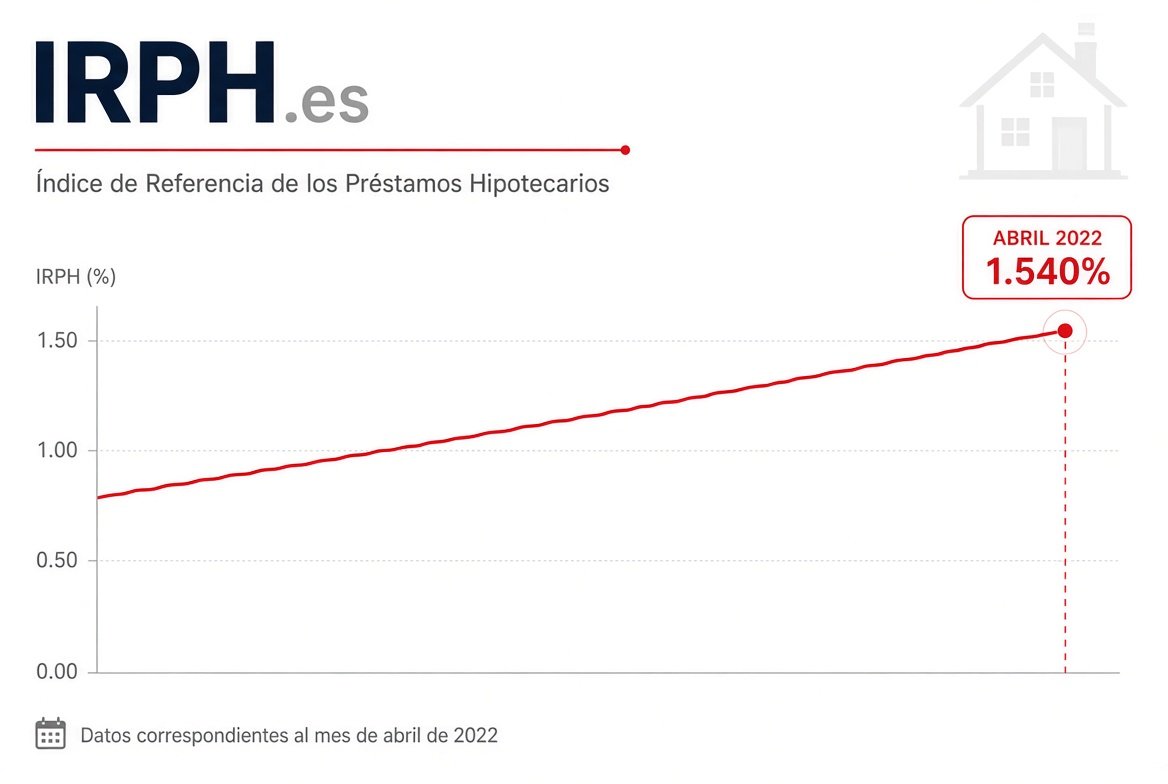
El IRPH sube en abril de 2022 hasta el 1,540%

El IRPH sube en abril por segundo mes consecutivo

El IRPH sube en abril de 2022 hasta el 1,540% y lo hace por segunda vez consecutiva, ya que en el mes de marzo también mostró un alza al situarse en el 1,513%. De este modo, nos encontramos con una subida intermensual de 27 milésimas.

El IRPH muestra una tendencia alcista y es lógico que lo haga puesto que la altísima inflación existente actualmente en la Eurozona, como consecuencia de la pandemia del Covid-19 y la guerra en Ucrania, ha llevado a anunciar por parte del BCE a que se van a subir los tipos de interés.

Cuando se suben los tipos de interés, el Euribor también lo hace, y dado que el Euribor forma parte importante del cálculo del valor del IRPH, el IRPH también lo hace. Y todo tiene la apariencia de que va a seguir subiendo en los próximos meses, ya que en junio el Euribor a 12 meses, que es a partir del cual se elabora el Euribor hipotecario, esta señalando valores día a día mayores. El 10 de junio el Euribor diario a 12 meses señaló el valor de +0,680%.

Para los ciudadanos con hipoteca IRPH no es nada bueno que el Euribor suba, ya que esta subida se va a trasladar fácilmente al valor del IRPH.

A nivel judicial, conocemos la noticia de que "no es mala fe y se adapta a la metodología usual para resolver un recurso de casación" según la Fiscalía del Tribunal Supremo al elaborar un informe sobre la querella presentada por Arriaga Asociados contra 4 magistrados del alto tribunal.

De momento, entre el IRPH de abril de 2022, que como hemos dicho es del 1,540%, y el IRPH de abril de 2021, que fue del 1,480%, hay una diferencia interanual de 0,060 puntos y eso significa, al ser más alto el IRPH que el de hace un año, que las hipotecas con revisión anual se van a encarecer. También se encarecerán las hipotecas IRPH que tengan revisión trimestral o semestral.

Una hipoteca vinculada al IRPH, con un diferencial sobre el mismo del 0%. con un capital pendiente de 100.000 euros y un plazo restante de 20 años, y que se revise anualmente con el nuevo valor del IRPH de abril de 2022, pasará de una cuota mensual de 482 euros a otra de 485 euros. Esto supone un encarecimiento mensual de 3 euros o de 36 euros anuales.

Comentarios

avatar
Montse · Calella- Barcelona · Domingo, 06 Marzo 2022 | 10:58:11 PM · nº 6605
Tengo dudas, no sé que hacer.
En abril hace 2 años que interpuse demanda de irph. En principio solo tengo la entrada al Juzgado 50 de Barcelona. Actualmente se estan tramitando todavía las del año 2019. Osea que no tengo conocimiento que la tenga admitida a trámite.

Ya me he gastado más de 1000€ en interponer la demanda y parece ser que se nos està poniendo de culo a los consumidores. Falta perder el juicio y a más tener que abonar costas. No somos ricos, bastantes dificultades tenemos para pagar hipoteca como para que se nos condenen a costas.

Una de las ultimas noticias ha sido que si se desestimana, no habrian costas.
Nos estan animando a retirarnos?

Me siento sola sin saber que hacer y con miedo a perder más dinero.
Responder
Susana · Almeria · Lunes, 07 Marzo 2022 | 03:22:40 PM · resp. nº 2554
Hola Montse, yo llevo desde 2016 con demanda interpuesta y hace un mes renuncié a seguir con ella, para no generar más gastos, ya que no veo solución a este problema.


avatar
Montse · Calella- Barcelona · Domingo, 06 Marzo 2022 | 10:56:32 PM · nº 6604
Tengo dudas, no sé que hacer.
En abril hace 2 años que interpuse demanda de irph. En principio solo tengo la entrada al Juzgado 50 de Barcelona. Actualmente se estan tramitando todavía las del año 2019. Osea que no tengo conocimiento que la tenga admitida a trámite.

Ya me he gastado más de 1000€ en interponer la demanda y parece ser que se nos està poniendo de culo a los consumidores. Falta perder el juicio y a más tener que abonar costas. No somos ricos, bastantes dificultades tenemos para pagar hipoteca como para que se nos condenen a costas.

Una de las ultimas noticias ha sido que si se desestimana, no habrian costas.
Nos estan animando a retirarnos?

Me siento sola sin saber que hacer y con miedo a perder más dinero.
Responder
avatar
Montse · Calella- Barcelona · Domingo, 06 Marzo 2022 | 10:56:05 PM · nº 6603
Tengo dudas, no sé que hacer.
En abril hace 2 años que interpuse demanda de irph. En principio solo tengo la entrada al Juzgado 50 de Barcelona. Actualmente se estan tramitando todavía las del año 2019. Osea que no tengo conocimiento que la tenga admitida a trámite.

Ya me he gastado más de 1000€ en interponer la demanda y parece ser que se nos està poniendo de culo a los consumidores. Falta perder el juicio y a más tener que abonar costas. No somos ricos, bastantes dificultades tenemos para pagar hipoteca como para que se nos condenen a costas.

Una de las ultimas noticias ha sido que si se desestimana, no habrian costas.
Nos estan animando a retirarnos?

Me siento sola sin saber que hacer y con miedo a perder más dinero.
Responder
Ester · madrid · Martes, 15 Marzo 2022 | 09:39:14 AM · resp. nº 2556
Buenos días, por si te sirve de algo.
Llevo desde el 2016, el primer juicio perdido, recurrí y me acaban de informar que el día 23 será la votación y el fallo del recurso, para determinar la decisión y poner la sentencia
avatar
Jose · Vícar Almeria · Viernes, 04 Marzo 2022 | 09:59:42 PM · nº 6602
Los ciudadanos normales no entendemos el funcionamiento de la justicia. No se entiende que el TJUE, no tenga las herramientas necesarias para comprobar que su doctrina (sentencias) se cumplen por parte de los tribunales y Jueces que dependenden de el. Los ciudadanos afectados por el índice IRPH, estamos estupefactos viendo lo que está pasando. Y lo peor es que no se hace nada y se pierde la confianza. Sólo se pide que se haga justicia y que no se interpreten las decisiones de Europa.
Responder
Oliver · Las Palmas · Sábado, 05 Marzo 2022 | 10:20:44 AM · resp. nº 2552
https://www.elconfidencial.com/vivienda/2022-03-04/iprh-hipotecas-tribunal-supremo-asufin_3385431/
Luis · Madrid · Sábado, 05 Marzo 2022 | 10:26:12 AM · resp. nº 2553
https://youtu.be/DiaZyjB1ons
avatar
moderador · www.irph.es · Viernes, 04 Marzo 2022 | 07:20:40 PM · nº 6601
IRPH ENERO 2022: 1,485% ver gráfico ---> www.irph.es
Responder
avatar
María · Sevilla · Sábado, 26 Febrero 2022 | 07:56:38 AM · nº 6599
Buenos días, el irph de enero? Entiendo que ha debido salir ya, pero no lo veo por ningún sitio. Gracias
Responder
avatar
Juan · Reus - Tarragona · Miércoles, 23 Febrero 2022 | 08:41:34 PM · nº 6598
Las claves del IRPH, el último conflicto hipotecario
El Tribunal de Justicia de la UE deberá emitir en los próximos meses una sentencia firme sobre la legalidad de este índice

https://www.diariodemallorca.es/tu-casa-y-tu/2022/02/22/hipotecas-irph-ultimo-conflicto-2843867.html
Responder
avatar
irph · vivo en un 4 por ciento · Miércoles, 23 Febrero 2022 | 02:57:38 PM · nº 6597
Ente los años 2007 a 2009 La Caixa comercializó unos préstamos hipotecarios (en realidad créditos hipotecarios) con el nombre comercial de “Hipoteca Abierta”. La publicidad de la hipoteca abierta de La Caixa decía que “se adapta a tus necesidades: podrás disponer de parte del capital amortizado; podrás escoger el tipo de cuota; podrá adaptar la cuota mensual según sus necesidades; podrá disponer de unos meses de cuota reducida…” y un largo etcétera de bondades. Como abogados expertos en derecho bancario te vamos a explicar la realidad.

Si tienes hipoteca abierta te habrás encontrado con tres desagradables sorpresas…
LA PRIMERA, que si contrataste la hipoteca abierta de La Caixa a tipo de interés variable, tu índice de referencia es el IRPH Cajas, un índice que se vendía como más estable y barato que el Euríbor pero que, a la larga, se ha demostrado que ha resultado más caro y perjudicial para los consumidores, pues sus valores han sido mucho más altos desde hace años (en enero de 2018 el valor del IRPH es de 1,938% y el del Euríbor es de -0,189%).

No obstante, tras la reciente Sentencia del Tribunal Supremo de 14 de diciembre de 2017, que declaraba que el IRPH no es un índice abusivo, no es conveniente, por el momento, reclamar judicialmente el mismo, siendo recomendable esperar a que se pronuncie al respecto el Tribunal de Justicia de la Unión Europea en la cuestión prejudicial que ya le ha sido planteada.

LA SEGUNDA, que es muy probable que pienses que tienes una cláusula suelo, porque desde finales del año 2008 o principios del 2009 hasta la actualidad no ha variado el importe que abonas de cuota mensual.

En realidad, la hipoteca abierta de La Caixa no tiene cláusula suelo, pero sí una cláusula “escondida” que establece que el tipo de referencia es el IRPH Cajas, el tipo sustitutivo el CECA y que “la interrupción, durante un lapso de tiempo superior a un período de revisión, de la publicación del Índice de Referencia Sustitutivo, dará lugar a aplicar el último tipo de interés anual que haya sido posible calcular” (podrás localizarla en la cláusula tercera bis, relativa al interés variable, de la escritura).

De conformidad con la Ley 14/2013 de 27 de septiembre desaparecieron varios índices de referencia (a partir del día 1 de noviembre de 2013), entre ellos el IRPH Cajas al que iba referenciado este tipo de hipoteca abierta, siendo sustituidos por el IRPH entidades. Por ello, La Caixa ha determinado que, en virtud del contenido de esa cláusula, se queda como “interés fijo” el último IRPH Cajas publicado antes de la revisión anual correspondiente.

Por tanto, si revisaron tu hipoteca abierta a finales del año 2013 con el IRPH Cajas de agosto de 2013 estarás pagando un tipo de interés fijo desde ese momento del 3,911%, sin poder beneficiarte de las bajadas de tipos de interés.

LA TERCERA, que cuando hayas intentando cambiar la hipoteca abierta de banco para obtener unas condiciones más ventajosas, ya que el tipo de interés que se ha quedado como fijo es muy elevado, te habrán informado que no es posible ya que se trata de un crédito hipotecario y no de un préstamo hipotecario. La Ley 2/1994, de 30 de marzo, que regula la subrogación y modificación de los préstamos hipotecarios sólo se refiere, como su nombre indica, a los préstamos y no a los créditos hipotecarios por lo que, si quieres cambiar de banco, no puedes hacerlo a través de una subrogación (o al menos la misma es muy difícil), sino que has de cancelar la hipoteca por completo, con los consiguientes gastos (comisiones, impuesto de actos jurídicos documentados y aranceles de notaría y registro) y contratar una nueva, que trae aparejada nuevos gastos a su vez.
Responder
Dabitxu · BARCELONA · Miércoles, 23 Febrero 2022 | 09:25:11 PM · resp. nº 2547
Gracias, pero ya me enteré de todo eso en el 2013, cuando me congelaron la cuota y el desgraciado del director de la sucursal aún me decía que era más beneficioso para mí.
Esto me ha pasado por exceso de confianza. El director de la sucursal me coló todos los productos tóxicos que quiso y más.
Neus · Barcelona · Jueves, 24 Febrero 2022 | 07:44:07 AM · resp. nº 2548
Exactamente esta es mi situación. Dos veces que pedí que me cambiaran a euribor me lo denegaron y me decían que no me convenía.
Jordi · Barcelona · Jueves, 24 Febrero 2022 | 01:56:25 PM · resp. nº 2549
gracias por la información. yo estoy en la misma situación, IRPF congelado en un 4,185%, me lo congelaron en el mes que estaba más elevado los muy cabrones, el diferencial del 0.25% no me lo quitan, lo he pedido milones de veces. Tengo una dignidad y he desistido de llorarles más. Tampoco me puedo cambiar de banco porque tengo un crédito abierto con la Caixa. Lo único que puedo hacer es amortizar como un loco hasta bajar la cuota. De momento lo mejor es he bajado de 933 euros a los 492 euros, amortizando sin parar. Lo peor es que aún me quedan 10 años y medio de hipoteca.... He intentado negociar con todos los directores que han ido pasando por la sucursal, pero todos se niegan en rotundo a pasarme a euribor. Solo puedo bajar 1 punto ese interés contratando con ellos: alarma, seguros de todo tipo, televisor, mobiles, lavadoras, secadoras, planes de pensiones, cuentas de ahorro, coche, plancha de la ropa, seguro de vida, de hogar, de salud, hacer un renting...etc.... es como ir a comprar a un Mediamarkt
avatar
Ernesto · Sevilla · Miércoles, 23 Febrero 2022 | 11:49:00 AM · nº 6596
IRPH ENERO 2022 PARA V.P.O. SERÁ DEL 3.23%, pero esto que es!!!!
Responder
Davinia · davinia · Miércoles, 23 Febrero 2022 | 01:56:02 PM · resp. nº 2546
que barbarida voi a tenerque dar mipiso de proteccion ofizial en dazionenp pago
avatar
Eduardo · Manzanares el Real · Domingo, 20 Febrero 2022 | 10:03:16 AM · nº 6595
ARRIAGA DENUNCIA AL SUPREMO ANTE LA COMISIÓN EUROPEA POR EL IRPH

La denuncia de Arriaga ante la Comisión Europea por 'incumplir' la normativa en defensa de los consumidores ha sido admitida a trámite...

http://owl.li/2jvZ30sbcyT
Responder
Damián · La Rioja · Domingo, 20 Febrero 2022 | 12:50:03 PM · resp. nº 2542
Acordémonos de la famosa imagen de Yolanda Díaz y su pancarta: “IRPH Estafa”
En política hay un antes y un después, pero hoy por hoy tenemos que exigir de la ministra una aclaración, antes de que pierda sus poderes algún día.
Animo para tod@s, tenemos que seguir luchando.
Dabitxu · BARCELONA · Domingo, 20 Febrero 2022 | 11:47:03 PM · resp. nº 2543
En ejpanyistan los jueces del régimen tienen carta blanca y protección total (que la pagamos entre todos). En mi opinión, creo que aunque prevariquen y cometan todos los delitos del mundo nunca les pasará nada, son intocables (los que son afines al régimen, los que no lo son los inhabilitan).

Mostrando 891–900 de 5754 comentarios · Página 90 de 576

Dejar comentario

Visitas: 3.140