
El IRPH sube en abril de 2022 hasta el 1,540%
El IRPH sube en abril hasta el 1,540% y lo hace por segundo mes consecutivo
El BCE va a subir los tipos de interés y las hipotecas se van a encarecer
Las subidas de tipos de interés van a encarecer las hipotecas tanto las vinculadas al Euribor como al IRPH, ya que el valor del IRPH incluye al Euribor en su fórmula de cálculo.
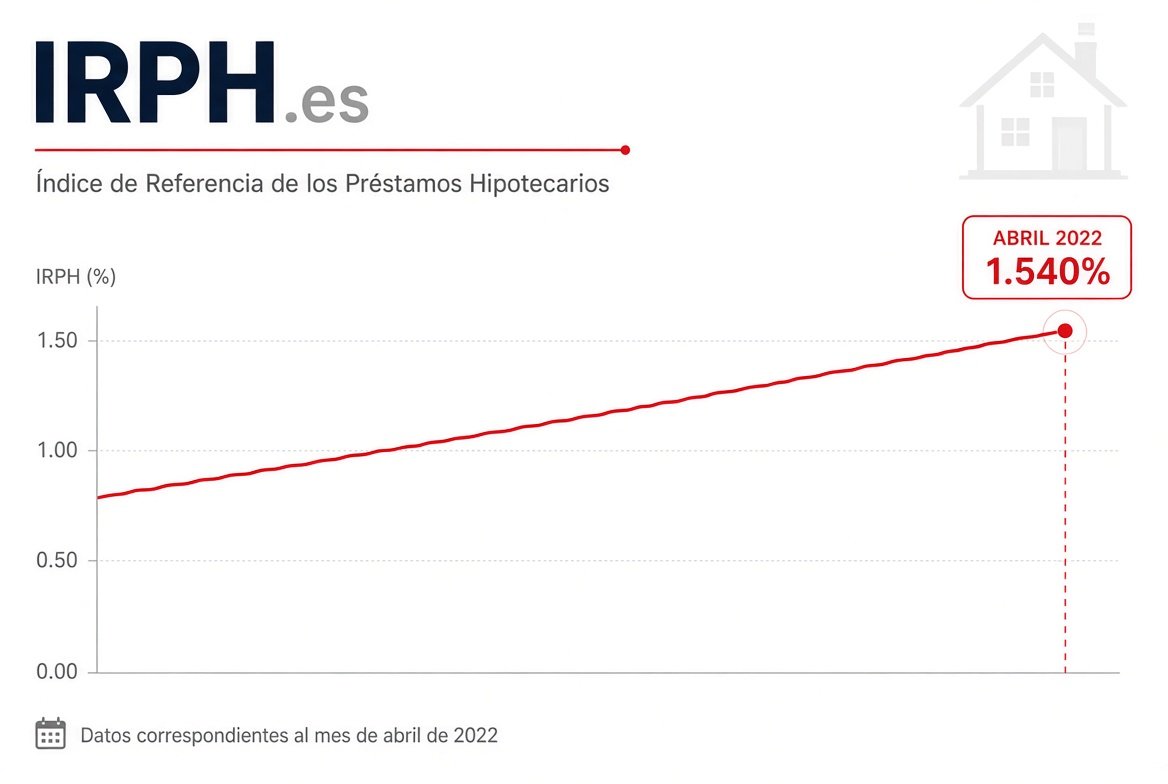
El IRPH sube en abril por segundo mes consecutivo
El IRPH sube en abril de 2022 hasta el 1,540% y lo hace por segunda vez consecutiva, ya que en el mes de marzo también mostró un alza al situarse en el 1,513%. De este modo, nos encontramos con una subida intermensual de 27 milésimas.
El IRPH muestra una tendencia alcista y es lógico que lo haga puesto que la altísima inflación existente actualmente en la Eurozona, como consecuencia de la pandemia del Covid-19 y la guerra en Ucrania, ha llevado a anunciar por parte del BCE a que se van a subir los tipos de interés.
Cuando se suben los tipos de interés, el Euribor también lo hace, y dado que el Euribor forma parte importante del cálculo del valor del IRPH, el IRPH también lo hace. Y todo tiene la apariencia de que va a seguir subiendo en los próximos meses, ya que en junio el Euribor a 12 meses, que es a partir del cual se elabora el Euribor hipotecario, esta señalando valores día a día mayores. El 10 de junio el Euribor diario a 12 meses señaló el valor de +0,680%.
Para los ciudadanos con hipoteca IRPH no es nada bueno que el Euribor suba, ya que esta subida se va a trasladar fácilmente al valor del IRPH.
A nivel judicial, conocemos la noticia de que "no es mala fe y se adapta a la metodología usual para resolver un recurso de casación" según la Fiscalía del Tribunal Supremo al elaborar un informe sobre la querella presentada por Arriaga Asociados contra 4 magistrados del alto tribunal.
De momento, entre el IRPH de abril de 2022, que como hemos dicho es del 1,540%, y el IRPH de abril de 2021, que fue del 1,480%, hay una diferencia interanual de 0,060 puntos y eso significa, al ser más alto el IRPH que el de hace un año, que las hipotecas con revisión anual se van a encarecer. También se encarecerán las hipotecas IRPH que tengan revisión trimestral o semestral.
Una hipoteca vinculada al IRPH, con un diferencial sobre el mismo del 0%. con un capital pendiente de 100.000 euros y un plazo restante de 20 años, y que se revise anualmente con el nuevo valor del IRPH de abril de 2022, pasará de una cuota mensual de 482 euros a otra de 485 euros. Esto supone un encarecimiento mensual de 3 euros o de 36 euros anuales.


Uno de ellos era mandar a este enlace: https://europa.eu/european-union/contact/write-to-us_es el siguiente texto:
Me dirijo a Uds. como ciudadano de un país miembro de la U.E. con el ruego de que me informen como controlan el T.J.U.E. y los órganos encargados de velar por el cumplimiento de las normas, directrices y sentencias que emanan de su Órgano jurisdiccional por parte de los diferentes Estados y, en particular España y el Tribunal Supremo español.
Les remito la presente solicitud ante la postura adoptada por el Tribunal Supremo en España tras la doctrina dictada por el TJUE en el Asunto C-125/18 que versa sobre la abusividad y, en su efecto, nulidad radical de las cláusulas incluidas en los Contratos de Préstamos Hipotecarios suscritos entre entidades financieras de España y sus ciudadanos, que vinculan la revisión de las cuotas a abonar por los usuarios tomando como índice de referencia el "IRPH". Dicha postura se ha puesto de manifiesto en 4 sentencias dictadas recientemente por el Tribunal Supremo español ("Sentencias 595, 596, 597 y 598/2020", de 12 de noviembre) que, vulnerando la doctrina emanada por el TJUE, no declaran el carácter abusivo de dichas cláusulas, realizando una interpretación forzada y perjudicial para los consumidores (y en manifiesto beneficio de las entidades financieras), y en dirección totalmente opuesta a la doctrina emanada de la mencionada sentencia dictada en el asunto C 125/18.
Sobre esta premisa, quien comparece SOLICITA ser informado acerca de :
1⁰-¿Cómo controla el TJUE la correcta aplicación de dicha resolución por los Estados Miembros? En nuestro caso España y la jurisdicción española. En este caso particular, la Sala de lo Civil del Tribunal Supremo Español.
2º- En caso de no respetarse las resoluciones dictaminadas, ¿Qué tipo de acción se piensan adoptar por parte de la UE o qué consecuencias puede tener no respetar las consignas aclaradas en dicha sentencia?
3⁰- ¿Existe algún órgano interno Europeo de control que actúe de oficio para la defensa de los intereses de los consumidores, y para la defensa y correcta aplicación de estas sentencias tras su dictamen?
Quiero manifestar mi malestar como consumidor, ciudadano y perjudicado de la incorrecta aplicación del derecho comunitario realizada sobre estas sentencias del Tribunal Supremo Español, y rogaría se pusieran en acción los mecanismos pertinentes de control existentes para corregir, sancionar, y encauzar las sentencias dentro del marco legal Europeo, ya que dentro de la legislación Española no disponemos de GARANTÍAS DE CUMPLIMIENTO DE LAS SENTENCIAS DEL TJUE NI DE LA NORMATIVA 93/13 CE
Como ciudadano rogaría que, en caso de que consideren pertinentes la puesta en acción de estos mecanismos, muy por favor se haga por la vía de urgencia. Hay más de un millón de familias españolas que se han visto perjudicadas por este abuso bancario sentenciado en el asunto acumulado C-125/18. Destacar que una gran parte de estas familias son económicamente vulnerables, y compraron su vivienda de protección oficial (Vivienda protegida, VPO).