
IRPH

Si no llega la cuota de la hipoteca IRPH: carencia, impago y lo que no firmar

Si no llega la cuota de la hipoteca IRPH: carencia, impago y lo que no firmar

Hay un momento concreto, no abstracto, en el que la cuota deja de caber. No es “el IRPH en general”: es el recibo de este mes, el saldo de la cuenta y el día en que el banco va a pasar el cargo. Si tu préstamo va referenciado al IRPH, esa cifra cambia cada revisión y el susto no siempre coincide con el titular de la prensa.

El índice se publica hacia el día 20. Tu banco lo aplica en la fecha de revisión que pone la escritura, no al día siguiente del BOE. Por eso una familia puede estar al día en marzo y ahogada en julio sin haber “dejado de pagar” a propósito. Lo primero es separar tres palabras que el comercial mezcla: carencia, aplazamiento e impago.

Clave: no firmes un “acuerdo de facilidades” el mismo día que te lo leen por teléfono. Pide el texto, calcula la cuota nueva con el simulador de revisión y mira qué derechos cedes.
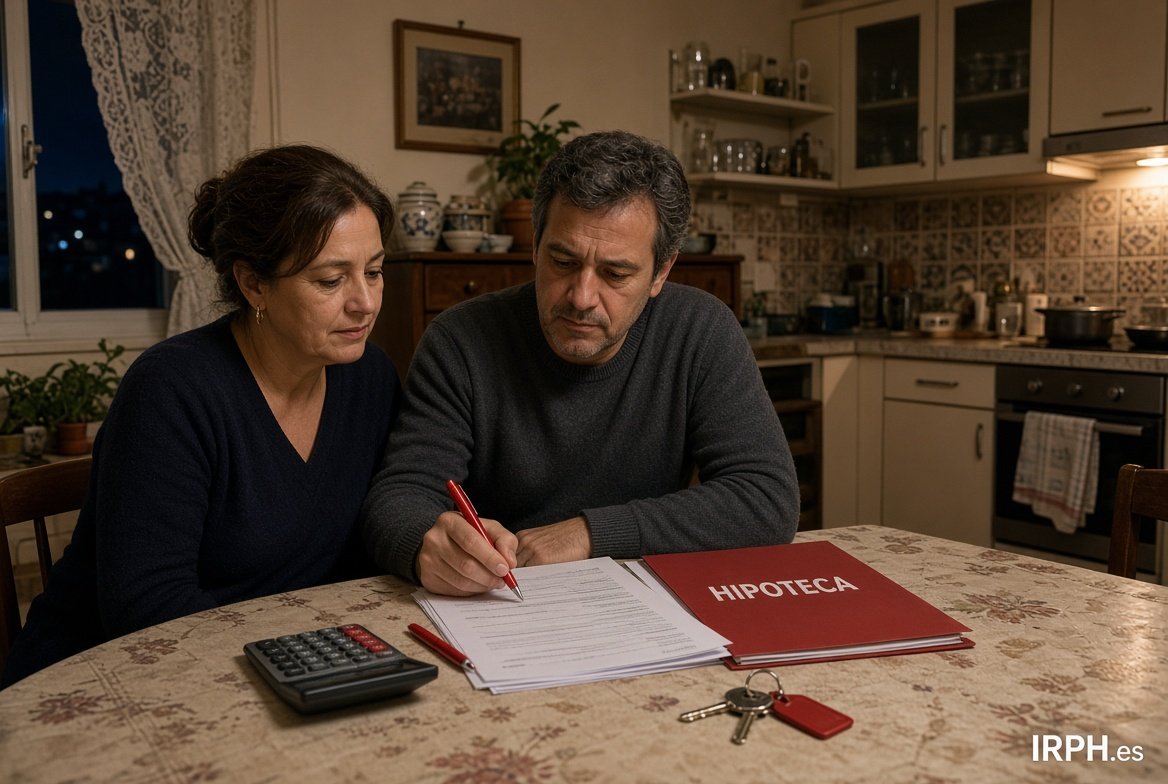
Pareja revisando la escritura y la cuota de una hipoteca IRPH en la cocina

Tres palabras que no son lo mismo

Carencia suele significar que durante un plazo pagas solo intereses, o incluso no pagas cuota, y el capital se queda quieto o crece. La letra pequeña decide si esos meses se añaden al final o se comprimen después. Una carencia “que alivia” puede alargar años el préstamo.

Aplazamiento o fraccionamiento es mover recibos concretos: este mes no se carga, se reparte en los siguientes. No perdona deuda. Solo la empuja. Si el IRPH sigue alto, empujas una bola más cara.

Impago es no atender el recibo sin un pacto escrito. Ahí entran intereses de demora, comisión por reclamación y, si se acumulan cuotas, el riesgo de vencimiento anticipado. No es un “descanso informal”. Es un incumplimiento.

SituaciónQué ocurre con el capitalQué pedir por escrito
Carencia de capitalNo baja (o sube si capitalizan intereses)Plazo, tipo aplicable, si hay capitalización
Aplazamiento de 1–3 recibosSigue igual; se desplazan vencimientosCalendario nuevo y coste total
Impago sin pactoSigue igual + mora + comisionesNo hay pacto: hay reclamación

Antes de llamar: tres números de tu escritura

El índice: IRPH Entidades u otro. No mezcles con Euríbor. El valor vigente está en IRPH hoy y el histórico en IRPH histórico.

El diferencial y la fecha de revisión. Sin eso no sabes si el recibo de este mes ya lleva el IRPH nuevo o todavía el anterior.

El capital pendiente y los años que quedan. Con eso el simulador de hipoteca te dice qué cuota saldría si el índice baja, si amortizas o si alargas plazo.

Si no tienes esos tres datos, la conversación con el banco es teatro: ellos hablan de “ayudarte” y tú no puedes contrastar la cifra.

Qué pedir en la primera llamada (y qué no aceptar ahí)

Pide, por escrito o por la app del banco, una propuesta con: nueva cuota, duración, TAE resultante, comisiones y si el acuerdo incluye una renuncia a reclamar el IRPH u otras cláusulas. Esa última frase es el núcleo de muchos “alivios”.

Un recorte de 40 euros al mes a cambio de cerrar para siempre una reclamación por falta de transparencia puede ser un mal negocio. Calcula primero cuánto pagas de más con la calculadora IRPH vs Euríbor y luego mira la oferta.

No firmes en la oficina “para salir del paso”. Pide 48 horas. Lee en casa. Si el texto habla de novación, transacción o finiquito, no es un aplazamiento: es un contrato nuevo.

Carencia útil y carencia trampa

Una carencia corta (tres o seis meses) para cubrir un paro, una baja o una obra inesperada puede ser herramienta. Tiene sentido si hay fecha de reingreso de ingresos y si los intereses de esos meses no se capitalizan de forma opaca.

Una carencia larga que añade años, sube el diferencial o te ata a un seguro nuevo suele ser un crédito disfrazado de favor. Pregunta en voz alta: “¿cuánto habré pagado de más al final del préstamo?”. Si no saben contestarte, no es un favor: es un producto.

Compara la carencia con una amortización parcial pequeña. A veces conviene vender un coche o recortar un gasto y meter 2.000 euros a capital, no alargar el IRPH dos años más.

Impago: el reloj no es el de las redes

Un recibo devuelto no es un desahucio. Pero el segundo y el tercero activan protocolos internos. El banco puede ofrecer refinanciación, incluirte en ficheros si se cumplen los requisitos legales, o iniciar reclamación. El Código de Buenas Prácticas existe para determinados perfiles de vulnerabilidad; no es automático ni para todas las hipotecas.

Si crees que encajas en un código de protección, pregunta por el nombre exacto de la norma y los documentos (IRPF, certificado de empadronamiento, escritura). No aceptes un “ya te lo gestionamos” sin registro de entrada.

Paralelamente, el IRPH de tu contrato puede ser revisable en transparencia. Eso no paraliza solo el recibo de este mes, pero sí cambia la estrategia: no regales esa vía en un finiquito para ahorrarte dos cuotas.

Papeles que sí y firmas que no

  • Recibos de los últimos 12 meses y carta de la última revisión.
  • Escritura completa, no solo la primera hoja.
  • Simulación propia con el IRPH actual de IRPH.es.
  • Renuncia genérica a “acciones presentes y futuras” sobre el índice.
  • Seguro o tarjeta “porque si no no hay carencia”.
  • Cambio de titular o avalista nuevo sin asesoramiento.

Un orden que se puede ejecutar esta semana

Día 1: baja el PDF del último IRPH en IRPH BOE y anota el valor de tu mes de revisión. Día 2: mete capital, plazo y diferencial en el simulador. Día 3: escribe al banco pidiendo propuesta por escrito, sin firmar nada en ventanilla.

Si quieres contrastar cómo lo han hecho otros, el foro IRPH sirve para trámites y bancos, no como sentencia. Si el caso mezcla revolving, cláusula de vehículo o una escritura opaca, la caja de AMILCA ABOGADOS en la portada es un canal de consulta, no un atajo mágico.

Cierre útil: la cuota que no llega se atiende con números y con un papel que puedas releer. El IRPH se actualiza cada mes; tu firma, si cedes derechos, no se actualiza: se queda.

Comentarios

avatar
Ana · Madrid · Domingo, 24 Febrero 2019 | 11:27:38 PM · nº 4809
Mña se sabrá la fecha en que el Abogado General del TJUE emitirá su informe/conclusiones. ÁNIMO ESTAMOS EN LA RECTA FINAL!!!!!
Responder
avatar
Alfonso · Vall d’uixó-Castellón · Domingo, 24 Febrero 2019 | 07:52:00 PM · nº 4808
Somos una familia afectada por el IRPH y nos gustaría que nos dieran la razón a los numerosos afectados que hay y podamos recuperar nuestro dinero recaudado por los bancos de forma abusiva. Ojalá el 25 de Febrero nos salga todo a favor. Nosotros tenemos una hipoteca de 112000€ y desde el año 2005 hemos amortizado 21000€ solamente. Aún debemos 91000€ y nos quedan casi 17 años por pagar. Aparte tuvimos anteriormente otra hipoteca en otra vivienda que vendimos y también tenia este mismo índice. Así que si saliera todo a favor tendría que reclamar de las dos hipotecas.
Responder
avatar
Manuel · Valencia · Domingo, 24 Febrero 2019 | 06:16:47 PM · nº 4807
Muchas gracias Ana la abogada de Madrid que me escribio ayer por la ayuda.

Animo a todo el mundo.Ojala todo salga bien a nuestro favor.

Esta semana cuando me llame el banco para preguntarme si firmo la trampa que me querian poner les dire que porfavor no me vuelvan a llamar.Saludos
Responder
avatar
Miguel · ELCHE · Domingo, 24 Febrero 2019 | 10:21:01 AM · nº 4806
Mañana es el día,pero mañana no pasará nada ni habrán noticias,lo digo otra vez para que no nos desesperemos.Hasta dentro de 1 mes o 2 no sabremos nada.Animo a todos
Responder
avatar
Isabel · Cadiz · Domingo, 24 Febrero 2019 | 08:58:31 AM · nº 4805
Tengo muchísimas ganas de que llegue mañana, y por favor que se haga justicia, aunque luego aquí se lo pasen por donde....mira las clausulas suelos, y les dieron toda la razón, y mira cómo están, pero por favor que sea positivo, aunque estemos luchando luego toda la vida, un abrazo fuerte a los que hemos estado por aquí, apoyando e intentando dar ánimo, unos a otro, suerte chicos, Isa
Responder
avatar
mal · ceuta · Sábado, 23 Febrero 2019 | 08:48:31 PM · nº 4804
La unión europea no funciona como España (todavía) sino no iríamos para mas de lo mismo. ahí no es importante hacer ruido ni dar pena, sino el derecho y la ley. Y la ley está de nuestra parte, pero dicha ley se está intentando silenciar, desde el art. 1306 de nuestro CC, hasta la mala fe de los bancos. Para tratar de contrarrestarlo, y si teneis la oportunidad, intentad enviar este breve mensaje a la Comisión, y al TJUE:

IRPH- ASUNTO C125/18 GOMEZ DEL MORAL GUASH- TJUE

NO GOOD FAIH. LACK OF TRANSPARENCY SUBSEQUENT TO MISUSE OF OFFICIAL INDEX BY THE BANK. SPANISH OFFICIAL MORTGAGE PRICE, USED BY THE BANK AS OFFICIAL MONEY COST FOR DE BANK.
Responder
mal · ceuta · Sábado, 23 Febrero 2019 | 08:52:29 PM · resp. nº 939
Errataespués de TJUE, y antes de NO GOOD FAITH, es necesario poner un punto.
mal · ceuta · Sábado, 23 Febrero 2019 | 08:55:35 PM · resp. nº 940
Errata: Después de TJUE, y antes de NO GOOD FAITH, es necesario poner un punto.
avatar
Juan Castillo · Málaga · Sábado, 23 Febrero 2019 | 11:04:19 AM · nº 4803
En 2005 firmé un préstamo hipotecario referenciado al Euribor con la Caja de Ahorros en la que trabajaba. En 2010 soy despedido de modo improcedente de esta entidad y unilateralmente esa entidad deja de aplicarme el índice EURIBOR y pasa a usar en hipoteca el IRPH (índice que en ese momento nadie usaba). En 2019 me llama la entidad por primera vez en 8 años para que firme con fecha noviembre de 2018 un contrato privado sin intervenir por el cual me comprometo a no demandar a la entidad a cambio de pasarme el préstamo (vence en 2035) a un tipo fijo del 2%. La devolución aproximada que deberían realizarme es de 15.000€ sin contar demoras y partiendo de que solo cambio el EURIBOR firmado por el IRPH obligado más el 1%, de solicitar estrictamente lo firmado en Notaría(50% del Euribor) estariamos hablando de algo más de 22.000€. ¿Hay algún caso en el que se haya aplicado el IRPH cuando se firmó ante Notario el EURIBOR?
Responder
avatar
Juan · Las PanasG C · Viernes, 22 Febrero 2019 | 09:36:32 PM · nº 4802
Por Dios!!! la gente de este foro que reaccione,lla solo quedan dos días.seguro que va a haber suerte.llo lla he mandado varios SMS a distintas emisoras aquí.en Las Palmas de G.C..es buena idea que se haga en todo el territorio Nacional.Animo!!
Responder
HERNANDEZ E, P.Rafa · LLEIDA - LLEIDA · Lunes, 25 Febrero 2019 | 09:02:22 AM · resp. nº 941
Hola Juan.
Yo creo que los diarios y televisiones y radios son casi todos unos vendidos (por lo menos a nivel nacional, que son los que pueden hacer algo). No quisiera ser injusto, pero es lo que se ve. A3 - T5 - TVe - 6 - 4 no me inspiran ninguna confianza.
Lo que creo que necesitamos es alguien que nos pueda liderar, un partido que quiera ganar un buen puñado de votos (esto sería lo ideal) o algún bufete de abogados que quiera ganar una buena pasta.
Esperar que salga la sentencia del TJUE, pero antes hay que ir organizándose y, cuando salga, sobre todo creo que la lucha se librará en el terreno de los plazos de cobro, porque van a intentar dilatarlos todo lo que puedan, con la connivencia del Tribunal Supremo, que ya podemos ver cual es el criterio que aplica.
Digo lo de un partido porque creo que sería mejor cambiar la ley que ir por el terreno de los juzgados porque en TS harán lo que diga la voz del amo. Qué vamos a hacer, cambiar los tribunales corruptos costará más tiempo.
Ánimo a la gente que se sienta capacitada de aglutinar una fuerza poderosa a través de Internet.
avatar
Manuel · Valencia · Viernes, 22 Febrero 2019 | 08:11:37 PM · nº 4801
Buenas tardes

Mi caso es el siguiente

Tenia desde el 2005 una hipoteca con el tipo de interes Cajas con diferencial 0 y al desaparecer automaticamente me pasaron al tipo de interes Irph diferencial 0 que es el que actualmente tengo en mi hipoteca.

El caso es que el banco Sabadell me a ofrecido a cambiar el tipo de interes Irph por un tipo de interes a plazo fijo para pagar los 15 años que me quedan de hipoteca lo mismo hasta el final de esta.

No se que hacer si firmar o no pues de 459e cuota variable que pago actualmente pasaria a pagar 451e hasta el final de mi hipoteca.

No me fio de los bancos pues nunca pierden aunque por otra parte no me parece mal lo que me proponen.

Ayuda porfavor.Saludos
Responder
Juan · Las PanasG C · Viernes, 22 Febrero 2019 | 09:42:33 PM · resp. nº 934
Mi consejo es que acudas a un abogado
Manuel · Valencia · Sábado, 23 Febrero 2019 | 01:25:16 PM · resp. nº 936
Me respondo ami mismo al equivocarme en mi anterior mensaje.

El tipo de interes que tenia antes y desaparecio era irph cajas y al desaparecer me pusieron el irph entidades.

El banco Sabadell me ofrece pasar a un tipo de interes fijo y tengo dos semanas para decidirme si aceptar o no.

Al entrar en este foro se me an abierto los ojos ya que no sabia lo que estaba pasando con el irph y no se si me devolveran dinero del que ya e pagado con los intereses de mi hipoteca.

No se si alguien por privado me puede orientar mejor o si existen abogados gratuitos en el caso de no conseguir mi dinero dinero por parte del banco.Saludos

Ana · Madrid · Sábado, 23 Febrero 2019 | 02:39:24 PM · resp. nº 937
Hola Manuel,

Te dejo mi teléfono 659 47 39 02 soy afectada y además abogada.
A tu disposición para cualquier duda que tengas o pueda surgirte, estaré encantada de ayudarte, sin
ningún tipo de compromiso. Un saludo.
avatar
Juan · Las PanasG C · Jueves, 21 Febrero 2019 | 07:40:18 PM · nº 4800
Ánimo solo 5 días.alli van a estar nuestros abogados dándolo todo por nuestros derechos.son unos valientes!!!
Responder

Mostrando 2521–2530 de 5754 comentarios · Página 253 de 576

Dejar comentario

Visitas: 5.608