
IRPH

Si no llega la cuota de la hipoteca IRPH: carencia, impago y lo que no firmar

Si no llega la cuota de la hipoteca IRPH: carencia, impago y lo que no firmar

Hay un momento concreto, no abstracto, en el que la cuota deja de caber. No es “el IRPH en general”: es el recibo de este mes, el saldo de la cuenta y el día en que el banco va a pasar el cargo. Si tu préstamo va referenciado al IRPH, esa cifra cambia cada revisión y el susto no siempre coincide con el titular de la prensa.

El índice se publica hacia el día 20. Tu banco lo aplica en la fecha de revisión que pone la escritura, no al día siguiente del BOE. Por eso una familia puede estar al día en marzo y ahogada en julio sin haber “dejado de pagar” a propósito. Lo primero es separar tres palabras que el comercial mezcla: carencia, aplazamiento e impago.

Clave: no firmes un “acuerdo de facilidades” el mismo día que te lo leen por teléfono. Pide el texto, calcula la cuota nueva con el simulador de revisión y mira qué derechos cedes.
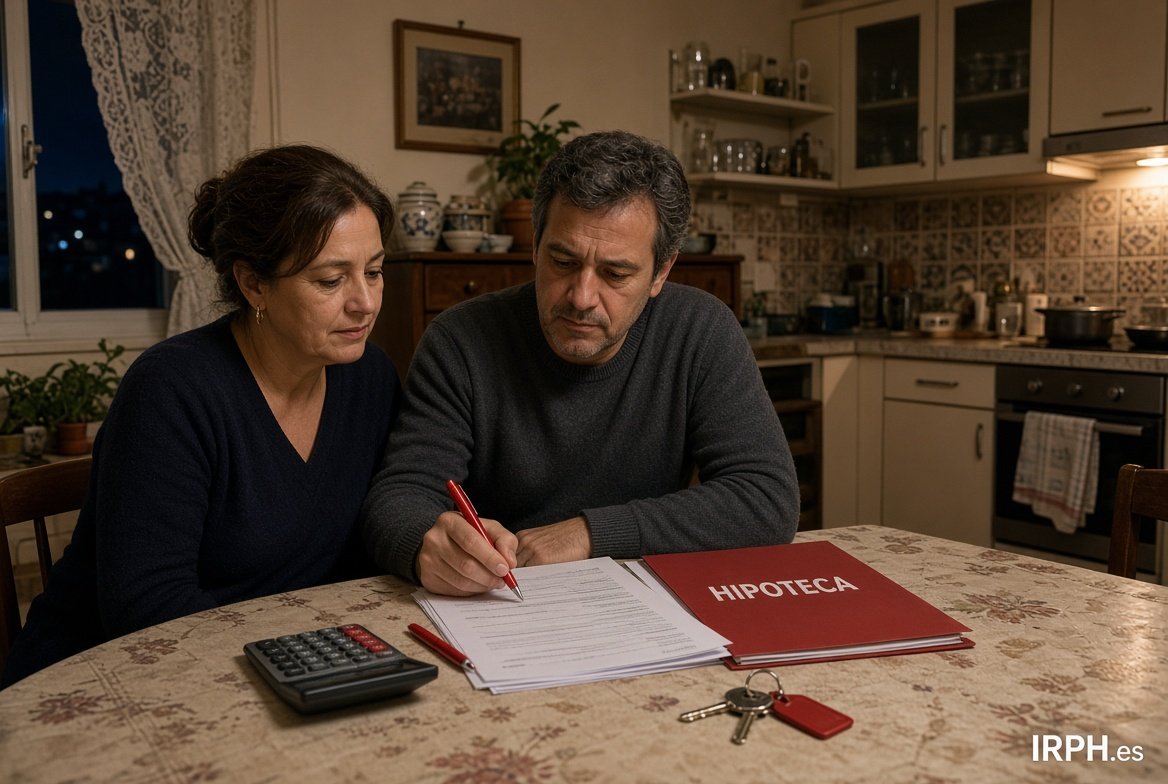
Pareja revisando la escritura y la cuota de una hipoteca IRPH en la cocina

Tres palabras que no son lo mismo

Carencia suele significar que durante un plazo pagas solo intereses, o incluso no pagas cuota, y el capital se queda quieto o crece. La letra pequeña decide si esos meses se añaden al final o se comprimen después. Una carencia “que alivia” puede alargar años el préstamo.

Aplazamiento o fraccionamiento es mover recibos concretos: este mes no se carga, se reparte en los siguientes. No perdona deuda. Solo la empuja. Si el IRPH sigue alto, empujas una bola más cara.

Impago es no atender el recibo sin un pacto escrito. Ahí entran intereses de demora, comisión por reclamación y, si se acumulan cuotas, el riesgo de vencimiento anticipado. No es un “descanso informal”. Es un incumplimiento.

SituaciónQué ocurre con el capitalQué pedir por escrito
Carencia de capitalNo baja (o sube si capitalizan intereses)Plazo, tipo aplicable, si hay capitalización
Aplazamiento de 1–3 recibosSigue igual; se desplazan vencimientosCalendario nuevo y coste total
Impago sin pactoSigue igual + mora + comisionesNo hay pacto: hay reclamación

Antes de llamar: tres números de tu escritura

El índice: IRPH Entidades u otro. No mezcles con Euríbor. El valor vigente está en IRPH hoy y el histórico en IRPH histórico.

El diferencial y la fecha de revisión. Sin eso no sabes si el recibo de este mes ya lleva el IRPH nuevo o todavía el anterior.

El capital pendiente y los años que quedan. Con eso el simulador de hipoteca te dice qué cuota saldría si el índice baja, si amortizas o si alargas plazo.

Si no tienes esos tres datos, la conversación con el banco es teatro: ellos hablan de “ayudarte” y tú no puedes contrastar la cifra.

Qué pedir en la primera llamada (y qué no aceptar ahí)

Pide, por escrito o por la app del banco, una propuesta con: nueva cuota, duración, TAE resultante, comisiones y si el acuerdo incluye una renuncia a reclamar el IRPH u otras cláusulas. Esa última frase es el núcleo de muchos “alivios”.

Un recorte de 40 euros al mes a cambio de cerrar para siempre una reclamación por falta de transparencia puede ser un mal negocio. Calcula primero cuánto pagas de más con la calculadora IRPH vs Euríbor y luego mira la oferta.

No firmes en la oficina “para salir del paso”. Pide 48 horas. Lee en casa. Si el texto habla de novación, transacción o finiquito, no es un aplazamiento: es un contrato nuevo.

Carencia útil y carencia trampa

Una carencia corta (tres o seis meses) para cubrir un paro, una baja o una obra inesperada puede ser herramienta. Tiene sentido si hay fecha de reingreso de ingresos y si los intereses de esos meses no se capitalizan de forma opaca.

Una carencia larga que añade años, sube el diferencial o te ata a un seguro nuevo suele ser un crédito disfrazado de favor. Pregunta en voz alta: “¿cuánto habré pagado de más al final del préstamo?”. Si no saben contestarte, no es un favor: es un producto.

Compara la carencia con una amortización parcial pequeña. A veces conviene vender un coche o recortar un gasto y meter 2.000 euros a capital, no alargar el IRPH dos años más.

Impago: el reloj no es el de las redes

Un recibo devuelto no es un desahucio. Pero el segundo y el tercero activan protocolos internos. El banco puede ofrecer refinanciación, incluirte en ficheros si se cumplen los requisitos legales, o iniciar reclamación. El Código de Buenas Prácticas existe para determinados perfiles de vulnerabilidad; no es automático ni para todas las hipotecas.

Si crees que encajas en un código de protección, pregunta por el nombre exacto de la norma y los documentos (IRPF, certificado de empadronamiento, escritura). No aceptes un “ya te lo gestionamos” sin registro de entrada.

Paralelamente, el IRPH de tu contrato puede ser revisable en transparencia. Eso no paraliza solo el recibo de este mes, pero sí cambia la estrategia: no regales esa vía en un finiquito para ahorrarte dos cuotas.

Papeles que sí y firmas que no

  • Recibos de los últimos 12 meses y carta de la última revisión.
  • Escritura completa, no solo la primera hoja.
  • Simulación propia con el IRPH actual de IRPH.es.
  • Renuncia genérica a “acciones presentes y futuras” sobre el índice.
  • Seguro o tarjeta “porque si no no hay carencia”.
  • Cambio de titular o avalista nuevo sin asesoramiento.

Un orden que se puede ejecutar esta semana

Día 1: baja el PDF del último IRPH en IRPH BOE y anota el valor de tu mes de revisión. Día 2: mete capital, plazo y diferencial en el simulador. Día 3: escribe al banco pidiendo propuesta por escrito, sin firmar nada en ventanilla.

Si quieres contrastar cómo lo han hecho otros, el foro IRPH sirve para trámites y bancos, no como sentencia. Si el caso mezcla revolving, cláusula de vehículo o una escritura opaca, la caja de AMILCA ABOGADOS en la portada es un canal de consulta, no un atajo mágico.

Cierre útil: la cuota que no llega se atiende con números y con un papel que puedas releer. El IRPH se actualiza cada mes; tu firma, si cedes derechos, no se actualiza: se queda.

Comentarios

avatar
Al · A Coruña · Jueves, 21 Febrero 2019 | 11:11:56 AM · nº 4799
Porsi aun quedaban dudas de lo que supone el IRPH https://diario16.com/el-irph-se-cebo-con-personas-con-pocos-recursos-economicos/
Responder
Isabel · Cadiz · Jueves, 21 Febrero 2019 | 01:21:04 PM · resp. nº 930
A ellos le vendrían muy bien enfrentamos, y que estemos crispado uno con otros, pero no veo yo a los que trabaje en banco perdiendo el tiempo con nosotros, a no ser que se les pague por ello, eso sí, hay mucho que están aburridos y les da igual un tema tan serio, pero son los menos, los aguantaremos, y que en todos los lados hay algún o alguna, interesada en si los jueces van a comer el 25 de febrero, come tú, y que no te quite el pan, cómo están haciendo con nosotros, solo deseo que por lo menos, quiten irph y haya un desahogo, a la hora de pagar, y ya lucharemos por lo nuestro luego, mucha fuerza y ánimo a todos, Isa
mal · ceuta · Sábado, 23 Febrero 2019 | 06:30:19 PM · resp. nº 938
Este artículo de diario 16, como otros del mismo diario, de que aparece el link en este foro, aunque parece lo contrario, es bastante erróneo, en contra de los afectados. Eliminar el irph, o cambiar al Euribor, son soluciones muy distintas, ambas en contra de los afectados, que la ley europea no contempla, y que se quiere dar la impresión de que los afectados están pidiendo cuando no es así. Eliminar el irph es eliminar el control sobre el precio total de las hipotecas, que si se elimina, dicho precio sin control alguno se dispararía. Y cambiar, por ejemplo al Euribor, no está contemplado en la nulidad, en este caso de la clausula que incorpora el irph. Sólo si tú o tu abogado lo pides en el juzgado, en tu contra, el juez lo puede admitir, ya que no te puede dar más de lo que pidas. Ambas soluciones, la primera por beneficiar a toda la banca al eliminar el control sobre el precio total de las hipotecas, y la segunda por abaratar en la mayor parte la estafa, son soluciones a favor de la banca. Igualmente, decir que el problema del precio en las hipotecas de VPO, es la obligación del irph por parte del estado, es falso, ya que el irph asegura el precio medio total de la hipoteca a gente que de otra manera sería por sus condiciones de menor riqueza abusada. El problema es que los bancos no están aplicando el irph, como se estableció por ley para VPO, ni tampoco cuando lo usan para vivienda libre. Porque el irph implica aplicar un diferencial negativo al mismo para usarlo como interés nominal, que es lo que hacen los contratos de los bancos. Pero los bancos no aplican dicho diferencial, sino uno positivo en su lugar, como si se tratara del precio de coste del dinero al que hay que sumar el margen comercial del banco, caso del Euribor, pero no del irph. Vale ya de echar la culpa al banco de España y al gobierno, para ver si se rebaja la factura de la estafa de la banca a costa de todos, porque los únicos delincuentes en este caso son única y exclusivamente los bancos. Y esto, culpabilizar a las instituciones públicas, es lo que hace permanentemente este diario, desinformando, supuestamente a favor de los afectados.
avatar
Pamida · Villamartín · Miércoles, 20 Febrero 2019 | 07:35:47 PM · nº 4798
Señor@s tod@s estamos muy quemados con todo este tema de IRPH, tengo muchas dudas con lo que va a decir el TJUE, pero no sé cómo yo firme una hipoteca con tanta poca vergüenza y nadie mi advirtiera y para colmo, cuando empieza a bajar el puto IRPH, va la puta Caixa y me lo deja congelado. Por favor señores jueces de Europa, solo os pido que reflexionéis antes. Ánimos a todos y os doy un consejo, pasar de los bancos, no lo necesitamos, ellos sin nosotros no son nadie!!!!!!!!
Responder
avatar
Salva · Cerdanyola del valles. Barcelona · Miércoles, 20 Febrero 2019 | 03:01:35 PM · nº 4797
IRPH. ENERO 2.0220
Responder
avatar
Ana · Madrid · Miércoles, 20 Febrero 2019 | 01:25:33 PM · nº 4796
OJO: NO FIRMÉIS NINGÚN ACUERDO, DOCUMENTO NI NADA CON EL BANCO. Seguramente, y pese a que de la próxima vista oral a celebrar el 25 de febrero SÓLO SE “SACARÁN IMPRESIONES, cada cual las suyas” habrá que esperar a las CONCLUSIONES DEL ABOGADO GENERAL del TJUE y posterior FALLO del TJUE. Pero estoy segura de que los BANCOS se podrán nerviosos pues cada vez ven más cerca el final. SI FIRMÁIS ACUERDO NO VAIS A PODER RECLAMAR en CASO DE QUE EL TJUE DICTAMINE A NUESTRO FAVOR. MUCHO ÁNIMO YA NOS QUEDA MENOS -tb soy afectada- , que nadie se desespere y, menos ahora que estamos en la recta final.
Responder
Dabitxu · BARCELONA · Viernes, 22 Febrero 2019 | 12:45:10 AM · resp. nº 932
Hola Ana, yo no soy abogado ni tengo ni idea de leyes tampoco, pero por lo que he visto en videos de YouTube y en este foro, se dice que esto es sólo el principio. Que si sale una sentencia a favor del consumidor (que no será el 25 de febrero) después puede haber segunda instancia, recurso de apelación, recurso de casación y posteriormente demandas al banco para que ejecuten la sentencia (porque los bancos normalmente no retornan el dinero robado). Por lo que yo personalmente cuento que, con la saturación de los juzgados y todo el procedimiento, podamos ver algo de luz en 8 o 10 años. Pero venga ánimos a tod@s, que al menos esto está a punto de empezar.
Ana · Madrid · Viernes, 22 Febrero 2019 | 12:23:47 PM · resp. nº 933
Hola Dabitxu,como ya expresé en mi comentario, el 25 de febrero es la vista - se podrán sacar impresiones, cada cual las suyas- pero no se sabrá nada sobre el futuro Fallo.

Posteriormente el Abogado General del TJUE emitirá CONCLUSIONES - yo creo que antes del verano están, pero es lo que yo creo-.

Las CONCLUSIONES son importantes ya que normalmente - NO SIEMPRE- el TJUE dictamina conforme a las mismas y, más en este caso donde existe informe a nuestro favor de la Comisión Europea.

A partir de ahí, esto es, del momento en que se emitan las CONCLUSIONES y siempre que éstas sean favorables a nuestros intereses, yo creo que los Bancos se movilizarán e intentaran cerrar acuerdos.

Posteriormente, el TJUE emite FALLO y, éste marcará el camino a seguir por los jueces españoles a la hora de declarar la nulidad del iRPH - su Doctrina es vinculante- y, el TS tendrá que modificar su Doctrina respecto del IRPH.

En definitiva, marcará el camino para instar declaración nulidad - si el IRPH se somete al control de transparencia y cuales son los "requisitos" de ese control-

Evidentemente, cada cual tendrá que iniciar procedimiento judicial instando nulidad conforme - Juisprudencia TJUE -en el supuesto sea favorable a la nulidad-.

Desde mi experiencia, los juzgados pese al colapso suelen tardar MÁXIMO AÑO Y MeDIO - en el peor de los casos- algunos Juzgados TRES MESES.

Claro que pueden recurrir y desde mi experiencia - al menos en los temas bancarios que he llevado NO recurren- si se formula la demanda muy bien y no se les abre ningún atisbo al que agarrarse para recurrir.

Y si recurren, se podría ejecutar ST provisionalmente o tomarlo como un dinero que te está rentando una barbaridad - interés legal incrementado en dos puntos desde ST- u otras opciones.

Esos cálculos que haces son muy pero que muy exagerados. Es más, ante un hipotetico fallo del TJUE favorable la postura de los Bancos cambiaría.

Insisto, ESTAMOS EN LA RECTA FINAL que, nadie se desanime.


Dabitxu · BARCELONA · Sábado, 23 Febrero 2019 | 12:46:00 AM · resp. nº 935
Gracias Ana. Ojalá sea como dices. Yo estoy intentando ahorrar desde hace un par de años para pagar abogados.
No me gustaría pedirle un crédito al mismo banco que quiero denunciar. ;-) Gracias por los ánimos. Saludos
avatar
Alejandro · Las palmas de gran Canaria · Miércoles, 20 Febrero 2019 | 10:28:46 AM · nº 4795
Buenos días a tod@s.Es cierto que veo mucho derrotista y también ya lo dije hace mucho, están aquí mucho forro de la banca, metiendo gancho para acojonar a los afectados. Así que esto que voy a decir va por ellos y si alguno se anima pues perfecto. Lo que tenemos que hacer en primer lugar va en relación a los votos del próximo gobierno, todos sabemos quienes han ido a favor de la mafiosa banca no? Pues voto cero. Y lo segundo que voy a decir es para sus amiguetes que lleven el cuento, somos 1.300.000 hipotecas no? Pues no pague nadie coño, están todas titulizadas, no tienen legitimidad ni para embargar ni para reclamar ni para nada, tiremos el sistema hipotecario a tomar por ahí. Para esto hay que echarle redaños, nosotros somos una masa suficientemente grande para reventarlos. Con mafiosos hay que actuar igual, no podemos ir con medias tintas contra los que nos quieren matar. Así que Sres y Sras llegó la hora de la verdad. Hemos luchado y soportado que nos roben, que nos masacren hasta los que por ley tendría que defendernos no? Pues se acabó, vamos a la guerra, o no iras matando lentamente a cada un@ por individual. Ahora ya que entre todos decidamos que lado tomamos. Les garantizo que no voy mal encaminado en los que les digo. Háganse con la documentación de la venta de las hipotecas de todos a un tercero, y se acabó lamentarnos, el cordero se convierte en lobo. Y ahora los forros de los bancos que están aquí que empiecen a llamarme loco. Lo que digo lo puedo demostrar. No es fantasía. Un saludo a tod@s.
Responder
francisco serrano · cartagena · Jueves, 21 Febrero 2019 | 02:30:52 AM · resp. nº 928
Buenas noches compañeros, estoy totalmente de acuerdo amigo alejando en lo referente a que cada día que entro en este foro aparecen algunos comentarios derrotistas diciendo que ya se ha perdido la guerra y ni aun se ha producido la batalla, no se que pretenden algunas de las personas que escriben por este foro quitándonos los ánimos/esperanzas de que este tema llegue a buen puerto (esto ya uele a chamusquina y como tu bien dices parece obra de la banca).
Otra cosa de la que me gustaría comentar sobre tus palabras y hablo por mi experiencia personal es el tema de dejar de pagar el préstamo, hace un cuatro años por problemas económicos deje de pagar mi cuota de la hipoteca durante 8 meses, tu comentas que no pueden embargar pero en mi caso la procuradora del juzgado donde resido estuvo en mi casa para que firmase el procedimiento judicial para el embargo de mi casa, también he de decir que los (HP) del banco me facilitaron la posibilidad de una novacion de la hipoteca para financiación de la deuda (claro esta con todos los gastos a mi cargo).
Así que no estoy de acuerdo con ese punto.
UN SALUDO
jaime · BARCELONA · Jueves, 21 Febrero 2019 | 09:40:52 AM · resp. nº 929
Buenos días amigos,

no soy ningún infiltrado de la banco y me juego mucho dinero con la sentencia sobre unos 40000 euros o mas. Lo que digo es que la justicia está muy politizada y en este caso va a recibir mucha presión por parte del Estado español. Ya veréis como tendremos una sorpresa como ya sucedió con el AJD con el TS.
MAL · ceuta · Jueves, 21 Febrero 2019 | 03:01:27 PM · resp. nº 931
hola, tienes info del traspaso a terceros de las hipotecas irph o es en general de titulizaciones? si es lo primero, pasa aquí toda la info que puedas, es importante.
avatar
Javier - Reclama Por Mí · Bizkaia · Miércoles, 20 Febrero 2019 | 07:18:01 AM · nº 4794
Hola de nuevo desde Reclama Por Mí,


Como sabéis se acerca una fecha muy importante el 25 de febrero donde se dará respuesta a una triple cuestión prejudial. Para quien quiera más información, os dejamos el artículo que hemos escrito en Reclama Por Mí aquí: https://www.reclamapormi.com/reclama-por-mi/hipoteca/irph-que-es-y-como-reclamar-irph-abogado/278-que-va-ocurrir-el-25-de-febrero-con-el-irph.html, y os resumimos lo escrito:


¿Se puede reclamar el IRPH tras la reunión del TJUE del 25 de febrero?


El día 25 de febrero a las 14:30 se reúne el pleno del Tribunal de Justicia Europeo donde se abordará la nulidad del Irph.


No es habitual que se celebre una vista oral en la que tomen parte los 15 jueces, hecho que pone de manifiesto la transcendencia de la decisión que tiene en vilo a más de un millón de personas que referenciaron sus hipotecas a este índice.


Para poder entender bien la situación actual debemos hacer un análisis de las fechas más relevantes y sus implicaciones.


Los hitos más importantes sobre el IRPH:


El Tribunal Supremo en su sentencia del de 22 de noviembre de 2017, comunicó que "la mera referenciación a un tipo oficial como es el IRPH no implica falta de transparencia ni abusividad". La decisión que fue controvertida, contó con 2 votos particulares en contra y fallaba a favor de los intereses de los bancos y suponía que los afectados no pudieran reclamar por el índice.


El magistrado del Juzgado de Instrucción Nº 38 de Barcelona consideró que la decisión del Pleno de la Sala de lo Civil del Tribunal Supremo, validando el Índice de Referencia de Préstamos Hipotecarios (IRPH) porque gozaba de transparencia y no era abusivo, vulneraba, de hecho, la legislación comunitaria en materia de protección de consumidores en productos financieros.

Dicho magistrado elevó una triple cuestión prejudicial al Tribunal de Justicia de la Unión Europea (TJUE) por la comercialización de hipotecas vinculadas al IRPH.


La Comisión Europea, en su informe de observaciones escritas al TJUE del 17 de septiembre del 2018, se alineó a favor de los clientes afectados por el IRPH, situándose en sentido contrario a la sentencia del Tribunal Supremo.


El día 25 de febrero se reúne el pleno del Tribunal de Justicia Europeo donde se abordará la nulidad del Irph. Es importante destacar que después de celebrar la vista no tendremos una respuesta definitiva. Habrá que esperar al informe del abogado TJUE en que presentará sus conclusiones (plazo que oscila entre 2 semanas y 3 meses) y posteriormente llegará se propondrá una fecha para la decisión del Tribunal.


Leer todo el artículo aquí: https://www.reclamapormi.com/reclama-por-mi/hipoteca/irph-que-es-y-como-reclamar-irph-abogado/278-que-va-ocurrir-el-25-de-febrero-con-el-irph.html
Responder
jaime · BARCELONA · Miércoles, 20 Febrero 2019 | 07:46:09 AM · resp. nº 925
Buenos días a todos.

Yo tengo IRPH y estoy deseando su nulidad ya que me puede suponer unos 40.000 euros.
Ahora analicemos un poco el tema.
A España se le dieron 60.000 millones de euros para el rescate bancario. Si ahora hay nulidad del IRPH los bancos tendrán que pagar unos 44.000 millones dependiendo de la retroactividad.
Alguien se puede creer que eso sucederá?. De donde van a sacar el dinero?. De Europa otra vez?.
No os preocupéis que al igual que hizo el TS con el tema de los AJD el TJUE se sacará otro as de la manga y se acabará perdiendo por 13 a 12 para que así parezca que casi se ha ganado igual que pasó con el AJD que se perdió por un voto.
El mundo lo mueven los mercados financieros queramos o no y todos están a su servicio. Es triste pero es así, poderoso caballero don dinero.
Jose Mari · Valladolid · Miércoles, 20 Febrero 2019 | 09:40:19 AM · resp. nº 926
porque los juezes se van a reunir el dia 25 de Febrero a las 14:30 h? Sin comer? Si van con la barriga vacia pueden tomar decisiones precipitadas.
Esperemos que coman antes, si son europeos comen antes verdad?
avatar
Mariano Pérez Santiago · Santander · Martes, 19 Febrero 2019 | 08:05:29 PM · nº 4793
Hola a todos, tengo una demanda contra la BBK por una hipoteca IRPH, el juicio se produjo en septiembre del 2018 y todavía no ha salido la sentencia. Los abogados que me han llevado la demanda son UNIVE abogados y me dicen que ese juzgado de Santander lleva todo el tema de clausulas abusivas y esta desbordado.
Mi pregunta es si alguien está en la misma situación, y si es normal que se tarde tanto en resolver si ya esta visto para sentencia desde hace 5 meses.
Muchas gracias.
Responder
avatar
Mariano Pérez Santiago · Santander · Martes, 19 Febrero 2019 | 07:56:49 PM · nº 4792
Hola a todos, tengo una demanda contra la BBK por una hipoteca IRPH, el juicio se produjo en septiembre del 2018 y todavía no ha salido la sentencia. Los abogados que me han llevado la demanda son UNIVE abogados y me dicen que ese juzgado de Santander lleva todo el tema de clausulas abusivas y esta desbordado.
Mi pregunta es si alguien está en la misma situación, y si es normal que se tarde tanto en resolver si ya esta visto para sentencia desde hace 5 meses.
Muchas gracias.
Responder
avatar
francisco serrano · cartagena · Martes, 19 Febrero 2019 | 07:34:41 PM · nº 4791
Buenas tardes compañeros, aquí os dejo el enlace a una pagina de una plataforma sobre el IRPH "STOP GIPUZKOA" http://www.irphstop.eus/es/ , imagino que la mayoría de nosotros hemos oído hablar de ellos.
Lo mas interesante es que les han pedido que se personen en la sala donde se celebrara el juicio, también hablan de que intentaran transmitir en directo a través de twitter lo que se diga en la sala, echadle un vistazo por que merece la pena.
También hay una entrevista de SALVADOS a un afectado en la cual yo creo que todos nos sentimos identificados.
Responder
avatar
eric · Barcelona · Martes, 19 Febrero 2019 | 06:57:37 PM · nº 4790
cuanto derrotista no ? es que tenemos algo que perder después de la bofetada del tribunal supremo ? aquí en nuestro país nos cerraron todas las puertas y ahora que en europa se nos abre una vamos a ser pesimistas ? pues no , la lucha sigue y se va a hacer justicia , esta estafa se acaba .IRPH NULO .
Responder

Mostrando 2531–2540 de 5754 comentarios · Página 254 de 576

Dejar comentario

Visitas: 5.609