
IRPH

Si no llega la cuota de la hipoteca IRPH: carencia, impago y lo que no firmar

Si no llega la cuota de la hipoteca IRPH: carencia, impago y lo que no firmar

Hay un momento concreto, no abstracto, en el que la cuota deja de caber. No es “el IRPH en general”: es el recibo de este mes, el saldo de la cuenta y el día en que el banco va a pasar el cargo. Si tu préstamo va referenciado al IRPH, esa cifra cambia cada revisión y el susto no siempre coincide con el titular de la prensa.

El índice se publica hacia el día 20. Tu banco lo aplica en la fecha de revisión que pone la escritura, no al día siguiente del BOE. Por eso una familia puede estar al día en marzo y ahogada en julio sin haber “dejado de pagar” a propósito. Lo primero es separar tres palabras que el comercial mezcla: carencia, aplazamiento e impago.

Clave: no firmes un “acuerdo de facilidades” el mismo día que te lo leen por teléfono. Pide el texto, calcula la cuota nueva con el simulador de revisión y mira qué derechos cedes.
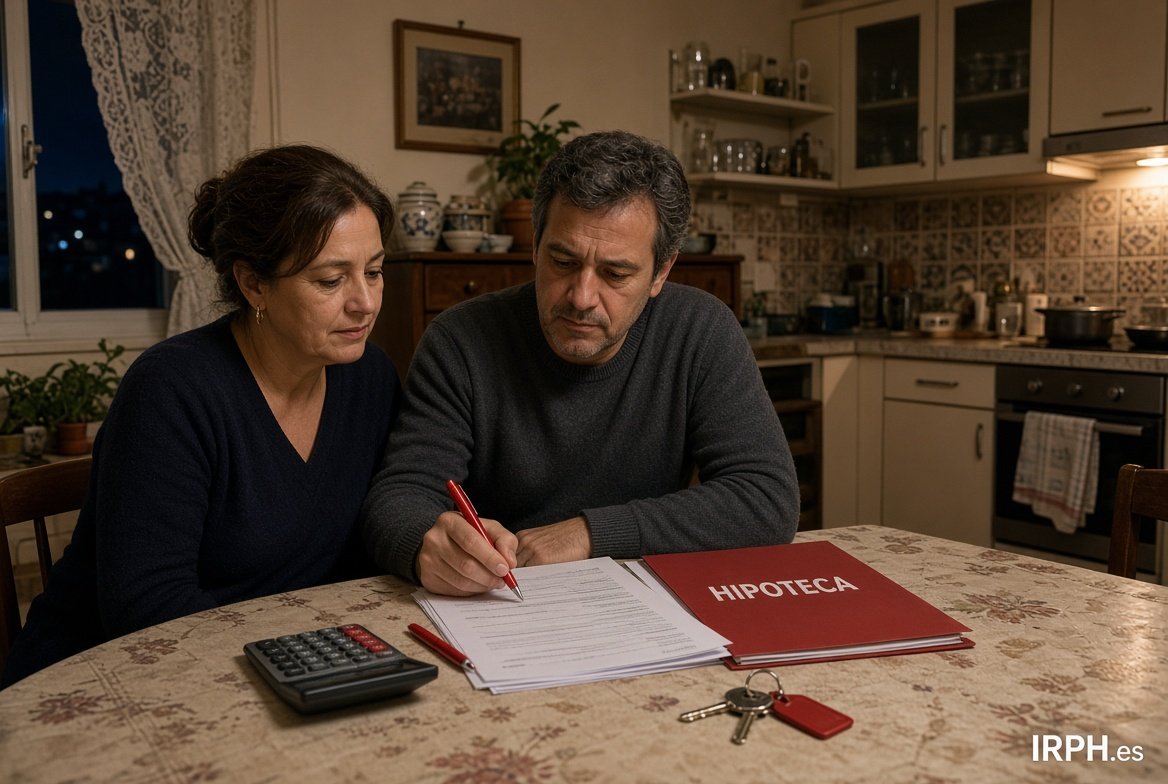
Pareja revisando la escritura y la cuota de una hipoteca IRPH en la cocina

Tres palabras que no son lo mismo

Carencia suele significar que durante un plazo pagas solo intereses, o incluso no pagas cuota, y el capital se queda quieto o crece. La letra pequeña decide si esos meses se añaden al final o se comprimen después. Una carencia “que alivia” puede alargar años el préstamo.

Aplazamiento o fraccionamiento es mover recibos concretos: este mes no se carga, se reparte en los siguientes. No perdona deuda. Solo la empuja. Si el IRPH sigue alto, empujas una bola más cara.

Impago es no atender el recibo sin un pacto escrito. Ahí entran intereses de demora, comisión por reclamación y, si se acumulan cuotas, el riesgo de vencimiento anticipado. No es un “descanso informal”. Es un incumplimiento.

SituaciónQué ocurre con el capitalQué pedir por escrito
Carencia de capitalNo baja (o sube si capitalizan intereses)Plazo, tipo aplicable, si hay capitalización
Aplazamiento de 1–3 recibosSigue igual; se desplazan vencimientosCalendario nuevo y coste total
Impago sin pactoSigue igual + mora + comisionesNo hay pacto: hay reclamación

Antes de llamar: tres números de tu escritura

El índice: IRPH Entidades u otro. No mezcles con Euríbor. El valor vigente está en IRPH hoy y el histórico en IRPH histórico.

El diferencial y la fecha de revisión. Sin eso no sabes si el recibo de este mes ya lleva el IRPH nuevo o todavía el anterior.

El capital pendiente y los años que quedan. Con eso el simulador de hipoteca te dice qué cuota saldría si el índice baja, si amortizas o si alargas plazo.

Si no tienes esos tres datos, la conversación con el banco es teatro: ellos hablan de “ayudarte” y tú no puedes contrastar la cifra.

Qué pedir en la primera llamada (y qué no aceptar ahí)

Pide, por escrito o por la app del banco, una propuesta con: nueva cuota, duración, TAE resultante, comisiones y si el acuerdo incluye una renuncia a reclamar el IRPH u otras cláusulas. Esa última frase es el núcleo de muchos “alivios”.

Un recorte de 40 euros al mes a cambio de cerrar para siempre una reclamación por falta de transparencia puede ser un mal negocio. Calcula primero cuánto pagas de más con la calculadora IRPH vs Euríbor y luego mira la oferta.

No firmes en la oficina “para salir del paso”. Pide 48 horas. Lee en casa. Si el texto habla de novación, transacción o finiquito, no es un aplazamiento: es un contrato nuevo.

Carencia útil y carencia trampa

Una carencia corta (tres o seis meses) para cubrir un paro, una baja o una obra inesperada puede ser herramienta. Tiene sentido si hay fecha de reingreso de ingresos y si los intereses de esos meses no se capitalizan de forma opaca.

Una carencia larga que añade años, sube el diferencial o te ata a un seguro nuevo suele ser un crédito disfrazado de favor. Pregunta en voz alta: “¿cuánto habré pagado de más al final del préstamo?”. Si no saben contestarte, no es un favor: es un producto.

Compara la carencia con una amortización parcial pequeña. A veces conviene vender un coche o recortar un gasto y meter 2.000 euros a capital, no alargar el IRPH dos años más.

Impago: el reloj no es el de las redes

Un recibo devuelto no es un desahucio. Pero el segundo y el tercero activan protocolos internos. El banco puede ofrecer refinanciación, incluirte en ficheros si se cumplen los requisitos legales, o iniciar reclamación. El Código de Buenas Prácticas existe para determinados perfiles de vulnerabilidad; no es automático ni para todas las hipotecas.

Si crees que encajas en un código de protección, pregunta por el nombre exacto de la norma y los documentos (IRPF, certificado de empadronamiento, escritura). No aceptes un “ya te lo gestionamos” sin registro de entrada.

Paralelamente, el IRPH de tu contrato puede ser revisable en transparencia. Eso no paraliza solo el recibo de este mes, pero sí cambia la estrategia: no regales esa vía en un finiquito para ahorrarte dos cuotas.

Papeles que sí y firmas que no

  • Recibos de los últimos 12 meses y carta de la última revisión.
  • Escritura completa, no solo la primera hoja.
  • Simulación propia con el IRPH actual de IRPH.es.
  • Renuncia genérica a “acciones presentes y futuras” sobre el índice.
  • Seguro o tarjeta “porque si no no hay carencia”.
  • Cambio de titular o avalista nuevo sin asesoramiento.

Un orden que se puede ejecutar esta semana

Día 1: baja el PDF del último IRPH en IRPH BOE y anota el valor de tu mes de revisión. Día 2: mete capital, plazo y diferencial en el simulador. Día 3: escribe al banco pidiendo propuesta por escrito, sin firmar nada en ventanilla.

Si quieres contrastar cómo lo han hecho otros, el foro IRPH sirve para trámites y bancos, no como sentencia. Si el caso mezcla revolving, cláusula de vehículo o una escritura opaca, la caja de AMILCA ABOGADOS en la portada es un canal de consulta, no un atajo mágico.

Cierre útil: la cuota que no llega se atiende con números y con un papel que puedas releer. El IRPH se actualiza cada mes; tu firma, si cedes derechos, no se actualiza: se queda.

Comentarios

avatar
Isabel · Cadiz · Viernes, 19 Octubre 2018 | 05:29:29 PM · nº 4465
Ana de Madrid, lo de viva España, era va con rintintin, si te quieres ir de Este forro, pues te vas, quien te manda estar en él, si no, nos respetamos ni nosotros, que queremos, a por cierto, leer esto despacito, a ver quién lo entiende viene en la noticia que ha puesto Miguel de Elche "el supremo estudiará, si estudia, si rectifica el criterio de la sentencia de las hipotecas" vergüenza de país, que tenemos que hacer el ridículo día tras día, un saludo Ana
Responder
avatar
Miguel · ELCHE · Viernes, 19 Octubre 2018 | 03:27:41 PM · nº 4464
Esto es lo más vergonzoso que he visto en toda mi vida https://www.elmundo.es/economia/2018/10/19/5bc9c97d468aeb8e128b45f9.html

Increible de verdad...hasta donde se llega para reirse de nosotros
Responder
Jose · Bilbao-Vizcaya · Viernes, 19 Octubre 2018 | 07:24:36 PM · resp. nº 646
Pues esto parece que debieron sufrir alguna presión el poder judicial por parte de la banca,ya que una sentencia realizada por 6 jueces del supremo que son los expertos en este tema,ahora la anulan por no se muy bien que historia,pero que no hay que tener ningún título para darse cuenta que la banca siempre gana,así que los que ayer celebramos esta sentencia a favor del consumidor,hoy ya nos dieron un zas en toda la cara,mejor no hacerse ilusiones con el IRPH,aunque este tenga que pasar por el Tribunal Europeo, ya que se nos puede quedar la cara de disgusto de por vida,sigamos haciendo más ricos a los banqueros, y cuando les vaya mal,les rescatamos otra vez con miles de millones de los que luego no devuelven ,porque se lo montan divinamente para no tener que pagar,les ampara la ley,vaya peazo corrupción
daniel · jerez · Sábado, 20 Octubre 2018 | 04:19:35 PM · resp. nº 649
Pues lo que ha hecho la banca es apelar a la inseguridad jurídica, y ha especulado contra sus propias acciones en bolsa, y los del supremo han entrado de cabeza...los conocen como si los hubiesen eso, y los tienen totalmente calados, tampoco es tan difícil si total son unas pocas personas a las que dedicar los esfuerzos para ello. Ese es el verdadero problema. Que los bancos creen que como ocurría antes de la UE, el supremo no puede cambiar las leyes pero puede obligarnos a vivir con otras. El juzgado que cambió "el criterio" lo hizo por la existencia de la jurisprudencia de la UE. Y despachos que teóricamente defienden a los consumidores contra los abusos bancarios o se precian de ello como Navas han dicho que no es reclamable en Bruselas porque es una ley nacional. Evidentemente es mentira, puesto que tanto la justicia europea tiene la función de velar expresamente porque los impuestos nacionales no discriminen a los consumidores, como porque se respete la jerarquía de las normas, que compete en España al TC y tiene recurso en la justicia europea. Porque la inseguridad jurídica es que haya un reglamento que contradiga expresamente a la ley que desarrolla, para endosarle este impuesto a los consumidores, que es lo que ocurre en este caso. Y por eso, cualquier juez puede en cualquier momento aplicar la ley en lugar del reglamento, por mucho que la jurisprudencia del TS diga lo contrario, ya que la jurisprudencia sólo actúa en defecto de ley. Así que hay varias vías para llevarlo a Europa, y si el TS se empeña en hacer el ridículo una vez más es lo que va a pasar.Y lo más preocupante no es la inseguridad jurídica sino la democrática que se pone de relieve ante la existencia cada vez mayor de reglamentos y decretos ley, que se oponen a lo establecido por las leyes, que son las que votamos todos por mayoría en las urnas, y con ello, pues no nos vale para nada, ya que vivimos con las normas contrarias del gobierno de turno. Y ello permitido por toda la cámara, puesto que son los que pueden denunciar la correspondiente inconstitucionalidad de tales decretos, y no lo hacen, sino que por acuerdo de clase, esperan a ocupar ese sitio para usar el mismo ilegal poder. Esta es la casta de la que se hablaba y por la que surgió el 15M, y nada ha cambiado.
avatar
Jesus · Baleares · Viernes, 19 Octubre 2018 | 12:10:09 PM · nº 4463
los que quieran reclamar los que firmaron hipoteca durante los 4 últimos años ,pueden reclamar directamente a Hacienda este impuesto sin pasar por juzgados, los que lo tengan de fechas anteriores no les da otra q reclamarlos al banco vía judicial ya que lo que reclamas a Hacienda lo puedes hacer hasta 5 años atrás igual ellos a ti , ya que prescribe para ellos,te lo tiene que devolver el banco si es anterior, hay que pelearlo señores
Responder
avatar
jordi · castelldefels-barcelona · Jueves, 18 Octubre 2018 | 05:46:30 PM · nº 4462
[azulhola a todos , cuando se va a pronunciar el tjue ? hay una fecha límite ? alguna aproximación ?
[/azul]
Responder
Paco · Valencia · Jueves, 18 Octubre 2018 | 10:04:40 PM · resp. nº 644
Según este artículo en verano https://www.elplural.com/economia/hasta-13-juzgados-suspenden-juicios-esperando-sentencia-europea-irph_204889102
avatar
Isabel · Cadiz · Jueves, 18 Octubre 2018 | 05:10:46 PM · nº 4461
Enterarse bien, adicae dice, que si es una práctica abusiva, no tiene prescripción, señores nos la han dado por todo lado, vaya tela y viva España
Responder
Ana · Madrid · Viernes, 19 Octubre 2018 | 11:01:02 AM · resp. nº 645
viva España? pais de corruptos, ladrones y número uno en estafas como el IRPF?

Yo me largo de este sitio
avatar
Javier - Reclama Por Mí · Bizkaia · Jueves, 18 Octubre 2018 | 01:47:53 PM · nº 4460
Hola a todos,


Nos ponemos en contacto con todos vosotros de nuevo en relación a la nueva sentencia del Tribunal Supremo de ayer 17 de octubre que se ha pronunciado sobre el AJD (impuesto de Actos Jurídicos Documentados) y del que todos los medios de comunicación se han hecho eco.


De forma resumida para quien no lo sepa, el AJD es un impuesto que se ha firmado en la mayoría de las hipotecas por el que el cliente ha tenido que abonar entre el 0,5% y 1,5% del valor total del préstamo, lo que para una hipoteca suele oscilar entre 1000 y 3000€. El Tribunal Supremo en febrero, sentenció que debía ser abonado por el cliente. Sin embargo, ayer, 17 de octubre, rectificó y comunicó que esa parte debía ABONARLA EL BANCO.


¿POR QUÉ ES IMPORTANTE, EN QUÉ ME AFECTA A MI?
Prácticamente el 100% de las hipotecas firmadas en los últimos años han tenido que pagar esta cuantía y se puede reclamar ahora junto con todos los demás gastos de hipoteca. Las reclamaciones suelen ascender a 3000€ por afectado.


Aunque el tema del foro es el IRPH, prácticamente todos debéis saber que lo podéis reclamar con garantías tras esta sentencia. Es sin duda una muy buena noticia.


En www.reclamapormi.com estamos recibiendo cientos de clientes que quieren reclamar o ya reclamaron por los gastos de hipoteca pero el AJD no porque desde febrero a octubre no lo hubieran ganado con las sentencia anterior del supremo.


Animamos a todos a reclamar y que se pongan en contacto en www.reclamapormi.com para recuperar su dinero.


Aquí os dejamos el enlace a la noticia publicada en nuestra web: https://www.reclamapormi.com/reclama-por-mi/hipoteca/gastos-de-formalizacion-hipoteca.html
Responder
Juan · Las PanasG C · Jueves, 18 Octubre 2018 | 04:34:38 PM · resp. nº 643
Buenas tardes Javier:nos afecta alas ipotecas que se firmaron en el 2006
avatar
Isabel · Cadiz · Jueves, 18 Octubre 2018 | 01:03:11 PM · nº 4459
Alguna vez, habíais oído, está cláusula abusiva, yo no, me alegro por los que le toca, pero los demás nos quedamos, con todo la cara de pardillo,por que a mí dejaron 125000 y tenía crédito abierto de 300000, o sea que lo mismo pero no en los anteriores, 4 años, y aquí estamos, con los años luchando con el irph y los años que nos queda, y ya digo me alegro por los que se lo han dado que ni lo sabran, un saludo
Responder
avatar
IvanBR · Granollers-Barcelona · Jueves, 18 Octubre 2018 | 09:11:09 AM · nº 4458
Hola buenos días,
He leído algo de que han dado una resolución sobre las hipotecas... ¿alguien me puede confirmar si es sobre el tema del IRPH que me afecta directamente?

gracias
Responder
Jose · Bilbao-Vizcaya · Jueves, 18 Octubre 2018 | 10:39:10 AM · resp. nº 641
Tal vez te refieras a esto?
Miles de clientes podrán reclamar hasta 3.000 euros por el impuesto a las hipotecas desde 2014

https://www.lainformacion.com/amp/empresas/banca/miles-de-hipotecados-podran-pedir-el-ajd-que-pagaron-en-los-ultimos-cuatro-anos/6435007

Enviado desde @updayESP
avatar
Isidoro · Marbella · Miércoles, 17 Octubre 2018 | 05:51:55 PM · nº 4456
Un juzgado obliga a devolver 84.000 euros de una hipoteca en la que se aplicó el IRPH
Entiende que no debe aplicarse el criterio de que el funcionamiento de esa cláusula es comprendida por el consumidor medio
Héctor Barbotta
HÉCTOR BARBOTTAMarbella
Miércoles, 17 octubre 2018, 10:00
0

El Juzgado 18 bis de Málaga, especialista en condiciones generales de la contratación, ha dictado una sentencia que anula el IRPH y el suelo de una hipoteca y ordena la devolución de 84.000 euros cobrados ilegítimamente en concepto de intereses, además de la devolución de los gastos.

La sentencia considera que la referencia al IRPH es una condición general de la contratación, y toma en cuenta que frente a algún «sector doctrinal que dice que la remisión al IRPH se caracteriza porque su funcionamiento lo puede comprender cualquier consumidor que puede ser calificado de consumidor medio, lo cierto es que existe otra corriente doctrinal que pone de manifiesto que como quiera que existe el deber de informar cómo funciona».

Así, la decisión judicial, que da la razón a una mujer de Marbella que ha sido defendida en esta causa por Ley 57 Abogados y el bufete sampedreño Jiménez y Asociados (miembros de la plataforma legal S.O.S. Vivienda) se aparta del criterio de la sentencia dictada por el Tribunal Supremo a finales del pasado año. En ese sentido, manifiesta que «lo acertado es la segunda concepción, todo ello por la concurrencia de los siguientes elementos o factores: a) en primer lugar porque no basta con consideraciones generales a consumidor medio, ya que tal y como ha apuntado también la jurisprudencia, lo cierto es que lo priusindispensable es la justicia del caso concreto; b) partiendo de lo expuesto en la letra inmediatamente anterior, lo cierto es que cualquier condición general de la contratación no escapa, siguiendo a la Directiva y estando en presencia de consumidores, al llamado doble control; c) sirva de complemento a todo ello que por tanto el aplicar el artículo 4.2 implica por parte de las entidades financieras o de crédito el dar información suficiente a los prestatarios para que éstos puedan adoptar decisiones fundadas y prudentes».

Así, entiende que el apartado de la escritura de la hipoteca que establece tal índice debe de superar el doble control de incorporación y trasparencia, sin que el banco «no ha logrado acreditar la negociación e información de las cláusulas objeto de litigio, o lo que es lo mismo, la existencia de negociación y de información como demostrativo de que la parte consumidora sabía lo que contrataba y las consecuencias jurídicas de hacerlo».

El juez concluye, además de con la declaración de nulidad de la referencia al IRPH, con la de aclaración de nulidad de la cláusula suelo, del índice de referencia sustitutivo, del interés de demora, del vencimiento anticipado y la atribución de los gastos al prestatario, cuya devolución ordena en unión a los 83.962,29 euros cobrados de intereses hasta la fecha.
Responder
David Lasheras · BARCELONA · Miércoles, 17 Octubre 2018 | 11:25:19 PM · resp. nº 639
Muy buena noticia. Hola yo soy el negativo, ahora el banco puede oponerse a pagar y no pasaría nada, no? He visto que después de sentencias firmes a favor del consumidor, luego el banco no cumple la sentencia y no pasa nada. Tienes que volver a recurrir a abogados para que paguen.
Recordad que La ley no es igual para todos.
avatar
Diego · Bilbao vizcaya · Martes, 16 Octubre 2018 | 07:19:17 PM · nº 4455
Hola buenas tengo una hipoteca con el índice irph y el ceca en caso de que el primero desaparezca estoy desde 2006 aguantado este robo por desconocimiento total a la hora de contratar la hipoteca mi pregunta es la siguiente en caso de que el tribunal europeo diera como nulo el irph que debo de hacer entablar una demanda en solitario o afiliarme a alguna plataforma para reclamar y cuándo hacerlo esperar a la sentencia o empezar desde ya la reclamación de antemano gracias
Responder

Mostrando 2851–2860 de 5754 comentarios · Página 286 de 576

Dejar comentario

Visitas: 5.518